Аванс по зарплате. расчет по-новому
Содержание:
- Зарплата и аванс – сроки выплаты 2021
- Новичку не выдали аванс — каковы последствия?
- Расчет аванса и заработной платы по закону и согласно разъяснениям 2021 года
- Когда выплачивается аванс
- К какой ответственности привлекут работодателя за невыплату аванса?
- Что нужно учесть при установлении дат выплаты заработной платы
- Каковы новые правила выдачи зарплаты в 2021 году
- Изменились ли правила расчета в 2019 году?
- Сколько процентов от зарплаты составляет аванс
Зарплата и аванс – сроки выплаты 2021
Согласно положениям стат. 136 ТК РФ точные сроки выдачи зарплаты устанавливаются работодателем в своих ЛНА (локально-нормативные акты). К примеру, это ПВТР (правила внутреннего трудового распорядка), трудовой или коллективный договор, положение по оплате труда.
В 2021 году при определении сроков выплаты зарплаты и аванса нужно помнить, что расчеты с работниками должны осуществляться не реже, чем каждые полмесяца. То есть, чаще выдавать средства можно, а реже нет. Кроме того, запрещается выдавать заработок позже 15 дней (календарных) с момента окончания соответствующего расчетного периода.
Новичку не выдали аванс — каковы последствия?
Конкретной нормы закона, устанавливающей ответственность за несвоевременную выплату аванса новым сотрудникам или неверный расчет ее суммы, не существует.
Тем не менее допустившему отступления от законодательных требований работодателю ответственности не избежать. В этой ситуации действуют общие нормы, а именно:
|
Вид нарушения законодательства о труде |
Вид ответственности |
Наказание |
|
Несвоевременная выплата (невыплата) аванса, заработной платы |
Административная |
Первичное нарушение — штраф на должностных лиц и ИП от 1 000 до 5 000 руб., на компанию — от 30 000 до 50 000 руб.; Повторное нарушение — штраф на должностных лиц и ИП от 10 000 до 20 000 руб. или дисквалификация на срок от 1 года до 3 лет, на компанию — от 50 000 до 70 000 руб. |
|
Дисциплинарная (ст. 192 ТК РФ) |
Если зарплата не выплачена по вине руководителя (или иного уполномоченного лица), это может рассматриваться как ненадлежащее исполнение ими своих должностных обязанностей и повлечь наложение одного из предусмотренных ст. 192 ТК РФ дисциплинарных взысканий |
|
|
Материальная (ст. 236 ТК РФ) |
Работодатель обязан выплачивать (кроме задержанной зарплаты) проценты — не ниже 1/150 действующей в это время ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день задержки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно |
|
|
Уголовная |
Частичная невыплата свыше 3 месяцев зарплаты, совершенная из корыстной или иной личной заинтересованности руководителем организации, работодателем — физическим лицом, руководителем филиала, представительства или иного обособленного структурного подразделения организации, наказывается штрафом в размере до 120 000 руб., зарплаты или иного дохода осужденного за период до 1 года, либо лишением права занимать определенные должности или заниматься определенной деятельностью на срок до 1 года, либо принудительными работами на срок до 2 лет, либо лишением свободы на срок до 1 года. Полная невыплата свыше 2 месяцев зарплаты (или выплата заработной платы свыше 2 месяцев в размере ниже установленного федеральным законом минимального размера оплаты труда, совершенные из корыстной или иной личной заинтересованности руководителем организации, работодателем — физическим лицом, руководителем филиала, представительства или иного обособленного структурного подразделения организации — наказывается штрафом в размере от 100 000 руб. до 500 000 руб. или в размере заработной платы или иного дохода осужденного за период до 3 лет, либо принудительными работами на срок до 3 лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до 3 лет или без такового, либо лишением свободы на срок до 3 лет с лишением права занимать определенные должности или заниматься определенной деятельностью на срок до 3 лет или без такового |
Не избежать наказания работодателю, если сотрудник попросит выдавать зарплату одной суммой единожды в месяц и ему в этой просьбе не будет отказано (письмо Роструда от 30.11.2009 № 3528-6-1). Подробные объяснения такой позиции от чиновника из Минтруда вы можете посмотреть в К+, бесплатно получив пробный доступ к системе.
Если же ваш работник обратится с просьбой заплатить ему аванс за несколько месяцев вперед, а вы ему пойдете навстречу, оформите такую выплату в форме займа с минимальной ставкой процента. В ином случае у вас могут возникнуть разного рода проблемы: аванс могут посчитать беспроцентным займом (необходимость удержания НДФЛ с суммы матвыгоды от экономии на процентах), и придется со всей суммы сразу уплатить страховые взносы и др.
Работодатель, не расплатившийся за первую половину месяца с сотрудником (новичком или давно работающим), не будет наказан только в том случае, если в первой половине месяца этот сотрудник не работал (апелляционное определение Московского областного суда от 07.08.2012 по делу № 33-15891/2012).
Расчет аванса и заработной платы по закону и согласно разъяснениям 2021 года
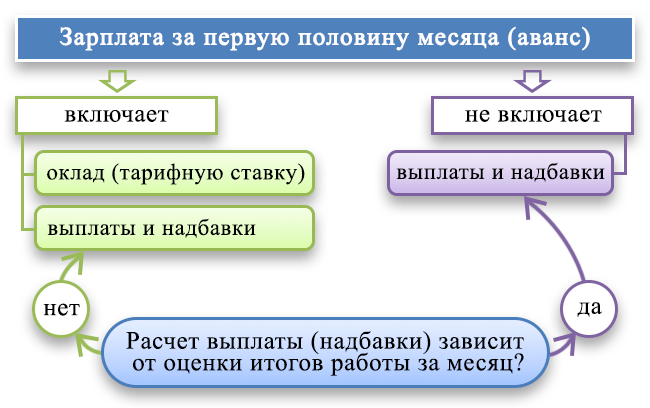
Часть заработка за первые полмесяца (аванс) следует рассчитывать, отталкиваясь от времени, фактически отработанного сотрудником за данный период. При этом в 2021 году в аванс по зарплате следует включать не только оклад: полную сумму надо определять с доплатами и надбавками, не меняющимися в зависимости от показателей работы в текущем месяце (письмо Минтруда РФ от 10.08.2017 № 14-1/В-725). Это, в частности, выплаты, компенсирующие ночные выходы, надбавки при совмещении должностей, за профессионализм, стаж работы и прочие подобные доплаты.
Однако некоторые выплаты при расчете аванса не учитываются:
- Районные коэффициенты и надбавки. В связи с тем, что они начисляются на всю фактически заработанную сумму за полный месяц, определить их за полмесяца не получится. Из-за этого рассчитывать их следует после расчета полной зарплаты (письма Минтруда РФ от 18.04.2017 № 11-4/ООГ-718, Минздравсоцразвития РФ от 25.02.2009 № 22-2-709).
- Премии и вознаграждения. Показатели, влияющие на размер премии за определенный период, известны только тогда, когда этот период заканчивается. К примеру, квартальная премия выплачивается только по итогам квартала. Поэтому учесть ее при исчислении аванса невозможно.
Пример
Трудовым договором с работником предусмотрено, что первую часть зарплаты он получает 20-го числа, а основную часть — 5-го числа следующего месяца. Продавец с окладом 25 000 руб. с 1 по 15 февраля дополнительно исполнял обязанности товароведа, оклад которого 35 000 руб. За работу товароведа продавец получает доплату в размере 25% от его оклада. В конце месяца продавцу начислили премию в 3 000 рублей. Посчитаем аванс продавца с доплатами и надбавками.
В феврале 19 рабочих дней. С 1 по 15 число продавец отработал 10 дней. Рассчитываем его аванс.
Оклад продавца за 10 дней:
25 000 руб. / 19 дн. × 10 дн. = 13 157,89 руб.
Доплата за совмещение должностей:
35 000 руб. / 19 дн. × 10 дн. × 25% = 4 605,26 руб.
Таким образом, аванс будет:
13 157,89 руб. + 4 605,26 руб. = 17 763,15 руб.
В окончательный расчет за февраль продавцу выдадут:
25 000 руб. / 19 дн. × 9 дн. + 3000 руб. = 14 842,10 руб.
Можно ли установить аванс в размере 40% от оклада и как при этом удерживать НДФЛ? Ответ специалистов на этот вопрос вы найдете в КонсультантПлюс. Получите бесплатный пробный доступ к системе и переходите в материал.
Еще о порядке расчета аванса читайте:
- «Как выплачивается аванс — новые правила и порядок выплат»;
- «Как рассчитать аванс по зарплате — новые правила расчета».
Когда выплачивается аванс
В первую очередь стоит отметить, что авансовая выплата — это не предоплата, а вознаграждение за труд работника в первой половине расчетного периода. Снова обратимся к российскому законодательству, которым регламентировано что, выплата зарплаты должна осуществляться в сроки, определенные внутренней системой оплаты труда, а также трудовым договором, но не позднее двух недель с начала отчетного периода. То есть аванс за текущий месяц должен быть выплачен не позднее 30 числа текущего месяца, а полный расчет за тот же месяц выплачен не позднее 15 числа следующего месяца.
Если подвести итог, то в трудовом кодексе указано что максимальный промежуток между двумя выплатами не может превышать 2 недель. На самом деле, на каждом предприятии работодатель индивидуально определяет дату выплат, но придерживаясь положений Трудового кодекса. Отклонения от норм законодательства грозит работодателю штрафом.
Размер и расчет аванса по заработной плате
Если авансовая выплата — это вознаграждение за труд, то соответственно его расчет должен осуществляться в зависимости от системы оплата труда за отработанное им время. То есть количество часов или дней нужно умножить на ставку, а полученный результат и должен быть авансовой выплатой. Но, на практике в зависимости от политики предприятия, авансовый платеж может выплачиваться по-другому, и составлять, например, 40% от дохода за месяц или 30% либо в твердой денежной сумме чего допускать нельзя.
Если вы хотите посчитать аванс самостоятельно, то вам следует внимательно прочитать свой трудовой договор. Ведь в нем должны быть указаны размер и порядок выплаты заработной платы. То есть, если в нём указано что аванс будет выплачен только за фактически отработанное время, то нужно узнать тарифную ставку за день или за час. Если оплата осуществляется по тарифной ставке, то нужно ее умножить на количество дней или часов за первую половину месяца, то есть до 15 числа полученные результаты и будет являться авансом. Так можно легко произвести расчет аванса за первую половину месяца.
Теперь рассмотрим, как рассчитать аванс по зарплате, при окладе и, допустим, другим надбавкам в виде премирования. Для этого суммируются оклад и иные доплаты, и делятся на число отработанных дней в месяце, затем умножаются на фактически отработанное время в первой половине месяца до 15 числа. Приведем пример в цифрах: заработная плата сотрудника составляет 15000 рублей – это его оклад, плюс премия 6000 рублей за месяц, в котором будет 21 рабочий день. Таким образом, нужно 21000 рублей разделить на 21 день, получится 1000 рублей заработной платы в день. Одну тысячу рублей нужно умножить на 10 рабочих дней в первой половине месяца, итого, получится 10000 рублей аванс, соответственно расчёт будет 11000 рублей.
Рассчитать аванс, если его размер исчисляется процентами, будет еще проще. Для этого берется оклад и прочие надбавки, и умножаются на установленный процент. Приведем пример: заработная плата и премия, в общем, составляют 25000 рублей, из них аванс 40%. Производим расчет: 25000×40%=10000 рублей. Если вы работаете по тарифной ставке, то расчет производится следующим образом, например, ваша ставка 1500 рублей в день, количество отработанных дней в месяце 22, размер аванса 30%. Вам нужно 22 умножить 1500 рублей, затем полученный результат умножить на 30%. Итак, результат равен 9000 рублей.
К какой ответственности привлекут работодателя за невыплату аванса?
Стоит отметить, что норма ТК РФ носит императивный характер, следовательно, ее применение не зависит от волеизъявления работников. Дело в том, что на практике до сих пор встречаются ситуации, когда работодатели выплачивают зарплату один раз в месяц на основании соответствующих заявлений работников. За такую самодеятельность в соответствии с ч. 6 ст. 5.27 КоАП РФ им грозит штраф:
- для должностных лиц (руководителя и бухгалтера) – в размере от 10 000 до 20 000 руб.;
- для юридических лиц – в размере от 30 000 до 50 000 руб.
Повторное нарушение влечет наложение административного штрафа в более крупном размере (на должностных лиц – от 20 000 до 30 000 руб., на юридических лиц – от 50 000 до 100 000 руб.). Это предусмотрено ч. 7 ст. 5.27 КоАП РФ. Вместо штрафа возможна другая мера ответственности – дисквалификация должностного лица на срок от одного года до трех лет.
Обращаем ваше внимание, что арбитры встают на сторону трудовых инспекций и при назначении штрафов (постановления Судебного участка № 33 Оричевского судебного района Кировской области от 02.02.2017 № 5-78/2017, Судебного участка № 1 Нижегородского района г. Н
Новгорода Нижегородской области от 31.01.2017 № 5-5/2017), и в случае дисквалификации руководителей (постановления Верховного суда Республики Татарстан от 28.09.2016 № 4а-1390/2016, Верховного суда Республики Марий Эл от 26.02.2016 № 4А-21/2016, Решение Самарского областного суда от 08.09.2016 № 21-1880/2016).
На практике возможна и другая ситуация – когда выплата аванса предусмотрена локальными актами, но производится с задержкой.
В этом случае работодателю грозит материальная ответственность в соответствии со ст. 236 ТК РФ (в редакции Федерального закона № 272-ФЗ). В отличие от административного штрафа, выплаты производятся в пользу работников, чьи права нарушены.
При нарушении сроков выплаты заработной платы работодатель должен выплатить работнику компенсацию за каждый день задержки. Размер такой компенсации – не ниже 1/150 действующей в это время ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день просрочки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно. Размер денежной компенсации исчисляется из фактически не выплаченных в срок сумм.
Что нужно учесть при установлении дат выплаты заработной платы
Перед тем как утвердить зарплатные даты, просчитайте возможные риски и налоговые последствия
Есть ряд скользких моментов, на которые следует обратить внимание:
Не следует путать выражения «каждые полмесяца» и «дважды в месяц». Например, числа 3 и 16 подходят под определение «дважды в месяц», однако здесь не соблюдено правило непревышения разрыва в 15 дней, поскольку с 16-го числа до 3-го получается больше, чем полмесяца.
Опасно выбирать не четкие даты, а временной промежуток — например, с 1-го по 5-е число, равно как и граничные сроки, например, не позднее 5-го и 25-го чисел. Во-первых, ст. 136 ТК РФ говорит о необходимости установления именно определенных дат, а во-вторых, есть риск запутаться и превысить полумесячный интервал между выплатами. О неправомерности такого подхода говорится в письме Минтруда РФ от 28.11.2013 № 14-2-242, постановлении ВС РФ от 15.05.2014 № 3-АД14-1, определении Забайкальского краевого суда от 05.09.2012 № 33-2867-2012.
Небезопасной также будет недостаточно определенная фраза, например: «зарплата выдается не позднее 5-го и 20-го чисел каждого месяца»
Ведь понять по такой фразе, когда выдают аванс, а когда окончательную сумму, невозможно.
Подбирая удобные даты, нужно принять во внимание и требования НК РФ. Так, 15-е число для окончательного расчета оказывается неудобным, поскольку выдача аванса в этом случае приходится на 30-е число, а это во многих месяцах — крайний день
С аванса, выплаченного в последний день месяца, придется удержать НДФЛ (п. 2 ст. 223 НК РФ, определение ВС РФ от 11.05.2016 № 309-КГ16-1804). А вот в месяцах, в которых 31 день, этого делать не надо. Это создаст путаницу как для бухгалтера, так и для контролеров.
Каковы новые правила выдачи зарплаты в 2021 году
Список документов для оформления авансовых начислений зависит от того, как средства будут начисляться: наличными, на банковскую карту, личный счет и так далее. Стоит помнить, что выдача зарплаты и аванса не должны различаться. Так, если заработная плата приходит на карту, то и аванс переводится на нее же. Документы в обоих случаях требуются одинаковые.
Если действует наличный расчет, то должна применяться ведомость Т-53. Но если будут задержки, удержания и выплаты за целый месяц (хоть это и нарушение), нужны совсем другие протоколы, которые находятся в распоряжении главного бухгалтера. Назначение платежа на карту должно обозначаться коротко, достаточно аббревиатуры ЗП и даты перевода. Также стоит учитывать, что сначала переводят аванс, а потом комиссию за его начисление.
Определить точно, сколько процентов составляет аванс, весьма проблематично, ведь важна не только форма перевода, но и тариф, и сумма зарплаты. Чаще всего аванс составляет меньшую часть зарплаты. Власти говорят о том, что его сумма не должна превышать 50% от зарплаты. В зависимости от трудового договора, аванс может составлять от 20 до 50%.
Трудовой кодекс РФ не содержит определения понятия «аванс». Однако анализ ст. 129 и 136 ТК РФ позволяет сделать вывод, что аванс – это заработная плата за первую половину месяца.
По закону заработная плата выплачивается каждые полмесяца, а период между датой начисления и датой выплаты заработной платы не может превышать 15 дней (ст. 136 ТК РФ).
Это значит, что зарплату за первую половину месяца работник должен получить в любой из дней в промежутке с 16 по 30 (31) число текущего месяца. Условно это и будет считаться авансом. За вторую половину месяца работодатель обязан рассчитаться с работником с 1 по 15 число следующего месяца.
Конкретная дата выдачи заработной платы должна быть установлена и закреплена в локальном нормативном акте, коллективном или трудовом договоре. С целью планирования финансовых потоков организации могут устанавливать разные дни выплаты зарплаты для работников различных структурных подразделений (например, рабочим выплачивать ее 13-го и 28-го числа, а административному персоналу – 10-го и 25-го числа).
Выплатить аванс работодатель должен не позднее последнего дня оплачиваемого месяца (ст. 136 ТК РФ, письмо Минтруда от 14.02.2017 № 14-1/ООГ-1293, письмо Роструда от 26.09.2016 № ТЗ/5802-6-1).
Если срок между выплатами превысит 15 дней из-за того, что крайние даты расчета выпадают на праздничные нерабочие дни, это не будет считаться нарушением.
В организации установлен срок выплаты аванса – 27 число расчетного месяца и срок выплаты заработной платы – 12 число следующего месяца. 12 ноября 2018 года – праздничный день. Следовательно, заработную плату за октябрь работникам следует выплатить в последний рабочий день перед праздниками, то есть 9 ноября 2018 года. При этом аванс по заработной плате организация выплатит 27 ноября 2018 года, через 18 дней после выплаты зарплаты.
Поскольку в указанном случае организация произвела расчет с сотрудниками с соблюдением всех требований закона, отступление от периодичности выплаты не может считаться нарушением ТК РФ.
Размер аванса определяется из расчета оклада (тарифной ставки) работника и всех надбавок, не зависящих от оценки работы за месяц в целом или от выполнения месячной нормы рабочего времени и норм труда.
По общему правилу аванс должен выплачиваться сотрудникам пропорционально отработанному ими времени (письмо Минтруда от 10.08.2017 № 14-1/В-725 и от 05.08.2013 № 14-4-1702).
В расчет аванса включается вознаграждение за труд и некоторые из компенсационных надбавок. Например, выплата за работу в ночное время в соответствии со ст. 154 ТК РФ, надбавки за совмещение должностей, профессиональное мастерство, стаж работы и др.
Стимулирующие выплаты (премии) на размер аванса не влияют и начисляются по результатам достижения работником показателей эффективности работы по итогам месяца.
Доплата за сверхурочную работу, за работу в выходные и праздничные нерабочие дни (ст. 152, 153 ТК РФ) в аванс не включается. Такая доплата начисляется в пользу работника при окончательном расчете и выплате заработной платы за месяц. Районные коэффициенты, процентные надбавки северянам тоже начисляются на месячную зарплату. Поэтому в общем случае перечисленные компенсационные выплаты не влияют на размер аванса.
Изменились ли правила расчета в 2019 году?
После 2016 года в силу вступили некоторые изменения в Трудовом кодексе относительно начисления и выплаты зарплат. Они остаются действующими и в 2019 году.
Эти изменения и новые правила касаются порядка и сроков начисления и выдачи платежей, а также документации, в которой фиксируются данные о периоде поступления заработанных средств. Также изменился и порядок расчета аванса.
За несоблюдение сроков и задержке выдачи средств работодателю грозит административная ответственность в виде штрафа до 100 000 рублей или даже дисквалификации от деятельности до трех лет.
Чтобы избежать неприятностей с законом, важно ознакомится с порядком зарплатных выплат в текущем году
Как выплачивается с учетом новых требований?
Согласно действующему Трудовому кодексу, заработная плата должна выплачиваться сотрудникам не реже, чем два раза в месяц.
В противном случае это будет считаться несоблюдением трудового законодательства и нарушением сроков по оплате труда.
В обязательном порядке о получении заработка руководство должно уведомлять работников в письменном виде.
В подобном извещении надо указывать все положенные части выплаты, в том числе и дополнительные надбавки, а также удержании средств, если таковые имеются, например, алиментов. Выдается такой расчетный листок только при выдаче основной зарплаты за месяц, а не аванса. Рекомендуется вести учет листков в отдельном сводном журнале.
Начисление заработной платы, независимо от того за первую половину месяца или за вторую, производится за фактически отработанные дни. В эту сумму входят также иные надбавки за отработанный период, за исключением премий, которые начисляются за весь месяц. К надбавкам, которые включаются в аванс, относятся ночные смены, сверхурочная работа, совмещение должностных обязанностей и прочее.
Важно! В отличие от заработной платы с авансовых выплат подоходный налог не отчисляется
Какого числа срок выплаты по Трудовому кодексу РФ?
Законодательством установлен порядок начисления выплат со сроком выдачи зарплаты не меньше, чем два раза в месяц. Однако конкретная дата в Трудовом кодексе не прописана.
В документе указано, что срок выдачи денежных средств работнику должен быть установлен согласно внутреннему трудовому распорядку в организации. Работодатель обязан обозначить конкретную дату начисления оплаты в коллективном или трудовом договоре и донести это до сотрудников под подпись.
В договоре нужно указывать конкретное число месяца, когда будут произведены выплаты. Указывание периода (с какого по какое число) начисления зарплаты считается неправомерным действием.
Так как начисление платежей допустимо не меньше двух раз в месячный период, то срок между авансом и заработной платой не должен превышать 15 дней.
Если считать начало рабочего месяца от 1 числа, то аванс за первую половину должен быть выплачен с 16 по 30 число (при тридцатидневном рабочем месяце). Зарплату в таком случае нужно начислить до 15 числа следующего месяца.
Как быть, если дата выпадает на выходной день?
Действующий Трудовой кодекс предусматривает попадание дня выплат на выходные или нерабочие праздничные дни.
При возникновении подобной ситуации выплаты должны быть произведены накануне установленного дня аванса или зарплаты, если они попали под выходной день.
Если день выплат попадает на второй выходной, то начислить зарплату необходимо перед первым выходным (к примеру, в пятницу).
Если это праздничный день после выходного, то выплатить зарплату нужно перед выходным.
Сколько процентов от зарплаты составляет аванс
Существует (распространены) несколько вариантов начислять, а также выплачивать авансовый платеж:
- заранее выплатить сотруднику;
- рассчитаться с командированным сотрудником перед выездом.
Аванс, является частью оплаты заказчику при окончательном расчете. Также средства могут выдаваться в счет расчетов, которые предстоит оплатить. Такие выплаты называют предоплатой или авансированием.
Объем зарплаты
Такое понятие, как «аванс», на территории России отсутствует и не прописано в Трудовом кодексе. Существует только понятие «заработная плата», которую выплачивает руководитель дважды в месяц. Несмотря на то что в России отсутствует аванс, выплата не исключена. Каждый руководитель должен в трудовом договоре, оговорить сроки по выплате авансового платежа, его размер.
Стоит обратить внимание читателей на то, что аванс в 2020 году обязательно выплачивается, как и зарплата. Доход работника (сотрудника) состоит из типов:
- аванс (первая часть зарплаты, которая выплачивается в первой половине месяца).
- полный расчет за отработанный месяц (за оставшуюся половину месяца).
Пример расчета авансового платежа
Работники (сотрудники) различных фирм, организаций и предприятий могут самостоятельно рассчитать размер фиксированных выплат. Наши специалисты приводят читателям пример, как легко может считаться сумма аванса.
Допустим, что фиксированный оклад работника составляет 50 000 рублей. Налог, перечисленный с оклада, будет составлять 50 000 × 13 % = 6 500 рублей.
Выплачивается авансовый платеж 15-го числа каждого месяца.
Аванс за текущий месяц, исходя из того, что он будет выплачен в срок, будет равен (50 000 – 6 500) : 20 × 10 = 21 750 рублей, где 20 – рабочие дни в данном месяце, 10 – количество отработанных дней.
Кому и когда положена 13 зарплата
Сумма аванса
Такая выплата, как аванс, не является фиксированным процентом от самой суммы зарплаты. Аванс – это доход (зарплата) сотрудника за отработанный период времени в начале месяца (первой половине).
Важно помнить о том, что ставки по тарифам (оклады) у работников различных специальностей, отличаются и поэтому аванс, который начисляется как процент от зарплаты, будет разным по сумме.
Подведя итог, становится видно, что за первую отработанную половину месяца зарплата должна быть рассчитана исходя из оклада.
Кроме основного и тарифного оклада, которые устанавливаются работнику за отработанный период времени, начисляются и надбавки. Они, в свою очередь, делятся на такие виды, как:
- доплата за отработанное ночное время;
- выплата за стаж;
- надбавка при совмещении работником должностей;
- другие выплаты и доплаты.
Стоит не забывать о том, что сумма аванса (процента) будет всегда зависеть от многих факторов. Точного ответа о выплате нет.
Премии и выплаты по компенсациям (оплата сверх нормы, выходы в выходные и праздники), могут рассчитываться только в конце месяца. Такие выплаты могут платить при расчете зарплаты. Они не входят в сумму авансового платежа.
Сроки выплаты аванса
Согласно новому правилу, должно быть не более пятнадцати дней между выплатой зарплаты и авансом.
Если руководитель организации, предприятия или индивидуальный предприниматель выплатил заработную плату сроком до двадцатого числа, то аванс уже начисляется не позднее пятнадцатого.
В том случае, если выплата аванса прошла 25-го числа, то зарплата должна выплачиваться уже не позже 10-го. Это говорит о том, что аванс и зарплата, согласно ст. 136 Трудового кодекса РФ, обязаны выплачиваться не реже двух раз на протяжении месяца.
Штрафы за невыплату аванса
Нашим специалистам часто задают вопрос: обязательно ли руководитель предприятия должен начислить своим сотрудникам аванс, а также вовремя выплатить его? Руководитель не имеет права приостанавливать начисления и выплаты по зарплате.
Для этого предусмотрены административные штрафы, согласно КоАП России:
- для лиц, которые занимаются индивидуальным предпринимательством, штраф за нарушение выплат, составит 1 000 до 5 000 рублей;
- для организаций такой штраф обойдется от 30 000 до 50 000 рублей;
- для лиц, занимающих должностные места, штраф составит от 1 000 до 5 000 рублей или предупреждение.
Примечательно то, что за гранями закона находится выплата работнику зарплаты один раз в месяц. Организация (предприятие), выплачивая зарплату один раз, нарушает трудовое законодательство.
Внимание! В рамках нашего портала вы совершенно бесплатно можете получить консультацию корпоративного юриста. Задайте ваш вопрос в форме ниже!