Что такое облигации и как на них зарабатывать
Содержание:
Сколько можно заработать на акциях и облигациях
1. Заработок на акциях
На этот вопрос невозможно ответить, поскольку никто не знает какая цена акций будет даже завтра, не говоря про прогнозы на года. Даже недооценённая компания может через год стать ещё более недооценённой.
Средний рост фондового индекса с учётом реинвестирования дивидендов составляет годовых для российского рынка, для американского. Это исторические данные.
Фондовый индекс является отражением биржевых котировок крупнейших компаний страны.
Говоря про среднюю доходность фондового индекса, надо учитывать, что в какой-то год она может быть +60%, в какой-то +10%, в какой-то -30%. То есть в зависимости от цены входа, инвесторы могут получить очень разные результаты.
В этой доходности не учтена инфляция, то есть реальная доходность инвесторов будет ниже на величину годовой инфляции.
Отдельные акции могут как расти, так и падать значительно сильнее индекса. Их отбор — это целое мастерство. Новичкам вряд ли удастся делать это максимально эффективно.
Точка покупки акции имеет большое значение, особенно для краткосрочный результатов.
На нашем сайте есть калькулятор инвестора, который показывается сколько можно заработать в среднем за какой период. Можно указать стартовую сумму и сумму ежемесячных накоплений. Ссылка на калькулятор.
Например, при стартовой сумме 100 тыс. рублей и ежемесячном откладывании 3 тыс. рублей под ставку 18% через 10 лет сумма составит 1,59 млн рублей. Из них 1,13 млн рублей это будут заработанные проценты.
2. Заработок на облигациях
Облигации более предсказуемы в расчёте доходности. Особенно, если планируется держать их до погашения. Крупнейшие компании в среднем могут приносить годовых. Если выбирать мелкие компании, то доходность немного выше . Но есть шансы, что какие-то компании за несколько лет могут испытать проблемы с выплатой и инвестор потеряет на этом выпуске. Есть группа «преддефолтных» или «мусорных» облигаций, здесь доходность 30-100%, но и шансы потерять деньги очень высоки.
Доходность еврооблигаций в среднем составляет 2-4% годовых.
Еврооблигации (от англ. «eurobonds») — это обычные облигации, выпущенные российскими эмитентами в иностранной валюте. Зачастую их называют «евробондами».
Типы облигаций
На рынке существует несколько различных типов облигаций. В зависимости от того, кто их эмитент (кто продает облигации) они бывают:
- казначейские (выпущенные министром финансов),
- муниципальные (выпущенные местными органами власти),
- корпоративные (выпущенные предприятиями),
- кооперативные (их эмитенты – кооперативные банки),
- облигации, выпускаемые другими странами.
Следует понимать, что эмитент, являющийся самым надежным (государство), как правило, предлагает инвесторам невысокую доходность. Корпоративные облигации для повышения степени заинтересованности платят более высокие ставки по купонам.
Как и депозиты, облигации могут иметь разный срок погашения:
- краткосрочные облигации – до 1 года,
- среднесрочные облигации – от 1 до 5 лет,
- долгосрочные облигации – более 5 лет,
- бессрочные облигации (приставки) – не имеют установленного срока погашения; их держатель получает так называемые бессрочная рента, то есть бесконечный поток процентов.
Также может отличаться метод начисления процентов:
- Облигации с фиксированной процентной ставкой,
- С плавающей ставкой. Плавающая процентная ставка определяется на основе межбанковской рыночной ставки, увеличенной за счет дополнительной маржи эмитента.
- Беспроцентные облигации, также известные как бескупонные или дисконтные (прибыль исходит от дисконта номинальной стоимости, а не от процентов).
Наиболее популярными среди российских эмитентов являются облигации с плавающей ставкой, в то время как дисконтные составляют менее 1% рынка.
Казначейские облигации
Казначейские облигации гарантированы Государственным казначейством и поэтому, по крайней мере теоретически, безрисковые. В соответствии с положениями Закона о государственных финансах расходы на обслуживание долга Государственного казначейства производятся до всех других расходов.
Это означает, что в случае каких-либо проблем государство сначала выкупит ваши облигации, а уже потом понесет другие расходы. Это делает государственные облигации наиболее безопасной формой сбережений.
Государство может выпускать облигации как в национальной валюте, так и иностранной.
Иностранные облигации выпускаются в иностранной валюте (долларах США, евро и т.д.). При этом инвестору до совершения покупки стоит оценить возможные колебания валютных курсов, которые могут резко снизить реальную прибыль и даже привести к убыткам.
С другой стороны, благоприятные колебания обменного курса также могут значительно увеличить нашу прибыль.
Казначейские ценные бумаги можно приобрести в любом отделении банка и в пунктах обслуживания клиентов. Казначейские облигации также можно приобрести удаленно через брокера.
Корпоративные облигации
Корпоративные облигации могут быть выпущены в форме частного или открытого размещения. Обычно более мелкие компании выбирают первый вариант, поскольку он требует меньше формальностей (например, нет необходимости готовить проспект эмиссии). Публичные выпуски, в свою очередь, обычно организуют брокерские конторы, поэтому информацию о них часто можно найти на сайтах крупных банков.
Одна корпоративная облигация обычно имеет номинальную стоимость 1000 рублей. Это значит, что даже человек с относительно небольшим стартовым капиталом может стать его владельцем.
Облигации, выпускаемые другими странами
В случае таких стран, как Германия или Швейцария – из-за действующих в этих странах отрицательных процентных ставок и очень высокой безопасности инвестиций – предлагаемая процентная ставка является отрицательной и составляет -0,2%. В настоящее время инвестор может получить относительно много, инвестируя в облигации Китая, Венгрии и Чили с быстрорастущей экономикой.
С другой стороны, у нас есть долговые обязательства, выпущенные странами, борющимися с различными экономическими проблемами, – Турцией и Кенией. В их случае предлагаемая процентная ставка превышает 10%, но увеличивается риск того, что облигации не будут погашены в установленный срок.
Вы также можете инвестировать в облигации иностранных компаний, котирующихся, например, на фондовой бирже в Штутгарте или Милане. Их покупка возможна через брокерские компании. Но и в этом случае (как и в случае с «казначействами») мы должны учитывать комиссии и необходимость совершать транзакцию на крупные суммы.
Экономическая сущность
Облигация — ценная бумага, подтверждающая факт того, что один участник (инвестор) предоставил другому участнику (эмитенту, выпустившему облигацию) заем на определенный срок. В роли заемщика может выступать любая коммерческая организация, государственная структура или целое государство. В роли инвестора — любой человек или компания.
Простыми словами, облигация — это свидетельство о долге. Именно поэтому она называется долговой ценной бумагой (происходит от латинского obligatio — обязательство). Но если это всего лишь форма долга, то чем ценная бумага отличается от обычного кредита или займа? Тем, что образовавшийся долг может быть в любой момент продан владельцем третьему лицу, поскольку облигации свободно торгуются на рынке. Их можно не только продать, но и подарить, передать по наследству, оставить в залог и т. д.
Если говорить строгим научным языком, облигации гарантируют права покупателя на получение у эмитента их номинальной стоимости и предусмотренных условиями эмиссии доходов (купонов).
Немного истории. Облигация — один из самых старых и проверенных временем финансовых инструментов (старше акции).
- Корпоративные бумаги зародились во Франции в XVI веке и помогли решить конфликт ортодоксальной церкви и ростовщиков. Инициативу подхватили коммерсанты Голландии.
- В XVII веке в Англии появились первые гособлигации (для покрытия бюджетного дефицита).
- В 1809 году были эмитированы и гособлигации России (когда Екатерина II завоевала Крым, но залезла в долги). В СССР выпускались различные виды государственных облигаций: «выигрышного займа», «военного займа» и даже «хлебного займа» 1923 года, который погашался натурой.

Облигация внутреннего выигрышного займа России 1000 рублей, 1992 года
Чем облигации отличаются от банковских вкладов с позиции инвестора?
- Ликвидность бумаг выше банковских депозитов. Они представляют интерес для портфельных инвесторов и финансовых спекулянтов, а, значит, формируют вторичный рынок.
- Инвестиции в облигации не участвуют в системе страхования вкладов. С одной стороны, это существенный минус, а с другой, основные виды облигаций (например, государственные) — менее рисковый финансовый инструмент, чем банковские вклады. Дефолт может наступить только при банкротстве страны. При текущем уровне госдолга и размере резервных фондов вероятность этого события минимальна. При выборе корпоративных бумаг подходите к выбору эмитента с полной ответственностью, взвешивайте на разных чашах весов потенциальную прибыль и риск дефолта.
- Видов облигаций существует великое множество, а, значит, инвестор может подобрать оптимальный по степени риска и доходности инвестиционный инструмент.
- Наконец, доходность большинства корпоративных бумаг — выше банковских ставок.
Чем они отличаются от акций?
- Облигации — форма заемного капитала, акции — собственного. По этой причине в случае банкротства заемщика покупатели облигаций встанут в очередь на возврат денег первыми. По этой же причине права голоса они не имеют.
- Возврат долга и выплата доходов по облигациям эмитентом гарантирована в жестко закрепленные сроки. Прибыльность вложений в акции никем не гарантирована и определяется только их стоимостью на фондовом рынке.
- Акции эмитируются только АО, облигации — любыми частными и государственными структурами.
Последний пункт мог бы вызвать вопросы относительно рисков. Но облигация — эмиссионная бумага, что существенно снижает риски инвестора, поскольку:
- компании со сроком «жизни» до трех лет не могут провести эмиссию;
- стоимость всех эмитированных долговых бумаг ограничена размером УК и величиной обеспечения третьих лиц (в случае эмиссии обеспеченных облигаций);
- запрещен выпуск для пополнения уставного фонда, а также для покрытия убытков;
- обязательна регистрация проспекта эмиссии в ЦБ РФ (размещение на практике обычно происходит в один день).
Виды гособлигаций
Государственные облигации делятся на несколько видов. Каждый из них представляет собой отдельный сектор рынка долговых бондов и отличен по своим характеристикам.
Самыми популярными из них являются:
ГКО или государственные краткосрочные облигации
В прямом определении – дисконтные долговые бумаги, которые торгуются по стоимости ниже номинальной.
На практике рынок данных облигаций существовал с 1993 (год первого выпуска ГКО) по 2006 годы. Сегодня данный термин применим к ОФЗ (в частности – к ОФЗ-Н).
От котировок ГКО зависят ставки всех видов ОФЗ, а также муниципальных и корпоративных рублевых бондов.
ОФЗ
Облигации федерального займа занимают широкий сектор долгового рынка среднесрочных и долгосрочных ценных бумаг.
В подавляющем большинстве случаев выпускаются Министерством финансов, ориентированы на профессиональных и непрофессиональных инвесторов.
Другие виды гособлигаций
Облигации внешнего валютного займа или ОВВЗ. Валютные ценные бумаги выпускаются в долларах США для обращения на международной фондовой бирже.
Номинальная стоимость – от 1 долл. Эмиссия проводится для торгов на международном уровне и привлечения иностранных инвесторов.
Облигации внутреннего валютного займа (ОГВВЗ). Долговые евробонды на предъявителя, номинал одной штуки – 1 000 долларов США.
Облигации государственного сберегательного займа (ОГСЗ). Неименные ценные бумаги с купонной доходностью и номиналом в 500 рублей. Доступны к покупке гражданам РФ, а также нерезидентам страны.
Государственные сберегательные облигации. ГСО выпускаются для определенных целей – финансирования социально-значимых проектов, компенсации недостатка бюджета, покрытия кассовых разрывов и т.д.
Недоступны к покупке физическим лицам – приобретателем может стать негосударственный ПФР, страховая компания, инвестиционный фонд акционерного типа, а также государственные корпорации и внебюджетные фонды.
Облигации государственного нерыночного займа или ОГНЗ. Предназначены только для юридических лиц, являются именными и не обращаются на вторичном долговом рынке.
Гособлигации, погашаемые золотом. Именные бонды представляют собой золотой сертификат. Не имеют процентной доходности. Номинальная стоимость оценивается не в денежном эквиваленте, а в золоте, при погашении облигации владелец получает 1 кг драгоценного металла.
Физическим лицам к покупке доступны далеко не все виды гособлигаций. А начинающим трейдерам рекомендуется оставить выбор на самых популярных.
Все типы ОФЗ сочетают в себе основные плюсы: доступность и надежность.
Существующие риски
Все виды облигации государства считают сверхнадежными. Риск не получить купон и номинал существует, если экономика страны потерпит крах.
Однако подобные события не происходят внезапно, тому предшествует масса предпосылок. Кроме того, настоящее положение дел в стране более чем стабильное.
При этом квалифицированные и непрофессиональные аналитики и даже инвесторы считают, что риски у облигации с государственной гарантией есть.
Это утверждение не лишено оснований, поэтому рассмотрим, чем рискует физическое лицо, одалживая деньги государству.
Риск #1
Не исключено, что рыночная стоимость ценной бумаги существенно снизится. Это возможно в нынешних условиях, когда вероятны новые санкции со стороны запада.
Они могут затронуть покупку облигаций РФ, тогда американские и европейские фонды начнут массово сбывать их. По закону спроса и предложения, рыночная стоимость может упасть, подобное было в 2018 году.
При этом различные банки и инвестиционные фонды быстро раскупят выгодные активы, ведь номинал при падении цены облигации не меняется.
Риск можно назвать спекулятивным, так как, продержав облигацию госзайма до погашения, инвестор ничего не потеряет.
Напротив – владелец получит и купонный процент, и выплату номинала. Однако если потребуется быстро обратить ценные бумаги в наличность, цена реализации будет ниже закупочной.
Риск #2
Колебания купонного процента. У ОФЗ-ИН и ОФЗ-ПК процент купона привязан к переменным значениям – РУОНИА или индексу инфляции.
Значения могут, как вырасти, так и снизится. Вслед за этим падает и доходность к погашению. В теории, прибыльность таких ценных бумаг может быть ниже, чем у ОФЗ-ПД или выпусков КОБР.
Здесь речь идет о риске упустить часть прибыли, если переменные снизятся, но не о потери вложений.
Риск #3
Еще один риск, который затронет только часть доходности. Долгосрочные облигации предполагают определенные условия до погашения.
В настоящий момент средневзвешенная доходность по облигациям государственного займа – 7,5 процентов. Однако если ключевая ставка начнет расти, как это было в 2014-2015 годах, условия по банковским вкладам станут более выгодными.
Обратите внимание!
Рыночная стоимость длинных облигаций с прибылью в 7,5% упадет, ведь появятся более выгодные варианты. Продавать такие ценные бумаги невыгодно, придется держать до погашения, получая скромные проценты на фоне доходных альтернатив.. При этом нужно помнить и об инфляции, в подобной ситуации она возрастет и поглотит весь финансовый интерес
Деньги будут заморожены на длительный срок
При этом нужно помнить и об инфляции, в подобной ситуации она возрастет и поглотит весь финансовый интерес. Деньги будут заморожены на длительный срок.
Риск #4
Он касается только новичков, которые на первых порах не способны верно оценивать ликвидность и производить расчеты.
Выйти на биржу можно и с 1 000 рублей, однако такая инвестиция принесет только убытки
Важно помнить о сопутствующих расходах – комиссиях брокера и депозитария, который хранит все документы
В итоге, ваша доходность будет в районе 75 рублей в год, а отдадите за обслуживание, при условии низкой активности на бирже, около 300 – 400 рублей. Таким образом, инвестировать в государственные облигации нужно с более крупных сумм.
Что такое облигации и для чего они нужны?
Долговая расписка выпускается эмитентом, то есть юридическим лицом, которому требуются деньги, этот статус может быть даже у государства.
Структура, выпустившая облигацию на рынок, обязуется вернуть полученные деньги в установленное время с процентами. Для обычного человека это кредит наоборот. Вы даете деньги в долг, рассчитывая на прибыль.
Например, власти могут покрывать дефицит бюджета или претворять в жизнь масштабный проект. Предприятия направляют полученные деньги на запуск нового товара или модернизацию производства.
Основные свойства облигаций – определенный срок действия, приоритет по доходам при банкротстве, первоочередное право при ликвидации компании на возмещение убытков.
Как выглядят?
По фото сегодня можно себе представить только, как выглядели облигации много лет назад.
Сегодня они распространяются в электронном виде. Физически их никто не печатает.

Как они работают?
Существование облигаций основано на том, что государству и компаниям, как и обычным людям, требуются дополнительные средства на решение первостепенных задач. Было придумано оптимальное решение: выпуск долговых обязательств. Одна из их разновидностей — как раз облигации.
Человек, приобретающий такую ценную бумагу, становится кредитором. Конечно, он не готов просто так предоставлять кому-то в долг свои сбережения. Поэтому эмитент дает гарантии не только возврата денег, но и выплат по процентам. Держатель облигаций получает их регулярно.
При этом заранее прописано, в какие даты и в каком объеме вы будете получать выплаты по процентам. Когда срок действия облигации истечет, вам будет возвращена ее номинальная стоимость.
Пока вы владеете ДЦБ, ее можно продавать другому юридическому или физическому лицу и совершать все операции, присущие подобным активам.

Какие права дает?
Основное право заключается в получении обратно своих инвестиций в виде денег или имущества. Это должно быть оговорено заранее.
Помимо этого, у держателя возникает право на получение процентов (или купонов). Их рассчитывают от стоимости номинала. Могут быть предусмотрены иные имущественные права в счет погашения долга.
Важный момент: при банкротстве компании владельцы облигаций получают деньги раньше, чем держатели акций.
Суть понятия
Слово «облигация» в переводе с латинского означает «обязывать». Это фактически долговые расписки, которые выпускает компания-эмитент или государство, которые нуждаются в деньгах. Люди приобретают их, а, значит, одалживают свои деньги эмитенту и рассчитывают на получение определённого дохода. Полную сумму, сроки и размеры выплат можно узнать при покупке. В этом отличие облигаций от других ценных бумаг – имеется возможность заблаговременной оценки своей выгоды.
В установленные сроки облигации погашаются, эмитент выплачивает владельцам ценных бумаг их номинальную стоимость. Основным риском для инвестора является банкротство эмитента. При этом инвестор может потерять свои вложения, так как они не защищены системой страхования вкладов. Подобные ценные бумаги можно продавать и покупать, передавать из рук в руки – от этого их ценность не понижается
Эмитенту всё равно кому выплачивать проценты, поэтому кто предъявитель не важно

Риски инвестирования в облигации существенно снижают несколько факторов:
- Организации, которые функционируют меньше трёх лет, не могут проводить эмиссию ценных бумаг.
- Стоимость выпущенных долговых бумаг ограничивается размером уставного капитала и обеспечивается третьими лицами (эмиссия обеспеченных облигаций).
- Запрещается выпускать ценные бумаги, для того, чтобы пополнить уставный фонд или покрыть убытки.
- Проспект эмиссии обязательно регистрируется в Центральном банке РФ.
Отличие облигаций от вкладов в банках:
- Ликвидность облигаций выше, чем у депозитов в банках. Они интересны портфельным инвесторам и финансовым спекулянтам, следовательно, ими формируется вторичный рынок;
- Вложения в эти ценные бумаги не попадают в систему страхования вкладов. На первый взгляд это является существенным минусом, однако, большинство облигаций (в том числе государственных) считаются менее рисковыми финансовыми инструментами по сравнению с банковскими вкладами. Дефолт возможен лишь при банкротстве государства. В настоящее время вероятность такого развития событий минимальна. Выбирать корпоративные бумаги следует ответственно, взвешивая потенциальные доходы и риски;
- Существует очень много видов облигаций. Это значит, что инвестор может выбрать самые оптимальные инвестиционные инструменты по уровню рисков и прибыльности;
- Доходность большинства облигаций выше процентов банковских вкладов.
Отличие облигаций от акций:
- Облигации являются формой заёмного капитала, акции – формой собственного капитала. Поэтому при банкротстве заёмщика владельцы облигаций будут первыми в очереди на возврат денежных средств.
- Эмитент гарантирует возвращение долга и выплату купонов по облигациям строго в установленный срок. Доходность инвестиций в акции никто не гарантирует, их прибыльность определяет стоимость на фондовых рынках.
- Эмитентами акций являются только акционерные общества, эмитировать облигации могут любые частные и государственные структуры.
Определение
Для многих инвесторов долговые ценными бумагами ассоциируются исключительно с облигациями. Их широкая популярность связана с тем, что большинство из них котируются на фондовой бирже, а значит они доступны для широкого круга инвесторов. Например, любое физическое лицо может стать кредитором для государства, купив любой выпуск ОФЗ.
ОФЗ — облигации федерального займа, гособлигации. Номинальная цена ОФЗ — 1000 рублей. Низкая цена позволяет любому гражданину вложиться в них.
Держателям облигаций полагается прибыль в виде купонного дохода. Этот механизм очень напоминает принцип банковский вкладов с периодической выплатой процентов.
Существуют следующие виды облигаций с вариантами купонных доходов:
- Постоянный (заранее определяется на весь срок действия);
- Переменный (после какой-то выплаты происходит перерасчёт в зависимости от рыночной конъюнктуры);
- Бескупонный (заработок идёт за счёт низкой цены покупки и дальнейшей продажи по высокой);
Купонные выплаты происходят у большинства компаний 2 раза в год. Но некоторые эмитенты платят чаще: раз в квартал и даже ежемесячно. Все гособлигации делают выплаты 2 раза в год.
Пример облигации
Выпуск ОФЗ на 3 года с постоянным купонным доходом 8% годовых и выплатой процентов 2 раза в год.
По истечению времени выпуска (экспирации) эмитент выкупает у держателей весь выпуск по номинальной цене и выплачивает процентный доход. В ходе биржевых торгов стоимость облигаций может быть, как выше, так и ниже номинала.
Облигации выпускаются на разные сроки:
- Краткосрочные (до 3 лет);
- Среднесрочные (от 3 до 10 лет);
- Долгосрочные (от 10 лет);
По мере приближения даты экспирации долгосрочные переходят в класс среднесрочных, а далее и краткосрочных.
Для инвесторов облигации являются хорошим способом зафиксировать доходность на долгий срок. За счёт высокой ликвидности и возможности не потерять накопленные проценты, этот тип долговых ценных бумаг является очень привлекательным.
На последок, ещё пару важных нюансов.
Особенности некоторых выпусков
С одной стороны облигации являются крайне простым вариантом для заработка, но есть кое-какие нюансы, которые стоит изучит. Например, по некоторым выпускам может быть предусмотрена оферта. Это право досрочного выкупа. Существует два вида оферты: принудительная и добровольная. На российском рынке таких ценных бумаг мало
Инвестору стоит обращать внимание на эту возможность. Чаще всего от обратного выкупа выигрывает эмитент
Ещё есть облигации с амортизацией. По заранее известному графику выплачивается часть номинальной стоимости. С одной стороны, это может показаться довольно удобно, но для крупных инвесторов амортизация не является привлекательным моментом. Такие выпуски обычно имеют небольшую премию к доходности (более прибыльны) по сравнению с аналогичными без неё.
Одним из важнейших преимуществ облигаций для инвесторов является высокая ликвидность. Можно продать ценные бумаги в любой момент, не потеряв накопленные проценты.
Отличия от акций
Лучший способ рассказать о том, что такое облигация, простыми словами — провести параллель с другими ценными бумагами. Сделаем это на примере акций.
Акции позволяют приобрести часть бизнеса со всеми вытекающими для инвестора правами. Облигации работают иначе — аналогично банковскому депозиту. То есть, приобретая облигации, вы просто одалживаете эмитенту деньги — приблизительно на тех же условиях, как при открытии депозитного счета в банке.
В отличие от акций, по которым решение о выплате дивидендов всегда остается на усмотрении владельца бизнеса, будущая доходность по облигациям фиксирована и определена заранее. Кроме того, выпуская облигацию, эмитент в обязательном порядке указывает срок ее погашения – дату, когда компания или государство выкупит ценную бумагу у инвестора за ее номинальную стоимость. Если деньги не выплачены в срок, инвестор вправе подать на эмитента в суд.
В случае ликвидации компании-эмитента имущественные права владельцев облигаций удовлетворяются в первую очередь. В этом – их серьезное преимущество перед теми, кто вкладывает деньги в акции.
Во что инвестировать акции или облигации
Приведём таблицу сравния долевых и долговых ценных бумаг.
| Акции | Облигации |
|---|---|
| Бессрочны | Имеют срок действия |
| Потенциально более высокая прибыль | Доходность ограничена |
| Высокая волатильность в цене | Слабо колеблются в цене |
| Цена может упасть и не восстановится | В день погашения цена будет составлять номинал |
Главная идея следующая: акции более доходны, волатильны в цене и рискованны. Облигации менее доходны, волатильны в цене и менее рискованны.
В зависимости от характера инвестора каждый самостоятельно решает: в каких пропорциях инвестировать в акции или облигации, готов ли он нести риски, каковы его горизонты инвестирования.
Оптимальным решением является включение обоих типов этих ценных бумаг в своей портфель. Так советовал легендарный инвестор Бенджамин Грэм (автор книги «Разумный инвестор»), основоположник стоимостного инвестирования.
Выбор между акциями и облигациями во многом зависит от срока инвестирования. Если инвестор хочет забрать деньги в ближайшие 1-2 года с рынка, то покупка акций для него будет схожа с лотерей (повезёт или нет). Поскольку в момент снятия денег рынок может быть в сильной коррекции, поэтому для такого короткого срока вложения лучше все деньги вложить в краткосрочные облигации. Если же срок от 2 лет и больше, то имеет смысл включить часть акции в портфель.
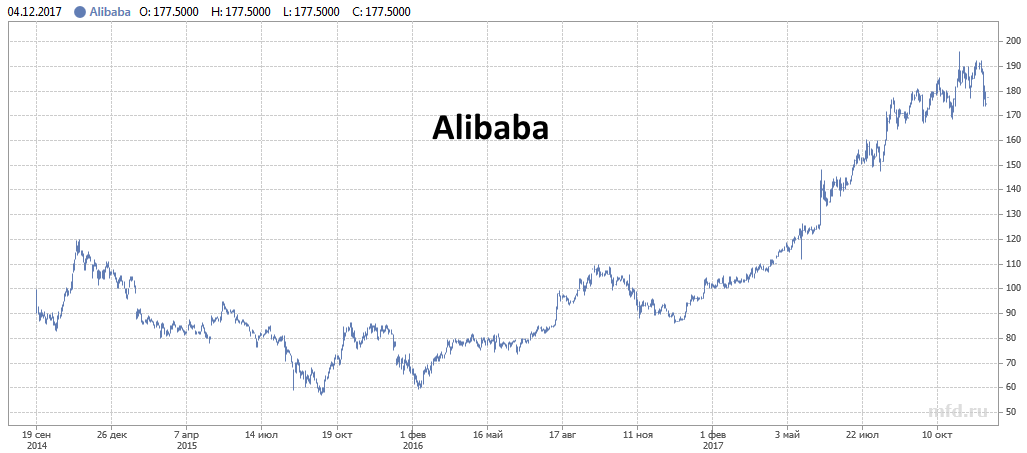
Акции показывают большую доходность, чем облигации на больших горизонтах инвестирования. В краткосрочной перспективе невозможно предсказать их будущую стоимость.
На графике представлен рост $1 инвестированного в акции за 200 лет. За этот срок $1 вырос до $10 млн.

Доходность
Чем надёжнее эмитент, тем ниже будут процент дохода. В России самыми надёжными считаются облигации федерального займа (ОФЗ). Доходность по ним примерно равна текущей ключевой ставке ЦБ 4,25% (решение от 24 июля 2020 года).

У частных компаний ставка доходности повыше, поскольку должна быть премия за риск. Чем меньше размер компании, тем выше будет процент дохода, но и риск банкротства увеличивается. По таким ценным бумагам необходимо платить налог на прибыль по купону. Но лучше этот момент уточнять, поскольку постоянно вводятся нововведения. Все выпуски с 2017 г. не облагается налогом на купонные платежи по всем коммерческим эмитентам. По старым всё остаётся как прежде.
Есть требование к максимальной ставке доходности. Если она превышает ключевую ставку ЦБ более чем на 5 базисных пункта, то за сверхприбыль будет браться налог 35%.
При выборе ценных бумаг стоит обращать внимание на кредитные рейтинги международных агентств. Они подскажут надёжность эмитента
Хотя инвестор самостоятельно может понять свои риски, сравнив доходность и цену разных облигаций.
Примечание:
Самыми надёжными облигациями в мире принято считать американские гособлигации, их зачастую называют трежерис (Treasuries). Их можно купить через ETF на Московской бирже, его тикер FXTB.
Классификация долговых бумаг
Выделяется четыре вида облигаций в зависимости от того, кто их выпускает. Они бывают:
- Государственными. В Российской Федерации это облигации федерального займа (ОФЗ). За их выпуск отвечает правительство.
- Муниципальными либо субфедеральными. Их «производителем» являются органы, управляющие регионами.
- Корпоративными. Их выпуском занимаются фирмы коммерческого характера, к примеру, Газпром. В эту категорию входят и долговые бумаги кредитных учреждений, например, облигации Сбербанка.
- Еврооблигациями. Их номинация осуществляется в валюте (как правило, долларах и евро). Из-за того, что один лот стоит очень много (от 100 тысяч долларов), они практически не представляют интереса для новичков в инвестировании.
Также виды облигаций выделяют и по другим признакам.
По типу обеспечения
Классические (необеспеченные) долговые бумаги позволяют держателю получать прибыль, которая определяется при их выпуске и на момент возврата инвестированных денег. Гарантирует выплаты хорошие рейтинговые показатели и репутация эмитента.
Гарантом, что обязательства будут выполнены, по обеспеченным долговым бумагам выступает залог, поручительство, гарантия банка, государства, муниципалитета.
По срочности
Выпуск срочных долговых бумаг производится на конкретный период, составляющий несколько лет, по завершении которого происходит возврат номинала конечному держателю.
Бессрочные выпускают на неопределенный срок. При этом создавшая их компания имеет право на выкуп таких билетов при возникновении заранее выставленных условий.
По возможности конвертирования в иные активы
Конвертируемые билеты позволяют произвести их обмен на установленное число иных ценных бумаг предприятия. Согласно законодательству РФ возможен их обмен на долговые документы, у которых другие права, а также на обычные либо привилегированные акции. С неконвертируемыми так не получится.
По формату доходных выплат
Выделяют два вида долговых активов: они бывают купонными (процентными) и дисконтными. По первым выплачивают купонный доход как установленный процент к номиналу. По дисконтным происходит определение всей возможной прибыли как разности номинала и ее цены при покупке. Размещение бумаг такого типа на рынке осуществляется по стоимости меньше номинальной.
По виду процентного дохода
Процентный доход, получаемый держателем, может быть:
- постоянным;
- фиксированным;
- переменным (плавающим);
- амортизационным.
В первом варианте он известен сразу и остается постоянным весь период действия долговой бумаги. Во втором он также устанавливается сразу, но разнится в зависимости от купонного периода.
Если доход плавающий, возможно изменение его уровня соответственно установленным правилам в течение всего времени действия бумаги. При этом его величина может:
- состоять из зафиксированной по условиям выпуска части и незафиксированной, зависящей от рыночной ставки, прогнозируемого инфляционного уровня;
- равняться выбранному проценту на рынке;
- соответствовать процентному приросту рыночной цене какого-нибудь товара.
По амортизационным инвестициям возврат номинальной суммы идет частями, что прописывается при размещении. Выплата купонных платежей производится к оставшемуся номиналу.