Образец договора купли-продажи квартиры по ипотеке сбербанка
Содержание:
- Составляем расписку
- Поиск покупателя для ипотечной недвижимости
- Договор купли-продажи квартиры с обременением ипотекой образец 2021 скачать бесплатно типовой бланк пример форма
- Ипотечный договор Сбербанка: основные условия
- Порядок регистрации недвижимости
- Оценка объекта недвижимости
- Документы для оформления
- Регистрация ипотечного соглашения
- Шаг 1. Сообщить в банк
- Ипотека на вторичное жилье
- Особенности и возможные ошибки документа
- Доступные программы
Составляем расписку
Если одна сторона передает денежные средства в счет будущей покупки, тот, кто их получает должен написать расписку об их получении. У документа нет установленной законодательно формы, но есть требования к содержанию.
В расписке необходимо указать:
- название;
- личные данные сторон сделки;
- цену, по которой приобретается жилплощадь (с учетом кадастровой и рыночной стоимости);
- дату передачи денежных средств, цели и основания их получения;
- факт их получения;
- дату подписания основного соглашения о купле-продаже;
- характеристику предмета сделки – точный адрес, реквизиты документов, подтверждающих права на объект недвижимости;
- условия возврата финансовых средств (если сделка не состоится по вине продавца);
- факт включения передаваемой суммы в общую стоимость покупки (или первоначального взноса при ипотеке).
Расписка утверждается подписями сторон. Для получения юридической силы достаточно присутствия самих участников сделки, но желательно пригласить двух свидетелей, которые в случае необходимости подтвердят факт передачи денежных средств.
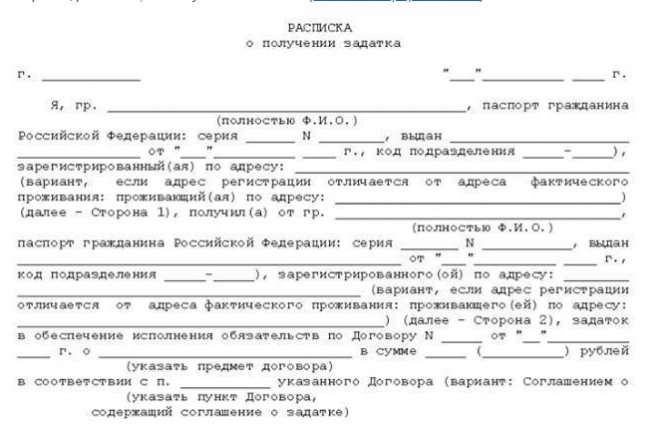
Финансы передаются сразу после подписания расписки, продавец должен удостовериться, что он получил полную сумму сразу на месте. При пересчете присутствуют свидетели.
Поиск покупателя для ипотечной недвижимости
К поиску потенциального покупателя целесообразно перейти после проведённой оценки жилья. Продавцу следует определиться, как продавать квартиру по ипотеке, выбрав один из следующих способов:
- Самостоятельный поиск покупателя. Выбор данного способа предполагает размещение объявлений в средствах массовой информации и на специальных сайтах.
- Поиск при помощи агентства недвижимости или частного риелтора. Этот метод позволит сэкономить время, прибегнув к услугам посредников, однако расстаться с денежными средствами, составляющими порядка 2-5 % от стоимости реализуемого объекта.
Вне зависимости от выбранного способа продажи важным моментом, служащим для дальнейшей заинтересованности покупателя в приобретении является фактический осмотр квартиры
Услуги профессионалов помогут представить объект в выгодном свете, учитывая наиболее выигрышное время суток для демонстрации, акцентировать внимание на достоинствах и замаскировать недостатки.. Если жильё реализуется вместе с техникой и мебелью, то необходимо составить опись, присвоив имущественным ценностям инвентарные номера
Если жильё реализуется вместе с техникой и мебелью, то необходимо составить опись, присвоив имущественным ценностям инвентарные номера.
Договор купли-продажи квартиры с обременением ипотекой образец 2021 скачать бесплатно типовой бланк пример форма
купли-продажи квартиры с обременением
г. _____________________ «____» _____________ 20__ г.
Граждане ____________________________ (паспорт серия ______, номер _______, выдан _______________________, «___»_________20___года), «___»_______20___года рождения, проживающий по адресу: _________________________________, и ______________________ (паспорт: серия _______, номер ________, выдан _____________,«__»______20___года), «___»________20____ года рождения, проживающая по адресу:____________
___________________________________, состоящие в зарегистрированном браке (свидетельство о заключении брака серия ______, №______ от «___»_________ 20____года, выдано____________) именуемые в дальнейшем «ПОКУПАТЕЛЬ», с одной стороны, и гражданин _______________________ (паспорт: серия _______, номер ________, выдан _____________________, «__»______20___года), «___»_______20____ года рождения, проживающий по адресу: _______________________, именуемый в дальнейшем «ПРОДАВЕЦ», со второй стороны, и __________________,
________________________________________________, именуемое в дальнейшем «ЗАЛОГОДЕРЖАТЕЛЬ», в лице _____________________ (должность, ф. и.о. полностью), действующего на основании __________________________, с третьей стороны, заключили настоящий Договор о нижеследующем:
1. Предмет договора
1.1. ПРОДАВЕЦ продает, а ПОКУПАТЕЛЬ покупает в собственность (общую совместную или общую долевую собственность) на условиях, предусмотренных настоящим договором жилое помещение — квартиру, состоящую из _____ (________) комнат, общей площадью _________(_________) квадратных метров, жилой площадью _________(_________) квадратных метров, расположенную на _____ этаже _____ этажного дома находящегося по адресу: индекс _______, субъект федерации _____________________, населенный пункт ____________, улица (проспект и пр.)__________, дом ____, корпус (строение) __, квартира ____, (именуемая в дальнейшем КВАРТИРА).
1.2. Приобретаемая КВАРТИРА принадлежит ПРОДАВЦУ на праве (варианты — общей совместной, общей долевой) собственности согласно свидетельству о _______________________ №___ от «____»________20___года (либо иной документ, подтверждающий право собственности), выданному __________________ от «____»_________20___года на основании Договора ________________ № _____ от «__» ____________ ___ г., зарегистрированного_____________________________________________________ за № __________ от «__» ______________ ___ года; инвентаризационный номер КВАРТИРЫ ____________.
1.3. ПРОДАВЕЦ информирует ПОКУПАТЕЛЯ, что на КВАРТИРУ зарегистрировано обременение в виде ипотеки в пользу ЗАЛОГОДЕРЖАТЕЛЯ на основании Договора об ипотеке/ Договора о последующей ипотеке № __ от «__»______ ____ года, зарегистрированной __________________________ за № _____________ от «__» _______ ____года (далее – Договор об ипотеке), в обеспечение исполнения обязательств по Договору займа № __ от «__» _________ ____ года (далее – Договор займа), заключенного между ЗАЛОГОДЕРЖАТЕЛЕМ в качестве Займодавца и гр. ________ и гр. __________ в качестве Заемщиков.
Ипотечный договор Сбербанка: основные условия
Типовой договор Сбербанка по ипотеке содержит следующие пункты:
- Предмет договора (указание всех индивидуально-определенных признаков жилплощади):
- Тип объекта (квартира, частный дом);
- Площадь;
- Этажность;
- Адрес;
- Кадастровый номер;
- Состояние;
- Вид материала постройки (кирпич, панели, брус);
- Сведения о правомочиях на квартиру со стороны прежнего собственника (продавца):
- Гарантии, что продавец распоряжается объектом на праве собственности;
- Объект освобожден от прав третьих лиц;
- Объект не находится в залоге и аресте;
- Порядок передачи недвижимого объекта:
- После перечисления средств на расчетный счет продавца;
- После введения дома в эксплуатацию;
- После переоформления правоустанавливающих документов и подписания акта-приема передачи;
- Условия о закладной на недвижимость (залог на объект, как правило, оформляется на весь срок кредитования);
- Порядок проведения расчетов заемщика с банком:
- В каком виде предоставляются заемные средства (в наличной или безналичной форме);
- Вид платежей (аннуитетные или дифференцированные);
- Дата, до которой должен производиться расчет или автоматическое списание;
- Условия о досрочном погашении;
- Права и обязанности контрагентов;
- Ответственность за нарушение или неисполнение условий соглашения;
- Срок предоставления займа;
- Дополнительные условия:
- Порядок внесения изменений;
- Условия изменения договора в одностороннем порядке;
- Ситуации форс-мажор;
- Сведения о заемщике и кредиторе;
- Подпись, дата.
Скачать типовой договор ипотеки Сбербанка
Порядок регистрации недвижимости
В качестве заключительного этапа в процессе совершения сделки выступает госрегистрация договора. Сделать это можно подав документы в Росреестр, но удобней и быстрее будет через МФЦ («Мои документы»), там это займёт 7 дней, тогда как в Росреестре — 9 дней. При этом стоит помнить, что МФЦ — посредник между гражданами и Росреестром. Работники МФЦ не проводят правовую проверку, а только принимают бумаги на регистрацию. Таким образом, существует риск того, что неграмотно заполненные бумаги попадут в Росреестр и приведут к задержке регистрации или вовсе к отказу от неё.
При обращении в МФЦ с целью регистрации договора нужно подать документы:
- копии паспортов сторон сделки;
- копии документов на недвижимость;
- разрешение супруга на сделку продажи;
- разрешение от органов опеки;
- чек, подтверждающий оплату госпошлины.
При подаче документации участники сделки получают расписку, где указаны принятые бумаги. При отсутствии какого-либо документа, МФЦ даст знать сторонам и попросит её подать. Поводом для отказа в приёме документации в МФЦ может стать только отсутствие паспорта. Однако приём документации не значит, что сделка точно пройдёт процедуру регистрации.
Как правило, серьёзных проблем не возникает, но будет лучше всё же дождаться произведения окончательного расчёта после того, когда необходимые бумаги для подтверждения владельческих прав окажутся на руках у продавца.
Об авторе
Валерий Исаев
Валерий Исаев окончил Московский государственный юридический институт. За годы работы в адвокатской сфере провел множество успешных гражданских и уголовных дел в судах различной юрисдикции. Большой опыт в юридической помощи гражданам в различных областях.
Оценка объекта недвижимости
Определение реальной рыночной стоимости важно для всех участников сделки, но первостепенно значимо для продавца при продаже квартиры в ипотеку. Этому существует простое объяснение – коммерческие учреждения, занимающиеся ипотечным кредитованием, имеют собственную службу, занимающуюся как проверкой объектов обеспечения, так и их непосредственной оценкой
При завышении банк просто откажет в финансировании, а явное занижение ударит «по карману» продавца.
Самостоятельная оценка
Если кредитная организация не настаивает на отчёте, выполненном профессиональными оценщиками, то продавец может самостоятельно оценить объект недвижимости для продажи квартиры на вторичном рынке по ипотеке. В качестве источников информации можно использовать:
- данные на Интернет-ресурсах о продаже сопоставимого жилья;
- сведения, полученные от лиц, купивших или продавших аналогичные объекты.
Изучив вторичный рынок, можно ввести поправочные коэффициенты в зависимости от качественных характеристик (наличие капитального ремонта, замена сантехники и т.д.), влияющих на стоимостной показатель, и оценить в среднем квадратный метр с учётом этажности, года постройки и инфраструктуры. Полученное значение арифметически умножается на метраж квартиры и выводится оценочная стоимость.
Оценка экспертов
Несмотря на платность услуги, экспертная оценка, выполненная лицензированными оценщиками, придаёт значимости при продаже квартиры через ипотеку в глазах кредитного учреждения и снимает вопросы о возможности торга у покупателя. Алгоритм проведения включает:
- Поиск оценщика. Рекомендуется отдавать предпочтение компаниям, имеющим положительное реноме на рынке оценки недвижимости и пользующимся доверием конкретного банка, так как происходит продажа квартиры по ипотеке при участии кредитной организации, осуществляющей финансирование или дающей одобрение на смену залогодателя.
- Заключение договора с оценщиком. В документе фиксируется стоимость, время проведения, порядок оплаты и предоставления результата.
- Получение отчёта. Процедура продажи квартиры по ипотеке может предусматривать непосредственно передачу отчёта кредитному учреждению или продавцу для самостоятельного вручения.
Процесс в общей сложности занимает неделю. К отчёту прикладываются фотографии объекта, требующие выезда оценщика. Аккредитованные в банке компании могут составить документ по определённому шаблону с непосредственным представлением в финансовую организацию.
Документы для оформления

Важно! Для заключения сделки купли-продажи по ипотеке продавец сдает в банк такую документацию:
- паспорта граждан, которые являются собственниками данного жилого объекта, даже если они там не проживают;
- кадастровый паспорт объекта продажи. Банки требуют, чтобы паспорт был изготовлен не позже, чем за 5 лет до настоящей сделки. То есть, если паспорт получен намного раньше, лучше его обновить. Стоимость этой услуги в БТИ приблизительно от 1 до 2 тысяч рублей;
- техпаспорт. Сроки документа такие же, как и у кадастрового паспорта, если его нужно обновить. Получить документ можно в БТИ;
- разрешение на перепланировку жилья. Когда в квартире делают перепланировку, на нее берется специальное разрешение. Если такого разрешения нет, а изменения в плане квартиры произошли, необходимо их узаконить. Так как план квартиры после ремонта меняется, потребуется обновить и кадастровый паспорт;
- выписка из единого реестра. Такой выпиской заменили свидетельство о регистрации права собственности, оно не выдается с 2016 года. Чтобы получить выписку, можно обратиться в Росреестр или в МФЦ. Срок действия выписки – 5 дней. Поэтому заказывать ее нужно непосредственно перед обращением с пакетом документов в банк. Кстати, при получении выписки придется оплатить госпошлину в размере 200 рублей;
- Правоустанавливающие бумаги. Речь идет о документах, на основании которых продавец получил право владеть объектом. Это может быть: договор купли-продажи, документ о приватизации, завещание, дарственная, прочее;
- оценка стоимости недвижимого объекта. Обычно этим занимается сам покупатель. То есть он не только заказывает услугу, но и оплачивает ее. В том случае, когда продавец предлагает совсем другую стоимость, он сам заказывает эту оценку. Без этой бумаги пакет документов будет неполным, и банк его не примет, так как он должен знать рыночную стоимость объекта, который берется в залог;
- справка о количестве членов семьи продавца. В ней уточняется, кто живет в данной квартире. Так можно проверить, не зарегистрированы ли в квартире граждане, которые считаются пропавшими без вести, лица, находящиеся в местах лишения свободы, прочее. То есть это те граждане, которые по возвращении могут опротестовать сделку.
Подготовка документации требует терпения и выносливости. Кроме этого, внимательно изучайте бумаги, которые получаете в различных организациях, так как никто не застрахован от ошибок.
ВНИМАНИЕ! Посмотрите заполненный образец согласия супруга на продажу квартиры:


Внимание!
Зачем банкам нужно столько документов от продавца жилья?
Эта необходимость вызвана тем, что они хотят себя обезопасить от нечистой сделки. Кстати, такая документация понадобится при заключении сделки купли-продажи и без участия кредитных денег. Так что подобной процедуры не избежать.
Кроме названных выше бумаг, банк может затребовать:

- разрешение органов опеки и попечительства на продажу квартиры. Это требуется в том случае, когда в квартире прописаны несовершеннолетние дети или недееспособные лица;
- постановление суда о признании гражданина, являющегося одним из владельцев жилья, пропавшим без вести;
- разрешение, полученное от соседей. Оно потребуется в случае, когда речь идет о коммунальной квартире или жилье в МЖК. Дело в том, что соседи в коммунальном жилье имеют приоритетное право на выкуп жилья, находящегося по соседству;
- справку от нотариуса, в которой подтверждается, что умерший владелец не имел иных наследников. Такая бумага необходима при продаже квартиры, полученной по наследству (продажа осуществляется в период, когда после смерти владельца не прошло и года);
- согласие супруга на продажу. Согласие потребуется, если супруг продавца не является одним из владельцев жилья.
Кроме всего прочего, покупателю желательно ознакомиться со справкой, подтверждающей отсутствие долгов по квартплате (выдается коммунальными службами). Хотя указанные справки не требуются для предъявления банку или для подписания соглашения.
Посмотрите видео. Как взять ипотеку в квартиру и не пожалеть?
Регистрация ипотечного соглашения
Законодательную базу для этой процедуры составляет Закон «Об ипотеке». В нем прописаны временные рамки и порядок проведения регистрации.
Сроки и порядок проведения процедуры
Государственные органы зарегистрируют договор ипотечного кредитования в течение:
- 15 дней – для земельных участков;
- 5 дней – для объектом недвижимости.
Покупатель обязан уплатить госпошлину за регистрацию договора ипотеки. Льготные условия для совершения этой операции предусмотрены для определенных категорий заемщиков (военнослужащих и работников бюджетной сферы). На обычных условиях плата за регистрацию договора составит:
- 1 тыс. рублей – для физических лиц;
- 4 тыс. рублей – для юридических лиц.
Процедура проводится в следующей последовательности:
- Стороны подают совместное заявление в региональное подразделение Росреестра и прилагают необходимые документы: договор ипотеки, кредитное соглашение, квитанцию об уплате госпошлины, закладную на имущество (при наличии). В ряде случаев могут потребоваться дополнительные документы, вроде нотариально заверенного согласия супруга на продажу недвижимости
- Стороны ожидают, пока уполномоченный представитель Росреестра проверит документы и поставит печать на закладной и ипотечном договоре.
На этом процедура регистрации считается оконченной. Ее результатом становится оформление права собственности на кредитуемое жилье.
Регистрация дополнительного соглашения к ипотечному договору
В ряде случаев к договору ипотечного кредитования принимаются изменения и дополнения. Они оформляются так же, как и основной документ. Новые положения подлежат такой же регистрации в Росреестре, иначе сделка будет признана недействительной.
Процедура проводится регистрационное палатой сразу после подписания документов с внесенными изменениями и дополнениями. Сроки такие же: 5 дней для объектов недвижимости и 15 дней для земельных участков.
Юридическую поддержку и полное сопровождение от выбора квартиры до ее регистрации в государственных органах осуществляют специальные компании. Если нет желания возиться с составлением документов и прочей бумажной волокитой, можно воспользоваться услугами специалистов. В обратном случае лучше заранее ознакомиться с законодательной базой и основными положениями по проведению сделки как с продавцом жилья, так и с банком-кредитором.
Шаг 1. Сообщить в банк
Если вы решили продать свою квартиру, следует сообщить об этом в банк и получить согласие.
Так, в ВТБ заёмщику нужно подать соответствующее заявление и приложить копии паспортов заёмщика и покупателя, правоподтверждающего документа (например, договора купли-продажи — прим. Сравни.ру) и договора о покупке заёмщиком объекта недвижимости. «Банк даёт возможность продать залоговый объект, если в результате сделки ипотечный кредит будет полностью погашен. Ипотека должна быть погашена перед регистрацией договора купли-продажи»,— отмечает пресс-служба ВТБ.
Росбанк Дом» также не накладывает запрета на продажу. «Однако из-за наличия обременения продавец (заёмщик банка) не может продать квартиру до погашения кредита или получения согласия банка», — замечает Светлана Ременюк. При этом кредитная организация может настоять на погашении кредита до сделки. Эксперт рекомендует обращаться в банк для уточнения возможности продажи, условий выхода на сделку и погашения кредита. В Росбанке, например, есть подразделение, которое рассматривает подобные обращения, подробно информирует клиентов о всех деталях.
Ипотека на вторичное жилье
Современный рынок б/у недвижимости может похвастаться значительными преимуществами, в особенности, в условиях жилищного кредитования. Рассмотрим основные плюсы покупки б/у квартиры или дома:
- заемщику предоставляется уникальный шанс заселиться сразу после оформления кредитного договора;
- размер переплаты намного ниже, чем при приобретении жилья в новостройках;
- вторичное имущество имеет меньшую стоимость, по сравнению с новой недвижимостью;
- возможность получить от Сбербанка выгодные условия кредита для покупки собственной жилплощади.
Как правило, ипотека выдается для приобретения имущества. Клиент может купить на средства банка квартиру либо частный дом с земельным участком.
Чтобы принять участие в такой программе, необходимо знать об основных условиях:
- допустимая величина жилищного кредита — от 300 000 руб. до 15 млн. руб. для жителей городов Москвы и Санкт-Петербурга, а также кредит в 8 млн. руб. для лиц, место жительство которых находится в других субъектах федерации;
- максимальный период кредитования по ипотеке — до 30 лет;
- вступительный взнос не меньше 15%;
- размер процентной ставки при ипотеке на вторичную недвижимость находится в пределах от 7,3% до 10,1%.

Следует акцентировать внимание на условия, благодаря которым есть шанс снизить переплату:
- Заемщик сможет найти подходящий объект недвижимости на сервисе Дом Клик от Сбербанка, проходящий по акции «Скидка 0,3%». На данное снижение ставки заемщик может полагаться при приобретении жилплощади с применением функций данного сервера.
- Снижение процента на 0,5% будет активно в отношении заемщиков, которые являются зарплатными или пенсионными клиентами Сбербанка.
- Если клиент сможет предоставить в банк справку о доходе по форме банковского учреждения, ему снизят ставку на 0,3%.
- При наличии факта оформления личной страховки через компанию Сбербанка переплата по ипотеке сокращается в автоматическом порядке на 1%.
- Если право собственности зарегистрировано электронным способом, ставка по кредиту будет снижена на 0,1%.
- Если супруг/супруга находятся в возрасте до 35 лет, процент сокращается на 0,4%. Аналогичное снижение переплаты гарантировано, если вступительный взнос по ипотеке равен более 20%.
- Согласно статистике Сбербанка, физические лица оформляют залоговые кредиты на вторичное имущество намного чаще, по сравнению с первичным рынком. Это достаточно выгодно для обеих сторон сделки. Если клиент подходит банку по всем требованиям, получить одобрение по заявке довольно просто.
Особенности и возможные ошибки документа
Во время оформления соглашения при приобретении квартир, учитываются многочисленные нюансы. Всем сторонам нужно быть внимательными при составлении и подписании документов
Есть несколько моментов, которые важно помнить, чтобы не допустить ошибок при заключении соглашения купли продажи квартиры:
- Оптимальный порядок расчетов. Заранее оговариваются моменты с дополнительными расчетами по ипотечной сделке. Дело в том, что при произведении платежей в банке могут взиматься комиссионные сборы;
- Сроки передачи такой недвижимости, как квартира в рамках ипотечного соглашения. В документе прописывается дата, когда жилье будет передано финансовому учреждению в качестве обеспечения по кредиту. Если в жилье прописаны другие лица, то необходимо указать даты, когда они будут выписаны. В противном случае имущество не может быть передано в собственность покупателя после покупки;
- Проверка внесенной в документ информации. После подписания бумага проходит процедуру государственной проверки. И стоит отметить, что если в ней появятся какие либо ошибки, то она не пройдет ее. Во время подписания сторонами документ перечитывается на несколько раз. Именно это советуют делать юристы с большим опытом работы.
Доступные программы
Так, своим клиентам крупнейший российский банк предлагает расширенный ассортимент ипотечных программ.
Учтите! Ипотечная программа с государственной поддержкой:
- минимальный порог по сумме – 300 тысяч, максимальный, в зависимости от региона, — 3-8 млн.руб.;
- ставка в 11.4 %;
- начальный взнос – 20% от суммы займа;
- кредитный период от года до 30 лет;
- основное преимущество программы – средства предоставляют как на готовое, так и на строящееся жилье.
Приобрести готовое жилье в рамках данной программы можно на следующих условиях:
- сумма займа – от 300 тысяч;
- ставка – 12.5%;
- первый взнос – 20% от размера займа;
- сроки возврата до 30 лет;
- ключевое условие: приобретение готового жилья на вторичном рынке.
Запомните! Приобретение строящихся объектов в рамках данной программы возможно на следующих условиях:
- сумма займа – минимум – 300 тысяч, максимум – от 8 до 15 млн. руб.;
- ставка варьируется, исходя из суммы займа и первого взноса и срока, в диапазоне от 14 до15%;
- первый взнос равен 15%;
- срок предоставления кредита — до 30 лет;
- кредитные средства допускается вносить в счет строительства жилья.
Ипотека с материнским капиталом предоставляется на следующих условиях:
- сумма займа стартует с 300 тысяч;
- ставка по программе — 12.5%;
- 20% — начальный взнос;
- 30 лет для возврата кредитных средств;
- особенности: маткапитал можно внести в качестве первого взноса или его составной части в рамках программ по приобретению готового или строящегося объектов.
Внимание! Военная ипотечная программа:
- предлагаемая сумма — до 1,9 млн. руб.;
- ставка по программе – 12.5%;
- срок возврата кредита – 15лет;
- особенностью программы является лишь тот момент, что кредит предоставляется военнослужащим, в соответствии с законом имеющим на него право.
В рамках всех вышеописанных программ средства выдаются только в российской валюте. Кредиты в долларах или евро не предусмотрены.
Ипотека для многодетных семей в 2018 году по новым законам.