Как оформить сделку купли-продажи недвижимости онлайн: процедура, стоимость, сроки
Содержание:
- Кому и что доказывать правом собственности на квартиру
- Госпошлина за электронную регистрацию и другие расходы
- Плюсы и минусы электронной регистрации
- Плюсы и минусы электронной регистрации сделки
- В каких случаях нужна регистрация права собственности
- НОВОЕ В ЗАКОНОДАТЕЛЬСТВЕ ОБ ЭП
- Какие документы нужны, чтобы воспользоваться электронной регистрацией
- Преимущества и недостатки
- Процесс регистрации
- Преимущества и недостатки
Кому и что доказывать правом собственности на квартиру
Свидетельства о государственной регистрации права сейчас не выдаются. Права подтверждаются только наличием записи об этом в ЕГРН. Запись подтверждается выпиской из реестра.
Кому и зачем такая выписка бывает нужна: если квартира не зарегистрирована, нельзя ее будет продать, завещать или подарить.
Право собственности на квартиру пригодится во всех случаях, когда нужно доказать, что собственность принадлежит именно вам. Например, его может запросить управляющая компания для заочного голосования на общем собрании – чтобы было подтверждение, что важные вопросы решает собственник.
Госпошлина за электронную регистрацию и другие расходы
Электронная регистрация недвижимости – услуга платная. Стоимость зависит от того, каким образом вы планируете подавать документы.
| Вид расходов | Стоимость | Когда требуется |
| Госпошлина | 2 000 рублей для физических лиц 22 000 рублей для юридических лиц | Оплачивается всегда. Может оплатить только одна сторона сделки или обе в долях |
| Вознаграждение банку | До 15 000 рублей | Если оформляется ипотека, и стороны хотят воспользоваться помощью менеджера |
| Вознаграждение нотариусу | Зависит от суммы сделки | Оплачивается только удостоверение сделки, сама подача документов – бесплатная |
| Выпуск УКЭП | Около 5 000 рублей | Обязателен, если вы подаете документы самостоятельно через портал Росреестра |
| Нотариальное согласие супруга | До 2 000 рублей | Если продавец или покупатель состоит в браке |
Плюсы и минусы электронной регистрации
Покупка жилья по ипотечному займу — не легкая процедура. Ведь кредит на жилье – это заем достаточно больших сумм. К тому же часто идет речь о залоге перед банком, которым обычно выступает покупаемый дом или квартира, поэтому необходимо оформить закладную вместе с ипотечным договором.
Именно поэтому пользователи банка теперь имеют больше возможностей и плюсов:
- Продать или купить имущество можно из любой точки страны.
- Бесконечные походы по различным организациям отменяются. Для подачи документов достаточно прийти в кредитный отдел, загрузить через компьютер документы и ожидать окончания процесса.
- С точки зрения банка отсутствие скопления людей в очередях тоже является плюсом.
- Вся готовая документация будет ждать на электронной почте.
- Оформить сделку дистанционно можно не только тем, у кого имеются ипотечные займы, но и тем, кто берет недвижимость за наличный расчет.
- Пользователям онлайн-сервиса предоставляется личный менеджер, который проконсультирует по любому вопросу.
- Быстрое решение всех вопросов.
- Снижение государственной пошлины на 1400р.
- Сниженный процент по ипотечному кредитованию. Для клиентов, пользующихся электронной регистрацией ипотеки в Сбербанке, процентная ставка по кредиту ниже на 0,1%.
- На первых этапах процедуры отказаться от сделки можно в любой момент.

Любая система несовершенна. А та, которая еще достаточно новая и все еще находится в разработке, может иметь достаточно минусов:
- Если покупатель приобретает квартиру у продавца, который в свою очередь приобрел данное жилье ранее 1998 года, то регистрация прав при электронном оформлении сделки недоступна. Такие процедуры проходят только в бумажном виде.
- Если продается не вся квартира, а только комната или несколько комнат, то пользование онлайн-сервисом также не проходит.
- Электронные документы могут создать трудности в получении каких-либо справок из различных государственных органов, которые вправе отказать в их выдаче.
- Цена услуги, за которую платит покупатель, немалая. Заплатить за данную процедуру придется от 7 000 до 10 000 рублей.
Не смотря на все перечисленные минусы, такая регистрация пользуется большим спросом у клиентов Сбербанка. Пользоваться данной услугой легче, чем может показаться. В подавляющем большинстве отзывы людей, которые уже имели дело с этой процедурой, положительные. Людям нравится удобство и быстрота обслуживания.
К тому же данное оформление можно дополнить, подключив к нему услугу «Безопасные расчеты». Открывается специальный счет в банке, на который и переводит деньги тот, кто покупает недвижимость. Это может быть как кредитная, так и личная сумма. Эти средства переводятся продавцу после подтверждения покупателем права на собственность через Гос.реестр. В случае, если сделка не состоялась, или был отказ от нее, денежные средства, лежащие на счету в банке, возвращаются покупателю. Это дает возможность подстраховки на случай чрезвычайных ситуаций, защищает от мошенников и дарит спокойствие клиентам Сбербанка. Покупателю не нужно иметь на руках наличку. Продавцу не нужно посещать офис банка за получением денег. Услуга «Безопасные расчеты» как никакая другая подходит для подобных электронных регистраций недвижимости.
Если клиент принял решение воспользоваться онлайн-сервисом для оформления сделки, то самым лучшим вариантом будет — приехать в отделение банка для уточнения всех деталей. Упрощенная процедура длится минимальное количество времени, людям больше не приходится ждать несколько недель до готовности всех бумаг. Система применяется относительно самых часто встречающихся видов купли и продажи жилья. Если подать заявку в понедельник, то в пятницу можно уже получить комплект документов, подтверждающий переход права владения недвижимостью.
Плюсы и минусы электронной регистрации сделки
Плюсы
Значительным преимуществом такого оформления процедуры является то высокая оперативность. Экономия времени позволяет многим гражданам совершать сделки с недвижимостью, не выходя из дома.
Еще одним весомым преимуществом является значительное снижение процента по ипотеке в Сбербанке при электронной регистрации сделки. Процентная ставка снижается на 0,5-0,7%.
Отсутствие административных барьеров и человеческого фактора – это огромное преимущество для многих жителей страны.
Застройщикам электронная регистрация удобна еще и потому, что при оформлении большого количества сделок через интернет экономится масса времени и денежных средств.
Еще один из плюсов — при регистрации сделки, участники которой находятся в разных регионах, не нужно никуда ездить.
Минусы
Конечно, система отработана не до конца и имеет некоторые минусы. Оплатить госпошлину можно не в каждом банке РФ. Программа электронной регистрации недвижимости на сегодняшний момент доступна только в 110 городах России.
Многие люди переживают о том, что не получат привычные сертификаты собственности на квартиру на руки и сомневаются в подлинности электронных бумаг. Стоит заметить, что никакое привычное свидетельство на руки не выдается сейчас и в МФЦ, их просто отменили с 15 июля 2021 года. На данный момент единственным доказательством права собственности является соответсвующая запись в Росреестре, а документальным подтверждением — выписка из ЕГРН, которая действительна в течение месяца.
Также в числе недостатков — не отлаженная работа с подобными документами в налоговой (при возврате налогового вычета) и других инстанций. Однако, это временное явление.
Также среди минусов электронная регистрация сделки можно найти упоминания клиентов Сбербанка о том, что указанные сроки не всегда соответствуют действительности и могут быть значительно увеличены (вполть до полумесяца-месяца). При этом, найти человека, ответственного за ведение данной процедуры в банке, не всегда представляется возможным, так как финансовые организации не разглашают сведения о сотрудниках и не сообщают их телефоны.
Электронная регистрация сделки с недвижимостью через Сбербанк сегодня — это не до конца проработанная процедура, которая пока не имеет четко разграниченных зон ответственности. Могут возникнуть технические неполадки разного характера: например, когда документы задерживаются или несвоевременно поступают банковским работникам и другим участникам сделки.
Однако многие люди, воспользовавшиеся услугой отмечают, что процедура прошла без обозначенных выше возможных проблем, да и эксперты говорят о том, что риски при электронной регистрацией сделок в Сбербанке минимальны.
В каких случаях нужна регистрация права собственности
Самые распространенные случаи, когда требуется регистрация права собственности на квартиру: покупка (ст. 551, 558 ГК РФ), мена (обмен) (ст. 567 ГК РФ), дарение (п. 3 ст. 574 ГК РФ), наследование. В этих случаях совершается государственная регистрация и самой сделки, и прав по этой сделке.
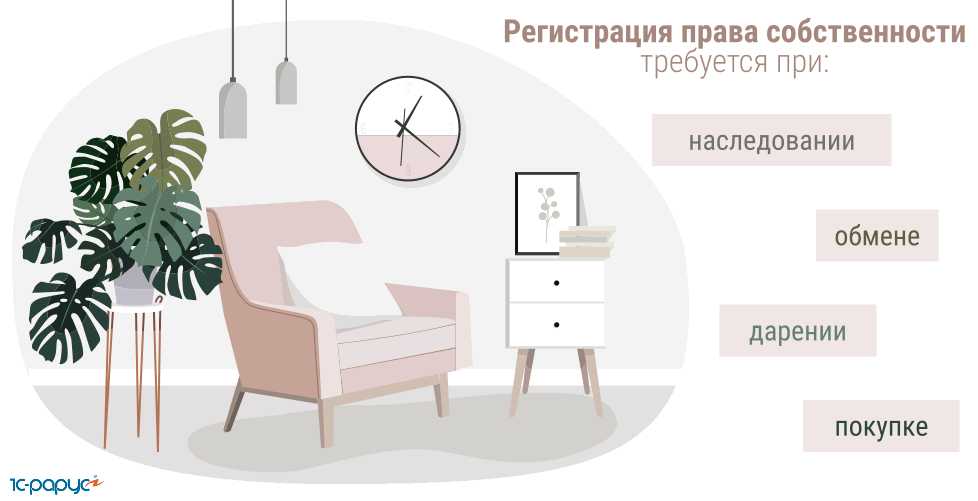

Регистрации подлежат сделки с договорами:
-
по ипотеке (ст. 339 Гражданского кодекса);
-
по продаже жилого дома, квартиры или их частей, предприятия (п. 2 ст. 558 и п. 3 ст. 560 Гражданского кодекса);
-
дарения (п. 3 ст. 574 Гражданского кодекса);
-
ренты (ст. 584 Гражданского кодекса);
-
пожизненного содержания с иждивением (ст. 601 Гражданского кодекса);
-
аренды недвижимого имущества (п. 2 ст. 609 и п. 2 ст. 651 Гражданского кодекса);
-
аренды предприятия и передаче недвижимости в доверительное управление (п. 2 ст. 658 и п. 2 ст. 1017 Гражданского кодекса).
Государственная регистрация не требуется при договорах:
-
найма жилого помещения – коммерческого или социального;
-
безвозмездного пользования недвижимостью (исключение – пользование земельными участками сроком более 1 года);
-
аренды зданий и сооружений сроком менее 1 года.
НОВОЕ В ЗАКОНОДАТЕЛЬСТВЕ ОБ ЭП
В конце декабря 2019 года в связи с совершенствованием регулирования в сфере ЭП Госдума приняла в третьем чтении законопроект № 747528-7 «О внесении изменений в Федеральный закон «Об электронной подписи» и статью 1 Федерального закона «О защите прав юридических лиц и индивидуальных предпринимателей при осуществлении государственного контроля (надзора) и муниципального контроля»» (далее – законопроект № 747528-7), который направлен на создание более безопасной цифровой среды. На момент публикации статьи законопроект одобрен Советом Федерации и направлен на подпись Президенту России. Это значит, что текст предлагаемых поправок сформирован окончательно. Проанализируем, какие изменения нас ожидают с 01.07.2020.
Изменение 1: все участники электронного взаимодействия будут признавать усиленную квалифицированную ЭП
Сейчас каждая структура устанавливает свои требования к содержанию сертификата ключа проверки ЭП. Организациям это не очень удобно, поскольку на разных порталах нужно получать свой вариант. Законопроект устраняет этот недостаток: теперь во всех информационных системах будет признаваться единая усиленная квалифицированная ЭП.
С момента вступления закона в силу ни один участник ЭДО не сможет ограничить признание усиленной квалифицированной ЭП на своей площадке. Ограничения можно будет устанавливать, только если это прямо предусмотрено Федеральным законом от 06.04.2011 № 63-ФЗ «Об электронной подписи» (далее – Федеральный закон № 63-ФЗ).
Изменение 2: появится новый вид организаций – доверенные третьи стороны
Доверенные третьи стороны будут оказывать определенные услуги участникам электронного взаимодействия, а именно:
- подтверждать действительность ЭП и сертификатов на момент создания документа, наличие аккредитации удостоверяющего центра, выдавшего сертификат;
- проверять, все ли сертификаты, задействованные при подписании электронного документа, отвечают требованиям нормативных актов;
- проверять полномочия участников ЭДО;
- создавать квитанции, которые будут отражать результаты проверки квалифицированной ЭП и информацию о моменте ее подписания;
- оказывать услуги по хранению данных.
В законопроекте № 747528-7 не указано прямо, что эти услуги будут оказывать на коммерческой основе. Скорее всего, за них придется платить, если организация хочет максимально обезопасить работу с ЭП.
Доверенные третьи стороны будут получать аккредитацию и нести ответственность за неисполнение своих обязанностей или нарушение порядка исполнения функций.
Изменение 3: ужесточатся требования к УЦ
Срок действия аккредитации УЦ вместо пяти лет составит три года. Аккредитации, полученные УЦ до 01.01.2020, будут действовать до 01.01.2022. Соответственно, квалифицированные сертификаты, выданные УЦ до 01.07.2020, будут действовать до 01.01.2022.
Чтобы получить аккредитацию по новым правилам, УЦ должен отвечать более жестким требованиям:
- иметь минимум 1 млрд руб. собственных средств (капитала) или 500 млн. руб. капитала, но при этом один либо несколько филиалов или представительств не менее чем в 3/4 субъектов России;
- иметь финансовое обеспечение ответственности за убытки, причиненные третьим лицам в размере не менее 100 млн. руб. (сейчас это 30 млн. руб.);
- иметь лицензию на деятельность по производству, разработке и распространению шифровальных (криптографических средств), выполнению работ в области шифрования, техническому обслуживанию средств шифрования и т.п.;
- деловая репутация директора и учредителей УЦ должна соответствовать требованиям, установленным правительственной комиссией.
Изменение 4: изменятся правила выдачи и применения ЭП
В Федеральный закон № 63-ФЗ вводят новые статьи 17.1 – 17.6, регулирующие использование квалифицированной ЭП физическими лицами, гражданскими и муниципальными служащими, индивидуальными предпринимателями, организациями, государственными органами и органами местного самоуправления, а также использование ЭП в государственных информационных системах. Действие новых статей вступят в силу с 01.01.2021.
В Схеме отображено, где заявители смогут получить ЭП.
Изменения вступят в силу позже, поскольку требуют технической подготовки и модернизации IT-систем.
Анализируя сроки внедрения новых положений законодательства, действия прежних аккредитаций УЦ и выданных ими квалифицированных сертификатов, переходный период, во время которого будут внедряться изменения, продлится до 2022 года. Этого времени должно хватить для того, чтобы и УЦ, и государственные структуры, и, конечно, организации подготовились работать по новым правилам.
Какие документы нужны, чтобы воспользоваться электронной регистрацией
Если клиент Сбербанка заинтересован в электронном оформлении сделки, то для использования такого сервиса ему нужны следующие документы:
- Заявление, составленное по определенной форме. Бланк, которым можно воспользоваться в качестве примера, имеется возможность получить в отделениях Сбербанка;
- Соглашение по ипотечному кредиту или купле продаже. Предоставляются бумаги, которые выступают основанием для оформления прав собственности на квартиру или дом, приобретаемый при пользовании ипотекой;
- Паспорта всех сторон сделки и их сканированные копии. Они могут быть сделаны заранее и заверены нотариально;
- Выписка из единого государственного реестра недвижимости. Необходимо помнить о том, что срок действия такой справки составляет всего один месяц;
- Справка с места проживания. В ней указываются достоверные сведения о количестве зарегистрированных в квартире лиц;
- Официальный брак предполагает наличие разрешения от супруга и супруги на проведение операций по сделке с тем или иным жилым имуществом.

Преимущества и недостатки
Номинальный счет в Сбербанке при продаже квартиры через ЦНС может оказаться удобной альтернативой ячейке и аккредитиву, но у него есть и свои негативные стороны.
Плюсы
Не используются наличные, а значит сняты все риски с ними связанные: фальшивые деньги, воровство и т.д. Безналичность снимает вопросы работы с кассами, подсчетами купюр, составления расписок.
Сумма прозрачна и известна всем сторонам.
Денежные средства находятся на номинальном счете в наиболее надежном банке РФ.
Для продавца — получение денег на свой счет без дополнительного посещения банка. Гарантия выполнения регистрационных действий и получение денег продавцом только после отмашки Росреестра.
Для покупателя — быстрое оформление, безналичные переводы.
Минимум посещений банка — фактически нужно только одно посещение для подписания ДКП.
Нет необходимости самостоятельно выполнять регистрационные действия в Росреестре и заниматься переносом «бумажек».
Если сравнить с аккредитивом, то с СБР меньше бумажной работы и стоимость оформления ниже.
При отмене сделки — возврат денег происходит автоматически.
Минусы
Скептическое отношение к надежности банковской системы в целом у многих продавцов/покупателей и риелторов.
Услуга сравнительно новая и требует от участников, в первую очередь сопровождающих сделку риелторов, изучения нового механизма. По этой же причине не все нюансы проанализированы и могут возникать дополнительные вопросы на всех этапах сделки.
Вызывает настороженность то, что владельцем номинального счета является некое ООО ЦНС, хоть и входящее в группу компаний Сбербанка.
Ограниченность вариантов сделок, которые могут быть проведены по данной технологии (см. пункт «Кто может воспользоваться»).
На 21 национальном конгрессе по недвижимости в презентации Сбербанка Digital ипотека есть слайд, из которого понятно, что не всегда сроки сделки укладываются в штатные:

Договор купли-продажи
Проект договора предоставляется ЦНС, но в него можно и даже нужно вносить свои изменения, дополнения.
Банк идет на внесение изменений в большинство пунктов ДКП, в любом случае договор согласовывается со специалистами.
Схема купли-продажи квартиры с помощью номинального счета в Сбербанке
Процедура купли-продажи квартиры с использованием номинального счета по ипотеке в Сбербанке включает в себя следующие этапы:
- Покупатель жилья на своем счете в Сбербанке размещает требуемую сумму первоначального взноса по ипотеке.
- Между продавцом, ЦНС и покупателем заключается договор на осуществление безопасных расчетов по ипотеке через одноименный сервис Сбербанка.
- ЦНС получает плату за оказание услуги и открывает в банке номинальный счет для реализации недвижимости.
- Средства покупателя с его личного переводятся на открытый номинальный счет.
- При успешной регистрации прав и ипотеки в Росреестре деньги перечисляются продавцу на его счет.
Сбербанк занимается непосредственно оформлением кредита и открывает счет клиенту, но формально за все несет ответственность ЦНС.
Сервис безопасных расчетов Сбербанка
Именно сервис безопасных расчетов позволяет клиенту отказаться от использования традиционной банковской ячейки с целью передачи наличных денег продавцу, а перечислить конкретную сумму на номинальный счет. Безопасность расчетов и сохранность переведенных денег гарантируется Сбербанком. После того, как сделка пройдет госрегистрацию, деньги автоматически переведутся продавцу.
В системе безопасного расчета участвует 4 стороны:
- Сбербанк (направляет договор ипотеки на регистрацию и подтверждает факт перерегистрации жилья на нового владельца);
- продавец (получает деньги по окончанию процедуры регистрации сделки);
- покупатель (пополняет номинальный кошелек на сумму, обозначенную в подписанном договоре, со своего личного банковского счета);
- регистрирующий орган (проверяет предоставленные документы по ипотеке и регистрирует сделку, по итогам которой банк получает электронную выписку из ЕГРН).
Процесс регистрации
Суть электронной регистрации ДДУ в сокращении количества бумаг и действий, необходимых для получения государственной услуги. Поэтому для регистрации вам необходимы те же документы, которые потребовались бы и в очном представлении чиновникам:
- Договор ДДУ
- Копия вашего паспорта
- Проектные декларации и дополнительные соглашения к ДДУ
- Если необходимо, нотариально заверенное согласие супруги или супруга на покупку квартиры
Росреестр
Чтобы сделать электронную регистрацию ДДУ через управление Росреестра, впрочем, ровно как и регистрацию вторичного жилья, нужно получить усиленную цифровую подпись. Сделать это можно в специальном удостоверяющем центре. Вам нужно найти такой центр в своем городе – через поисковые системы «Яндекс» или Google – и прийти к ним с оригиналом паспорта.
Оплата услуг по оформлению электронной подписи отличается от региона к региону. Чем больше город, тем дороже, но при этом в маленьких городах таких центров может не быть вовсе:
- На момент написания статьи средняя стоимость усиленной электронной подписи в Москве около 5 тысяч рублей
- В Санкт-Петербурге – около 4 тысяч рублей.
- Подаете заявку через сайт с помощью специальной формы
- Нужно указать цель обращения. В нашем случае это «регистрация права собственности»
- Указать кадастровый номер объекта – взять в разделе «Предмет договора» вашего договора долевого участия
- Написать в форму данные о собственнике – застройщике или другом юридическом лице, которое проводит сделку
- Указать способ, по которому вы хотите получить документы после проведения услуги – в случае электронной регистрации ДДУ это выписка о регистрации ДДУ из реестра ЕГРН. Можно прийти лично в приемный день и получить бумажную выписку, можно оставить адрес электронной почты.
- После вы прикрепляете сканированные копии всех документов и проводить процедуру подписания с помощью усиленной цифровой подписи.
В этом случае вам придется заплатить только 70% стоимости госпошлины за регистрацию договора – скидка в 30% предоставляется всем, кто пользуется электронными государственными услугами.
Если бы не стоимость электронной подписи, которая зачастую физическому лицу нужна только один раз для проведения конкретно этой сделки, то такой вариант регистрации был бы наиболее удобным и экономным при регистрации договоров ДУ. Но, учитывая, что подпись покупается только на год, разница съедается стоимостью самой подписи.
Сбербанк
Электронная регистрация ДДУ через «Сбербанк» стала достаточно популярной услугой за счет взаимодействия кредитного ведомства и Росреестра. Доступно это только в случае, если вы решили взять квартиру в ипотеку именно через этот банк. Информацию о возможности зарегистрировать договор без получения ипотечного займа в открытых источниках найти не удалось.
Преимуществ для ипотечного заемщика от сделки через электронную регистрацию несколько:
- Для сделки нужен договор долевого участия, который подготовит застройщик по форме банка и вам останется только подписать его.
- Срок регистрации намного меньше – 5-7 дней против стандартных четырнадцати
- Если вы не состоите в браке, то алгоритм действий совсем простой – выбрать квартиру, оповестить застройщика о покупке, прийти в банк для заключения договора.
- Сбербанк снижает ставки для ипотечный заемщиков, выбравших электронную регистрацию сделки, на 0,1% — информация на момент написания статьи.
Минус такой сделки – достаточно высокая цена. Да, никто не говорит про усиленную цифровую подпись, но по сути вы ее арендуете у банка. На момент написания этого текста кредитное учреждение предлагало приобрести услугу по электронной регистрации за 7 тыс. рублей. Учитывая остальные дополнительные платы при получении ипотечного кредита (например, обязательное страхование), это весомая нагрузка к первоначальному взносу.
Правда, стоимость госпошлины все-таки входит в эту сумму. После того, как документы будут подписаны, процессом займется менеджером банка. Через неделю вам нужно открыть электронную почту и скорее всего там вас будет ждать выписка о зарегистрированном договоре долевого участия.
Электронная регистрация ДДУ через «Сбербанк», судя по отзывам, достаточно популярная услуга. При этом зачастую дольщики даже не понимают, что именно им предлагают менеджеры в их отделениях. Помните, что избежать траты в 7-8 тыс. рублей можно, самостоятельно зарегистрировав ДДУ в отделении Росреестра или ближайшем МФЦ.
Преимущества и недостатки
При использовании онлайн регистраций соглашений по сделкам пользователи могут столкнуться с положительными и отрицательными сторонами процедуры. Такое положение вещей вполне нормально. Плюсы сервиса являются следующими:
- Высокая скорость выполнения операций. Отправка заявки происходит, не выходя из дома;
- Снижение процентной ставки по ипотечным сделкам на 0.5 процентов;
- Нет влияния человеческого фактора при оформлении документов, что для многих людей является существенным плюсом;
- Застройщики экономят время на рассмотрении не только пакета документов, но и каждой справки в отдельности;
- Не нужно тратить время на поездки, если стороны по договору находятся в разных населенных пунктах.
Минусы сервиса следующие:
- Государственная пошлина не доступна для оплаты во многих офисах банка. Всего по стране есть 110 таких отделений, что не очень удобно для жителей некоторых населенных пунктов;
- Есть многие клиент финансового учреждения, у которых есть сомнения в таком формате оформления права собственности и получении соответствующего сертификата;
- Есть сложности в работе с налоговыми органами. В банке еще до конца не налажен процесс получения заемщиком налогового вычета. Но эти сложности являются временными, в будущем это планируется исправить;
- По отзывам клиентом сроки оформления документации не соответствуют заявленным банком. И если работа с документацией затягивается, клиенты не могут узнать, почему такое происходит, поскольку все данные об этом в кредитной организации конфиденциальны. Но проблемы со сроками в финансовом учреждении случаются крайне редко.