Когда нужно платить налог с продажи гаража
Содержание:
Какой размер налога с продажи гаража?
Предельный размер налогового вычета без документального подтверждения (6) ограничивается суммой 250 тыс.рублей. При документальном подтверждении расходов на приобретение в уменьшение налоговой базы засчитывается вся подтвержденная сумма затрат (7).
Правилам дорожного движения с поправками 2021 — новые дорожные знаки в ПДД
Для получения права на налоговый вычет физическому лицу необходимо заполнить и предоставить по окончании налогового периода (календарного года) территориальному налоговому органу по месту прописки:
- стандартную Декларацию по форме 3-НДФЛ;
- заявление на возврат суммы вычета;
- копии и оригиналы документов, относящихся к вступлению в собственность на строение, кадастровую документацию
- чеки, банковские квитанции, накладные, счета, свидетельствующие о затратах на приобретение или постройку строения.
Пример! Резидент РФ Стрельцов в 2021 году продал гаражное строение, ранее приобретенное в 2021 году, за 600 тыс. рублей. У него имеются документы, подтверждающие его затраты на приобретение гаража за 400 тыс. рублей. До конца апреля 2021 года, он обязан предоставить в налоговую инспекцию форму 3-НДФЛ, все подтверждающие документы и начислить себе подоходный налог с продажи гаража, находившегося в собственности менее 3 лет, в размере 26 тыс. рублей. Пример расчета: (600000-400000)х13% НДФЛ=26000.
Интересные факты:
Негативный пример из практики. Гражданин России продает гараж в 2021 году за 300 тыс. рублей. Фактически, он стал его владельцем в 2021 году, вступив в гаражный кооператив, получил технический паспорт. Но не оформил гараж в собственность. Процедура оформления собственности была осуществлена за 5 дней до его продажи по требованию нотариуса. Собственник лишился права на возможность неуплаты налога (ему засчитали период пребывания гаража в собственности только 5 дней!). Из-за отсутствия документов на приобретение, начислен подоходный налог с продажи гаража 2021 рублей = (300000-250000) х 13% НДФЛ.
С другой стороны, юристы доказывают, что согласно ст.218 Гражданского Кодекса РФ член гаражного кооператива, внесший полностью свой паевой взнос, автоматически приобретает право собственности на него. Такие юридические коллизии разрешаются в судебном порядке.
Важно! Нерезиденты Российской Федерации не имеют права на предоставление налоговых вычетов и облагаются НДФЛ по ставке 30%. Гражданин Грузии продал гараж в Волгограде за 200 тыс.рублей
Для него налог с продажи гаража составит 60 тыс.рублей. (200х30%).
Практика показывает, что если стороны сделки по продаже гаража, не регистрируют её в установленном порядке (например, деньги за предмет купли-продажи передаются по расписке), факт продажи остается «в тени» и налог не уплачивается. Бывают случаи, когда участники сделки занижают ее официальную стоимость. Например, по договору купли-продажи, автогаражное строение продается за 300 тыс. рублей. Фактически продавец и покупатель договорились за 400 тыс.рублей. Разница в начислении налога составила 13 тыс.рублей (400-300)х13%), а доказать, что реальная цена выше, контролирующим органам будет непросто.
- статья 210 п 3;
- статья 217 пп.17.1;
- статья 407 пп.4.5;
- статья 407 п.7;
- статья 224 п.1;
- статья 220 пп.2.1;
- статья 220 пп.2.2;
- статья 229 п.1.
Во избежание возникновения проблем с налоговыми органами гражданам, совершающим сделки купли-продажи гаражей, следует знать, какие налоги необходимо платить, а также порядок их расчёта и уплаты.
В данной статье вы узнаете нужно ли платить налог с продажи гаража в собственности, каков размер общей суммы и можно ли получить вычет при продаже бокса.
Как реализовывается вычет
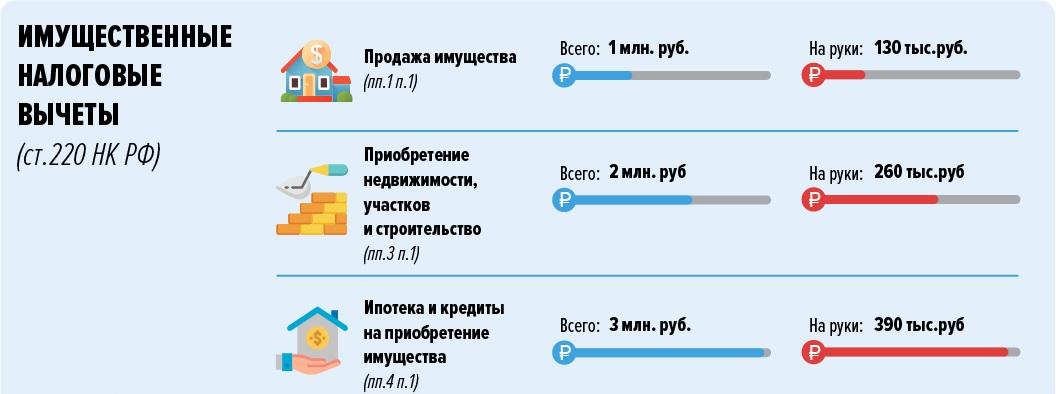
Нормами статьи 220 Налогового кодекса РФ установлены основания для применения гражданами льгот при продаже недвижимости.
Физические лица, которые могут применить вычет
- Лицо, продающее имущество, с суммы сделки, не превышающей 250 000 руб.
- Покупатель, от стоимости гаража, не превышающей 2 000 000 руб.
От какой суммы платится
Имущественный вычет с продажи подлежит расчету исходя из стоимости гаража по договору. При нахождении строения в собственности продавца менее 3 лет, у него возникает обязанность по уплате налога после его продажи с учетом права на вычет.
В первую очередь такой доход должен быть задекларирован. Согласно установленным в законе правилам декларация заполняется по форме 3-НДФЛ, и в ней вписывается сумма сделки.
Сумма, подлежащая уплате в качестве подоходного налога, рассчитывается продавцом гаражной постройки самостоятельно, учитывая ставку для граждан РФ равной 13%.
Декларация должна быть составлена и подана в ФНС до завершения налогового периода, т.е. завершения апреля года, следующего за отчетным налоговым периодом.
Если собственник обладал правом собственности более 3 лет, то размер полагающегося вычета равняется сумме по договору.
Т.е., продавец гаража ничего не платит в бюджет. Не нужно даже подавать декларацию в налоговую службу.
Расчета налога
Для верного понимания использования имущественного вычета, следует рассмотреть несколько примеров
| Пример 1 | Физическое лицо совершило продажу гаража за 820 500 руб. Ему принадлежало право собственности на него в течение 2- лет. Следовательно, он имеет право на снижение суммы дохода на 250 000 рублей, т.е. сумма сверх этой будет подлежать налогообложению. В итоге продавец должен уплатить в бюджет — (820 500 – 250 000) * 13% = 74 165 руб. в пользу государства |
| Пример 2 | гражданин Н. продал гаражное строение за 167 000 руб, при этом период владения им не превысил 3-х лет. Какую сумму налога должен уплатить в ФНС продавец? В приведенном примере, доход в результате сделки менее установленной льготы, следовательно, гражданин Н. не должен ничего платить государству |
| Пример 3 | гражданин М. заключил договор продажи гаража за 1 230 000 руб., а владел им 5 лет. Есть ли у него обязанность оплаты налога в таком случае? Поскольку срок владения больше чем указанный в НК РФ, то не нужно платить с продажи собственной постройки |
Налогообложение строения
Гараж как объект недвижимости, на который выдано свидетельство на право собственности, облагается имущественным налогом. Этот вид сбора является муниципальным, а потому коэффициенты и процентная ставка устанавливается каждым регионом самостоятельно. Рассчитывается и уплачивается налог раз в год на основании кадастровой стоимости. В ряде регионов еще применяется для расчета инвентаризационная стоимость в рамках поэтапного перехода на новые правила определения имущественного сбора.
Формула расчета налога:
ИН = КС * НС, где
ИН – размер имущественного налога;
КС – кадастровая или инвентаризационная стоимость гаража;
НС – налоговая ставка, установленная муниципалитетом.
Процентные ставки корректируются региональными органами самоуправления, но в пределах определенных Федеральным законом 284-ФЗ от 04.10.14 г. В частности предусмотрены максимальные размеры налога на гараж и другое недвижимое имущество при стоимости:
- до 300 тыс.руб включительно– до 0,1%;
- от 300 тыс.руб до 500 тыс.руб включительно – 0,1-0,3%;
- от 500 тыс.руб – 0,3-2%.
Вы можете уточнить процентную ставку на свой гараж на официальном сайте администрации региона или муниципального образования.
Налоговая служба формирует квитанцию на оплату исходя их имеющихся учетных данных и высылает всем собственникам платежные документы. Однако это не мешает вам самостоятельно рассчитать сумму налога и произвести его оплату в бюджет, если вам не поступил сформированный бланк.

Ставка налогов на гаражи
Налог исчисляется по кадастровой стоимости гаража с момента регистрации права собственности на такой имущественный объект. Последним днем, за который начисляют налог, является завершающий день владения активом.
Налог на гараж в частном доме рассчитывается из кадастровой стоимости, установленной на это имущество по состоянию на начало отчетного года. Налог на гараж, пристроенный к дому, будет рассчитываться как налог на нежилое помещение. О том, что эта часть здания является нежилой, должно быть указано в правоустанавливающих документах.
Ставка налогообложения на гаражи установлена ст. 406 НК РФ в размере 0,1%. Этот тариф может быть откорректирован решением местных властей – в сторону уменьшения до нуля или в сторону увеличения, но не более чем в 3 раза.
Налогообложению по ставке 0,1% подлежат и зарегистрированные машино-места. Их определение дано в ст. 4 закона от 03.07.2016 г. № 315-ФЗ. Под это понятие подходят части зданий и сооружений, предназначенные исключительно для размещения автотранспорта. Если в свидетельстве на право собственности не указано, что человек владеет именно машино-местом, к нему будет применяться ставка 0,5% от кадастровой стоимости (как для прочих имущественных объектов). В таком случае для применения ставки налогообложения 0,1% необходимо:
- обратиться в Росреестр для внесения изменений в правоустанавливающие документы, так как налоги на гаражи в 2019 году начисляются с привязкой к типу налогооблагаемого актива;
- при наличии корректно оформленных правоустанавливающих документов, в которых объект налогообложения идентифицирован как машино-место, достаточно обратиться в ФНС для актуализации информации и перерасчета обязательств.
При переходе на вычисления по кадастровой стоимости для недопущения резкого роста фискальной нагрузки на граждан используется формула начисления налога с учетом корректирующих коэффициентов: находится разница между налогом по кадастровой и инвентаризационной стоимости, итог умножается на специальный коэффициент и к результату прибавляется размер обязательства, выведенный по инвентаризационной цене. Коэффициент может иметь следующие значения (п. 8 ст. 408 НК РФ):
- 0,2 – если речь идет о первом налоговом периоде применения кадастровой стоимости;
- 0,4 – для второго года после перехода на новые правила расчета налога;
- 0,6 – для третьего года;
- с четвертого года коэффициент не применяется.
Например, налог на гараж Москва установила на уровне 0,1% (закон г. Москвы от 19.11.2014 г. № 51 с изм. от 21.11.2018). Причем ранее существовало разграничение ставок для гаражей на частных территориях и в офисных, торговых центрах. В последнем случае тариф налогообложения был выше обычного, но к нему можно было применять понижающие коэффициенты. Сейчас для всех видов гаражей и машино-мест в Москве действует единая ставка имущественного налога – 0,1%.
В большинстве субъектов РФ за основу при расчете налога принимается кадастровая оценка недвижимости, но до 2021 года в некоторых регионах может применяться инвентаризационная стоимость. С начала 2021 года планируется переход на начисление имущественного налога по всем категориям объектов только из кадастровой стоимости во всех регионах. На сегодняшний день продолжает использоваться инвентаризационная стоимость в ряде субъектов, например, в республике Алтай, Алтайском, Приморском крае, Волгоградской, Иркутской, Курганской, Свердловской, Томской областях.
При расчете налога по инвентаризационной стоимости налоговой базой является стоимость объекта, скорректированная на коэффициент-дефлятор (в 2021 г. он был равен 1,481; в 2021 г. – 1,518). При этом ставки устанавливаются на местном уровне в следующих диапазонах:
- при налогообложении гаража, по которому налоговая база (инвентаризационная стоимость, умноженная на коэффициент-дефлятор) менее 300 тыс. руб., максимальная ставка равна 0,1%;
- при налоговой базе от 300 тыс. руб. до 500 тыс. руб. ставка налогообложения будет находиться в интервале свыше 0,1% до 0,3%;
- за более дорогостоящие гаражи придется платить по тарифу свыше 0,3% до 2%.
Налог на продажу гаража
Важно понимать, что земельный участок и сам гараж – это два отдельных, не зависимых между собой, объекта недвижимости, налог на которые также платится отдельно. На сумму налога влияет огромное количество факторов, которые нужно учитывать при проведении подсчетов. Итак, давайте более детально рассмотрим, сколько составит сумма налога в 2021 году для каждой категории населения
Итак, давайте более детально рассмотрим, сколько составит сумма налога в 2021 году для каждой категории населения.
Для обычных граждан
Итак, первое, что влияет на налог с продажи гаража – это длительность пребывания в праве собственности владельца.
Если он является собственником более 3 лет, то полученный доход с недвижимости не подлежит налогообложению
При этом, не важно, каким образом он получил это право (договор купли-продажи, завещание или дарственная)
Под правом собственности подразумевается регистрация недвижимости в Росреестре. К примеру, если владелец получил гараж по завещанию в 2013 году, а зарегистрировал в недвижимость в 2015, то период пребывания в праве на собственность будет отсчитываться с 2015 года. По факту он пользуется недвижимостью уже шестой год, но учитываться, при назначении налога на прибыль, будут только последние 2 полных года.
Если право собственности гражданина длится менее 3 лет, то он обязан с полученных средств оплатить налог размером в 13%.
В случае оплаты владельцем гаража налогового вычета во время оформления права собственности, налогообложение при продаже отсутствует. Главное в данном случае предоставить документы, подтверждающие эту процедуру.
Итак, давайте подведем итог:
| Срок пребывания в праве собственности | Налогообложение |
| до 3 лет | 13% от стоимости |
| 3 года и больше | отсутствует |
| наличие налогового вычета (длительность права собственности не играет роли) | отсутствует |
Для льготных категорий
Получить полное освобождение от налога ни одна из категорий населения не может. Однако уменьшить сумму все же возможно.
Точно также, как и обычные граждане, льготники освобождаются от налога, если период пребывания в собственности больше 3 лет.
Налог на продажу гаража менее 3 лет составит 13% от полученного дохода. При этом, повлиять на размер процента невозможно. Единственное, что реально сделать – уменьшить сумму, от которой он будет высчитываться.
Реализовать это можно следующими способами:
- Использование имущественного вычета.
Размер имущественного вычета на этот вид недвижимости составляет 250 000 рублей. Льготные категории имеют право воспользоваться этим положением и уменьшить размер дохода на эту сумму.
Например, владелец Иванов А.Н. продал гараж за 400 000 рублей. Сумма, с которой будет взыматься налог считается следующим образом: 400 000 – 250 000 = 150 000 рублей. Размер налога составит 150 000*13% = 19 500 рублей.
Внимание! Если же сумма продажи гаража будет 250 000 рублей и меньше, то платить налог не нужно
- Предоставление документа, подтверждающего оплату покупки гаража.
Законодательством разрешено уменьшить сумму налога или получить полное освобождение от его уплаты в том случае, если владелец имеет подтверждение того, что он оплатил стоимость гаража ранее.
Если сумма покупки гаража равна полученному доходу или даже больше полученного дохода, то платить налог не нужно.
Важно! Даже если в результате подсчетов выяснилось, что размер налога равен нулю, то эти данные нужно зафиксировать в декларации о доходах (форма №3 НДФЛ) и предоставить в налоговую службу. Во время обращения в налоговую службу нужно иметь при себе следующие документы:
Во время обращения в налоговую службу нужно иметь при себе следующие документы:
- паспорт;
- договор «купли-продажи» на проданный гараж (информация о сумме дохода);
- правоустанавливающие документы – дарственная, завещание, договор покупки гаража, договор обмена с доплатой и т.д. (информация о расходах на недвижимость);
Также обязательно нужно оплачивать 13% от дохода, получаемого от сдачи гаража в аренду. Попытки избежать декларирования дохода караются законом и могут стать причиной назначения административного штрафа.
Обязательно ли платить налог после продажи гаража
В Налоговом кодексе РФ прописаны правила начисления налоговых выплат и определения базы налогообложения
Здесь не важно какое именно имущество реализуется, важен сам факт получения прибыли. Так, в некоторых случаях, продажа гаража может быть приравнена к получению собственником дохода
В законах сказано, что с момента оформления права собственности должно пройти не менее 3 лет для имущества, приобретенного до 01.01.2016 года, после данной даты – не менее 5 лет.
Налог с продажи гаража должны оплатить:
- Физические лица.
- Индивидуальные предприниматели.
- Предприятия и организации.
Оплата налога обязательна, однако от него освобождаются отдельные категории граждан. К ним относятся люди, вышедшие на заслуженный отдых. Они вправе продать недвижимость одного вида, не заплатив в госказну ни копейки.
Однако, если у пенсионера в собственности имеется два гаража, которые он продает, выплатить налог за один из них все же придется. При этом, гражданин сам может сделать выбор, отдав предпочтение более дешевому варианту.
Пример. В собственности пенсионера Федорова находятся два гаража, выставленные на продажу. Стоимость одного составляет 300 тыс. рублей, второго – 500 тыс. рублей. Федоров должен выбрать один из гаражей, на который будет предоставлена 100% скидка по уплате НДФЛ. Он выбирает второй вариант, поскольку его стоимость наибольшая. За первый гараж, стоимостью 300 тыс. рублей, ему придется заплатить налог на доходы, рассчитанный по стандартным правилам.
Помимо пенсионеров, от выплат освобождаются:
- Инвалиды первой и второй группы.
- Ветераны войны.
- Герои государства.
В том случае, если гараж передается по договору дарения, платить налог нет необходимости, поскольку доход получен не был. Также данное правило касается гаража, полученного в наследство от близкого родственника. Новый владелец сможет продать его в любое время.
Нужно ли платить налог при продаже гаража?
За продажу недвижимого имущества и некоторых движимых объектов необходимо перечислять налоги в бюджет согласно правилам главы 23 Налогового кодекса России. Гараж не признается недвижимостью, т. к. не связан тесно с земельным участком и может быть перенесен без повреждения конструкции, т. е. он относится к недвижимым объектам наряду с транспортными средствами.
Продажа имущества является объектом подоходного налогообложения согласно ст.209 НК РФ, но при этом в п.17.1 ст.217 кодекса указано, что подлежит освобождению от обложения доход от реализации недвижимого имущества, если оно было в собственности лица более 3 лет.
Частой проблемой является тот факт, что граждане не всегда ставят гаражи на учет и ИФНС вообще о них не знает, а документов, подтверждающих момент их перехода в собственность нет или они утрачены. Ведь если новый владелец гаража поставит его на учет, в качестве основания он представит договор купли-продажи — ИФНС узнает о сделке и не только обяжет бывшего хозяина заплатить за продажу, но начислит налог на имущество, который тот не платил годами. За уклонение от уплаты этих налогов будут начислены также пеня и штрафы.
Но каждый владелец гаража и другого имущества сам принимает решение о том, ставить объект на учет в ИФНС или не ставить и нести риски. В 2017 году в Московской области с помощью квадрокоптеров налоговые органы выявляли незарегистрированные объекты имущества граждан и высылали им уведомления. Теоретически такие методы могут применяться и в других регионах.
Какой налог с продажи гаража надо платить в 2019 году:
- резиденты платят 13% от выручки;
- нерезиденты уплачивают налог по ставке 30%.
Если получить освобождение не удается — срок владения меньше 3 лет, то нужно воспользоваться имущественным вычетом из ст.220 НК РФ. Вычет — это сумма, которая уменьшает базу обложения — выручку, а следовательно, и сам НДФЛ при продаже гаража. Вычетом является фиксированная сумма — 250 000 рублей.
Важно!
Вычет можно применить 1 раз в год.
Если у вас было несколько продаж за год, то за остальные можно применить другой способ снижения базы — представить расходы на приобретение этого объекта. При этом необходимо представить доказательства этих расходов — чеки, платежные поручения, договор о покупке и пр. Если таких документов у вас не сохранилось, к декларации прикладывается заявление в свободной форме об утрате документов.
Пример 1
Кедров Игорь получил по дарственной от брата гараж в 2017 году. В 2019 год он продал его за 200 000 рублей. Ему нужно заплатить 13% с этой сделки. Кедров использовал вычет: 200 000 — 200 000 = 0. Вычет не может превышать базу обложения, поэтому вместо 250 000 используется сумма в 200 000. В итоге налог равен нулю.
Нулевой налог не освобождает от обязанности представить в ИФНС декларацию 3-НДФЛ. Более того — только с помощью декларации вы можете использовать вычет, отразив его в специальном листе. В 2019 году действует такая форма декларации.

Пример 2
Кедров Игорь купил гараж за 260 000 рублей в 2018 году и продал его в 2019 году за 255 000 рублей. Ему выгоднее уменьшить базу с помощью расходов, ведь они больше вычета. В итоге налог будет равен нулю.
Декларация подается в следующем году до 1 мая. НДФЛ необходимо заплатить до 15 июля. Если срок выпадает на выходные и праздники, оплату и подачу можно произвести в ближайший рабочий день.
Декларацию можно подать и через Личный кабинет налогоплательщика, заполнив ее онлайн либо в специальной программе.
Налог при продаже недостроенного гаража
Недостроенное строение тоже считается объектом обложения. В каком бы состоянии ни был гараж, пока он состоит на учете в ИФНС, за него нужно платить налог на имущество, а при реализации — НДФЛ.
Налоги при продаже недостроенного гаража, бывшего в собственности менее 3 лет, начисляются по общим правилам. Разница лишь в стоимости — недостроенный гараж, разумеется, будет продан дешевле, чем объект завершенного строительства. Также и кадастровая стоимость сооружения будет ниже, следовательно, и размер налога на имущество.
Если вы не хотите платить за такой объект при его продаже, нужно:
- выждать 3 года;
- продать по такой цене, чтобы вычет или расходы на покупку покрывали возникшую выручку.
Если у вас имеются вопросы, вам нужна помощь, пожалуйста, звоните в бесплатную федеральную юридическую консультацию.
Звонок по всей России бесплатный 8 800 350-94-43
Нужно ли платить налог с продажи гаража: цифры и примеры
Законом предусмотрено, если гараж числился в собственности более трех лет, подоходный налог не уплачивается. Это освобождает также и от необходимости подачи декларации в налоговые органы.
Если же продавец сравнительно недавно стал хозяином гаража и решил его продать, он может заплатить налоги по одному из двух вариантов, по собственному желанию или в зависимости от наличия или отсутствия у него ряда дополнительных документов:
- из вырученных за продажу средств вычитается сумма в размере 250 тысяч рублей (имущественный налоговый вычет), и уже от остатка определяется сумма налога, это все те же стандартные 13 %;
- для второго варианта необходимо предоставить документы, подтверждающие расходы продавца на покупку гаража, то есть, документы предыдущей сделки, 13 % в таком случае будут высчитывать на основе суммы, получившейся после вычета расходов продавца, которые он совершил во время покупки, из суммы доходов, полученных при продаже.
Те же варианты применимы и относительно к сделкам с прочим имуществом.
Допустим, человек продал свой гараж, который находился у него в собственности два с половиной года, за 300 тысяч рублей. Если он решит платить налоги по первому варианту, тогда для расчета налогов из 300 тысяч нужно будет отнять 250, и уже из оставшихся 50 тысяч выделять 13 %. Получится 6 с половиной тысяч. Ну а если гараж был продан, скажем, за 900 тысяч, тогда 13 % мы определяем уже из суммы в 650 тысяч (после фиксированного вычета), и у нас получится 84 с половиной тысяч.
Каким налогом облагается продажа гаража, если бы продавец выбрал второй вариант? Тут все будет зависеть от того, как много он потратил при покупке и как много приобрел от продажи. Получив от покупателя 300 тысяч за гараж, который ранее был куплен за 250 тысяч, налог будет определен из такой же суммы, как в первом случае, то есть, из 50 тысяч.
Обратите внимание: для сопоставления расходов и доходов понадобятся документы, подтверждающие, что предыдущий хозяин деньги получил, например, простая расписка
Декларирование
Все денежные операции с гаражом, которые попадают в категорию налогооблагаемых, подлежат декларированию в налоговых органах по месту прописки. Декларация подается не позднее 30 апреля того года, который следует за годом совершения сделки. Если продавец не успеет этого сделать, ему могут начислять за каждый просроченный месяц штрафы в размере 5 % от неуплаченной государству суммы налогов. Эти штрафы не могут быть меньше тысячи рублей, но также они не могут превышать 30 % от суммы неуплаты. При этом штрафы могут быть начислены даже в том случае, если проданное имущество не облагалось налогом по закону.
После того, как продавец задекларировал доходы, ему нужно будет уплатить положенный налог не позднее 15 июля того года, который следует за годом, когда была заключена сделка и получены средства. За неуплату также полагается пеня.
Как подать декларацию:
- обратиться лично в представительство налоговой службы;
- заказным письмом;
- воспользовавшись интернет-сервисом Государственных услуг;
- передав через знакомого или родственника, на которого оформлена нотариальная доверенность, предусматривающая, что представитель гражданина может действовать от его лица в налоговой.
Во втором и третьем случаях все равно придется обращаться в службу лично для подписания заявления.
Можно ли не уплачивать налоги, если являешься собственником гаража менее 3 лет?
После продажи гаража его бывший владелец может и избежать уплаты налогов. Это касается тех случаев, когда человек продает свое имущество за ту же сумму, с документальным подтверждением, или даже за меньшие средства, чем приобрел. То есть, выбрал второй вариант уплаты налогов по схеме: 13 процентов от (доходы – расходы). Если купил гараж за 500 тысяч и за столько же продал, налоги взимать за сделку не будут. Однако в этом случае гражданину все равно придется сообщить о сделке в налоговые органы, уложившись в положенные по законодательству сроки. Не платить смогут и те, кто получил от продажи своего имущества средства, покрываемые размером имущественного налогового вычета.
Платят ли пенсионеры налог с продажи гаража?
Пенсионеры пользуются льготами, предусмотренными Пенсионным законодательством страны. Даже если они владеют гаражом не более трех лет, государство освобождает их от уплаты налогов с продажи гаража.