Калькулятор расчета среднего заработка
Содержание:
- Среднемесячная заработная плата на одного работника
- Когда требуется исчисление (расчет) средней заработной платы?
- В каких случаях необходимо рассчитывать среднемесячную заработную плату
- Порядок исчисления
- Расчет средней зарплаты при увольнении онлайн калькулятор
- В каких случаях работнику полагается среднемесячная зарплата
- Пример расчёта среднемесячной заработной платы
- Образец справки о зарплате для банка
- Итоги
Среднемесячная заработная плата на одного работника
Среднемесячная заработная плата на одного работника — показатель, который используется налоговой службой как один из критериев самостоятельной оценки рисков налогоплательщиками.
В поле зрения налоговых органов обычно попадают компании, в которых данный показатель оказывается ниже среднего уровня в регионе по отрасли, виду экономической деятельности или за пороговыми пределами прожиточного минимума.
Если налоговая нагрузка у налогоплательщика окажется ниже ее среднего уровня по хозяйствующим субъектам в конкретной отрасли (виду экономической деятельности), то в таком случае налоговики вызывают представителей организации на зарплатные комиссии.
Отметим, что налоговые инспекторы вмешиваются в неналоговые дела компаний не потому, что переживают за доходы населения, а потому, что фискалы пытаются таким образом выявить организации, которвые выплачивают зарплаты «в конвертах».
Методика расчета средней заработной платы по предприятию
Бухгалтерия предприятия может самостоятельно рассчитать среднюю зарплату по организации, используя формулу, которая применяется налоговыми инспекциями.
СЗП = ФОТ / (ССЧ * В)
Где:
СЗП – средняя зарплата в целом по предприятию, в руб./чел.;
ФОТ – фонд оплаты труда, в руб.;
ССЧ – среднесписочная численность персонала компании, в чел.;
В – временной период, принимаемый в расчет (год), в мес.
Данные о доходах работников можно определить из сведений о доходах физических лиц и суммах начисленных, удержанных и перечисленных налогов, представляемых налоговыми агентами по НДФЛ.
Среднесписочная численность указывается в Сведениях о среднесписочной численности работников.
Как мы видим, расчет достаточно прост и требует наличия сведений лишь об общем размере ФОТ и среднесписочной численности штата компании.
После того, как будет выполнен такой расчет, следует сравнить полученный результат хотя бы с показателями Росстата.
Отметим, что среднемесячную номинальную начисленную заработную плату в расчете на одного работника (по данным Росстата) можно посмотреть на нашем сайте — https://www.audit-it.ru/inform/zarplata/ — здесь представлены данные о средней зарплате по официальной информации Росстата.
Для вычисления средней зарплаты по компании необходимо учитывать все виды вознаграждений, выплаченные работодателем своему персоналу. К таким выплатам, в частности, относятся:
-
окладная часть;
-
сдельные вознаграждения;
-
вознаграждения в натуральной форме;
-
премиальные;
-
гонорары и иные вознаграждения.
При произведении расчетов не принимаются в учет денежные средства, предоставляемые сотрудникам на дополнительное обучение, проезд и питание. Исключаются из расчета также определенные периоды, если:
-
специалист освобождается от выполнения трудовых обязанностей с сохранением заработка;
-
случаются простои по инициативе администрации компании;
-
сотруднику предоставляются дополнительные выходные, к примеру, для ухода за инвалидом.
Итак, чтобы посчитать среднюю заработную плату по организации, за год не следует принимать в расчеты трудовую деятельность по неполной ставке, периоды нахождения в отпуске в связи с уходом за малолетним ребенком, пропуски по больничным листам и т. п.
Так как при таком подсчете средней заработной платы по предприятию не учитывается работа сотрудников на неполную ставку, нахождение их на больничном, в отпуске по уходу за ребенком и т.д., то компания может получить информационное письмо из налоговых органов. В этом письме специалисты ИФНС приводят расчет средней заработной платы по предприятию, свидетельствующий о занижении заработной платы работников. В такой ситуации компания может в течение 10 рабочих дней представить налоговым инспекторам пояснения с указанием такого рода объективных факторов, объясняющих низкий средний доход и своего расчета средней заработной платы по предприятию с учетом этих факторов.
Когда требуется исчисление (расчет) средней заработной платы?
По закону, вопрос о том, как рассчитывается средняя заработная плата, обязательно должен возникнуть:
- если работник уходит в оплачиваемый отпуск (по ТК РФ отпускные выплачиваются исходя из средней зарплаты работника);
- если работник отстраняется от основных обязанностей с сохранением оплаты (например, при участии в качестве представителя на коллективных переговорах или исполнении особых обязанностей (государственных или общественных));
- если работник временно переводится в связи с простоем по основному месту труда либо для ликвидации последствий природной или техногенной катастрофы;
- при выплате выходного пособия в связи с расторжением трудового договора;
- при оплате пособий по нетрудоспособности;
- при увольнении, когда выплачиваются деньги за отпуск, который работник не успел использовать;
- при оплате простоя, когда в этом виновен работодатель;
- во время служебных командировок;
- во всех других случаях, когда работник имеет право на выплаты или компенсации, привязанные к средней зарплате.
Помимо этого сотрудник и по своей инициативе вправе затребовать данные, касающиеся его работы. В число таких данных входят как копии внутренних приказов или трудового договора, так и данные о среднемесячной заработной плате.
Как рассчитать среднюю зарплату за месяц
Очень часто для того, чтобы предоставить работнику сведения или провести установленные законом выплаты, работодатели применяют различные хитрости. Самой распространенной из них является учет только самой зарплаты без учета дополнительных выплат (премий, товаров, переданных в счет зарплаты и т. д.) — разумеется, это все совершенно незаконно.
Правила, по которым рассчитывается среднемесячная заработная плата,четко определены как Трудовым кодексом РФ (ст. 139), так и специальным положением, которое было утверждено еще в 2007 году Правительством РФ (и в которое позднее неоднократно вносились изменения). В соответствии с этими нормами при расчете средней зарплаты за месяц необходимо учитывать:
- реально начисленную зарплату за последние 12 месяцев;
- реально отработанное время по каждому календарному месяцу.
Месяц берется исходя из его продолжительности именно по календарю — то есть с 1 по 30 либо 31 число. Единственным исключением является, разумеется, февраль — в нем, в зависимости от года, берется либо 28, либо 29 (в високосном году) дней.
Вот пример расчета при следующих условиях: сотрудник отработал весь последний год без больничных и пропусков работы по другим причинам. И теперь хочет взять отпуск. Тогда формула расчета очень простая:
Средняя зарплата = Выплаты за 12 месяцев /12.
Но чтобы рассчитать отпускные, используется не средняя зарплата за месяц, а средний заработок за день. Для этого полученный среднемесячный заработок нужно разделить на число дней в месяце (берется среднестатистический показатель, который в 2015 году равен 29,3 дням).
Расчет среднемесячного заработка
Чтобы определить, какова у работника среднемесячная заработная плата, необходимо воспользоваться приведенным ниже алгоритмом.
Шаг первый: суммируем все выплаты, полученные работником за расчетный период. В их число входят:
- собственно зарплата с учетом всякого рода надбавок, районных коэффициентов и т. д. (как уже было сказано, если часть зарплаты работник получает не в виде денег, а в форме товаров или услуг, ответно полученных от работодателя, их стоимость также входит в сумму зарплаты, если такие товары или услуги человек получает ежемесячно);
- премии и иные вознаграждения, выплаченные работодателем за последние 12 календарных месяцев;
- если производились какие-то иные выплаты, обусловленные трудовым законодательством или договором между работником и работодателем, — и они тоже.
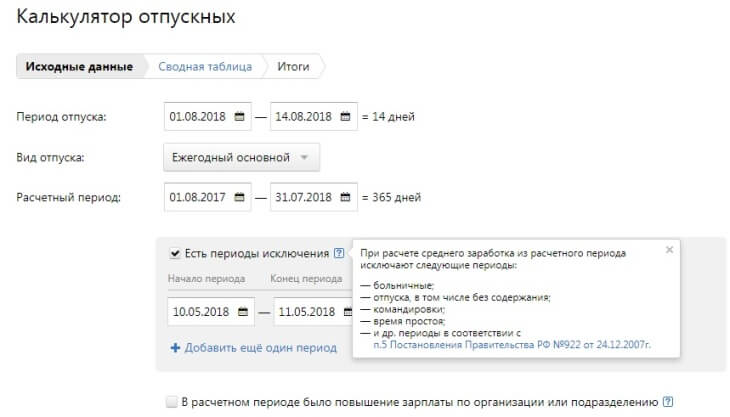
Шаг второй: определяется период расчета. Как уже было сказано, продолжительность месяца определяется исходя из их продолжительности по календарю. Однако в учитываемый срок не включаются периоды, когда работник:
- отсутствовал с сохранением среднего заработка;
- был нетрудоспособен или находился в отпуске по беременности, родам или уходу за ребенком, при этом получая соответствующие пособия;
- воспользовался правом на дополнительные нерабочие дни с сохранением заработка.
Легко понять, почему эти периоды не участвуют в расчетах: выплаты за них уже основаны на среднем заработке, поэтому использовать их повторно для расчета означает окончательно размывать размер средней зарплаты для конкретного работника.
Шаг третий: полученные суммы делятся на продолжительность расчетного периода.
В каких случаях необходимо рассчитывать среднемесячную заработную плату
 Наверняка все знают, что рассчитать среднюю сумму своей зарплаты необходимо для того, чтобы вычислить сумму полагающегося пособия при болезни, отпуске и т. д. В российском законодательстве четко прописаны случаи, когда может потребоваться выполнение данной процедуры.
В соответствии с соответствующими законами, расчет среднемесячной заработной платы за год и выплату зарплаты работникам согласно получившемуся результату следует проводить в следующих случаях:
- Освобождение от основной работы всех сотрудников учреждения для участия во внерабочей активности. К ней относятся: деловые переговоры с представителями иностранных компаний, коллективной подготовке какого-либо проекта или договора, и других подобных внеурочных занятий.
- В том случае, если компания отправляет сотрудника в обязательный ежегодный оплачиваемый отпуск. Он оплачивается в соответствии с трудовым контрактом и средней суммой заработной платы за год.
- При отправке работника в командировку, связанную с рабочими делами. При этом выдавать ли рабочему определенные финансы для временного проживания в другом городе или нет, решается по договоренности, прописанной в контракте.
Также вполне возможно, что порядок расчета среднемесячной заработной платы придется узнавать в том случае, если работодатель переводит служащего с одного места работы на другое.
Причем причиной такого решения должна служить не прихоть работодателя, а чрезвычайные обстоятельства. К ним относятся: катастрофы на предприятии, политические конфликты в стране, застой производства по вине работодателя.
В том случае, если ранее работодатель по какой-либо причине задержал заработную плату, в дальнейшем он должен ее выплатить с учетом индексации. Но выплачивать он обязан среднюю сумму зарплаты за год, который отработал сотрудник учреждения. Таким образом, возмещение ранее задержанного трудового заработка производится исходя из среднемесячной зарплаты.
Согласно законодательству, все официально трудоустроенные сотрудники учреждений должны в обязательном порядке проходить обязательный медицинский осмотр один раз в год. Как правило, на это уходит один рабочий день, который впоследствии оплачивается работодателем в соответствии со средней суммой заработной платы служащего.
Существуют также другие случаи, которые обязывают работодателя производить расчет среднемесячной заработной платы и выплачивать ее в соответствии с получившимся результатом, но эти случаи встречаются реже, чем вышеприведенные.
Больше информации всегда можно найти в Трудовом кодексе Российской Федерации.
Как уже стало заметно, случаев, когда необходимо знать, как рассчитать среднемесячную зарплату за год, более чем предостаточно. Поэтому, нелишним будет ознакомиться с основными приемами расчета, чтобы уметь производить данную процедуру самостоятельно.
Порядок исчисления
Об особенностях порядка исчисления средней заработной платы мало кто знает. Расчет среднего заработка работников должен проводиться по закону. То есть, при этом обязательно учитываются все дополнительные выплаты. В противном случае такой расчет будет неправильным. В ситуации, когда расчет произведен неверно, работник может обратиться за помощью в профсоюз.
Единые правила исчисления средней заработной платы утверждены законодательством. И его содержит не только Трудовой кодекс, но и Положения, утвержденные правительством. Согласно этим нормативным актам также учитываются:
- начисленная зарплата за год;
- отработанное время за каждый месяц.
Что такое расчетный период? Это определенный отрезок времени, в течение которого работник фактически работал и получал заработную плату. В зависимости от причины расчета периодом может быть год, полгода или месяц. Например, при расчете отпускных за расчетный период берется отработанный подчиненным календарный год.
Продолжительность месяца при расчетах должна соответствовать календарю. Далее следует суммировать все выплаты, предоставленные сотруднику за год. Это зарплата, премии, различные вознаграждения и т. д. Затем следует определить сам период этого расчета
Важно знать, что в этот период не может быть включено время:
- когда работник отсутствовал, но его средняя зарплата сохранилась;
- когда работник временно потерял трудоспособность, был в декретном отпуске и т. д.;
- использовал нерабочие выходные дни.
Эти периоды не учитываются, так как выплаты, которые за них производились, уже и так основаны на расчете среднего заработка. И использовать их еще раз означает, что расчет будет произведен не совсем верно. И последним шагом является деление полученной суммы на продолжительность периода. Например, работник в течение года не болел, не брал дополнительные выходные и т. д. Значит, расчет будет производиться следующим образом: сумму за год нужно поделить на 12 месяцев. Это и будет средняя зарплата за год.
Немного по-другому осуществляется расчет отпускных для работников. Для этого мало посчитать средний заработок за год. Выяснив, какая заработная плата у конкретного сотрудника выходит за год, следует эту сумму поделить на 29, 3. Это число законодатель установил для удобства таких расчетов. 29, 3 – это среднее количество рабочих дней в одном месяце. Полученный результат и будет означать среднюю заработную плату за день. Такой алгоритм используется при условии, что работник в течение года не имел дополнительных выходных.
Затем уточнить все полностью отработанные работником месяцы и умножить их количество на 29, 3. Неотработанные месяцы при этом также учитываются. Но берутся только те дни, которые работник отработал. Их количество прибавляется к результату умножения. И на эту сумму делится сумму выплат. В виде формул это выглядит следующим образом: отр. месяцы *29, 3 + отр. дни = количество отр. дней. Затем количество сумма выплат делится на отработанные дни = средний заработок за день.
В первую очередь, это касается срока расчета. К примеру, в ситуации, когда сотрудник не отработал за прошедший год ни одного дня, то при расчете берется предыдущий отработанный год. Такие случаи часто бывают у женщин, вышедших из декретного отпуска. Еще одно исключение касается заработной платы. Например, подчиненный:
- за прошедшие 24 месяца не получал заработную плату;
- не работал все это время;
- также не работал и не получал зарплату в расчетном периоде.
В этих случаях при расчете среднего заработка используется тарифная сетка или оклад, предусмотренный внутренними документами. А как же рассчитывается заработная плата, если у подчиненного гибкий график работы? Ведь в этом случае сложно подсчитать среднюю продолжительность рабочего времени. Поэтому учитываются отработанные часы.
При расчетах необходимо использовать Положение об особенностях порядка исчисления средней заработной платы. Этот нормативный акт регулируется весь порядок расчета средней зарплаты. При отправке сотрудника в командировку исчисление осуществляется согласно Положению о командировках. Кроме этого, все расчеты производятся на основании специальных форм учетных документов, в утверждении которых участвовал Госкомстат России. Это платежные ведомости, справки НДФЛ, расчетные ведомости и т. д.
Расчет средней зарплаты при увольнении онлайн калькулятор

- Сотрудник уходит со службы по собственному желанию. При этом начисляется выплата заработка за рабочие дни, которые не были оплачены и компенсация за неиспользованный отпуск.
- Работник попадает под сокращение. В последний рабочий день выплачивается сумма заработка за отработанное время, которое не оплачивалось, компенсация за не использованный отпуск и еще один средний оклад.
Во второй месяц, если сотрудник не устроился на службу, ему положены денежные средства.
Работник приходит в бухгалтерию с трудовой книжкой для подтверждения, что он не работает на новом месте. После проверки документов бухгалтер производит начисление выплаты. В расчет берется тот же средний заработок, который брали для начисления выходного пособия.
На третий месяц тоже можно получить выплату от работодателя.
Калькулятор компенсации за неиспользованный отпуск при увольнении
Важно Определяем количество неиспользуемых дней отпуска Оно исчисляется следующим образом: за каждый полностью отработанный месяц работнику предоставляется 2,33 дня отдыха. Подсчитанные дни неиспользованного отпуска фиксируются в , которая передается в бухгалтерию для оплаты
Внимание! Бывает так что, отработан месяц не полностью. Внимание Тогда его следует отбросить, если число дней по календарю, приходящихся на работу, меньше 15
Иначе, кадровику следует такой месяц рассматривать, как полностью отработанным.
Далее каждый месяц, отработанный полностью в этом периоде считается по коэффициенту 29,3. Затем сумма полученной к расчету зарплаты за год делится на 12 и на 29, 3.
Калькулятор среднедневного заработка
Максимальный порог, который установлен для начисления выплат ФСС:
- 2014 – 624000 рублей;
- 2015 – 670000 рублей;
- 2016 – 718000 рублей.
Расчет при уходе в декрет рассчитывается по формуле больничного листа. Количество дней больничного листа берется 140. Это стандартный период, в котором женщина будет находиться на больничном листе, но бывают и исключения. Для вычисления пособия по уходу за малышом до 1,5 лет применяется формула.
Для самостоятельного вычисления пособия и выплат положенных декретных, можно использовать онлайн калькулятор. Примеры расчетов Разберем наглядно несколько примеров по вычислению среднего заработка.
№ 1 Нужно вычислить среднедневной заработок. Сотрудник в марте 2016 года находился на больничном листе 5 дней. За текущий календарный год воспользовался отпуском протяженностью 14 дней.
По рабочему календарю трудовых дней 247.
Калькулятор для расчета компенсации при увольнении
» Калькуляторы » Калькулятор для расчета компенсации при увольнении При увольнении компенсация выплачивается за неиспользованные дни отпуска. Предлагаем в онлайн калькуляторе рассчитать положенную сумму компенсации при увольнении — введите исходные данные и нажмите «рассчитать»
При использовании онлайн калькулятора важно учесть следующие моменты:
- Расчетный период для исчисления компенсации при увольнении за неотгулянный отпуск — последние 12 кал.мес.;
- Если отработан меньший срок, то он принимается равным расчетному периоду;
- При исчислении отпускного стажа не нужно учитывать месяцы, в которых отработано меньше половины дней.
Денежная компенсация положена за все дни неиспользованного отпуска, для ее расчета необходимо внести в поле онлайн калькулятора следующие значения:
- суммарную зарплату за расчетный период (последние 12 мес.
Как рассчитать среднедневной заработок
В каком случае компенсация не платиться? Если у сотрудника есть дни полагающегося ему отдыха, и он желает ими воспользоваться до прекращения договора, то он может обратиться к руководству фирмы с просьбой о предоставлении отпуска.
Но для этого необходимо согласие администрации фирмы. При получении положительного решения, компенсация за неиспользованный отпуск не выплачивается в связи с тем, что работник использует этот период отдыха.
Также работнику надо учитывать такой момент, согласно которому в отпуск он должен уйти в течение полутора лет с возникновения данного права. Если это время проигнорировано, то данный период сгорает, и компенсация за него не начисляется и не выплачивается.
Однако, руководству компании нужно помнить, что оно тоже отвечает за сгоревший период отдыха, так как организация обязана отправить своего сотрудника отдыхать.
В каких случаях работнику полагается среднемесячная зарплата
Перечень ситуаций, когда выплаты работнику рассчитываются исходя из расчета среднего размера заработка, определен ТК РФ. К числу наиболее распространенных и чаще всего встречающихся в деятельности обычной организации ситуаций, требующих расчета среднего заработка, относят:
- выплату отпускных (ст. 114 ТК РФ);
- выдачу компенсации за неиспользованный отпуск — при увольнении или за часть отпуска свыше 28 календарных дней (ст. 126, 127 ТК РФ);
- выезд работника в командировку (ст. 167 ТК РФ);
- оплату работникам периодов обучения с отрывом от работы (ст. 173–176, 187 ТК РФ);
- выплату выходных пособий (ст. 178 ТК РФ).
Помимо этого, исходя из среднемесячной заработной платы рассчитываются со следующими категориями сотрудников:
| Сотрудники | Статья ТК РФ |
| Занятые коллективными переговорами или подготовкой проекта коллективного договора (соглашения) с освобождением от основной работы. При этом средний заработок за такими работниками может сохраняться до 3 месяцев | 39 |
| Временно переведенные на иную работу, чем та, что предусмотрена трудовым договором | 72.2 |
| Вынужденные прекратить трудовой договор из-за несоблюдения правил его заключения (если нарушения допущены не по вине работника) – в таком случае полагается выходное пособие в размере среднемесячной зарплаты | 84 |
| Не выполнившие трудовые нормы и трудовые обязанности по вине работодателя | 155 |
| Вынужденные простаивать по вине работодателя – в такой ситуации выплачивается не менее 2/3 среднего заработка | 157 |
| Члены комиссий по трудовым спорам | 171 |
| Руководитель, его зам или главбух, уволенные при смене собственника в размере 3-кратного среднемесячного заработка | 181 |
| Переводимые на ниже оплачиваемую работу по состоянию здоровья | 182 |
| Направленные на обязательные медосмотры | 185 |
| Работники, проходящие диспансеризацию (с 01.01.2019) | 185.1 |
| Доноры | 186 |
| Работники при приостановлении деятельности организации | 220 |
| Переводимые на другую работу беременные женщины и женщины, имеющие детей в возрасте до 1,5 лет | 254 |
| Женщины, кормящие детей – при оплате перерывов для кормления | 258 |
| Родители детей-инвалидов при оплате дополнительных выходных и в некоторых других случаях | 262 |
Рассчитать средний заработок понадобится при заполнении справки о безработице. По какой формуле рассчитать пособие и как правильно заполнить такую справку, рассказали эксперты КонсультантПлюс. Получите бесплатный пробный доступ к системе и смотрите рекомендации.
Пример расчёта среднемесячной заработной платы
Проще всего ознакомиться с тем, как рассчитать среднемесячную заработную плату на простом примере:
Гражданка Сидорова С.С. увольняется по сокращению штата, а значит – обладает правом на получение выходного пособия. Дата увольнения — 10.01.2019. При этом ей необходимо рассчитать размер среднемесячной заработной платы. Соответственно, отчетным периодом в данном случае являются 12 календарных месяцев до момента увольнения, не включая январь 2019 года. То есть – расчет ведется с 01.01.2021 по 31.12.2021.
Должностной оклад Сидоровой С.С. составлял 20 тыс. рублей. При этом ей начислялась ежемесячная надбавка в размере 4% от должностной ставки за вредные условия труда. Кроме этого, два раза в 2021 году Сидорова С.С. получала премию за выдающиеся результаты труда и перевыполнение плана в размере 15 тыс. рублей каждая. Также, ей была выдана специальная премия к её 50-летию в размере 10 тыс. рублей и материальная помощь по смерти родственника в размере 4 тыс. рублей. Однако материальная помощь и премия на 50 лет не могут участвовать в означенном расчете, так как не связаны с трудовой деятельностью.
В течение этого периода, с 01.02.2021 по 14.02.2021, сотрудница находилась на больничном, а с 01.09 по 06.09 – брала себе неоплачиваемый отпуск в связи со смертью родственника. Соответственно, в феврале она отработала 10 рабочих дней из 20, что уменьшило её оклад вдвое за этот месяц, а в сентябре – она работала 17 рабочих дней из 20, что уменьшило её оклад на 15%. Оплачиваемым отпуском Сидорова С.С воспользовалась с 01.11.2021 по 30.11.2021 и фактически не работала в ноябре. Итого, заработная плата Сидоровой С.С. за 2021 год составила:
(20000*9+10000+17000)*1,04 + 15000 + 15000 = 245280 рублей.
При этом следует учесть, что в течение определенного времени, Сидорова С.С. не работала, а значит отдельные периоды не должны учитываться в расчете среднемесячного заработка. Поэтому сначала необходимо определить её средний дневной заработок следующим образом – вычесть из 247 рабочих дней по производственному календарю на 2021 год – 35 дней её отсутствия на работе в рабочие дни. Соответственно, её среднедневной заработок составит:
245280/212 = 1156,98 рублей.
После этого, следует определить среднемесячный заработок с учетом количества рабочих дней в течение 2 календарных месяцев, следующих за моментом увольнения – то есть с 01.02.2019 по 31.03.2019. В данном периоде 39 рабочих дней. Итого, выходное пособие должно будет составить:
1156,98*39 = 45122,22 рублей.
Вышеозначенный пример использует в первую очередь среднедневной заработок, так как прямо на практике среднемесячные показатели практически не используются. Для расчета среднемесячного заработка Сидоровой С.С. в большинстве случаев достаточно просто разделить сумму её дохода за год – 245280 рублей на число месяцев – 12, однако фактический результат в итоге будет отличаться от точной бухгалтерской суммы, вычисляемой отдельно по каждой причине расчета среднего заработка.
Образец справки о зарплате для банка
При отсутствии у работника каких-либо выплат в течение периода калькуляции (12 мес.) или за временной промежуток, превышающий этот период, бухгалтерия должна взять за основу ежемесячные зарплаты работника за предшествующий период. Таким образом, если с 1.06.2017 года по 1.06. 2018 года работник не получал зарплату или вообще не работал, то за калькуляционный будет взят временной промежуток с 1.06.2016 года по 1.06. 2017 года.
Если у работника не было выплат до начала расчетного периода, то за основу бухгалтерия возьмет зарплату в том месяце, с которого у работника появилось право на сохранение средней заработной платы.
В случае же, когда выплаты не имели место и на период возникновения случая, дающего право на сохранение среднемесячного заработка, калькуляция будет осуществляться исходя из назначенного работнику оклада.
Ситуации, в которых может потребоваться информация о средней зарплате, довольно много, например:
- оформление заявки на получение кредита, займа или ссуды;
- при постановке на учет в центре занятости населения;
- для получения визы иностранного государства;
- оформление социальных пособий и страховых выплат (пенсий и больничных);
- судебные разбирательства и споры;
- получение субсидий, установленных законом.
Отметим, что для каждого случая может быть использована разная форма справки о среднем заработке. Получить официальный документ имеет право любой работник, даже уволенный. Причем работодатель обязан выдать сведения о зарплате в течение трех дней с момента обращения на основании ст. 62 ТК РФ. Ниже вы найдете образец заполнения справки о среднем заработке для каждого конкретного случая.
Большинство банковских организаций, предоставляющих кредиты, рассрочки и финансовые займы, отказались от индивидуальных бланков в пользу 2-НДФЛ. Почему? Налоговая форма КНД 1151078 содержит все необходимые реквизиты и данные не только о физическом лице и его доходах, но и о его работодателе. Тем более за ошибки и неточности в налоговом документе предусмотрена административная ответственность и штрафы.
Обратите внимание, что чиновники разработали и утвердили новую структуру отчетности по форме 2-НДФЛ, согласно Приказу ФНС России от 02.10.2018 № ММВ-7-11/566@. Теперь заполняются два бланка: один — для налоговой инспекции, а второй — для сотрудника
Для предоставления сведений в банк, например, для получения ипотечного или потребительского кредита, используйте новый бланк 2-НДФЛ (для работника).
Итоги
Правила расчета среднего заработка (среднемесячной заработной платы), описанные нами выше, применяются исключительно для случаев, перечисленных в начале статьи, в том числе при расчете среднего заработка при сокращении работника для выплаты ему выходного пособия, а на социальные пособия, пособия по безработице не распространяются.
Подробнее о соцвыплатах вы можете узнать в нашей рубрике «Пособия».
Порой легко нужно вычислить среднемесячный доход работника, скажем, для расчета компенсаций, каких-нибудь пособий, приобретения кредита. Учтите, что в том случае, когда вы рассчитываете данный показатель для приобретения кредита, субсидий либо других сходственных выплат, суммировать надобно только те доходы, которые вы можете удостоверить документально.
Инструкция
1. Вначале следует уточнить, что среднемесячный доход и средний размер заработной платы – это два различных показателя. Если в первом случае суммируются все доходы, поступившие в ваш адрес, то во втором – только те, которые касаются оплаты труда.
2. Первое, что вам нужно сделать, – это определить период, за тот, что нужно посчитать среднемесячный доход. Скажем, за двенадцать месяцев (календарный год).
3. Позже этого сложите все ваши доходы за выбранный интервал времени. Сюда суммируйте оплату труда, оплату по договору аренды имущества, какие-нибудь гонорары, в всеобщем, все денежные средства, поступившие в ваш адрес. Скажем, денежные поступления Иванова в 2010 году:Январь:- заработная плата – 10000 рублей;- оплата по договору аренды – 5000 рублей.Февраль:- заработная плата – 10000 рублей;- премия — 1500 рублей.Март:- выплата от страховой компании – 2000 рублей;- заработная плата – 10000 рублей;- выручка от продажи собственного имущества – 8000 рублей.Апрель:- заработная плата – 10000 рублей.Май:- заработная плата – 10000 рублей.Июнь:- субсидии на оплату квартиры – 500 рублей;- отпускные – 12000 рублей.Июль:- заработная плата – 10000 рублей;- дотации на приобретение лекарств – 1200 рублей.Август:- заработная плата – 10000 рублей.Сентябрь:- заработная плата – 10000 рублей.Октябрь:- компенсация за неиспользованный отпуск – 4200 рублей.Ноябрь:- оплата по договору аренду — 2000 рублей.Декабрь:- оплата по договору аренды – 2000 рублей.Таким образом, сумма всех поступлений за год составляет 118400 рублей.
4. После этого полученное число поделите на число месяцев за расчетный период. В вышеуказанном случае это будет выглядеть таким образом: 118400 рублей / 12 месяцев = 9866,67 рублей (сумма среднемесячного дохода за 2010 год).
Полезный совет Таким образом вы можете вычислить показатель и за полгода, и за три месяца. Исключительное, что следует подметить, что доходы суммируются именно за необходимый вам период.