Обеспечение исполнения контракта и гарантийных обязательств. изменения в 44‑фз
Содержание:
- Как применяются антидемпинговые меры в госзакупках
- Изменения в закупках для СМП и социально ориентированных некоммерческих организаций
- Кому необходима и что такое банковская гарантия для коммерческого контракта
- Виды банковских гарантий
- Возможности экономии
- Срок окончания банковской гарантии
- Отклонение банковской гарантии, последствия для участника закупки
- В каких случаях возможна замена обеспечения по 44 и 223-ФЗ
- Виды банковских гарантий
- Как работает гарантия банка
- Стороны гарантийных обязательств
Как применяются антидемпинговые меры в госзакупках
Антидемпинговые меры — это одна из специальных норм, которые предусмотрены 44-ФЗ, направленная на защиту заказчиков и поставщиков от недобросовестной конкуренции. Заказчики обязаны применять антидемпинговые меры к участникам торгов, если они перешли разумную грань снижения цены на торгах. Рассмотрим, когда и как они применяются по 44-ФЗ и 223-ФЗ.
Антидемпинговые меры применяются при осуществлении закупок, которые проводятся конкурентными способами. Их цель — не допустить демпинга, т. е. искусственного снижения итоговой цены контракта на 25 % и более. Такие скидки чреваты ограничением конкуренции недобросовестными участниками, а также риском для заказчиков получить некачественный товар или услугу.
Конечно, бывают случаи, когда сбить цену даже ниже себестоимости могут и честные поставщики, например, ради выхода на рынок. Так они рассчитывают на перспективную работу. Но, как показывает практика, чаще такие схемы направлены именно на устранение конкурентов.
В качестве предупредительных мер победитель тендера либо предоставляет повышенное обеспечение исполнения контракта, либо доказательство добросовестности. В некоторых случаях от него могут потребовать обосновать итоговую стоимость.
Различия в 44-ФЗ и 223-ФЗ
Ст. 37 44-ФЗ антидемпинговые меры требует применять для конкурсов и аукционов, если в результате их проведения НМЦК уменьшается на 25 % и более.
При проведении конкурса документы, подтверждающие добросовестность, прикладываются к заявке. Комиссия заказчика проверяет их и в случае обнаружения недостоверной информации отклоняет участника.
Если демпинг проявился во время аукциона, победитель должен подтвердить честные намерения документами, приложив их к подписанному контракту. В противном случае он может попасть в реестр недобросовестных поставщиков.
Если выбирается повышенное обеспечение, участник обязан предъявить его перед заключением контракта.
2 223-ФЗ наделяет Положение о закупках правом регламентировать всю закупочную деятельность заказчика, включая и подготовительные этапы.
Отсюда можно сделать вывод, что заказчик имеет право внести свои правила относительно борьбы с демпингом. Они могут быть такими же, как в законе о контрактной системе, либо отличаться.
Как применяются
Когда применяются антидемпинговые меры 44-ФЗ, обеспечение исполнения контракта увеличивается в 1,5 раза, по сравнению с указанным в документации, если НМЦК выше 15 млн руб.
С 01.01.2019 уточнили правила применения антидемпинговых мер при начальной максимальной цене контракта до 15 млн руб. Толкование ст. 37 44-ФЗ перестало быть двояким.
С этого года антидемпинговые меры применяются следующим образом: это или обеспечение исполнения контракта в полуторном размере, или обеспечение его исполнения в «стандартном» однократном размере вместе со сведениями о добросовестности.
Важно отметить, что при закупке через конкурс научных, конструкторских или технологических работ заказчик может оценивать заявки с нормальным снижением (до 25 %) по одним критериям, а с демпинговым — по другим (ч. 7 и 8 ст
37).
Если приобретаются продукты питания, топливо, предметы для экстренной и скорой медицинской помощи, то участник с демпинговым предложением обязан предоставить заказчику обоснование цены. Для этих целей можно использовать:
- Гарантийное письмо от производителя продукции.
- Документальное подтверждение наличия товара.
- Другие бумаги, подтверждающие возможность осуществить поставку
В 29.03.
2019 опубликовали законопроект, который обязывает заказчика прописать в госконтракте условие о запрете перечислять аванс, если такой контракт подписывается с участником закупки, который предложил цену на 25 и более процентов ниже НМЦК. Так планируют сократить случаи искусственного и необоснованного занижения цен недобросовестными участниками закупок, которые не планируют выполнять обязательства, чтобы исключить получение аванса такими участниками.
Ответственность
За отсутствие информации об антидемпинговых мерах оштрафуют, по ч. 4.2 ст. 7.30 КоАП, на 3000 рублей. Должностное лицо накажут за утверждение конкурсной документации, документации об аукционе, о проведении запроса предложений, за определение содержания извещения о проведении запроса котировок с нарушением требований, предусмотренных законодательством о контрактной системе.
Когда антидемпинговые меры не применяются
К исключениям из правила о применении антидемпинговых мер можно отнести несколько ситуаций. Не принимайте такие меры в следующих случаях:
Изменения в закупках для СМП и социально ориентированных некоммерческих организаций
Это означает, что победитель закупки может не вносить денежные средства или банковские гарантии. Такое позволено только добросовестным поставщикам.
То есть в том случае, если участник – успешный исполнитель государственных контрактов:
- выполнил не менее трёх контрактов без штрафов и неустоек;
- факт выполнения закреплён в реестре госконтрактов, подтверждается выпиской из реестра;
- сумма выполненных контрактов не менее начальной максимальной цены текущей закупки.
В госзакупках с преимуществами для СМП и СОНКО размер обеспечения заказчик будет устанавливать, отталкиваясь от конечной цены госконтракта, а не НМЦ.
Приведём пример.
Заказчик проводит аукцион среди субъектов малого предпринимательства на приобретение специальной уборочной техники. Начальная максимальная цена контракта – 5 млн руб., обеспечение контракта установлено в размере 3%.
Победитель закупки снизил цену до 3 млн руб.
По старым правилам обеспечение контракта составило бы 150 000 руб.
То же требование к закупкам со снижением 25%, когда начинают работать антидемпинговые меры.
Но так или иначе, обеспечение не должно превышать размер аванса.
ВАЖНО! Скорее всего обе льготы будут распространяться на закупки только среди субъектов малого предпринимательства. Если такой субъект стал участвовать в общем аукционе, на него не будут распространяться льготы
Изменились правила для гарантийных обязательств
По 44-ФЗ заказчик имеет право настаивать на том, чтобы ему обеспечили гарантийный срок на товары и работы (ч.4 ст.33 44-ФЗ).
Какие появились изменения:
- В новой редакции 1 ч. 96 ст. 44-ФЗ появилось условие и об обязательных гарантийных обязательствах в закрытой закупке (раньше обязательным в закрытых закупках было только исполнение контракта).
- Субъекты малого предпринимательства за обеспечение гарантий будут платить не более 10% от начальной максимальной цены контракта.
На что нужно обратить внимание:
- Если в качестве залога представлена банковская гарантия, нужно помнить, что срок её действия должен быть дольше срока гарантийных обязательств (минимум на месяц).
- Если в закупке было требование о предоставлении обеспечения на гарантийные обязательства, а исполнитель его не предоставил, заказчик не подпишет акты о приёмке товара или работы.
Разрешили менять “габариты” обеспечения
Раньше тоже можно было поменять виды и размеры залогов, но в новой редакции ст.96 добавлены пояснения.
Уменьшить размер обеспечения можно, если в контракте предусмотрены отдельные этапы его исполнения.
Обеспечение можно уменьшить только пропорционально исполненным обязательствам.
Например:
- Один из этапов госконтракта выполнили без неустоек и получили за него оплату. Когда отчёт о завершении этапа занесли в реестр контрактов, исполнитель попросил заказчика вернуть залог, в размере пропорциональном стоимости выполненного этапа. Если в закупке был аванс, стоимость выполненных работ должны быть выше его.
- Банк, в которой исполнитель получал банковскую гарантию лишили лицензии и он предоставляет новую гарантию.
- Изменился способ залогового исполнения госконтракта. Например, исполнителю удобнее забрать залог деньгами, взамен на гарантию.
В закупках для обороноспособности и безопасности страны, закупках лекарств и услуг адвокатов обеспечение нельзя будет уменьшать.
Кому необходима и что такое банковская гарантия для коммерческого контракта
 По своей сути – это способ обеспечения выполнения условий договора со стороны исполнителя для заказчика по поставке товаров, услуг, выполнения работ. Заказчик, покупатель услуг, объявляет тендер на выполнение определенных работ или поставок. Поскольку в отличие от взаимоотношений структур с государственными (муниципальными) учреждениями и организациями работа не регулируется жесткими условиями федерального законодательства (законы 44ФЗ, 223 ФЗ и другие), заказчику необходима некоторая защита от недобросовестных исполнителей. Такое обеспечение он просит предъявить исполнителя.
Кроме того, в отличие от государственного заказа, коммерческая гарантия может потребоваться не только заказчику, покупателю услуги, но и исполнителю, поставщику. Ведь при работе с государственными закупками гарантом от лица заказчика выступает само государство, исполнитель полностью защищен. А вот когда идет речь о взаимоотношениях на свободном рынке обеспечение оплаты услуг может потребоваться и исполнителю работ. В этом также состоит отличие коммерческой банковской гарантии от 44 ФЗ, 223 ФЗ и т.д.
Таким образом, коммерческая гарантия это финансовый документ, который гарантирует, что юридическое лицо, выдавшее его (как уже было сказано, это не обязательно должен быть банк или другая кредитная организация), покроет расходы и защитит риски заказчика или исполнителя в случае, если другая сторона договора допустила нарушения и не выполнила свои обязательства.
 Этот финансовый документ может быть использован при прямых взаимоотношениях заказчика и подрядчика. Условия и требования устанавливаются самим заказчиком и прописываются в договоре либо закупочной документации. Они могут различные. Бывает так, что обеспечение требуется генеральному субподрядчику по государственному тендеру, и он дублирует требования по исполнению обязательств, прописанные в законах. Так же в случаях, когда заказчик является государственной организацией, но его контракт не подпадает под действие 223 ФЗ и других законов, но в требованиях используются федеральные стандарты по госзакупкам.
Но также бывает, когда требования к документам устанавливаются индивидуально. Получить их обычно сложнее, поскольку риски кредитно-финансовых организаций выше и они более тщательно подходят к процессу проверки принципала.
Стандартные требования:
- Возраст компании (не менее 3 месяцев, чем старше, тем лучше);
- Прозрачная и стабильная отчетность по финансам за определенный период;
- Иногда требуется залог или поручительство, ликвидные активы.
Также от принципала потребуется собрать большой пакет документов. Ставки поручительств на такие контракты колеблются до 5% годовых.
Виды банковских гарантий
Вид предоставляемой гарантии, зависит от типа заключаемого договора между заказчиком и исполнителем работ:
- Гарантия исполнения, гарантирует заказчику своевременное выполнение работ в полном объеме в установленные договором сроки, это также касается и предоставление услуг или поставок товаров.
- Конкурсная или тендерная гарантия, снижает риски юрлица проводящего тендер, от того, что победитель тендера не исполнит своих обязательств в дальнейшем.
- Платежная гарантия, нейтрализует финансовые риски заказчика по поводу непоставки вовремя товаров (невыполнения работ).
- Авансовая гарантия, обеспечивает возврат авансового платежа в случае неисполнения условий контракта или сделки.
- Налоговая гарантия, позволяет обеспечить надлежащее исполнение налоговых обязательств исполнителя работ или поставщика товаров.
- Таможенная гарантия, позволяет обеспечить надлежащее исполнение таможенных обязательств поставщика товаров перед таможенными службами.
- Гарантия исполнения госконтракта по 223-ФЗ. Это специальный вид гарантий, который выдается на определённых условиях, компаниям участвующих в госзакупках или выполняющих господряды.
- Судебная гарантия используется в судебном процессе для обеспечения иска. Ответчики по судебному иску прибегают к использованию судебной гарантии для того, чтобы избежать ареста своего имущества и финансовых средств во время пока будет идти долгое разбирательство в судебных инстанциях. Воспользовавшись гарантией, ответчик сможет продолжать свою хозяйственную деятельность пока идет судебная тяжба.
В зависимости от цели заключения договора, могут быть другие виды предоставления гарантий.

В зависимости от условий, предоставляемой гарантии, выделяют ещё несколько ее видов:
- Может быть выдана обеспеченная гарантия или необеспеченная. Гарантия с обеспечением подразумевает, предоставление какого-то ликвидного залога, например, имущества, товаров, недвижимости, ценных бумаг и др. Необеспеченная гарантия, является письменным обязательством банка, гарантирующим, что исполнитель выполнит свои обязательства. Она не имеет материального обеспечения.
- Условная и безусловная гарантия. Если выдана условная гарантия, то банк выплатит денежные средства только в случае предоставления необходимых документов, подтверждающих неуплату этих средств принципалом. А безусловная гарантия обязует кредитное учреждение выплатить установленную компенсацию при первом же требование бенефициара.
- Прямая гарантия и контргарантия. Если выдана прямая гарантия, то данный банк является непосредственным плательщиком. Если выдана контргарантия, то положенную денежную сумму должен будет выплатить другой банк, по просьбе банка выдавшего банковскую гарантию.
- Синдиционированная гарантия обычно используется для международных сделок, такую гарантию дают несколько банков, по указанию главного банка.
- Подтвержденная гарантия, когда со стороны Гаранта выступает несколько банков, каждый из которых подтверждает свои обязательства (полностью или частично).
- Безотзывная или отзывная гарантия. Безотзывный вариант, как следует из названия, не дает права кредитному учреждению на ее отзыв, какие бы обстоятельства не произошли. Но здесь есть такой нюанс, что в договоре необходимо прописать все возможные обстоятельства безотзывности. Отзывная гарантия даёт возможность банку отозвать свое предложение и не выполнять свои обязательства по выплате, при определенных обстоятельствах.
Возможности экономии
Чтобы запросить гарантию у максимального количества банков, иногда целесообразно обратиться к услугам агентов. Они в курсе всех тарифов и могут подобрать наиболее выгодные предложения. Минус в том, что агенту придется платить, к тому же есть шанс наткнуться на недобросовестное лицо. Как вариант, можно разбираться во всем самостоятельно, но на это может уйти немало времени.
Однако не стоит зацикливаться только на цене, ведь погнавшись за дешевизной, можно упустить другие важные параметры. А именно сроки, условия, форма гарантии и так далее. В итоге стоит остановиться на оптимальном соотношении цены банковской гарантии и ее качества.
Еще одна возможность сэкономить — попросить банк снизить комиссию из-за того, что срок банковской гарантии уменьшается. Дело в том, что при предварительном обращении за гарантией срок отсчитывается, как правило, от одной из даты:
- даты проведения аукциона;
- даты обращения за гарантией.
Если между обращением в банк и заключением контракта пройдет довольно много времени, то этот срок исключается из гарантии. Соответственно, комиссионные могут быть уменьшены.
Срок окончания банковской гарантии
Срок банковской гарантии – важный момент при ее оформлении. Дата договора банковской гарантии и есть дата вступления в силу самой гарантии, но какой же датой считать ее окончание?
- В 44-ФЗ четко определен срок, на который предоставляется банковская гарантия и равен он сроку действия контракта + 30 дней. Если предусмотрен дополнительный гарантийный срок (прописанный в контракте), то гарантия распространяется и на него тоже.
- Гарантия тендера – 2 месяца после окончания срока приема заявок по тендеру.
- Гарантийные случаи
Все гарантийные случаи, при возникновении которых банк обязан компенсировать заказчику, прописаны в договоре. Если принципал нарушил требования контракта, то заказчик в праве обратиться в банк за выплатой компенсации по гарантии, обращение необходимо оформить в письменной форме. Нарушение условий договора необходимо подкрепить документами.
Как только банк выполнил свои обязательства перед заказчиком, он отправляет уведомление принципалу, что тот обязан произвести выплаты. Данное уведомление осуществляется несколькими способами:
- Непосредственно сообщением в торговой площадке;
- В письменной форме по почте или электронной почтой;
- Через смс-уведомление
- В сервисе «Сбербанк Бизнес Онлайн».
При нарушении условий договора долг выплачивается равными долями каждого последнего дня месяца в течение всего срока договора банковской гарантии. Обязанности по гарантии выполнены при условии выплаты всей суммы, прописанной в договоре.
Если вы отказываетесь от оплаты? Банк в праве отказать в выплате заказчику при одном из условий:
- Заказчик предоставил документы, которые НЕ подтверждают, что условия контракта нарушены.
- Банковская гарантия уже истекла.
Гарантию возможно потребовать к возврату, если:
- Бенефициар расторг контракт.
- Срок действия контракта или гарантии прошел.
- Бенефициар уже получил всю сумму, которая ему положена по гарантийному случаю.
- Какие преимущества при оформлении банковской гарантии?
В малом бизнесе при уменьшении рисков – поднимает интерес заказчиков при сделке.
Преимущества для принципала:
- Нет необходимости использовать собственные средства для обеспечения заявки по госконтракту. Ведь это могут быть немаленькие суммы, которые просто заморозятся на большой период и не будут участвовать в развитии компании.
- При банковской гарантии даже маленькая фирма может принять участие в госторгах и тендерах. При участии в таких сделках компания получает толчок для развития и повышается узнаваемость фирмы на рынке.
- Если же все-таки гарантийные выплаты наступили, то процент банка по гарантии значительно ниже, чем в обычных кредитах.
Преимущества для бенефициара:
- Банковская гарантия показывает заказчику, что исполнитель контракта благонадежный и риски сводятся к минимуму.
- Мошеннические действия со стороны исполнителя практически исключены, так как при оформлении банковской гарантии банк проводит тщательные проверки.
Преимущества для гаранта:
- Банк участвует в развитии малого бизнеса и повышает лояльность своих клиентов, которые в дальнейшем придут опять в этот банк.
- Комиссии банк получает всегда при оформлении гарантий, а вот средства на обеспечение этой самой гарантии могут и не понадобиться.
- Ну и самый очевидный плюс – это получение прибыли в виде процентов по кредиту.

Можно сделать выводы, что такой банковский продукт как банковская гарантия выгодна всем трем участникам. Эта услуга помогает развиваться малым предприятиям, участвуя в госконтрактах, снижает риски заказчика и банк тоже получает свою прибыль.
Сегодня банковская гарантия – это качественный и современный продукт банка, который обеспечивает безопасность сделок со всех сторон участников.
Отклонение банковской гарантии, последствия для участника закупки
Многих волнует вопрос, что случится, если БГ не соответствует требованиям закона или закупочной документации? Поскольку банковская гарантия должна быть предметом интереса всех сторон (и банка, и участника, и заказчика), то последствия для всех будут разными.
Основанием для отказа принятия банковской гарантии заказчиком является:
- Отсутствие информации о банковской гарантии в реестре БГ.
- Несоответствие банковской гарантии требованиям закона.
- Несоответствие банковской гарантии требованиям, содержащимся в извещении, документации о закупке, проекте контракта.
Все эти причины сигнализируют о том, что участник признается отклонившимся от контракта.
Последствия предоставления ненадлежащей банковской гарантии:
- Признание участника несоответствующим требованиям закона (на этапе ОЗ).
- Признание участника уклонившимся от заключения контракта (на этапе ОИК). Кроме того, он попадет в реестр недобросовестных поставщиков.
- Отказ от приемки (на этапе ОГО). Если БГ не устраивает на этапе приемки, а обеспечение гарантийных обязательств передается именно на этом этапе, то заказчик откажется от приемки. Участник не получит подписание документов о приемке.
- Признание недействительным контракта. Если стороны приняли ненадлежащую БГ (участник от банка, заказчик от участника), то впоследствии такой контракт будет признан недействительным. Гарантия от контракта не зависит, а вот контракт от нее еще как.
Что касается возможности отклонить заявку участника за несоответствие требований к БГ, то эта позиция является спорной, однако она выражена регулятором в Информационном письме от 30 июля 2019 года №24-05-05/57198 Минфина РФ «По вопросу отклонения заявки в случае выявления несоответствия банковской гарантии, предоставленной участником закупки в качестве обеспечения заявки на участие в закупке, требованиям, установленным в соответствии с Федеральным законом от 05.04.2013 № 44-ФЗ».
Если участник захочет разделить свое несчастье с банком, потому что он признан уклонившимся, внесен в РНП, теряет обеспечение заявки, получает упущенную выгоду, потому что не может заключить контракт уже будучи победителем, то такой участник не получит возмещение от банка. Свою позицию по этому поводу суды уже неоднократно высказывали. К примеру, Определение ВС РФ от 19.05.2020 г. по делу № 305-ЭС20-6163. Поставщик взыскивал с банка упущенную выгоду — 21 млн руб. в связи с невозможностью заключить контракт, БГ не соответствовала требованиям заказчика. Суд отказал, поскольку обязанность предоставления надлежащего обеспечения лежит на участнике, а не на банке. Банк не несет никакой ответственности перед участником.
Именно поэтому для всех заинтересованных сторон так важно проверять соответствие банковской гарантии требованиям Закона о контрактной системе, а также тем Положениям, которые напрямую не вытекают из ст. 45 44-ФЗ, а устанавливаются закупочной документацией
Шпаргалка
В шпаргалке собрана полезная информация из статьи:
Подборка ответов экспертов Контур.Школы на вопросы слушателей по теме «Банковская гарантия»
746.4 КБ
В каких случаях возможна замена обеспечения по 44 и 223-ФЗ
Процедура обеспечения исполнения контракта применяется в закупках по 44-ФЗ (статья 96), а также может применяться по требованию заказчика в закупках по 223-ФЗ.
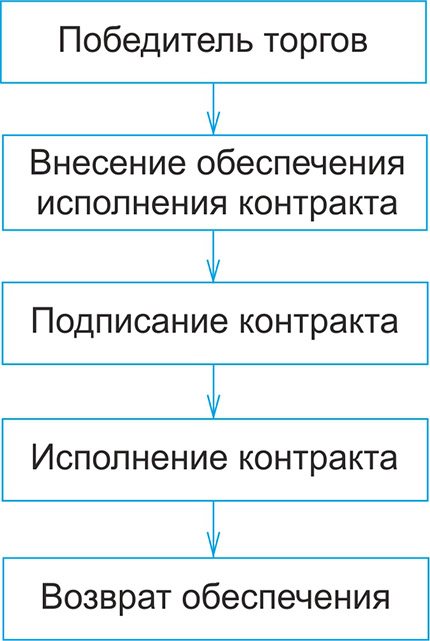
Средства вносятся до подписания договора, без них заказчик не имеет права ничего подписывать. Исполнитель может выбрать один из двух вариантов: перечислить денежные средства на счет, указанный в документации о закупке, либо предоставить госзаказчику банковскую гарантию (БГ). Требования к ней указаны в статье 45 Федерального закона № 44.
Замена способа обеспечения исполнения контракта возможна по 223-ФЗ только в том случае, если заказчик установил это положение в закупочной документации.
Изменение способа гарантии исполнения договора по Федеральному закону № 44 выглядит следующим образом:
- смена внесенных денежных средств на банковскую гарантию;
- смена банковской гарантии на внесение денежных средств;
- уменьшение обеспечения исполнения договора на объем выполненных обязательств.
Рассмотрим более подробно.
Часто бывает, что банковское поручительство на крупную сумму получить сложно, а срок подписания контракта не ждет. В этом случае участник может внести живые деньги, а когда получит БГ — вернуть их, поскольку на протяжении всей процедуры они по факту лежат мертвым грузом на счету госзаказчика, а поставщик мог бы использовать их для участия в других торгах.
Также замена обеспечения исполнения контракта по 44-ФЗ возможна, когда исполнитель частично выполняет свои обязательства, при этом размер гарантии уменьшается пропорционально объему выполненных обязательств. Такая схема правомерна в следующих случаях:
- в контракте установлена поэтапная приемка работ, результат которой оформляется документально;
- в договоре не предусмотрены этапы, но поставка, приемка и оплата товара осуществляются в ходе исполнения.
Виды банковских гарантий
От вида гарантии зависят сфера, где ее можно применить, размер суммы возмещения и стоимость. Существуют несколько основных видов гарантий:
- Гарантия платежа. Используется для обеспечения обязательств по оплате товаров, работ или услуг. Начинает действовать, если товар или услуга не был оплачен. Сумма гарантии зависит от размера платежа
- Тендерная гарантия. Предназначена для компаний, которые участвуют в тендерах, торгах или конкурсах, и обеспечивает подписание контракта в случае победы. Размер обычно составляет 5% от суммы контракта. Гарантия действует в течение всего срока проведения торгов и прекращает действие после успешного подписания договора
- Гарантия исполнения контракта. Служит для обеспечения исполнения обязательств по контракту по продаже либо закупке товаров, работ или услуг. Сумма гарантии зависит от условий контракта и обычно составляет от 10% от его суммы. Срок зависит от срока исполнения контракта
- Гарантия возврата авансового платежа. Если контракт подразумевает выплату аванса, то эта гарантия позволяет бенефициару вернуть эту сумму при нарушении условий. Размер гарантии обычно равен размеру авансового платежа
- Гарантия обеспечения кредитной линии. Ее иногда требуют банки при оформлении кредита в виде кредитной линии. Гарантия обеспечивает своевременное погашение долга. Размер зависит от суммы кредитной линии
Как работает гарантия банка
Банковская гарантия — это обещание банка исполнить финансовые обязательства поставщика перед заказчиком в том случае, если сам он по какой-то причине их не исполнит.
Гарантия, по сути, является страховкой для заказчика. После того как она выдана, ее судьба может сложиться в соответствии с одним из вариантов:
- Поставщик добросовестно исполнил свои обязательства перед заказчиком. В этом случае гарантия не понадобится. Она просто прекратит свое существование после того, как закончится срок ее действия.
-
Поставщик не исполнил контракт либо исполнил с нарушением. В этом случае заказчик выставит ему штрафные санкции. Если поставщик согласится их выплатить либо уменьшить на их сумму оплату по контракту, то опять же гарантия не понадобится. В противном случае ситуация будет развиваться так:
- заказчик обращается в банк с требованием оплатить начисленные санкции вместо поставщика;
- банк оплачивает затребованные суммы и обращает их взыскание на поставщика;
- поставщик рассчитывается с банком, а в случае, если не согласен с выставленными штрафами, решает этот вопрос с заказчиком.
Стороны гарантийных обязательств
Гарантийное соглашение заключается между двумя участниками – заемщиком (принципалом) и банком (гарантом) в пользу третьего участника – кредитора (бенефициара). Заемщик обычно выступает исполнителем (подрядчиком) или покупателем (приобретателем) по сделке.
В роли гаранта может выступать банковское или другое кредитное учреждение, а также коммерческие организации. Если гарантия выдана иными субъектами, то она приравнивается к договору поручительства и влечет иные правовые последствия для участников соглашения.
Если гарантия требуется для участия в процедуре госзакупки, то выдать ее может только уполномоченный банк, отвечающем всем требованиям ч.3 ст. 74.1 НК РФ и входящем в специальный список, утвержденный Минфином. Гарантийные обязательства по тендерам регистрируются в Единой информационной системе закупок. Банки, имеющие право выдавать гарантии по ФЗ-223, не подлежат обязательной регистрации в Реестре, однако их перечень можно посмотреть на сайте ЦБ в справочнике кредитных организаций.