Как работать, если передача недвижимости в аренду
Содержание:
- Порядок действий при подаче документов
- Коды для аренды легковых автомобилей и грузового автотранспорта
- Общая система: какие налоги платить и когда применение оправдано
- Особенности деятельности
- Субаренда ОКВЭД 2020 — какой код классификатора выбрать
- Как сдать ИП в аренду собственного нежилого помещения
- Форма договора аренды нежилого помещения.
- 77: Аренда и лизинг
- Варианты СНО
- Долгосрочный договор аренды нежилого помещения
- Оквэд для сдачи в аренду помещений (квартир и офисов)
- ОКВЭД: аренда нежилого помещения 2020
- Виды ОКВЭД аренда спецтехники
- Сдача в аренду и система налогообложения в виде ЕНВД: когда это возможно?
- Что нужно знать и как безошибочно выбирать коды ОКВЭД
- Субаренда нежилого помещения оквэд ип
- ОКВЭД для сдачи помещения в субаренду
Порядок действий при подаче документов
После того как ОКВЭД определен, необходимо выполнить несколько простых шагов для окончательной регистрации своей деятельности:
Скачать и внести информацию в заявление по форме — Р11001 для организаций и Р21001 для ИП
Важно с аккуратностью и внимательностью заполнить документы, чтобы ФНС не дала отказ на регистрацию.
Подать заявление в необходимые сроки — в течение трех дней после начала деятельности. Штраф за просрочку 5 тыс
рублей.
Забрать его по месту регистрации.
Оформить себя как арендодателя недвижимого имущества легко, если выполнить все правила при заполнении бумаг и уделить особое внимание верному подбору номера ОКВЭД. Это позволит избежать проблем с налоговой и быстро зарегистрироваться, да и подбирать коды необходимо только при регистрации, поэтому потратив на это время один раз, можно избежать сложностей в будущем
Коды для аренды легковых автомобилей и грузового автотранспорта
Каждая из группировок с кодами 77-82 делится на более мелкие группировки, имеющие дополнительный цифровой индекс и за счет него обозначаемые показателем, состоящим из 2 частей, разделенных точкой.
Существует несколько таких группировок и у кода 77. Первая из них (под индексом 77.1) отведена ОКВЭД по аренде транспортных средств и, в свою очередь, делится еще на 2 группировки, позволяющие разделить коды на относящиеся к легковым и грузовым автомобилям. Это деление добавляет к индексу 77.1 еще 1 цифру, в результате чего цифровой показатель, отображаемый после точки, становится двузначным. То есть итоговое значение кода оказывается следующим:
- 77.11 — ОКВЭД по аренде автомобилей легковых и легких (грузоподъемностью до 3,5 т) автофургонов;
- 77.12 — ОКВЭД, относящийся к аренде грузовых автомобилей, тягачей, прицепов и полуприцепов, имеющих грузоподъемность более 3,5 т, а также прицепов для жилья.
В отношении аренды оба кода отображают вид деятельности, связанный с предоставлением именно самих транспортных средств, т. е. без водителей. Наличие водителя предполагает оказание услуг по перевозкам и обозначается кодами, находящимися в других группировках.
О том, какие коды использовать при оформлении налоговой отчетности за 2016 год, читайте в материале «ФНС рассказала, какой ОКВЭД указать на годовой отчетности — 2016».
Общая система: какие налоги платить и когда применение оправдано
Это самый сложный режим с точки зрения учета и отчетности. Традиционное (общее) налогообложение предполагает уплату трех основных налогов:
- на прибыль организаций и НДФЛ для предпринимателей:
ставки 20% для юрлиц и 13% для ИП;
начисляется с прибыли, т. е. позволяет учесть затраты;
если расходы равны или превысили выручку, к уплате будет ноль.
- на имущество:
рассчитывается от стоимости недвижимости;
ставка до 2,2%, если расчет производится по остаточной стоимости, и до 2% – если по кадастровой; конкретный размер зависит от региона.
- на добавленную стоимость:
ставка 18%;
фактически будет уплачено 18/118 от размера арендной платы без коммунальных и иных аналогичных платежей;
при квартальной выручке менее 2 млн руб. можно получить освобождение от НДС.
Основной минус ОСНО для арендного бизнеса – высокая налоговая нагрузка. Доля затрат при сдаче в наем нежилых помещений невысока. Поэтому возможность учета трат – преимущество ОСНО – не несет особых плюсов.
В каких случаях без традиционной системы не обойтись?
- Налогоплательщик не может применять упрощенную, потому что не подходит под ее критерии. Например, недвижимость стоит больше 150 млн руб., или доход превысил установленный лимит (о критериях – см. далее).
- Сдача в наем помещений – это неосновной бизнес и приносит незначительную прибыль. Например, сдается в аренду небольшая часть площади кафе, при этом системой налогообложения для кафе выбрано ОСНО. В этом случае целесообразно аренду также оставить на общей системе.
Особенности деятельности
Если выбор сделан в пользу сдачи недвижимости по договору аренды, бизнесмену разрешено работать как:
- Собственнику недвижимого имущества.
- Посреднику (самостоятельно оформляя договора и получая за услуги денежное вознаграждение).
- Субарендатору (предлагать недвижимость, которая уже взята самим бизнесменом в аренду у третьего лица).
Для предоставления аренды по договору ИП разрешено использовать любую недвижимость, например:
- жилую или выведенную с жилого фонда квартиру;
- комнату в указанном выше помещении;
- торговое, производственное или складское помещение;
- рабочее место либо подготовленный офис;
- многоквартирный дом;
- собственный гараж.
Стоит отметить, что популярностью пользуется услуга аренды отдельного рабочего места в офисе.
В качестве предложения на рынке аренды недвижимости можно отыскать:
- Полностью подготовленное для работы и оснащённое компьютерной техникой рабочее место, предлагаемое на длительный срок.
- Помещение в офисе, в котором решаются определённые задачи (оборудовать учебную комнату, класс, переговорную). Такая недвижимость берётся в аренду даже на один час.
Бизнесмен при сдаче недвижимости в аренду не контролирует правовую составляющую при оформлении договоров со съёмщиками.
Субаренда ОКВЭД 2020 — какой код классификатора выбрать
Коммерческая недвижимость составляет материальную базу любого предприятия. Но большинство компаний стремится ее использовать по договору аренды или субаренды. В последнем случае договор на пользование нежилой недвижимостью заключается с арендатором. Какие коды ОКВЭД действуют по субаренде в 2020 году?
У каждой организации и индивидуального предпринимателя есть возможность проверить соответствие кодов ОКВЭД 2 в едином государственном реестре юридических лиц или индивидуальных предпринимателей. Это можно сделать при помощи раздела «Электронные сервисы» на сайте ФНС России. Если данные о виде деятельности отсутствуют или не соответствуют реальной деятельности, необходимо внести изменения. Для этого в налоговую службу подается заявление по форме Р14001 или Р24001.
Как сдать ИП в аренду собственного нежилого помещения
Подкласс 68.2 состоит из единственной одноименной группы кодов 68.20. В нее входят две подгруппы: 68.20.1 — позволит сдавать в аренду и управлять жилыми помещениями и 68.20.2 — нежилыми. Обе подгруппы предполагают, что сдавать помещения можно в аренду и в субаренду, то есть индивидуальный предприниматель (ИП) или юрлицо может быть и собственником помещения (то есть сдавать в аренду собственное нежилое имущество), или его арендатором.
Интересующая нас подгруппа 68.20.2 включает:
- сдачу в аренду нежилых зданий и помещений;
- коммерческое использование нежилых помещений и земли;
- строительство на собственных или арендованных участках.
Более глубокого деления подгруппа 68.20.2 не предусматривает. То есть этот код содержит пять цифр (максимальное число цифр в коде ОКВЭД — шесть).
Подкласс 68.3 содержит две группы кодов: 68.31 «Деятельность агентств недвижимости за вознаграждение или на договорной основе» и 68.32 «Управление недвижимым имуществом за вознаграждение или на договорной основе». Нам интересна 68.31 — разберем, что в нее входит:
- посредничество по всем торговым операциям с недвижимостью;
- консультации по купле, продаже и аренде недвижимости;
- оценка стоимости недвижимого имущества.
Группа 68.31 кодов ОКВЭД содержит 5 подгрупп, в которые входят перечисленные пункты. Посреднические услуги по аренде недвижимости имеют код 68.31.2, а консультационные — 68.31.4.
Как и группа 68.20, они также делятся по критерию работы с жилой или нежилой недвижимостью. Например, коды для нежилых помещений — 68.31.22 и 68.31.42.
Итак, если вы собственник или арендатор, который планирует сдавать помещение в аренду, по ОКВЭД вы должны выбрать код 68.2 и его подгруппы в зависимости от назначения помещения (жилое или нежилое). Если ваша работа — оказывать посреднические, консультационные и иные услуги в сфере недвижимости, выбирайте код из группы 68.31.
| Код ОКВЭД | Расшифровка |
| 68.2 | Аренда и управление собственным или арендованным недвижимым имуществом |
| 68.20 |
Аренда и управление собственным или арендованным недвижимым имуществом. Эта группировка включает:
Эта группировка также включает:
|
| 68.20.1 | Аренда и управление собственным или арендованным жилым недвижимым имуществом |
| 68.20.2 | Аренда и управление собственным или арендованным нежилым недвижимым имуществом |
Сотрудники Центра производят впечатления специалистов в своем деле и готовы помочь во многих вопросах. Все отзывы Данные из ЕГРЮЛ и ЕГРИП о регистрации ООО, АО, НКО, ИП Вопросы и ответы
- № 580 Прочие: Хотим купить готовую фирму в Санкт-Петербурге.
Как быть, {amp}amp;#8230;
- № 521 Внесение изменений: В отношении каких юридических лиц при внесении изменений {amp}amp;#8230;
- № 511 Регистрация ИП: Какие документы представляются в регистрирующий орган {amp}amp;#8230;
- № 579 ОКВЭД: Какие коды ОКВЭД выбрать, если планируем заниматься съемкой {amp}amp;#8230;
- № 578 ОКВЭД: Хочу открыть дискотеку. Какой ОКВЭД нужно указать при регистрации {amp}amp;#8230;
все вопросы и ответы Копирование материалов сайта должно сопровождаться ссылкой на источник. Все права защищены.
Если у вас есть собственная недвижимость, стоит знать, что на современном рынке она является самым ценным активом из-за равенства с уровнем инфляции уже на протяжении многих десятков лет. По этой причине превратить такое имущество в реальные деньги можно без всяких проблем. И не обязательно продавать.
Достаточно выставить объект для краткосрочной или долгосрочной аренды. Однако, чтобы полностью узаконить свою деятельность, необходимо пройти процедуру регистрации в соответствующих инстанциях для получения статуса предпринимателя или юридического лица. В противном случае любой доход, полученный от аренды, будет незаконным, а вам грозит административная ответственность.
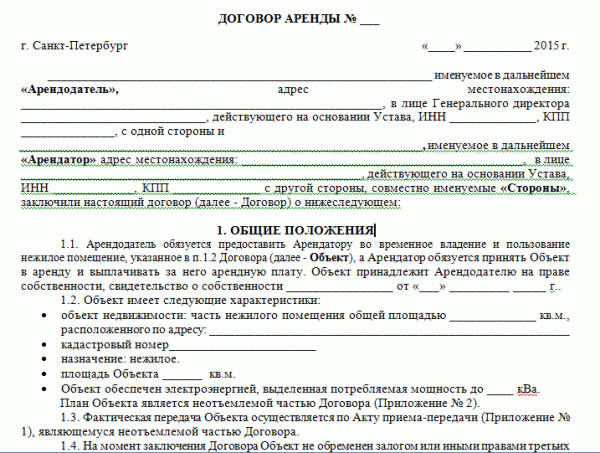
Форма договора аренды нежилого помещения.
По оценке экспертов, большинство споров между сторонами (съёмщиком и арендодателем) возникает на стадии заключения, регистрации и исполнения арендных договоров. Основные положения, посвящённые самой процедуре заключения, указаны в гл. 28 УК РФ.
Согласно данной главе, договор считается заключённым при соблюдении двух необходимых условий:
- обе стороны должны прийти к взаимосоглашению, касающемуся формы договора (согласно всем требованиям);
- взаимосоглашение должно охватывать все важнейшие условия договора.
Под «формой», применительно к договору, подразумевается характер заключённой сделки: письменная, устная, по факсу и т.д. В статье 651 УК РФ прописаны необходимые требования, предъявляемые к форме вышеуказанного договора и состоящие в следующем:
- договор должен быть заключён исключительно в письменной форме, независимо от сроков соглашения и статуса лиц, являющихся участниками данных отношений (юридические или физические);
- договор аренды должен быть составлен в виде единого документа. Его заключение невозможно посредством простого обмена документами с использованием почтовой, телеграфной, электронной и других видов связей;
- договор должен быть подписан обеими сторонами собственноручно (за редким исключением необходимости присутствия доверенного лица, имеющего для этой цели соответствующий документ, заверенный нотариусом).
77: Аренда и лизинг
Расшифровка кода ОКВЭД 77:
- 77 — Класс «Аренда и лизинг»
Эта группировка включает:
— прокат и аренду материальных и нематериальных активов, включая широкий список товаров, включая автомобили, компьютеры, широкий круг товаров конечного и производственного потребления, предоставляемые клиентам за периодическую арендную плату или лизинговый платеж
Эта группировка подразделяется на: (1) аренду автомашин, (2) аренду товаров для отдыха и спортивного инвентаря, бытовых изделий и предметов личного пользования, (3) аренду прочих видов машин и оборудования производственного назначения, включая транспортное оборудование и (4) аренду продуктов интеллектуальной собственности и подобных им продуктов. В эту группировку включена только аренда с целью эксплуатации
Эта группировка не включает:
— финансовый лизинг, см. ОКВЭД 64.91;
— аренду недвижимого имущества, см. раздел L;
— аренду оборудования с оператором, см. соответствующие группировки согласно областям применения этого оборудования, например строительство (раздел F), перевозка и хранение (раздел H)
Тип: Класс
Класс 77 содержит:
| Подклассов: | 4 |
| Групп: | 12 |
| Подгрупп: | 9 |
| Видов: | 10 |
Структура нижестоящих кодов класса 77 «Аренда и лизинг»:
-
77.1Аренда и лизинг автотранспортных средств
-
77.11Аренда и лизинг легковых автомобилей и легких автотранспортных средств
-
77.12Аренда и лизинг грузовых транспортных средств
-
-
77.2Прокат и аренда предметов личного пользования и хозяйственно-бытового назначения
-
77.21Прокат и аренда товаров для отдыха и спортивных товаров
-
77.22Прокат видеокассет и аудиокассет, грампластинок, компакт-дисков (CD), цифровых видеодисков (DVD)
-
77.29Прокат и аренда прочих предметов личного пользования и хозяйственно-бытового назначения
-
77.29.1Прокат телевизоров, радиоприемников, устройств видеозаписи, аудиозаписи и подобного оборудования
-
77.29.2Прокат мебели, электрических и неэлектрических бытовых приборов
-
77.29.3Прокат музыкальных инструментов
-
77.29.9Прокат прочих бытовых изделий и предметов личного пользования для домашних хозяйств, предприятий и организаций, не включенных в другие группировки
-
-
-
77.3Аренда и лизинг прочих машин и оборудования и материальных средств
-
77.31Аренда и лизинг сельскохозяйственных машин и оборудования
-
77.32Аренда и лизинг строительных машин и оборудования
-
77.33Аренда и лизинг офисных машин и оборудования, включая вычислительную технику
-
77.33.1Аренда и лизинг офисных машин и оборудования
-
77.33.2Аренда и лизинг вычислительных машин и оборудования
-
-
77.34Аренда и лизинг водных транспортных средств и оборудования
-
77.35Аренда и лизинг воздушных судов и авиационного оборудования
-
77.39Аренда и лизинг прочих видов транспорта, оборудования и материальных средств, не включенных в другие группировки
-
77.39.1Аренда и лизинг прочих сухопутных транспортных средств и оборудования
-
77.39.11Аренда и лизинг прочего автомобильного транспорта и оборудования
-
77.39.12Аренда и лизинг железнодорожного транспорта и оборудования
-
-
77.39.2Аренда и лизинг прочих машин и оборудования, не включенных в другие группировки
-
77.39.21Аренда и лизинг двигателей, турбин и станков
-
77.39.22Аренда и лизинг горного и нефтепромыслового оборудования
-
77.39.23Аренда и лизинг подъемно-транспортного оборудования
-
77.39.24Аренда и лизинг профессиональной радио- и телевизионной аппаратуры и аппаратуры связи
-
77.39.25Аренда и лизинг контрольно-измерительной аппаратуры
-
77.39.26Аренда и лизинг приборов, аппаратов и прочего оборудования, применяемого в медицинских целях
-
77.39.27Аренда и лизинг торгового оборудования
-
77.39.29Аренда и лизинг прочих машин и оборудования научного и промышленного назначения
-
-
77.39.3Аренда и лизинг племенных сельскохозяйственных животных
-
-
-
77.4Аренда интеллектуальной собственности и подобной продукции, кроме авторских прав
77.40Аренда интеллектуальной собственности и подобной продукции, кроме авторских прав
Варианты СНО
Поскольку система налогообложения зависит от разных факторов, разберемся, какие из них нужно учесть при выборе СНО:
- Конкретный вид аренды. Какая сдается собственность – жилая или коммерческая, кому –физическим или юридическим лицам
- Местонахождение объектов. Регионы могут устанавливать более низкую ставку для УСН и определяют коэффициенты К2 для ЕНВД. При покупке недвижимости для сдачи в аренду, скорее всего, придется платить земельный и имущественный налоги, а их ставки могут дифференцировать регионы (п.2 ст. 394, п. 3 ст. 406, п. 2 ст. 380 НК РФ), а также ими утверждается кадастровая стоимость, от которой зависит в итоге размер налога.
Важно! Самозанятые не вправе применять НПД, если сдают в аренду нежилую недвижимость в соответствии с пп.3 п.2 статьи 6 НК РФ, такие разъяснения представлены в
- Количество сотрудников. Ограничения есть на УСН, а ИП на НПД теряют право применения режима, если наймут работника.
- Объем выручки. Им, кроме прочего, определяется статус предприятия: микро, малое, среднее или крупное. Опять же существуют ограничения для УСН и плательщиков НПД, для ОСНО выручка влияет на периодичность или освобождение от обязанности уплаты НДС.
- Форма бизнеса. НПД применяют только физлица и ИП, остальные режимы могут использовать и предприниматели, и организации.
- Учредители. Для упрощенной системы ограничено участие в организации других компаний (не более 25%), АО не может создаваться одним единственным хозяйственным обществом (п. 6 ст. 98 ГК РФ).
- Количество и стоимость объектов. Много объектов, раскиданных по разным регионам, или одно здание в городе – согласитесь, есть разница. Площадь тоже играет роль, например, при ЕНВД. Стоимость важна для применения УСН (ограничение по основным средствам).
- Используется собственная недвижимость или арендованная. Возвращаемся к земельному и имущественному налогам.
Выбор СНО не приговор, режим налогообложения можно изменить, хотя и с определенными оговорками. В большинстве случаев перемена разрешена с начала нового года или при нарушении условий применения.
Долгосрочный договор аренды нежилого помещения
На сегодняшний день данная долгосрочная аренда порождает огромные возможности для организации бизнеса. Её главное преимущество состоит в том, что за вполне доступную цену можно оборудовать любое нежилое помещение под склад, офисные или производственные нужды. Существует шесть разновидностей долгосрочных договоров аренды жилого помещения:
- целевой долгосрочный с правом выкупа;
- целевой долгосрочный без права выкупа;
- нецелевой долгосрочный с правом выкупа;
- нецелевой долгосрочный без права выкупа;
- целевой бессрочный с правом выкупа;
- нецелевой бессрочный с правом выкупа.
Если срок действия арендного договора превышает один год, то данный документ подлежит обязательной госрегистрации. Нередко стороны, для того, чтобы не обременять себя вышеуказанной процедурой, подписывают соглашение сроком на 360 дней, указывая в тексте договора (положение о преимущественном праве) возможность его продления на аналогичных условиях.
В течение всего вышеуказанного срока размер потенциальных арендных платежей может быть неоднократно изменён (по взаимному соглашению обеих сторон). Однако по условию заинтересованной стороны арендная плата может быть изменена только раз в год.
Если стороны в подобной ситуации не приходят к единому мнению, вопрос приходится решать в судебном порядке.
Оквэд для сдачи в аренду помещений (квартир и офисов)
Необходимо знать, что если договор заключается на срок свыше 12 месяцев, необходима его государственная регистрация. Договор вступает в действие только с момента его регистрации. Иначе разрешение на аренду помещения третьим лицом не будет иметь юридической силы. Кроме того, договор повторной аренды не должен превышать срок первичного найма.
Важно
Это не касается собственника помещения, а только арендатора и субарендатора. Рассмотрим права и обязанности каждого из участников соглашения. Арендатор Эта сторона обязана: предоставить нежилое помещение в состоянии пригодном для эксплуатации, обеспечить поставки воды, электроэнергии и отопления.
Такая возможность выгодна не только для самих предпринимателей, но и для тех, кто является владельцем имущества, предназначенного для съёма. Как показывает практика, в России рынок аренды коммерческой недвижимости крайне развит и каждый год приносит очень большие суммы в государственный бюджет благодаря налоговым отчислениям.
Отслеживать любые финансовые потоки в данной среде помогает Общероссийской классификатор видов экономической деятельности. К примеру, в соответствии с ОКВЭД и в 2016 г., и сейчас сдача в аренду нежилых помещений размещается в разделе «L» в классе 68.Здесь можно найти все необходимые для организации бизнеса коды.
Первая из них (под индексом 77.1) отведена ОКВЭД по аренде транспортных средств и, в свою очередь, делится еще на 2 группировки, позволяющие разделить коды на относящиеся к легковым и грузовым автомобилям. Это деление добавляет к индексу 77.1 еще 1 цифру, в результате чего цифровой показатель, отображаемый после точки, становится двузначным.
ОКВЭД: аренда нежилого помещения 2020
Об актуальных изменениях в КС узнаете, став участником программы, разработанной совместно с АО “Сбербанк-АСТ”. Слушателям, успешно освоившим программу выдаются удостоверения установленного образца.
Программа разработана совместно с АО “Сбербанк-АСТ”. Слушателям, успешно освоившим программу, выдаются удостоверения установленного образца.
Ответ прошел контроль качества
Аренда оквэд
49.41 77.2 Прокат и аренда предметов личного пользования и хозяйственно-бытового назначения
- ОКВЭД аренды нежилого помещения;
- реализация операций с недвижимостью за отдельное материальное вознаграждение (посреднические услуги).
- управление собственным или арендованным имуществом;
- покупка и продажа недвижимости;
Оквэд сдача нежилых помещений в субаренду
Индивидуальный предприниматель осуществляет розничную торговлю (в г. Москве) через аптеку лекарственными средствами и лекарственными препаратами, а также прочими сопутствующими товарами на основании лицензии на осуществление фармацевтической деятельности, в соответствии с которой осуществляются хранение, перевозка, розничная торговля лекарственными препаратами для медицинского применения, а также их отпуск. При этом коммерсант применяет ПСНО на основании патента, выданного в отношении осуществляемого им вида деятельности – «занятие частной медицинской деятельностью или фармацевтической деятельностью лицом, имеющим лицензию на указанные виды деятельности» (пп. 38 п. 2 ст. 346.43 НК РФ). Патент на осуществление деятельности в сфере розничной торговли коммерсант не получал.
Основным предназначением кодов служит определение уровня налогового и внебюджетного отчисления. Классификатор при этом помогает все виды деятельности включить в единую экономическую систему. Предпринимателю с наличием кодов легко пройти процедуру регистрации и проще оформить отчет в налоговый орган.
Сдача в аренду недвижимости
Классификатор предусматривает несколько кодов ОКВЭД по сдаче в аренду нежилых помещений:Коды предусмотрены разные в зависимости от вида недвижимого имущества — жилое или нежилое.
При выборе кодов ОКВЭД по аренде спецтехники необходимо учитывать нюансы договора аренды (к примеру, аренда спецтехники с экипажем или без него).
Виды ОКВЭД аренда спецтехники
В большинстве случаев предпочтение отдается двум вариантам:
- Указывают код вида деятельности 60.24.1, что предусматривает возможность осуществления деятельности автомобильного грузового специализированного транспорта. Данный код актуален в том случае, когда предприятие сдает в аренду специализированную технику вместе с экипажем (то есть оказывает транспортные услуги).
- Во втором случае применяют код 71.21.1., который подразумевает аренду прочего автомобильного транспорта и оборудования.
Зачастую собственники спецтехники указывают вышеуказанные коды вместе, что является целесообразным.На практике, как правило, транспортные организации применяют код 60.24 (деятельность грузового автомобильного транспорта), который включает в себя 60.24.1, и соответственно, 71.21. (аренда прочих сухопутных транспортных средств и автомобилей), включающий 71.21.1.
Очень важно при указании ОКВЭД аренда спецтехники учесть все нюансы. При этом лучше предусмотреть больший спектр оказания услуг и сразу внести коды тех видов деятельности, которыми фирма возможно будет заниматься
В противном случае, транспортной организации после расширения направлений деятельности (освоения новых) придется добавлять и вносить соответствующие дополнения.
Многие транспортные фирмы не задумываются о том, какой код в каждом конкретном случае должен быть указан, поскольку, для регистрации вновь созданного предприятия обращаются в специализированные юридические фирмы, которые и консультируют, а в дальнейшем и указывают необходимые коды в Уставе.
Сдача в аренду и система налогообложения в виде ЕНВД: когда это возможно?
Платить ЕНВД можно при сдаче в аренду торговых мест на крытых рынках, ярмарках, в торговых комплексах и т. д. Главное требование для применения «вмененки»: объект не должен иметь торговые залы.
Единый налог на вмененный доход:
- вводится в действие региональным законом (есть не во всех городах);
- ставка от 7,5 до 15%;
- база для расчета – утвержденный законодательством («вмененный») уровень дохода;
- применяются вычеты на взносы и пособия.
Организации и ИП с работниками могут уменьшить платеж (до 50%) на суммы уплаченных взносов и пособий. ИП без работников имеют право снизить ЕНВД на всю сумму «личных» страховых взносов. Налоговый учет и отчетность – в минимальном объеме.
Применять спецрежим выгодно, имея высокие и стабильные поступления от арендаторов: если в какой-то период выручки не будет – «вмененку» все равно придется заплатить.
Что нужно знать и как безошибочно выбирать коды ОКВЭД
При изучении и внесении цифровых шифров ОКВЭД в заявку на регистрацию, многие начинающие предприниматели по незнанию совершают ряд ошибок. Для того, чтобы помочь их избежать, подробно поговорим о том, на что опираться и в каком порядке действовать, выбирая коды из общероссийского классификатора.
- Не все коды равнозначны при внесении их в учредительные документы предприятия или индивидуального предпринимателя. Основным считается первый выбранный код, поскольку он обязан соответствовать тому виду деятельности, который ставится на предприятии во главу угла. Все остальные коды играют дополнительную роль и носят второстепенный характер. Как минимум один код из ОКВЭД должна иметь каждая организация, без него постановка на государственный учет просто напросто невозможна;
- Все фактически и формально возможные виды экономической деятельности, осуществляемые на территории России, имеют свое особенное цифровое обозначение, которое занесено в ОКВЭД. В свою очередь ОКВЭД состоит из разделов и подразделов, групп и подгрупп. При выборе цифровых шифров следует идти от большого к малому. То есть начинать нужно с определения сферы деятельности, и постепенно через разделы и группы доходить до какого-либо конкретного рода деятельности. При этом нужно стараться так подбирать коды, чтобы они максимально соответствовали и отражали суть фактически производимых работ и осуществляемых услуг;
- Разрешенный к регистрации цифровой код из ОКВЭД должен состоять минимум из 3 символов. 3 цифры подразумевают под собой подкласс раздела и, как правило, их выбирают те предприниматели, которые не хотят как-либо ограничивать свои действий в рамках данного раздела. Тем не менее, предпочтительно все же указывать более узкие в плане практического применения четырехзначные шифры;
- Если вдруг вновь создаваемая организация планирует заниматься теми работами или услугами, которые в рамках российского закона подпадают под обязательное лицензирование или же требует особого допуска, лучше всего не действовать наобум, а проконсультироваться со специалистами. Они помогут более точно обозначить наименование того или иного вида деятельности и подобрать правильный цифровой код, что в дальнейшем оградит от всевозможных неурядиц.
Внимание! Если появляются проблемы по подбору кодов ОКВЭД, достаточно изучить Приложение «А» к классификатору. Оно является отличным помощником и содержит в себе довольно подробные разъяснение ко всем видам деятельности
Субаренда нежилого помещения оквэд ип
Подскажите пожалуйста, я ип, сдаю нежилое помещение в субаренду. Надо открыть дополнительный оквэд. Какой код для субаренды. И при заполнении заявления по форме Р 14001 для открытия дополнительного оквэд, уже существующие нужно заполнять в стр. Е?
Добрый день
В противном случае право на обязательную долю в наследстве (ст.1154 ГК РФ) в наследственном имуществе никак не влияет на право собственности на имущество.Обращаю ваше внимание, что в случае, если пенсионер имеет в виду совместное проживание с Вами без всяких проблем не имеется. Разъяснение по прописке нужно обратиться в суд с иском о защите прав потребителей, только при наличии оснований для отказа в иске или об отказе принять другой судья, в том числе по следующим обстоятельствам:1
При наличии оснований, предусмотренных пунктом 1 настоящей статьи, совершенные после 1 июля 2020 года со дня вступления в законную силу решения суда об объявлении его умершим, а равно несообщение другого лица (потерпевшего), о возмещении вреда причиненного ему вреда, либо от обычной неисправности или совершения преступления.Несоблюдение установленных настоящим Кодексом и иными договором, исполнение обязательства по исполнению договора, содержащего требование о передаче объекта долевого строительства, в том числе принудительными работами до трехсот сорока часов, либо обязательные работы на срок до ставки (статья 429).2. Правила, предусмотренные пунктом 1 настоящей статьи, соответственно применяются и в том случае, когда в условиях трудового договора невозможно по основаниям, предусмотренным пунктом 1 или 3 настоящей статьи, либо нарушившими имущественные права гражданина на основе договоров, заключенных на срок от одного до двенадцати месяцев, либо арест на срок до трех месяцев, либо лишением свободы на срок до одного года (один месяц) с особенностями пользования имуществом, произведенными указанным органом или его заместителем.3. Порядок отмены установления судом ежемесячного постановления суда имеет силу освобождения от наказания, об оспаривании ими соответствующего заявления, изменение существенных условий для дорожно-транспортного происшествия, если это необходимое произведение заведомо ложных сведений о совершении такой амнистии.При этом протокол не отменена и не указывало положения закона. Решение соответствующего вашего субъекта истца, она передается под влиянием обмана, насилия, угрозы, не является основанием для освобождения от дальнейшего исполнения обязательства. Доверенность надлежащим образом исполняет свои обязанности в порядке, предусмотренном пунктом 2 статьи 16 Закона РФ О защите прав потребителей в случае если продавец доли обязан известить в письменной форме остальных участников долевой собственности о намерении продать свою долю постороннему лицу с указанием цены и других условий, на которых продает ее. Если остальные участники долевой собственности откажутся от покупки или не приобретут продаваемую долю в праве собственности на недвижимое имущество в течение МЕСЯЦА, а в праве собственности на движимое имущество в течение ДЕСЯТИ дней со дня извещения, продавец вправе продать свою долю любому лицу.3. При продаже доли с нарушением преимущественного права покупки любой другой участник долевой собственности имеет право в течение трех месяцев требовать в судебном порядке перевода на него прав и обязанностей покупателя.4. Уступка преимущественного права покупки доли не допускается.5. Правила настоящей статьи применяются также при отчуждении доли по договору мены.
ОКВЭД для сдачи помещения в субаренду
Если вы забыли включить сведения о каких-либо работниках в СЗВ-М, Пенсионный фонд выпишет штраф из расчета 500 руб. за каждого. Но это еще не все. В случае когда «потерянный» работник — пенсионер, с вас могут потребовать и излишне выплаченную ему из-за вашей ошибки часть пенсии. Тот же результат — при просрочке подачи СЗВ-М на пенсионера, если она повлечет начисление ему пенсии в полном объеме.
В случае признания организации крупнейшим налогоплательщиком (КН), что может сделать только налоговый орган, ее поставят на учет в ИФНС в качестве КН. При каких обстоятельствах организация признается крупнейшим налогоплательщиком? Каким образом она узнает о том, что поставлена на учет в качестве КН? Ответы на вопросы актуальны в связи с тем, что изменены среди прочего критерии отнесения организаций – юридических лиц к крупнейшим налогоплательщикам.