Втб 24 — накопительный счет: проценты и условия в 2020 году
Содержание:
Условия по накопительным счетам в банках
Чтобы открыть накопительный счет, то следующим этапом будет выбор банковской организации. Конечно, разные банки предлагают различные условия, и выбирать нужно индивидуально, в зависимости от личных потребностей. Поиску нужно уделить немало времени, для того, чтобы посетить все страницы и ознакомится с их условиями открытия, чтобы определить, какой вклад выгодный.
Накопительный счет Сбербанк
Накопительный счет может быть открыт как в отечественной, так и в иностранной валюте — долларах или евро. Для рублевых счетов ставки варьируются в диапазоне от полутора до двух с половиной годовых, для иностранных валют — 0,01 на минимальную сумму. Услуга предоставляется бессрочно с возможностью полного или частичного снятия и пополнения. Лимита по остатку не предусмотрено.
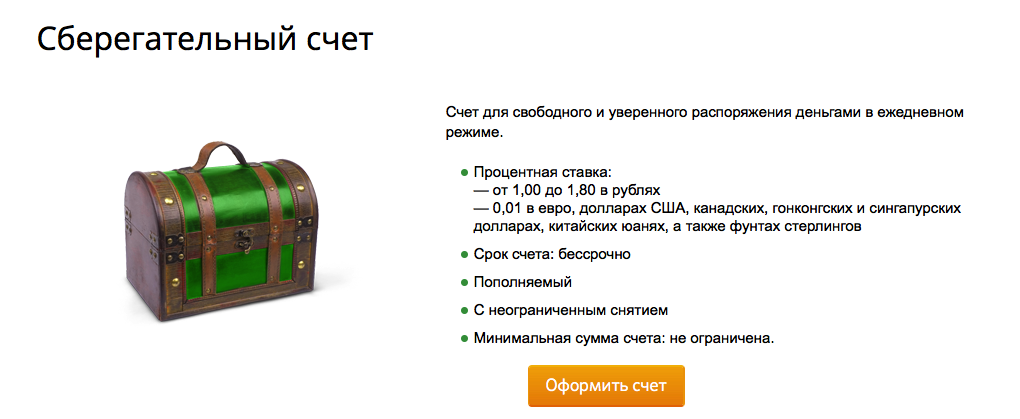
По остаточным средствам существует зависимость: чем выше балансовый остаток, тем больше прибыль. Пример расчетов: сумма меньше или равна 30 тысячам рублей, ставка составит 1,5%, средства в диапазоне от 30 до 100 тыс. рублей — исчисляются по 1,6% годовых. Диапазон сумм от 100 до 300 тыс. рублей принесет прибыль в 1,7% и так далее. Максимальная ставка обеспечивается владельцу счета с суммой от 700 тысяч и выше. Для валютных счетов ставка не меняется. Не очень высокие ставки компенсируются надежностью банковского учреждения.
Накопительный счет Альфа Банк
Накопительные вклады в этом банке меняются и обновляются периодически. Рассмотрим актуальные на сегодня:
- Тариф«Мой сейф» — минимальная сумма для открытия счета 50 тыс. рублей, начисляемый процент на остаток от 1% до 1,8%. Расчет процента на минимальный остаток. Действует ограничение — нельзя переводить со счета в пользу юридических и физических лиц.
- Тариф «Ценное время» — минимальная сумма для открытия счета 100 тыс. рублей, начисляемый процент на остаток от 3,7% до 6,5%. Расчет процента на минимальный остаток. При снижении суммы счета ниже минимальной, расчет процента производится по ставке 0,01%.
- Тариф «Накопилка» — минимальной суммы для открытия счета не существует, начисляемый процент на остаток — 7%. Расчет процента на минимальный остаток. Автоматический перевод зарплаты на счет.
Различные обновляемые варианты накопительных счетов могут содержать бонусы и высокие проценты, тарифы меняются регулярно, но мониторить этот момент необходимо самостоятельно.

Накопительный счет Тинькофф
Первый плюс — открытие через интернет-банкинг. К счету прилагается карта, доставляемая курьерской службой. Рублевые счета рассчитываются исходя из 6% годовых, валютные по ставке 0,1%. Начальная сумма не лимитирована, максимальный остаток ограничен 12 000 000 в рублях или 1 000 000 в евро.
Накопительный счет ВТБ 24
К накопительному счету предлагается «Мультикарта ВТБ24». Диапазон годовых процентов изменяется в диапазоне от 5,5 до 10% для рублевых счетов, для валютных до 0,8%. Прибыль растет пропорционально сроку действия счета, внесение средств происходит кешбеком или безналом. Деньги застрахованы, а обслуживание для граждан бесплатное. Лимиты минимума и максимума не установлены.

Мы рассмотрели возможные достоинства и недостатки счетов, создаваемых с целью накопления, особенности их открытия и важные моменты, на которые стоит обратить внимание при заключении документов. Каждая отдельная банковская организация предоставляет инвесторам различные условия – в чем-то выгодные, в чем-то — нет: плюсы уравновешиваются минусами, предоставляя в итоге клиенту эффективные инструменты для включения в свой инвестиционный портфель
Я считаю, что при открытии такого счета необходимо максимально тщательно изучать предлагаемые решения и условия договоров, чтобы не ошибиться в выборе учреждения и не потерять возможные доходы.
Профессиональный инвестор с опытом работы 5 лет с разными финансовыми инструментами, ведет свой блог и консультирует вкладчиков. Собственные эффективные методики и информационное сопровождение инвестиций.
Описание и особенности накопительного счета
В ситуации, когда деньги могут неожиданно понадобиться, но и отказываться от гарантированной прибыли не хочется, можно открыть накопительный счет. Это услуга банка, при которой вкладчик получает процентный доход и может снимать средства в пределах, определенных договором. Оформить соглашение можно:
- в офисе финучреждения – клиент приходит с документами, подписывает договор и вносит средства;
- в мобильном приложении – большинство банков имеют специальную программу для смартфонов, которая доступна пользователям карт, через нее можно также подключить накопительный счет;
- в личном кабинете – с помощью интернет-банкинга клиент оформляет услугу и переводит денежные средства.
Преимущества накопительного счета:
- возможность снятия денег в любое время без потери накопленного дохода;
- счет можно пополнять;
- на остаток средств начисляются проценты.
В основном накопительный счет доступен для владельцев карт и идет в комплекте услуг, позволяя держать часть денег на карте, а излишек переводить в накопления под процент. Также это помогает защитить средства от мошенников в случае получения доступа к карточке. Из неочевидных плюсов – банки собирают аналитику по счетам клиента и формируют на их основе портрет пользователя, которому в будущем могут предложить доступ к более привилегированным банковским продуктам.
Основной риск подобного инструмента – одностороннее изменение ставки финансовой организацией. Из-за того, что счет является бессрочным, бывает, что банк обновляет величину процента, исходя из рыночной конъюнктуры. Также в условиях договора прописан неснижаемый остаток, ниже которого клиент не может снять деньги без потери дохода.
На что обратить внимание при открытии счета
Для открытия счета необходимо заключить с финансовой организацией договор, где будут прописаны все условия, и внести минимальную сумму. Обычно данный продукт недоступен без оформления карты
Стоит обратить внимание на такие параметры счета, как:
- доходность;
- способ начисления и выплаты дохода (ежедневно, в конце периода);
- наличие неснижаемого остатка;
- плата за обслуживание;
- условия проведения расчетных операций.
Чтобы понять реальную доходность, клиенту следует внимательно посмотреть, по какой сумме начисляются проценты. Многие банки рассчитывают их по минимальной сумме на счете, которая была на нем в этот период. Такие правила могут привести к недополучению средств, если проводились операции снятия, особенно крупных сумм.
Также финансовая организация может не выплатить доход за неполный месяц при закрытии счета. Чтобы избежать подобного, следует выбирать ежедневное начисление процентов (если такая программа предусмотрена)
В части условий по РКО важно обратить внимание на платные операции, в том числе:
- снятие наличных;
- комиссия за внешние платежи со счета.
Иногда финансовые организации могут накладывать искусственные ограничения на денежные операции:
- пополнение средств со счета только в этом же банке;
- перевод средств внутри этого же финучреждения.
Накопительный счет легко открыть в банке или онлайн, однако следует внимательно ознакомиться с условиями, чтобы избежать проблем в будущем.
Отличия накопительного счета от вклада
Для начала рассмотрим, чем отличаются между собой эти понятия.
Срочность
Чтобы положить деньги на вклад, нужно заключить с банком договор на определенный срок. Чаще всего этот срок указывается в днях и варьируется от 60 дней (2 месяцев) до 1095 дней (3 лет).
После истечения срока клиент банка может забрать с депозита свои деньги вместе с начисленными на них процентами. Либо вклад может быть продлен на тех же условиях, на которых был заключен основной договор. В некоторых случаях депозиты не продлеваются. Если клиент не снял с вклада свои деньги, то банк будет начислять на хранящуюся у него на сумму проценты по символической ставке «до востребования» (от 0,1 до 0,01% годовых).
Накопительный счет не имеет срока действия. Он будет функционировать до тех пор, пока клиент не подаст заявление о его закрытии.

Минимальная сумма
Чтобы открыть депозит в банке, необходимо внести определенную сумму. Эта сумма не может быть меньше, чем указано в условиях банковского продукта. Она может составлять, например, 100, 50 или даже 10 тысяч рублей.
На накопительный счет человек может положить любую сумму (даже 1 рубль).
Возможность снятия и пополнения денег
Возможность внесения на банковский вклад дополнительной суммы или снятия с него части денег отдельно оговаривается в его условиях. Какие-то виды депозитов предполагают такую опцию, какие-то — нет. Как правило, депозиты с возможностью снятия части денег имеют менее выгодные условия. Ставка по ним ниже, чем по вкладам с фиксированной суммой.
На накопительный счет человек когда угодно может положить дополнительные деньги, а также в любой момент снять их (хоть всю сумму сбережений сразу).
Страхование накоплений на случай банкротства банка
Все средства, которые человек размещает в российских банках, застрахованы государством на случай банкротства финансовой организации. Если ЦБ отзовет у банка лицензию, то Агентство по страхованию вкладов вернет человеку деньги и начисленные по ним проценты. Правда, максимальная сумма, которую компенсирует государство, не может превышать 1,4 миллиона рублей.
При этом неважно, лежат ли деньги человека на депозите или накопительном счете
Процентная ставка
Вознаграждение по банковскому вкладу начисляется по фиксированной ставке. Она заранее указана в условиях депозита и действует весь срок заключенного договора. Банк не может понизить или повысить ставку.
Размер вознаграждения по накопительному счету не фиксирован. Финансовая организация в любой момент может изменить условия по такому продукту. Для этого ей достаточно лишь уведомить об этом своего клиента. Это — один из «подводных камней» накопительного счета.
Возможность досрочного расторжения договора
В соответствии с гражданским кодексом, человек вправе досрочно расторгнуть любую заключенную сделку. С банковского депозита деньги также можно снять до истечения срока договора. Однако с финансовой точки зрения делать это невыгодно. При досрочном расторжении договора вклада банк начислит человеку вознаграждение по сниженной ставке.
В большинстве случаев проценты будут начислены по минимальной ставке «до востребования» (от 0,1 до 0,01%). Можно найти депозиты с так называемыми «льготными условиями расторжения». По таким продуктам при досрочном снятии денег проценты начисляются по ставке, которая на 1-3% ниже, чем указано в условиях продукта.
С накопительного счета средства можно вывести в любой момент. В деньгах при этом клиент не потеряет. Ведь проценты по накопительному счету начисляются и выплачиваются ежемесячно по той ставке, которая действует на данный момент.
Лидеры рейтинга:
1 место
Накопительный счет «Управляй процентом»
2 место
Накопительный счет (при использовании карты)
Подробнее
3 место
Вклад «Накопительный счёт»
Подробнее
Накопительный счет «Управляй процентом»
Газпромбанк Лиц. №354
Накопительный счет «Управляй процентом»
от 1 руб.
Сумма
от 1 дня
Срок
6.0 %
Ставка
6% годовых для новых клиентов в первые два месяца. Пополнение и снятие ваших денежных средств без потери процентов
Московский Кредитный Банк Лиц. №1978
Накопительный счет (при использовании карты)
от 1 руб.
Сумма
от 1 дня
Срок
до 6.0 %
Ставка
Подробнее
ЛОКО-Банк Лиц. №2707
Вклад «Накопительный счёт»
Любая сумма
Сумма
Любой
Срок
5.4 %
Ставка
Подробнее
Альфа-Банк Лиц. №1326
Вклад «Альфа-Счет»
от 1 руб.
Сумма
от 1 месяца
Срок
до 5.5 %
Ставка
Подробнее
Транскапиталбанк Лиц. №2210
Вклад «ТКБ. Свободные средства»
до 10 000 000 руб.
Сумма
Любой
Срок
5.0 %
Ставка
Подробнее
Ситибанк Лиц. №2557
Вклад «Хороший накопительный счет»
до 1 000 000 руб.
Сумма
Любой
Срок
5.0 %
Ставка
Подробнее
ОТП Банк Лиц. №2766
Накопительный счет (при покупках по карте)
от 5 000 руб.
Сумма
Любой
Срок
8.0 %
Ставка
Подробнее
Банк ДОМ.РФ Лиц. №2312
Вклад «Накопительный счет»
Любая сумма
Сумма
Любой
Срок
до 5.3 %
Ставка
Подробнее
Азиатско-Тихоокеанский Банк Лиц. №1810
Накопительный счет Супер Копилка
Любая сумма
Сумма
от 1 дня
Срок
до 6.0 %
Ставка
Подробнее
Накопительный счет c растущей процентной ставкой до 6% годовых
Хоум Кредит Банк Лиц. №316
Вклад «Накопительный счёт»
от 1 руб.
Сумма
Любой
Срок
до 5.5 %
Ставка
Подробнее
Россельхозбанк Лиц. №3349
Накопительный счет «Моя выгода»
от 1 руб.
Сумма
от 1 месяца
Срок
до 5.0 %
Ставка
Подробнее
Металлинвестбанк Лиц. №2440
Накопительный счет «Доходный»
от 1 руб.
Сумма
Любой
Срок
до 5.0 %
Ставка
Подробнее
Райффайзенбанк Лиц. №3292
Вклад «Выгодное решение»
Любая сумма
Сумма
Любой
Срок
до 4.0 %
Ставка
Подробнее
Московский Индустриальный Банк Лиц. №912
Накопительный счет «Доверие в Плюс»
Любая сумма
Сумма
Любой
Срок
до 4.8 %
Ставка
Подробнее
Экспобанк Лиц. №2998
Накопительный счет «Оптимальный»
Любая сумма
Сумма
Любой
Срок
до 4.0 %
Ставка
Подробнее
Банк «Солидарность (Самара)» Лиц. №554
Вклад «Счет Накопительный»
Любая сумма
Сумма
Любой
Срок
до 4.1 %
Ставка
Подробнее
ПАО Банк «ФК Открытие» Лиц. №2209
Вклад «Счёт «Накопительный»»
от 1 руб.
Сумма
от 1 месяца
Срок
до 6.0 %
Ставка
Подробнее
Банк «ВТБ» Лиц. №1000
Накопительный счет Копилка с опцией «Сбережения»
от 10 000 руб.
Сумма
от 1 месяца
Срок
до 6.0 %
Ставка
Подробнее
Уральский Банк Реконструкции и Развития Лиц. №429
Накопительный счет (с учетом опции Накопление)
от 10 000 руб.
Сумма
Любой
Срок
до 6.0 %
Ставка
Подробнее
СМП Банк Лиц. №3368
Накопительный счет «Супер Копилка»
Любая сумма
Сумма
от 1 месяца
Срок
до 4.25 %
Ставка
Подробнее
МТС-Банк Лиц. №2268
Накопительный счет MTS CASHBACK
Любая сумма
Сумма
Любой
Срок
до 4.0 %
Ставка
Подробнее
Банк «Уралсиб» Лиц. №2275
Накопительный счет ПРАЙВЕТ
от 10 000 руб.
Сумма
Любой
Срок
до 4.3 %
Ставка
Подробнее
Банк «Ренессанс Кредит» Лиц. №3354
Накопительный счет с процентом на минимальный остаток
от 1 000 руб.
Сумма
Любой
Срок
5.0 %
Ставка
Подробнее
Банк «Интеза» Лиц. №2216
Вклад «Накопительный счет»
Любая сумма
Сумма
Любой
Срок
3.25 %
Ставка
Подробнее
Росгосстрах Банк Лиц. №3073
Накопительный счет Для своих
от 5 000 руб.
Сумма
от 1 месяца до 1 года
Срок
до 5.75 %
Ставка
Подробнее
Промсвязьбанк Лиц. №3251
Вклад «Акцент на процент (с надбавками за оплату покупок по картам ПСБ)»
от 5 000 руб.
Сумма
Любой
Срок
до 6.25 %
Ставка
Подробнее
ЮниКредит Банк Лиц. №1
Накопительный счет Клик
до 2 000 000 руб.
Сумма
Любой
Срок
до 3.0 %
Ставка
Подробнее
Росбанк Лиц. №2272
Сберегательный счет #МожноСЧЁТ
Любая сумма
Сумма
Любой
Срок
до 6.0 %
Ставка
Подробнее
ББР Банк Лиц. №2929
Вклад «Счет Сберегательный»
от 10 руб.
Сумма
Любой
Срок
до 4.2 %
Ставка
Подробнее
Российский национальный коммерческий банк Лиц. №1354
Вклад «Накопительный счет»
Любая сумма
Сумма
Любой
Срок
до 2.55 %
Ставка
Подробнее
Что выгоднее: счет или вклад
Зачастую проценты по депозиту выше, чем у счета. Однако его выгодно открыть, если клиент:
- не хочет вкладывать одномоментно крупную сумму;
- не уверен в том, что деньги не понадобятся;
- расходно-приходные операции необходимы и их удобнее проводить при помощи карты.

Если клиент пользуется зарплатной картой, будет нелишним привязать к ней накопительный счет, поскольку зачастую у банков по таким карточкам не предусмотрены проценты на остаток. Таким образом, излишек средств будет находиться в копилке и приносить дополнительный доход. Также клиентам с накопительным счетом доступен интернет-банкинг и мобильное приложение, тогда как у владельцев вклада не всегда имеется данная опция.
Депозит будет отличным вариантом для тех, кто хранит крупные суммы и хочет получать повышенный доход в виде процентов. Для них не критичен срок и возможность досрочного снятия денег, главное – доходность и надежность банка.
Способность активно пользоваться деньгами и получать дополнительный доход на остаток позволяют ему стать отличной альтернативой простому вкладу. Так как это продукт относительно новый, банки заинтересованы в привлечении клиентов данной услугой и иногда предлагают повышенный доход, в некоторых случаях даже больше, чем по депозитам. При накоплении достаточно крупной суммы на счете можно перевести средства и на вклад.
Размещение депозита предполагает получение стабильного дохода, однако условия накладывают некоторые ограничения на свободное пользование деньгами. Накопительный счет – более гибкий финансовый инструмент, условия по которому позволяют снимать и вносить средства в любой момент, но с его правилами также необходимо внимательно ознакомиться, так как возможно снятие комиссий за ведение и обслуживание, наличие неснижаемого остатка.
Расторжение договора
Расторгнуть договор и закрыть Сберегательный счет можно как онлайн, так и в самом финансовом учреждении. Причем во втором случае это не обязательно делать в том же отделении, в котором было проведено открытие вклада. С недавних пор стало возможно с этой целью просто обратиться в офис любого города. При себе нужно иметь гражданский паспорт и сам договор. В учреждении вкладчику потребуется написать соответствующее заявление. После того, как документы будут приняты, на протяжении следующих 7 рабочих дней банк должен произвести перевод денег со Сберегательного вклада на один или несколько счетов, указанных в заявлении.
Если вкладчик изъявляет желание закрыть счет в первые 20 дней действия договора, то банк это посчитает, как преждевременное расторжение и начислит процентную ставку только в размере 0,1%.
При закрытии вклада через Сбербанк Онлайн важно учесть, что сделать это можно только в рабочие часы и деньги, которые числятся на счету, не должны предназначаться для закрытия долга по кредиту. Сама процедура несложная и совершается в несколько шагов:
- Выполняется авторизация в личном кабинете, после чего открывается вкладка «Вклады и счета», а затем «Закрытие счета».
- После того, как нужный счет выбран, необходимо в соответствующие поля внести реквизиты счетов-получателей, куда необходимо перевести деньги с процентами (если для этого используется карта, то она должна быть дебетовая, а не кредитная).
- Завершается все нажатием на кнопку «Закрыть».
- Вводится одноразовый пароль, присланный в СМС-сообщении.
Если все выполнено правильно, на мониторе отобразится печать с отметкой «Исполнено».

Из-за особенности системы счет будет выглядеть как активный один или два последующих дня, но проведение операций по нему уже будет невозможно.
Наличие акций
Обычно лучшие условия (выше ставки) банки предлагают накануне больших праздников, например, Нового года или Рождества. Организовывая такие акции, финансовые учреждения привлекают на обслуживание клиентов, получающих регулярный стабильный доход и которые в большинстве случаев стремятся отложить часть денег на будущее.
Надо отметить, что финансовые учреждения часто разрабатывают целевые депозитные программы, которые ориентируются на определенные категории клиентов. Одним из таких ярких примеров является накопительный пенсионный вклад. Подобный депозитный продукт можно встретить в практически каждом банке.
Кому и зачем нужен накопительный счет?

Мы постепенно уходим от хранения наличной валюты. Самый распространенный инструмент сбережения средств у населения — банковский вклад. Еще можно открыть карту или текущий счет в кредитной организации. Это давно изученные и практически всем известные продукты. Накопительный счет — новинка, продиктованная временем. Такие счета становятся популярными, а ведь не так давно о них мало кто знал.
Из самого названия продукта следует, что на таком счете можно не просто хранить средства, но и получать некий доход. Чаще других с накопительными счетами встречаются держатели банковских карт. Большинству из них в момент оформления пластика предлагается сразу открыть такой счет. Что это за продукт, чем он отличается от вклада, кому будет удобно пользоваться, в каком банке открыть — разберемся ниже.
Зачем открывать накопительный счет?
Накопительный счет, как правило, открывается в рамках какого-либо пакета услуг или является частью договора комплексного банковского обслуживания.
Причины открыть такой счет могут быть разными. Держатели карт, например, пользуются счетом, если ставка начисления процентов по нему выше, чем по карточному счету. А также если по последнему начисление процентов вообще не предусмотрено.
Случается, что банк ограничивает максимальный размер лимита на пластике, и тогда излишки можно перекидывать на накопительный счет.
Кроме того, накопительный счет является островком безопасности для тех, кто опасается хранить крупные суммы на карточном счете из-за риска утраты карты или мошенничества.
Для действующих клиентов банка пользоваться счетом удобно, так как открыть его можно дистанционно с использованием интернет- или мобильного банка. Управлять счетом также предлагается в режиме онлайн. Используя интернет- или мобильный банк, клиент сможет переводить средства с карты на счет и обратно в любое удобное время.
Можно ли пользоваться накопительным счетом без карты?
Не все банки позволяют пользоваться накопительным счетом без карты. Этот продукт сложно назвать автономным. Как упоминалось выше, накопительный счет — скорее часть пакета услуг.
Для открытия и использования накопительного счета, например, в Райффайзенбанке наличие карты не требуется. Также пополнить счет или снять с него деньги можно как наличным, так и безналичным способом.
Некоторые банки могут устанавливать различные ограничения по внесению или снятию средств. Так, у ВТБ 24 пополнить накопительный счет можно только в безналичной форме, а у Альфа-Банка — снять только после перевода на банковскую карту (на карту банка — без комиссии).
Если вы все же планируете, пользуясь накопительным счетом, снимать средства наличными через кассу банка, лучше убедиться, что эта операция будет бесплатной. К указанным счетам могут применяться тарифы РКО, которые, как правило, предусматривают комиссию, особенно за снятие тех средств, которые были зачислены безналичным путем и пролежали непродолжительное время.
Накопительный счет — альтернатива вкладу?
Банки активно рекламируют накопительные счета, предлагая достаточно высокие ставки по ним. Их доходность иногда превышает доходность срочных вкладов.
Ставки по накопительным счетам могут зависеть от величины остатка, статуса пакета услуг, в рамках которого он был открыт, а иногда и от срока, в течение которого хранились средства, и достигают 10% годовых (ВТБ 24).
Главное отличие и преимущество накопительного счета от вклада — отсутствие срочности. Счет открывается на неопределенное время, и сроки хранения на нем средств не устанавливаются. Когда вносить и снимать средства, клиент решает сам. Правда, от срока хранения средств может зависеть величина процента.
Расходно-пополняемые депозиты встречаются все реже, к тому же они могут предусматривать ограничения по операциям: установление неснижаемого остатка, максимальной суммы расходных операций, минимального размера дополнительного взноса, а также сроков пополнения или снятия. Вклад без каких-либо ограничений — редкость, хотя бы одно из них всегда присутствует.
Однако по вкладу вам гарантируется неизменность ставки на весь срок договора (если она фиксированная). Существуют вклады и с плавающей ставкой, размер которой зависит, например, от ключевой ставки ЦБ РФ. Она может меняться во время размещения средств, но такое условие обязательно прописывается в договоре.
По накопительному счету вы точно будете знать ставку, актуальную только в день его открытия. Далее в любой момент ставка может измениться даже по действующему счету. С учетом общей тенденции к падению ставок вряд ли она возрастет.
Средства физических лиц, как на вкладах, так и на накопительных счетах, застрахованы АСВ.
Как работает банковский вклад
Интересуясь вопросом, чем накопительный счёт отличается от вклада, необходимо понять, что такое банковский вклад. Система банковских вкладов крайне проста: клиент передаёт компании определённую сумму на фиксированный период, после чего забирает деньги с начисленными процентами. Банковские вклады бывают нескольких видов, и накопительный счёт в какой-то степени тоже является одним из вариантов такого договора.
Проценты по банковскому вкладу начисляются по следующей схеме: за основу берётся не месяц или год, а фиксированный промежуток времени, на который вы делаете вклад. То есть, вложив в банк 10 тыс. рублей на 5 месяцев под 8 процентов, по истечении оговорённого срока вы получите всего 800 рублей. Согласитесь, это далеко не самый выгодный вариант, и получить реальную прибыль от такого вклада могут только люди, изначально располагающие огромными капиталами. Например, сделав вклад на один миллион под 5%, за полгода можно дополнительно получить 50 000 тысяч.
Проценты по банковскому вкладу всегда будут больше, чем по накопительному счёту
Преимущества и недостатки
Итак, обращая внимание на плюсы банковских вкладов, стоит выделить надёжность и гарантию сохранения собственных средств. Также следует отметить доступность и простоту использования, так как открыть такой счёт сегодня можно в любом крупном банке за несколько минут
Сделав вклад один раз, вы на определённое время можете забыть об этих деньгах, зная, что они находятся в целости и сохранности. По истечении указанного в договоре срока вы просто заберёте вложенную сумму с процентами.
Что касается минусов, то банковские вклады имеют крайне низкие процентные ставки, и поэтому получить реальную выгоду могут только люди, имеющие большие деньги. Иногда проценты настолько маленькие, что даже инфляция, о которой тоже не стоит забывать, превышает сумму ожидаемого дохода. В итоге, клиент уходит в минус, потеряв определённую часть вложенных средств.