Можно ли взять ипотеку?
Содержание:
- Влияние возраста заемщика на условия предоставления ипотечного кредита
- Специальные программы предоставления ипотечного кредита
- Особенности оформления ипотеки для пенсионеров
- Предельный возраст для оформления ипотеки в банке
- Различия в возрастных ограничениях по ряду программ
- Со скольки лет можно взять ипотеку на квартиру?
- До скольки лет можно взять ипотеку?
Влияние возраста заемщика на условия предоставления ипотечного кредита

Основными параметрами для ипотеки являются: финансовое положение, кредитная история и возраст. Эти показатели также влияют на сумму, процентную ставку и срок предоставляемого займа.
При выдаче ипотечного кредита банк должен быть уверен, насколько заемщик в состоянии обеспечить бесперебойность и стабильность оплаты. Давайте понимать, что негативно сказаться могут следующие обстоятельства, связанные с возрастом кандидата:
- Нетрудоспособность заемщика, связанная с достижением преклонного возраста или смерти, по естественным причинам.
- Потеря работы и невозможность трудоустройства на новую работу. Причиной может стать молодой возраст, недостаток опыта или ненадлежащий уровень образования.
Минимальный возраст
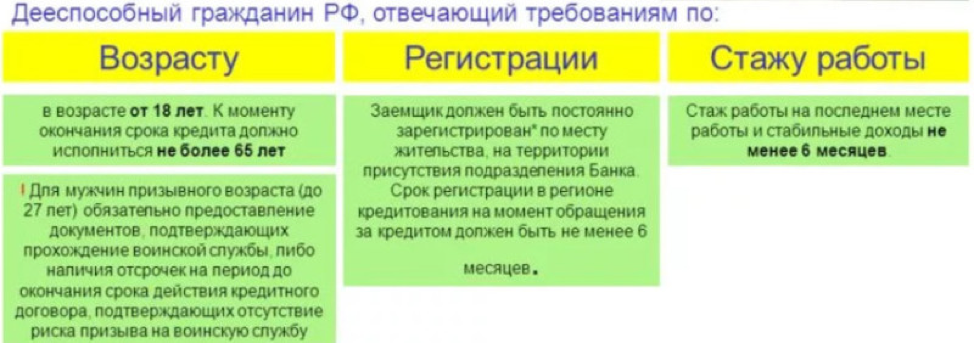
Итак, давайте сначала обсудим со скольки лет можно взять ипотеку, стоит сказать, что минимальный возраст для предоставления кредита по законодательству РФ – это перешагивание за 18–летний рубеж. Однако выдача кредита лицам, недавно достигшим совершеннолетия, доступна не в каждом банке. А в случае предоставления такой возможности, очень частым условием является наличие поручителей, либо кредит осуществляется под залог имущества.
Банки, при расчете на сколько лет выдать ипотечный кредит, руководствуются возрастом заемщика. Большая часть банков жестко фиксирует условия, на которых выдается ипотека, и со скольки лет ее можно получить.
Основные причины повышения минимального возраста до 21-23 лет:
- Большинство банков России уверены, что молодые люди не обладают достаточным уровнем ответственности и самосознания для удовлетворения их заявки на получение кредита, не имеют стабильной работы.
- Еще одним негативным фактором может стать риск ухода в армию для молодых людей. Этот риск вполне оправдан и банки это учитывают. Большинство из них требует предоставить военный билет с отметкой о военной обязанности. Больше шансов будет получить ипотеку у тех, кто уже отслужил или не годен к службе.
- Требования банков к общему стажу работы. У большинства банков есть обязательное требование отработать минимум год за последние пять лет. Для молодых людей 18 лет это условие практически невыполнимо. Даже если требование банка по минимальному стажу работы на последнем месте будет выполнено, банк все-равно откажет, если нет общего годового стажа работы.
Описанные факты вынуждают Банки РФ устанавливать минимальный возраст, по достижении которого возможно получение ипотечного кредита. Когда человек достигает 27 лет, то вероятность положительного решения о его кредитовании максимальная.
Максимальный возраст
В ряде банков максимальный возраст для сотрудничества – 85 лет. Это довольно редкое явление. До такого возраста дает ипотеку только Совкомбанк. Из крупнейших банков можно выделить только Сбербанк. Там можно взять ипотеку до 75 лет включительно. Именно он кредитует до такого возраста и даже неработающих пенсионеров. При этом у них практически 100% одобряемость, так как банк считает их надежными заемщиками. Если учесть, что Сбербанк принимает неподтвержденные доходы, то для пенсионеров он лучший для ипотеки банк.
Как оформить ипотеку на квартиру в Сбербанке мы писали ранее.
До 75 лет кредитует Транскапитал, но ставки там значительно выше и нет учета дополнительных доходов без справок и документов с работы. Также стоит присмотреться к банку Ак Барс. Он кредитует до 70 лет, но только работающих пенсионеров. В Россельхозбанке тоже можно оформить ипотеку до 75 лет, но с обязательным созаемщиком в возрасте до 65 лет и при условии, что заемщик возьмет ипотеку на такой срок, при котором половина её действия придется на его трудоспособный возраст до 65 лет.
При выборе, на сколько лет оформить выплаты по ипотечному кредиту, для банков интересны выплаты последнего платежа по кредиту до того, как заемщик достигнет пенсионного возраста. Поэтому в Сбербанке, например, есть такой момент, когда аннуитетные платежи до пенсии значительно выше, а потом будут минимальными – в пределах средней по России пенсии.
Специальные программы предоставления ипотечного кредита

Многие банки смягчают требования к максимальному возрасту после изучения индивидуальных возможностей потенциальных клиентов. Практически в каждой финансовой организации действуют специальные программы лояльности. Самые популярные – ипотека для военных и пенсионеров, ипотека для молодых граждан (семей).
Как известно, военнослужащие выходят на пенсию гораздо раньше, чем лица большинства гражданских профессий. Зачастую военные пенсионеры – это совсем не старые люди, они полны сил и жизненных планов. Для них при поддержке Министерства обороны разработана льготная ипотека, рассчитанная на небольшой период пользования.
Что касается ипотечных программ с особыми условиями для молодежи, они, напротив, отличаются пролонгированным сроком кредитования.
Особняком стоят целевые программы для работников бюджетной сферы: медиков, педагогов, ученых и так далее. Критерии, предъявляемые заемщикам по таким программам, также отличаются выгодой для получателей. Например, максимальный срок кредитования может достигать 30–35 лет, в отдельных случаях предусмотрено жилищное субсидирование с государственной поддержкой на протяжении 50 лет (программа «Земский доктор»).
-
«Военная ипотека». В 2005 году в России начала действовать федеральная программа «Военная ипотека», призванная помочь служащим Вооруженных сил РФ решить жилищный вопрос путем предоставления ипотечного кредита на особых условиях. Суть такой поддержки в том, что военнослужащий каждый месяц получает от государства определенную сумму, которую он должен потратить на погашение кредита, выданного по «Военной ипотеке».
Во время всего срока кредитования заемщик обязан состоять на военной службе. В противном случае ему придется досрочно погашать кредит. Воспользоваться программой «Военная ипотека» можно в любом субъекте РФ независимо от того, где проходит служба.
Стаж во вооруженных силах претендента на участие в программе должен быть не менее трех лет. Рассчитаться по кредиту в рамках «Военной ипотеки» заемщику необходимо до 45 лет включительно. Такой максимальный возраст клиента установлен из-за того, что именно с 45 лет военнослужащие выходят на пенсию.
Максимальная сумма и срок кредитования зависят от величины периода, оставшегося до выхода на пенсию участника «Военной ипотеки».
-
«Молодая семья». Молодые семьи, как правило, не имеют достаточных накоплений и больших зарплат для покупки собственного жилья. Поэтому они нуждаются в дополнительной финансовой поддержке. Неплохой шанс обзавестись собственным жильем представителям этой социальной категории дает льготная ипотека с частичным финансированием из бюджетных источников. Её преимущества: невысокие процентные ставки, возможность использования материнского капитала в качестве первоначального взноса или для погашения оставшейся суммы долга, а также действующий механизм зачета определенной части ипотечного кредита из средств государственного бюджета. Ипотека для молодых семей отличается не только привлекательными условиями кредитования, но и строгими ограничениями по возрасту: взять её могут только те супруги, возраст которых на дату подписания соглашения о займе не больше 35 лет (учитывая, что мужья часто бывают старше жен на несколько лет, банки позволяют войти в программу семейным парам, в которых хотя бы один из супругов отвечает данному параметру).
Срок действия кредитного договора по данной программе не регламентируется узкими рамками. Сделка по приобретению жилья в ипотеку согласуется на общих условиях: финальный платеж необходимо сделать в возрасте 65–75 лет (у разных банков конкретная цифра этого диапазона своя).
Особенности оформления ипотеки для пенсионеров
Бывают случаи, когда заемщику в возрасте необходима сумма больше, чем кредитное учреждение готово предоставить по ипотечному договору. Тогда разницу можно занять на условиях простого потребительского кредита, которые выдают даже пенсионерам на срок до 5 лет. Особенно если вы откроете счет для перечисления пенсии в той организации, где заключили долговые обязательства. Банк к таким клиентам относится намного лояльнее и предоставляет на выбор другие льготные программы.
В пенсионном возрасте хорошим решением может стать финансовый продукт, позволяющий участвовать в ипотеке младшим членам семьи, достигшим трудоспособного возраста. Если повзрослевшие дети имеют постоянный источник дохода, они могут выступать в роли поручителей или созаемщиков, находясь в разрешенном законодательством для этих целей возрасте.
При вычислении доступного лимита денежных средств учитывается совокупный доход всех членов семьи, поэтому кредитная нагрузка на одного человека уменьшается, а требования становятся мягче. Следовательно, приобрести квадратные метры для повзрослевших детей в ипотеку – реальная задача.

Таким образом, в поисках выгодных условий по ипотеке и рассматривая варианты, которые предлагает современный рынок кредитования, не поленитесь узнать, можете ли вы рассчитывать на льготы и особые условия. Участие в молодежных программах предполагает более привлекательное кредитование, но ограничивает максимальный возраст заемщиков. Обычно не более 35 лет. Особыми привилегиями могут воспользоваться военные, учителя, врачи, молодые специалисты и так далее.
Если вы не относитесь ни к одной категории льготников, то имейте в виду, что стандартный порядок погашения кредита предполагает, что заемщик закрывает кредитный договор до того, как выходит на пенсию. Банк одобрит заявку в том случае, если у вас хорошая кредитная история и стабильный источник дохода, позволяющий своевременно погашать ежемесячные платежи. Тогда можно надеяться на благополучный исход и положительное решение.
Предельный возраст для оформления ипотеки в банке
Учитывая, что государство в отношении молодых людей выражает активную позицию, а также переоценку банками роли молодежи в развитии кредитной системы, большинство финансовых учреждений, которые занимаются предоставлением ипотеки, разработали особые условия получения займа молодыми семьями, где возраст хотя бы одного супруга не достиг отметки в 35 лет.
Более выгодные условия предложены семьям, которые уже стали родителями и обзавелись одним или несколькими детьми
Есть еще и так называемая «специальная ипотека», зависящая от рода деятельности, и условия ее тоже привлекательные для заемщика. К примеру, военнослужащие могут приобрести свое жилье, уплачивая взносы в накопительно-ипотечную систему. Но для данной категории граждан установлен предельный возраст – на момент полного погашения ипотечного кредита возраст военнослужащего не должен быть выше 45 лет. Когда разговор ведется о молодых учителях или педагогах, то здесь отметка максимального возраста составляет 35 лет.

Есть также программа жилищного субсидирования «Земский доктор», разработанная для медицинских работников, в рамках которой частичное погашение займа осуществляется за счет бюджетных средств. Для них установлен максимальный возраст для оформления ипотеки – он составляет 50 лет.
Различия в возрастных ограничениях по ряду программ
Возрастной ценз может быть снижен, когда речь идет о специализированных программах, направленных на конкретные социальные слои населения:
- для молодых семей;
- молодежи;
- учителей;
- медиков;
- иных работников бюджетной сферы;
- военнослужащих и т.д.
Спецпрограммы с государственной поддержкой строго регламентированы на уровне федеральных законов. Обязательность соблюдения жестких мер вызвана особой выгодой и социальной ориентированностью некоторых проектов, реализуемых в качестве мер адресной социальной поддержки.
Кроме того, существует альтернативная возможность получить выгодный кредит, не взирая на возраст, если в качестве созаемщика привлечь более молодых родственников (детей, внуков), которые, при преждевременной кончине основного плательщика, примут на себя обязательства перед кредитором, одновременно принимая ипотечное жилье в качестве наследуемого имущества. На таких условиях банк с большей вероятностью одобрит ипотеку 75-летнему клиенту, предоставив займ сроком до 120 месяцев.
Различные пределы для мужчин и женщин
Стандартное предложение банков также учитывает и пол будущего заемщика:
- 60 лет для мужчин;
- 55 лет для женщин.
Данные различия в первую очередь связаны с установленным законодательством временем выхода на пенсию. Таким образом, чтобы получить жилищный займ на 10 лет, крайним возрастом для женщин станет 45 лет, а для мужчин – 50 лет.
При рассмотрении специализированных программ, необходимо учитывать конкретные правила кредитования. Так, например, молодой ученый вправе рассчитывать на выгодную ипотеку до 35 лет, а работники медицинской сферы – до 50 лет. Успех рассмотрения заявки с государственным субсидированием зависит от соответствия установленным планкам.
Возраст для ипотеки по программе «Молодая семья»
 Популярный среди молодежи вид ипотечного кредитования позволяет получить комфортную современную квартиру при вступлении в брак. Главное, чтобы один из супругов был моложе 35 лет.
Привлекательность займа заключается в низкой процентной ставке. Для семей, в которых воспитывается более трех детей, также возможны льготные условия кредитования по госпрограммам. Положительно повлияет на рассмотрение заявки и отнесение кандидата к категории зарплатного клиента или наличие дебетовой карты и депозита.
«Военная ипотека»
С 2005 года установлены льготы при предоставлении жилищного займа военнослужащим. В рамках социальной поддержки данной категории граждан была внедрена и успешно реализуется программа военной ипотеки.
Существуют некоторые сложности в порядке предоставления выгодного кредита. Одной из особенностей военной ипотеки является необходимость быть участником программы с накоплением средств в течение определенного срока, иметь стаж от 3 лет и продолжать службу в ВС РФ на протяжении действия кредитного договора.
Взамен военнослужащий обеспечивается ежемесячной выплатой, которая направляется исключительно на погашение кредита на жилье.
В случае выхода в отставку, прекращения службы, заемщик несет обязательство досрочно погасить оставшуюся задолженностью. Программа для военных реализуется на федеральном уровне, разрешая пользоваться льготным кредитованием на всей территории России, независимо от региона несения службы.
Одним из ключевых параметров военной ипотеки служит возрастное ограничение – на момент выплаты долга заемщику должно быть меньше 45 лет.
Спецпрограммы для пенсионеров
Еще недавно получить ипотеку пенсионеру было довольно сложно. Банки с сомнением воспринимали готовность заявителя нести ипотечное бремя. По мере изменения экономической ситуации, стали появляться специальные кредиты, рассчитанные на лиц пенсионного возраста. Намереваясь взять ипотеку на длительный срок незадолго до выхода на пенсию, имеет смысл подробнее изучить акционные предложения различных банков. А в случае, если гражданин продолжает работать после достижения 60-65 лет, финансовая структура предоставляет заемную линию на стандартных условиях, исходя из текущего трудового дохода.
Если заемщик решил взять ипотечное жилье, но есть большие сомнения в одобрении заявки в банке в силу приближения к пенсионному возрасту, рекомендуется рассмотреть вариант оформления договора, привлекая дополнительного созаемщика более молодого возраста.
2021 zakon-dostupno.ru
Со скольки лет можно взять ипотеку на квартиру?
Кредит на жилье априори считается банками рискованным предприятием. Даже наличие такого фактора, как залог, далеко не полностью обеспечивает займ, ведь, в случае возникновения трений с должниками, залоговое имущество еще нужно будет реализовывать. Это, в свою очередь, означает траты на содержание, работу юристов, оценщиков, страховщиков и т.д.
Поэтому банк просто физически не может выдать ипотеку кому угодно, лишь бы у клиента был доход. Получить столь крупный займ порой непросто даже тем клиентам, у которых уже имеется хорошая кредитная история, что же говорить о молодых, о чьей платежеспособности и добропорядочности банк может лишь догадываться? И, все же, определить четкую границу, со скольки лет дают ипотеку, невозможно.
Банк всегда старается учесть все обстоятельства: не только возраст и доход клиента, но также порядочность и доход его поручителей и созаемщиков; размер предполагаемого обеспечения; сумму первоначального взноса, уменьшающего риски банка; наличие завершенного образования, его качество и прочие факторы.
Можно смело утверждать только одно: если заемщику меньше 21-го года, его шансы на получение ипотеки катастрофически падают.
Формально, кредит можно получить уже с 18-ти лет, т.к. по законодательству РФ именно с совершеннолетия гражданин становится полностью дееспособным во всех отношениях. Но банки не безосновательно полагают, что одного лишь юридического совершеннолетия недостаточно. Клиент должен иметь хоть сколько-нибудь стабильный и достаточный для оплаты кредита доход.
Руководство банка высчитывает оптимальный возраст в зависимости от пола: для мужчин самый удобный интервал расположен между 27 и 45 годами, для женщин — между 25 и 40 годами. Если клиент находится в этой возрастной категории, и при этом у него имеется доход, можно считать, что ипотека уже «в кармане».
Коммерческая недвижимость
Коммерческое недвижимое имущество отличается от жилого узкой спецификой рынка, большими суммами кредита и, главное, невысокой степенью ликвидности. Поэтому такой тип недвижимости дают в займ лишь бизнесменам с хорошими финансовыми показателями.
Возраст особенного значения иметь не будет: если клиент смог построить крепкий и прибыльный бизнес в 21 год, кредит ему дадут. Но на практике такое случается редко, поэтому средняя планка — 25-60 лет.
Военная ипотека
Согласно № 117 ФЗ от 20.08.2004г, получить деньги по НИС можно только на ипотечное жилье. Чтобы получить такую ссуду, клиент должен быть в пределах служебного возраста, т.е. от 21-го до 41-го года.
Молодая семья
В основном по этой программе, субсидированной государством, займы дает Сбербанк. Он же установил нижнюю границу обращения: обоим супругам должно быть не меньше 21-го года на момент обращения. Верхняя граница обозначена уже соответствующим федеральным законом: не больше 35-ти лет каждому супругу (включительно).
Пенсионные программы
Верхняя граница возрастной категории тесно связана с политикой самого банка. В очень редких организациях можно увидеть программы, где допускается кредитование до 80-ти лет, в некоторых встречаются возможность оформить кредит до 75-ти лет. Наконец, в подавляющем большинстве организаций можно оформить ипотеку до 65-ти лет.
Внимание: в договоре отдельно указывается, что верхняя граница привязывается к окончанию срока кредитования. То есть, если максимальный возраст — 65 лет, а клиент пришел, будучи в возрасте 55-ти лет, ему дадут ипотеку на срок не больше десяти лет.
Программы без первоначального взноса
Молодым девушкам и парням получить ипотеку без первого взноса практически нереально. До достижения возраста в 25 лет шансы на получение займа по такой программе оставляют желать лучшего.
Объясняется же это просто: первый взнос, в случае реализации залога, позволит банку отбить траты. Если же выдавать кредит на всю недвижимость полностью, то при реализации имущества никаких прибылей получено не будет, даже наоборот — одни траты.
До скольки лет можно взять ипотеку?
Как только человек получает статус пенсионера возможность много зарабатывать становится недоступна для большинства людей. Возможно и есть дополнительные источники дохода (бизнес, сдача квартир в аренду), но они должны быть подтверждены официально, чтобы повлиять на положительный исход.
Чем ближе человек к пенсионному возрасту, тем более суровые условия предлагают банковские организации. В первую очередь, это касается срока, на который предоставляется ссуда. Если молодые семьи могут растянуть кредит даже на 25 лет, то пожилым лицам этот период ограничивают до 7-15 лет.
Пример: Вам 50 лет. Обращаетесь в банк, где условия предполагают максимальный срок кредитования – 25 лет. Но, поскольку до пенсии остается всего 10 лет, значит это и будет Ваш предел. В итоге, размер ежемесячного платежа вырастет в несколько раз
Чтобы погашать задолженность, придется доказать свою платежеспособность (во внимание принимаются только официальные источники дохода). Увы, не каждый способен потянуть такой кредит
Но не все так печально. Ведь банки понимают ситуацию и нередко готовы идти на смягчение условий: рекомендуют привлекать поручителей, просят предоставить ценный залог. Это позволит увеличить период пользования займом до 5-7 лет, что уже неплохо.
Для тех, кому за 40
Но не всем гражданам Российской Федерации суждено попасть под «раздачу халявы». Желательно соответствовать таким критериям для повышения вероятности получения кредита:
- После того, как заемщик станет пенсионером, у него должны быть другие постоянные источники заработка. И только официальные, подтверждённые документально. Это повышает авторитет в глазах работников банка;
- В идеале, клиент не должен иметь несовершеннолетних детей или прочих лиц, пребывающих на обеспечении заемщика. Приветствуется и семейный статус (наличие работающих мужа или жены), что повышает совокупный доход и положительно влияет на решение банка;
- Есть высоколиквидное движимое или недвижимое имущество, которое может быть использовано в качестве залога;
- Привлечение платежеспособных созаемциков (от 2 до 4) позволит в разы увеличить вероятность положительного ответа. Лучше всего, когда в роли поручителей выступают дети или прочие лица, пребывающие в родственных связях. При возникновении тяжкого заболевания или смерти основного заемщика, все обязательства по кредиту переходят к поручителям;
- Не стоит забывать и о кредитной истории, которая должна быть достаточно хорошей, чтобы банк Вам доверял;
- Необходимо пройти полное медицинское обследование и оформить страховку на случай смерти и утери трудоспособности. Это дополнительные расходы, но без них не обойтись.
До какого возраста дается ипотека на жилье пенсионерам?
Рассмотрим несколько случаев, которые характерны для большинства российских кредитных учреждений:
- «Банк Москвы» готов давать займы женщинам до 55 лет, а мужчинам – до 60 лет;
- «СКБ», «Уралсиб» предлагают еще более лояльный подход с ограничением в 65 лет;
- Самые оптимальные программы предлагают «Сбербанк» и «ВТБ24» — 75/70 соответственно.
Ознакомится с прочими выгодными предложениями можете на этой странице.
Вы самостоятельно решаете, в какое финучреждение обратиться. Но лучше сразу подавать заявки в несколько организаций. Так Вы существенно повысите свои шансы. Старайтесь привести максимум аргументов в свою пользу: привлекайте созаемщиков, предоставляйте справки с места работы, обеспечьте гарантии за счет сдачи в залог собственной недвижимости или транспортных средств.
До какого возраста можно брать ипотеку в «Сбербанке»?
В предыдущем разделе был указан предел – 75. Но не всегда удается «получить добро» в подобных условиях. Самый авторитетный российский банк постоянно обновляет перечень выгодных программ. Вот самые популярные схемы:
- Для мужчин (60) и женщин (55) – кредитование при поддержке государства;
- Программа для служащих в рядах ВС (военные) предусматривает максимальный возраст – 45;
- Если желаете приобрести загородный дом (или намерены получить деньги на его строительство), то можно рассчитывать на ипотечную ссуду до 75-и.
Были перечислены общие основания, которые могут не работать в определенных ситуациях. В первую очередь, «Сбербанк» оценивает сумму постоянного ежемесячного дохода, который сможет покрывать долговые обязательства. Важным моментом является и непрерывный рабочий стаж, также, на последнем месте работы Вы должны быть оформлены на протяжении не менее одного года.
Кроме того, годовая ставка составляет всего 12,5%, но можно получить скидку 0,5%, если внести большую сумму первоначального платежа.