Табель учета рабочего времени
Содержание:
- Суммированный учет рабочего времени
- Заполнение формы Т-13
- Учет и налоги
- Обозначения и коды в таблице
- Особенности из-за коронавируса
- Программы для ведения учета
- Сроки хранения
- Сменный режим работы
- Образец заполнения формы № Т-12
- Кто осуществляет заполнение табеля учета
- Организация труда и заработной платы
- Правила заполнения табеля учета рабочего времени
- Регламентированный отчет 6-НДФЛ: выводим в расшифровке Раздела 2 документ-регистратор. ЗУП 3.1
Суммированный учет рабочего времени
Если работник систематически перерабатывает или трудовой ритм нельзя четко распределить на рабочую неделю или на количество смен, Трудовой кодекс разрешает вводить суммированный режим учета рабочего времени.
Важно учитывать не только количество отработанных часов, но и количество выполненных задач. С функцией контроля за продуктивностью сотрудников справится «КИБ СёрчИнформ»
DLP-система отслеживает, что и как долго сотрудник делал за рабочим компьютером или ноутбуком.
Эта система применяется, например, для врачей, которым устанавливается 36-часовая рабочая неделя в связи с тяжелыми или вредными условиями труда. Если норма часов будет отработана за две смены, привлекать к работе в дальнейшем сотрудников будет невозможно. Для учета переработок необходимо устанавливать определенный период, в течение которого в табеле работника отмечается фактическое время, проведенное на дежурстве. Как правило, в качестве периода расчета используется месяц. Стандартным периодом для учета является неделя, за которую допускается отработать максимум 40 часов. Для специалистов, которые работают в условиях повышенной сложности и тяжелых условий труда, устанавливается сокращенная рабочая неделя.
Применение суммирования рабочего времени позволяет устанавливать для отдельных сотрудников «льготные» режимы учета. Период учета желательно согласовать с трудовым коллективом. Если существует практика заключения коллективных договоров, то выбранный период учета должен быть указан в договоре с учетом мнения представительного органа трудового коллектива. Введение суммарного учета практикуется редко, поскольку немного предприятий работают в ритме, который предполагает регулярные переработки сверх установленного для смены времени.
Существует несколько правил, определяющих возможность использования механизма суммированного учета в компаниях и организациях, которые в целях соблюдения законодательства сочли это необходимым:
- Суммированный учет рабочего времени может вводиться для коллектива и отдельных сотрудников при условии, что доказана целесообразность введения.
- Вводить суммированный учет рабочего времени допускается только в том случае, если режим работы сотрудников не предполагает стабильного соблюдения недельного количества отработанных часов.
- Условие об использовании суммированного учета обязательно должно быть отражено в трудовом договоре или дополнительном соглашении.
- Работников необходимо под подпись знакомить с приказами руководства компании о применении суммированного учета рабочего времени.
- В течение смены или недельного периода учета рабочего времени переработки в совокупности не должны превышать 4 часов; годовая норма переработок не должна превышать 120 часов общего времени, проведенного на работе сверх положенного по Трудовому кодексу.
Введение суммированного учета использования рабочего времени обязывает работодателя оплачивать переработки. Отказ платить сверхурочные противоречит действующему законодательству
Притом важно оформлять согласие с сотрудника и документировать каждый час переработки. Иначе, если переработки будут зафиксированы другими способами, это может быть расценено как нарушение статьи 99 Трудового кодекса
Заполнение формы Т-13
В заголовочной части формы Т-13 приводятся данные о работодателе (наименование, код ОКПО, название подразделения), номер и дата документа, период, за который он составлен.
Основанием для внесения работника в табель является приказ о его приеме на работу, а для исключения – приказ на увольнение. Данные по Ф. И. О. каждого сотрудника указываются полностью. Все причины отсутствия должны быть документально подтверждены.
При заполнении данных по конкретному человеку в 1-й верхней и в 3-й сверху строках буквенным или цифровым кодом указывается причина присутствия/отсутствия, а в расположенных под ними строках (2-й и 4-й) – количество отработанных часов. Для данных по отсутствию в строках, отведенных для количества часов, либо проставляется ноль, либо не ставится ничего. Лишние для конкретного месяца дни перечеркиваются знаком «Х». Выходные отмечаются буквой «В». Продолжительность нормального рабочего дня, указанная в табеле, должна соответствовать количеству часов, установленному в трудовом договоре сотрудника или определенному законодательно (например, для укороченных предпраздничных дней). Продолжительность сверхурочной работы устанавливается приказом работодателя.
Для видов отсутствия, учитываемых в календарных днях (отпуск, больничный), отметка проставляется сплошным способом, т.е. в том числе и в выходные дни. Отъезд/приезд в выходной день, связанный с командировкой, отмечается как день командировки.
Образец заполнения формы Т-13 для 8-часового рабочего дня при 40-часовой рабочей неделе вы сможете скачать на нашем сайте.
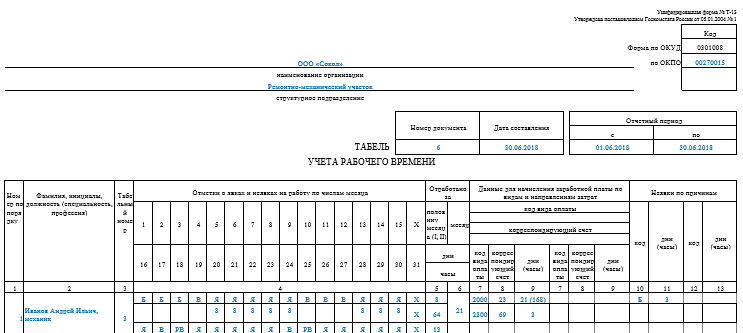
В этом примере имеет место работа в выходной день. Она осуществляется по приказу руководителя при наличии согласия работника. В приказе должно быть указано, как будет оплачен этот день: либо в двойном размере (ст. 153 ТК РФ), либо предоставлением отгула в рабочий день.
Если у вас есть доступ к КонсультантПлюс, проверьте правильно ли вы заполнили табель. Если доступа нет, получите пробный онлайн-доступ к правовой системе бесплатно.
Подробнее об оплате за работу в выходной день читайте в материале «Ст. 153 ТК РФ: вопросы и ответы».
Учет и налоги
Исходя из указанных в табеле данных, бухгалтерия рассчитывает заработную плату и различные пособия. Эти же данные влияют на уплату налогов
Обратим внимание на основные риски
При прохождении налоговых проверок, в том числе по налогу на прибыль, компания должна предоставить достоверные данные о количестве отработанных дней и часов каждого сотрудника, чтобы подтвердилась правильность начислений. Если обнаружат нарушения, то сумму налога на прибыль, указанную в отчетах, признают неверной, что повлечет за собой наложение штрафных санкций.
Удерживая НДФЛ с заработка работника, организация, как налоговый агент, должна выяснить, является ли этот человек налоговым резидентом РФ, чтобы использовать при расчете верную налоговую ставку. Табель сможет подтвердить фактическое нахождение сотрудника на территории страны. Особенно должны учитывать эту особенность те работодатели, которые отправляют сотрудников в командировки в Белоруссию или Казахстан, потому что при пересечении этих границ в паспорте гражданина не делают никаких отметок. При возникновении спорной ситуации компания сможет доказать, что применила верную ставку, удержала и начислила НДФЛ в полном размере.
Обозначения и коды в таблице
| Код | Расшифровка | |
| буквенный | цифровой | |
| 01 | Я | Длительность рабочей смены в дневное время |
| 02 | Н | Длительность рабочей смены в ночное время |
| 03 | РВ | Длительность работы в выходные / нерабочие / праздничные дни |
| 04 | С | Длительность сверхурочной работы |
| 05 | ВМ | Длительность работы вахтовым методом |
| 06 | К | Время служебной командировки |
| 07 | ПК | Период повышения квалификации с отрывом от труда |
| 08 | ПМ | Период повышения квалификация с отрывом от работы в другой местности |
| 09 | ОТ | Оплачиваемый отпуск, который ежегодно предоставляется сотруднику |
| 10 | ОД | Дополнительный оплачиваемый отпуск, который может ежегодно предоставляться сотруднику |
| 11 | У | Дополнительный отпуск, который дается сотруднику в связи с обучением, причем предполагает сохранение среднего заработка, поскольку работник совмещает работу и учебу |
| 12 | УВ | Сокращенная продолжительность рабочей смены для обучающихся без отрыва от производства с частичным урезанием зарплаты |
| 13 | УД | Дополнительный отпуск по обучению без сохранения зарплаты |
| 14 | Р | Отпуск в связи с беременностью / родами / усыновлением грудного ребенка |
| 15 | ОЖ | Отпуск для ухода за ребенком до достижения им 3-летнего возраста |
| 16 | ДО | Отпуск без сохранения зарплаты, который предоставляется работнику с одобрения начальника |
| 17 | ОЗ | Отпуск без сохранения зарплаты в случаях, которые предусмотрены законодательством |
| 18 | ДБ | Дополнительный отпуск, который предоставляется работнику без сохранения зарплаты |
| 19 | Б | Временная нетрудоспособность (больничный) с выплатой пособия |
| 20 | Т | Временная нетрудоспособность без пособия в случаях, которые предусмотрены законодательством |
| 21 | ЛЧ | Сокращенная длительность рабочего дня в случаях, которые предусмотрены законодательством |
| 22 | ПВ | Период вынужденного прогула из-за увольнения / перевода на другую работу/ отстранения с восстановлением на прежнем месте работы |
| 23 | Г | Отгулы из-за исполнения государственных / общественных обязанностей согласно законодательству |
| 24 | ПР | Прогулы – отсутствие на работе без уважительной причины |
| 25 | НС | Неполный рабочий день по инициативе работодателя в случаях, которые предусмотрены законодательством |
| 26 | В | Выходные дни (еженедельный отпуск) и нерабочие дни из-за праздников |
| 27 | ОВ | Дополнительные выходные дни с сохранением зарплаты (оплачиваемые) |
| 28 | НВ | Дополнительные выходные дни без сохранения зарплаты (неоплачиваемые) |
| 29 | ЗБ | Забастовка, которая проводится в порядке, установленном законом |
| 30 | НН | Неявки на работу по неизвестным причинам (до выяснения обстоятельств) |
| 31 | РП | Период простоя из-за работодателя |
| 32 | НП | Период простоя по причинам, которые не зависят ни от работодателя, ни от работников |
| 33 | ВП | Период простоя из-за работника |
| 34 | НО | Отстранение от работы (недопущение к работе) с оплатой (пособием) согласно законодательству |
| 35 | НБ | Отстранение от работы по причинам, предусмотренным законом, без сохранения зарплаты |
| 36 | НЗ | Приостановка работы из-за задержек выплаты зарплаты |
- 2000 – трудовые выплаты (зарплаты, вознаграждения);
- 2010 – выплаты по гражданско-правовым договорам;
- 2012 – отпускные;
- 2300 – больничное пособие;
- 2530 – оплаты в натуральной форме;
- 2760 – материальная помощь при увольнении / выходе на пенсию;
- 3020 – проценты по вкладам.
Особенности из-за коронавируса
В связи с ситуацией с COVID-19 и второй волной рекомендовано опять перевести сотрудников на удаленную работу. Если работник не против, то необходимо заключить дополнительное соглашение.
Если в организации есть работники в возрасте выше 65 лет, то таких работников отдельно рекомендовано изолировать в целях сохранения их жизни и здоровья. На период изоляции за работниками необходимо сохранить их заработок. Если с вопросами изоляции все более-менее ясно, то вопрос, что ставить в табеле для работников в возрасте выше 65 лет, находящихся на карантине, не имеет единого ответа. Редакция полагает, что на этот период необходимо утвердить дополнительный код конкретно для этой ситуации. Если разрабатывать новый код не вариант, то можно использовать код ОВ или 27 — дополнительные выходные дни (оплачиваемые), но такой код не совсем корректен.
Для людей, которые перешли на удаленную работу, используйте код «Я», если они работают, и «В», если отдыхают на выходных. Если они ушли в оплачиваемый отпуск или за свой счет, то ставьте другой, соответствующий ситуации, код.
Программы для ведения учета
Некоторые организации используют специальные программы для контроля отработанного сотрудниками времени. Эти программы обеспечивают в автоматическом режиме сбор, хранение и обработку сведений:
- о присутствии работников на местах;
- времени прихода и ухода;
- периоде работы и отдыха и т. д.
Но в большинстве организаций до сих пор принято заполнять ведомость вручную. Это не аскетизм. Автоматизированные системы дорого стоят, а табель учета рабочего времени старого образца 2004 года издания дешевый. Кроме того, если формы документов для коммерческих организаций закон позволяет менять на свое усмотрение, то форма учета рабочего времени в 2020 году для органов государственной власти (форма 0504421), о которой мы упоминали выше, изменению не подлежит.
Сроки хранения
|
В каких целях используется документ |
Срок хранения |
|---|---|
|
Для подтверждения расходов на оплату труда для целей налогообложения прибыли |
Четыре года после окончания налогового периода (года), в котором заработная плата, начисленная на основании табеля, учтена в налоговых расходах |
|
Для первичного бухгалтерского учета |
Пять лет после окончания года, в котором заработная плата, начисленная на основании табеля, учтена в расходах |
|
Для начислений выплат в пользу работников, облагаемых взносами в ПФР, ФСС и ФФОМС |
Шесть лет после окончания года, в котором документ использовался для начисления взносов |
|
Для учета документов по личному составу, касающихся организации труда |
Пять лет со дня окончания года, в котором он составлен, если в табеле учитывалось время занятости только тех работников, которые трудятся в нормальных условиях труда |
|
50 лет со дня составления документа, если в нем учитывалось рабочее время сотрудников, занятых на вредных или опасных работах |
Сменный режим работы
Особо следует поговорить про сменный режим работы. Он вызывает много вопросов как при табелировании, так и при расчете оплаты труда. Вводить сменный режим работы целесообразно, когда длительность производственного процесса превышает допустимую продолжительность трудового дня или оборудование на предприятии работает круглосуточно.
Если работодатель принимает на работу нового сотрудника, сменный режим работы уже прописан в трудовом договоре. Однако если возникла необходимость перевести на работу в сменном режиме всех или нескольких ранее принятых на работу сотрудников, необходимо соблюсти несколько процедур:
- Издать приказ о смене режима работы для предприятия в целом или для отдельных сотрудников.
- Отразить это изменение в Правилах внутреннего трудового распорядка или коллективном договоре (ч. 1. ст. 100 ТК РФ).
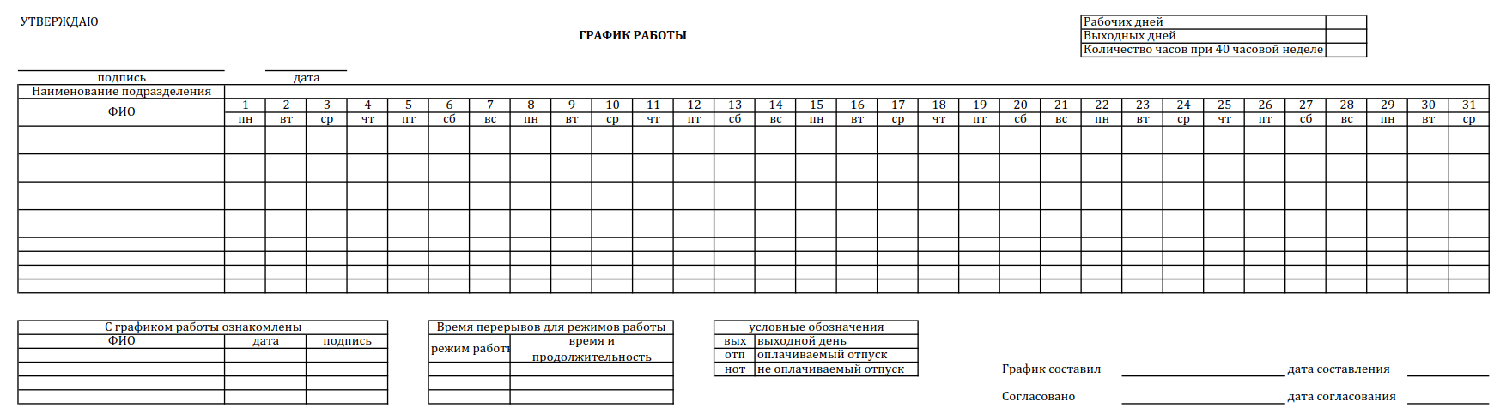
- Составить графики сменности. Унифицированной формы графика нет, поэтому каждая организация разрабатывает ее самостоятельно и утверждает учетной политикой по бухгалтерскому учету. График работы — это обязательный документ для сменного режима работы. Его можно утвердить как отдельную форму или сделать приложением к локальному нормативному акту.
- Прописать изменения в допсоглашении к трудовому договору. Режим работы относится к обязательным условиям, а это значит, что работодатель должен за 2 месяца предупредить сотрудника и заручиться его согласием. Если сотрудник отказывается от работы в изменившихся условиях, следует предложить ему иную должность с прежним графиком. В случае несогласия сотрудника на работу в новых условиях возможно расторжение трудового договора по причине отказа от работы в новых условиях (п. 7 ч. 1 ст. ТК РФ).
- Не позднее чем за месяц ознакомить сотрудников с графиком работы посменно.
При составлении графика сменности необходимо учитывать ограничения по продолжительности рабочего дня для отдельных категорий граждан и в предпраздничные дни.
Образец заполнения формы № Т-12

Форма Т-13
Как уже было написано в предшествующих разделах, бланк Т-13 применяют в тех компаниях, где налажена автоматическая фиксация соблюдения распорядка дня, путем установки турникетов на проходной. Бланк Т-13 регламентируется решением, принятым Госкомстатом под №1 от 05.01.2004. Для бухгалтерии предлагаемый бланк является основанием для всех начислений. Благодаря такому способу учета кадровики имеют возможность отслеживать явку личного состава на свои рабочие места согласно установленному графику. Такой бланк также может стать основанием для наложения взысканий лицу, нарушившему рабочий распорядок.
При заполнении данного бланка также используются кодовые символы, для фиксирования трудовой деятельности работающего лица.
Титульный лист
1. В данной странице заполняется:
- Наименование компании, структурного отдела, фиксирующих соблюдение распорядка дня.
- Номер бланка.
- Дата его подписания.
- Период фиксирования.
- Коды ОКУД и ОКПО.

Табличная часть
2. В этом разделе заполняются следующие данные:
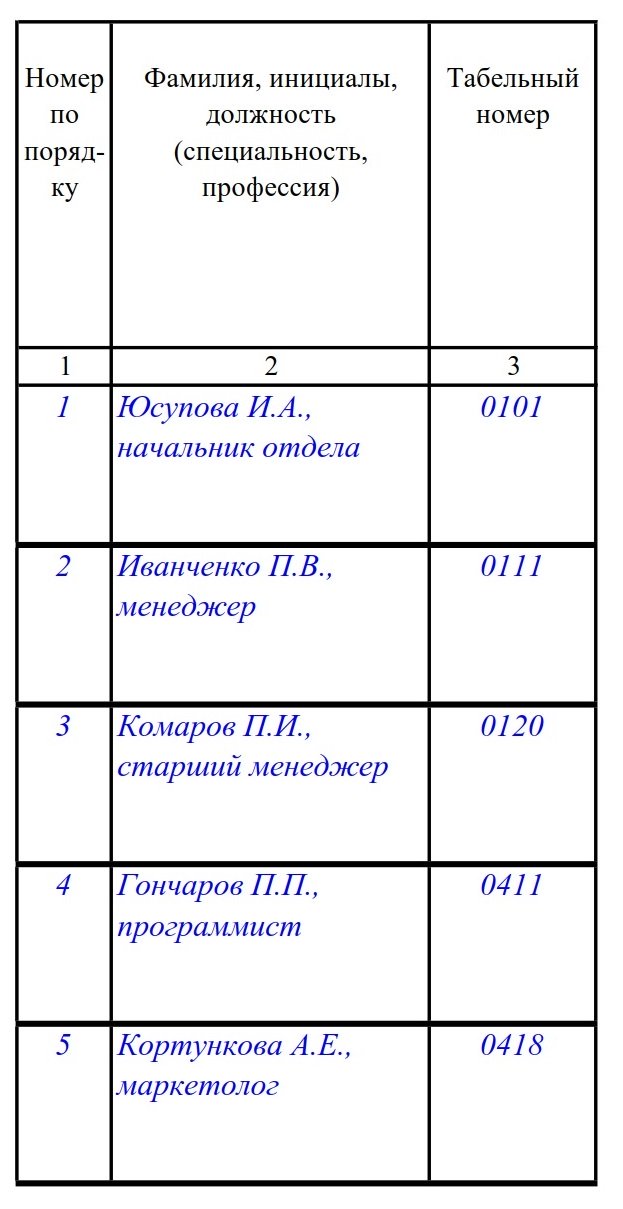
- Первая колонка отображает порядковый номер работающего лица.
- Во 2-м и 3-м столбиках, как и в форме Т-12 записываются Ф.И.О. работника, вакансия и табельный номер.
- В 4-м столбце фиксируется посещения работы работающим лицом.
- В 5-й и 6-й колонке заполняются итоги проработанного периода, соответственно – за первую половину месяца и за весь месяц.
- В следующей странице бланка, в колонках от 7-й до 13-й заполняются итоговые данные, для начисления зарплаты, число пропусков и причины, обозначая данные записи кодовыми значениями.
- В заключение заполненный бланк Т-13 подписывается ответственным работником, начальником отдела, кадровиком и записывается дата оформленного бланка.
Инструкция по заполнению
Руководитель компании отвечает за установленный распорядок дня. Поэтому в его полномочиях – разработка инструкции по ведению первичного учета. Одной из форм первичного контроля является шаблон Т-13 или другой утвержденный шаблон на фирме для контроля трудовой деятельности персонала фирмы.
При разработке инструкции по оформлению бланка Т-13 нужно обратить внимание на такие моменты:
- Если компания крупная, нужно организовать фиксирование соблюдения распорядка дня по структурным отделам. То есть, каждый отдел ведет собственный контроль.
- Для этого в каждом филиале назначается ответственный человек за данный участок работы.
- Ответственные лица обязаны изучить значение кодов, используемые при фиксировании данных.
- Ответственное лицо обязано изучить порядок занесения данных в учетный бланк, чтобы правильно отмечать прибытие/пропуск, опоздание, причины нарушений и т.д.
- Ежедневно заносить записи в табель.
Кто осуществляет заполнение табеля учета
На каждом предприятии внутренними документами строго установлены функциональные обязанности каждого человека. Это делается для того, чтобы определить точный список обязательств, установить материально ответственных лиц, а также для привлечения к дальнейшей ответственности за невыполнение вверенных обязанностей.
Так, ведение табеля учета по форме Т-12 и Т-13 осуществляют, как правило, работники отдела кадров или руководитель конкретного подразделения предприятия, но только, если это входит в список его функциональных обязанностей. Также дополнительно может быть назначен специальный человек – табельщик, который будет вести учет. Табель учета это строгий документ, на основании которого бухгалтер назначает заработную плату, поэтому человек должен в полной мере осознавать свою ответственность и внимательность при оформлении документов.
Недоучет рабочего времени, как следствие получения человеком меньшей заработной платы, может стать основанием для привлечения предприятия и конкретного должностного лица к административной ответственности. С другой стороны, если рабочих часов будет записано больше, то фирма потеряет деньги, выплатив большую заработную плату трудящемуся.
Законодательством допускается одновременное составление одного табеля на всех работников или же оформление персонального документа на каждого человека. Как показывает практика, персональный табель гораздо удобнее и исключает ошибки, поскольку при массовом расчете высока вероятность неверных подсчетов и механических опечаток.
Табель учета это не документ строгой отчетности, но с целью предотвращения его утраты лучше использовать отдельные правила составления. Например, каждый табель номеруется, указывается месяц и годи т.д. Новый табель оформляется ежемесячно. При формировании отчета на компьютере лучше далее распечатывать его для гарантии сохранности.
Организация труда и заработной платы
Заработная плата служит основным средством мотивации работников, стимулом работать более эффективно и качественно. В основе многих систем мотиваций лежит механизм повышенной оплаты сверхурочно отработанного времени.
В терминах закона заработная плата – это совокупность вознаграждений, которые получает сотрудник за выполнение трудовых функций. Согласно законодательству, зарплата должна выплачиваться в денежных формах. Для этого предприятию требуется создать зарплатный фонд. Это общая сумму, которая распределяется между сотрудниками в зависимости от количественных показателей труда. Натуральная оплата труда, принятая в период перестройки экономики, сегодня практически исключена из трудовых отношений.
Начисление заработной платы невозможно производить без учета личного состава. Трудовое законодательство предусматривает целую систему документов по учету персонала. Кадровый учет начинается с подписания контракта и оформления приказа о приеме на работу. В контракте учитываются такие значимые параметры, как срочность или бессрочность контракта, права и обязанности работника и нанимателя, режим рабочего времени (нормированный или ненормированный), продолжительность отпуска. На основе контракта (трудового договора) руководитель организации или обособленного подразделения издает приказ. В приказе указывается должность, режим рабочего времени (полный или сокращенный рабочий день), другие значимые параметры.
После официального оформления и подписания контракта на сотрудника заводят личную карточку, где указывается табельный номер работника. В дальнейшем личный номер будет ставиться во всех документах, имеющих отношение к работнику.
Табельная система является одним из основных механизмов учета рабочего времени. Отработанное время отражается в документе утвержденной формы N Т-12 «Табель учета использования рабочего времени и расчета заработной платы».
Табельный учет предполагает отражение всех фактов соблюдения и нарушения трудового распорядка, в том числе опозданий и задержек на рабочем месте. На практике в табеле учета рабочего времени чаще всего указываются только полностью отработанные дни и периоды на бюллетене. Это связано с тем, что система оплаты труда, установленная Трудовым кодексом, не дает возможности учитывать опоздания как основание для неначисления или снижения заработной платы.
Работодателям рекомендует вести учет рабочего времени с внедрением системы электронных пропусков, которые фиксируют фактический период нахождения сотрудника на работе. Это позволяет использовать повременную схему оплаты труда. Однако на практике все расчеты ведутся на основе предположения о полностью отработанном рабочем дне или смене.
Табель ведет уполномоченный сотрудник кадровой службы или бухгалтерии. Данные в табель заносятся на основании информации из документов, к которой относятся больничные листы, приказы об убытии в командировки, о предоставление отпуска, о выполнении государственных и общественных обязанностей, например, исполнении обязанностей присяжного заседателя. Если табель учета рабочего времени ведут в электронной форме, в конце месяца его необходимо распечатать и заверить подписью руководителя. Отсутствие документов в бумажном виде – достаточное основание для замечания при проверке.
Периоды, когда работник не исполняет обязанности, также требуют грамотного документального оформления. Например, на время болезни необходимо оформить листок учета нетрудоспособности в установленном порядке. Если предприятие, цех или отдельна линия простаивают, правоотношения оформляются приказом о простое, и зарплата начисляется в меньшем размере.
Законное применение к сотруднику мер дисциплинарной ответственности за прогулы или опоздания требует оформление отдельных документов, в частности актов комиссии, подтверждающей отсутствие на рабочем месте
Важно: российское законодательство не дает возможности использовать данные документы как основание для перерасчета заработной платы в сторону уменьшения, допустимо снижать только премиальную часть
Правила заполнения табеля учета рабочего времени
Если работник направляется в командировку, то время нахождения его в командировке отмечается проставлением буквенного (К) или цифрового (06) кода, а в нижних строках указывается продолжительность работы. Если, находясь в командировке, работник работал и в выходные дни, то в такие дни проставляется буквенный (РВ) или цифровой (03) код, а в нижних строках указывается продолжительность труда.
Собрали в таблице обозначения в табеле учета рабочего времени в форме 0504421 в 2021 году.
| Событие | Буквенный код | Цифровой код |
|---|---|---|
|
Продолжительность работы в дневное время |
Я |
01 |
|
Продолжительность работы в ночное время |
Н |
02 |
|
Продолжительность работы в выходные и нерабочие праздничные дни |
РВ |
03 |
|
Продолжительность сверхурочной работы |
С |
04 |
|
Продолжительность работы вахтовым методом |
ВМ |
05 |
|
Служебная командировка |
К |
06 |
|
Повышение квалификации с отрывом от работы |
ПК |
07 |
|
Повышение квалификации с отрывом от работы в другой местности |
ПМ |
08 |
|
Ежегодный основной оплачиваемый отпуск |
ОТ |
09 |
|
Ежегодный дополнительный оплачиваемый отпуск |
ОД |
10 |
|
Дополнительный отпуск в связи с обучением с сохранением среднего заработка работникам, совмещающим работу с обучением |
У |
11 |
|
Сокращенная продолжительность рабочего времени для обучающихся без отрыва от производства с частичным сохранением заработной платы |
УВ |
12 |
|
Дополнительный отпуск в связи с обучением без сохранения заработной платы |
УД |
13 |
|
Отпуск по беременности и родам (отпуск в связи с усыновлением новорожденного ребенка) |
Р |
14 |
|
Отпуск по уходу за ребенком до достижения им возраста трех лет |
ОЖ |
15 |
|
Отпуск без сохранения заработной платы, предоставленный работнику по разрешению работодателя |
ДО |
16 |
|
Отпуск без сохранения заработной платы при условиях, предусмотренных действующим законодательством Российской Федерации |
ОЗ |
17 |
|
Ежегодный дополнительный отпуск без сохранения заработной платы |
ДБ |
18 |
|
Временная нетрудоспособность (кроме случаев, предусмотренных кодом «Т») с назначением пособия, согласно законодательству |
Б |
19 |
|
Временная нетрудоспособность без назначения пособия в случаях, предусмотренных законодательством |
Т |
20 |
|
Сокращенная продолжительность рабочего времени против нормальной продолжительности рабочего дня в случаях, предусмотренных законодательством |
ЛЧ |
21 |
|
Время вынужденного прогула в случае признания увольнения, перевода на другую работу или отстранения от работы незаконными, с восстановлением на прежней работе |
ПВ |
22 |
|
Невыходы на время исполнения государственных или общественных обязанностей согласно законодательству |
Г |
23 |
|
Прогулы (отсутствие на рабочем месте без уважительных причин в течение времени, установленного законодательством) |
ПР |
24 |
|
Продолжительность работы в режиме неполного рабочего времени по инициативе работодателя в случаях, предусмотренных законодательством |
НС |
25 |
|
Выходные дни (еженедельный отпуск) и нерабочие праздничные дни |
В |
26 |
|
Дополнительные выходные дни (оплачиваемые) |
ОВ |
27 |
|
Дополнительные выходные дни (без сохранения заработной платы) |
НВ |
28 |
|
Забастовка (при условиях и в порядке, предусмотренных законом) |
ЗБ |
29 |
|
Неявки по невыясненным причинам (до выяснения обстоятельств) |
НН |
30 |
|
Время простоя по вине работодателя |
РП |
31 |
|
Время простоя по причинам, не зависящим от работодателя и работника |
НП |
32 |
|
Время простоя по вине работника |
ВП |
33 |
|
Отстранение от работы (недопущение к работе) с оплатой (пособием) в соответствии с законодательством |
НО |
34 |
|
Отстранение от работы (недопущение к работе) по причинам, предусмотренным законодательством, без начисления заработной платы |
НБ |
35 |
|
Время приостановки работы в случае задержки выплаты заработной платы |
НЗ |
36 |
Предлагаем посмотреть образец заполнения табеля учета рабочего времени по форме № Т-13 в 2021 году.

Для государственных организаций актуален образец заполнения формы ОКУД 0504421.

Регламентированный отчет 6-НДФЛ: выводим в расшифровке Раздела 2 документ-регистратор. ЗУП 3.1
В преддверии сдачи отчета 6-НДФЛ за год хочу поделиться методикой доработки его расшифровки. В типовом решении расшифровка Раздела 2 выводится только в разрезе физических лиц, что может вызывать определенные трудности при работе с большим объемом данных. Представленное решение выводит расшифровку также в разрезе регистраторов, что позволяет оперативно проанализировать полученные суммы без формирования дополнительных отчетов. А знаете, чего для этого не хватает в типовой конфигурации? Одной строчки кода и одного поля в настройке макета СКД 🙂 UPD: для приложенного к статье расширения исправлена ошибка формирования первого раздела.
1 стартмани
28.01.2019
9104
12
Bene_Valete
6