Расторжение договора страхования
Содержание:
- Можно ли вернуть деньги за страховку ОСАГО?
- Правила подачи документов
- Как вернуть деньги за неиспользованную страховку ОСАГО?
- «Сетелем Банк» – Обращение в Роспотребнадзор при Отказе в Возврате Денег
- Из чего формируется стоимость ОСАГО
- «Сбербанк» — Возврат Страховки по Кредиту и Денег Через Суд
- Причины
- Условия для Возврата Страховки по Кредиту в «Сбербанке»
- Как отказаться от страховки
- Документы для расторжения страхования
- Навязывание страховки и противоречия
- «Русский Стандарт Банк» – Как Заполнить Заявление об Отказе от Страховки по Кредиту?
- «Сбербанк Страхование» — Cкачать бланки заявления на возврат страховки
- Бланк заявления на расторжение ОСАГО: особенности
Можно ли вернуть деньги за страховку ОСАГО?
Покупку полиса и прекращения срока его действия регулирует федеральное законодательство, а именно закон «Об обязательном страховании гражданской ответственности владельцев транспортных средств». Согласно описанным нормам предусмотрены ситуации снятия обязательств со страховщика, если предъявляется правильно оформленное заявление от держателя полиса.
Впоследствии должно быть осуществлено денежное возмещение независимо от типа документа:
- С периодом договора 1 год;
- Сезонное страхование.
Бывают ситуации, когда гражданам требуется возврат денег за неиспользованную страховку. Согласно ст. 10 ФЗ №40-ФЗ п. 4, возвращаются деньги за неистекший период действия полиса при досрочном расторжении договора.
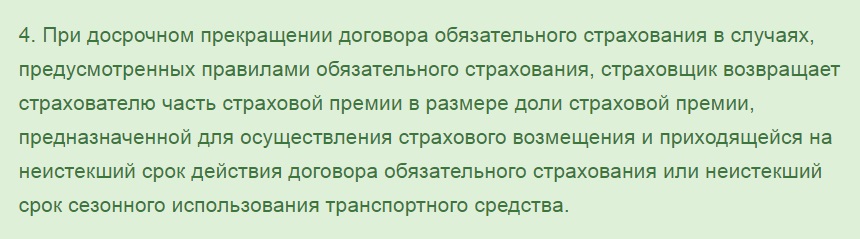

При написании заявления на прекращения полиса рассматриваются те обстоятельства, когда они обоснованы убедительной причиной:
- Кончина страхователя или собственника – аннулирование статуса «автовладелец»;
- Закрытие компании-страховщика – некому выплачивать возмещение при попадании в аварию;
- Отзыв лицензии у СК – потеря возможности подачи заявки на выплаты;
- Утрата авто (гибель) – аннулирование объекта, по которому наступает гражданская ответственность автовладельца;
- Смена прав владения – при продаже или дарении пропадает обязанность страхования своей ответственности.
Распространенными случаями являются обстоятельства, когда транспортное средство переходит к другому лицу.
Внимание! Обращение без видимого основания приведет к отказу со стороны компании, несущей обязательства по выплатам.
Нередко граждане при продаже транспортного средства отдают покупателю и страховку. Это целесообразно, если она оформлена «без ограничений».
Если же в полис вписан только один человек – продавец, новый собственник не сможет ею воспользоваться, и ему придется заключать новый договор.
Если в страховке указан только один гражданин, а автомобиль продан, собственник сможет вернуть часть страховой премии.
Страховка оформлена на период с 23.12.2016 по 23.12.2017г. включительно…
Страховка оформлена на период с 23.12.2016 по 23.12.2017г. включительно. Автомобиль продан 15.06.2017г., поставлен на учет новым владельцем 20.06.2017г. Предыдущий собственник может вернуть премию за неиспользованную страховку в период с 16.06.2017 по 23.12.2017г.
Возврат осуществляется не от даты постановки на учет или продажи, а от дня подачи заявления – 16.06.2017г.
Ст. 958 ГК РФ предусматривает возможность досрочного расторжения договора страхования без объяснения причины. Однако в данном случае страховая премия выплачена не будет – договор просто аннулируется без дальнейших обязательств для страховщика.
Правила подачи документов
Основные этапы процесса расторжения страхования представлены в таблице ниже.
| Этап | Характеристика |
| Подготовка документации | – написать заявление по форме СК или используя наш универсальный бланк;
– сделать копию паспорта, самого договора, квитанций с оплатой взносов и т.д.; – составляется два пакета документов (себе и страховщику). |
| Обращение к страховщику | Принести заявление лично в офис либо заполнить заявление в ходе приема у страховщика. Если со страховщиком невозможно связаться, можно прийти в банк, который выдавал застрахованный кредит.
В процессе подачи отказа необходимо: – поставить резолюцию о том, что заявление-отказ принято сотрудником банка, на втором экземпляре, который остается у заявителя; – приложить к заявлению подлинные документы – страховой договор или полис, квитанции об оплате страховой премии; – документы подаются лично через офис или заказным письмом почтой. |
| Ожидание ответа от страховщика | По закону установлен срок для ответа – 10-14 дней. Результатом ответа будет выплата денежных средств или письменный отказ в возврате премии. |
| Обращение в суд при необходимости | Обращение в суд можно осуществить при необоснованном отказе в возврате страховки. В суд надо отнести те же бумаги, что были собраны ранее, и дополнительно приложить отказ банка. |
Особенности расторжения страховки по кредиту
Особенностью расторжения страховых документов при кредитовании является вопрос о том, какой вид страховых отношений заключен:
- индивидуальный договор по страхованию;
- коллективный договор.
В первом случае возврат производится по общим правилам:
- В ситуации, когда клиент только оформил кредит, то в течение 14 дней после даты заключения сделки сумму по страховке можно вернуть. Для этого надо написать заявление о расторжении договора страхования. В нем прописывается отказ от договорных обязательств и просьба вернуть сумму средств по страховке.
- Если 14 дней прошло, страховку тоже можно вернуть, но возвращенная сумма будет меньше – с учетом РВД (расходов на ведение дела).
- При досрочном погашении кредита страховку теоретически можно вернуть в неиспользованной части, но на практике это требует больших усилий. Начинать нужно с того же заявления о расторжении.
- Если кредит погашен полностью в срок, но страхового случая не произошло, страховая премия не возвращается.
Правила расторжения страхования после истечения периода охлаждения в ситуации, когда кредит еще не погашен:
- страховые компании прописывают в документах критерии возмещения сумм по страховке при учете периода, который уже использован. Величина его оставляет от 25 до 90% от суммы. Если в документации подобная оговорка не прописана, то взнос, который уже уплачен, к возврату не будет применен;
- отказ от страховки можно сделать в любой момент, но вопрос о суммах взносах очень сложный, а когда речь идет об их возврате, то процесс становится практически невозможным.
Правила расторжения при досрочном гашении:
- заявление может быть подано после гашения долга;
- условия возвращения: в документах должен быть пункт о том, что уплаченные сборы будут возращены частично, если вносились они равномерно по месяцам выплаты кредита;
- суммы, которые платились как единоразовый платеж, вернуть сложно. Возможно только если данное условие прописано заранее.
Срок на подачу заявления
Основным понятием действующих правил является период охлаждения, под которым понимают срок, в течение которого страховка по документу аннулируется. Такой срок был установлен нормативно в указе Центробанка 3854-У. Он составляет 14 дней. В течение этих дней страховка аннулируется, а страхователь не несет никаких потерь. Если расторжение договора будет осуществляться после истечения 14 дней, то суммы произведенных ранее выплат возвращаться не будут.
За рамками периода охлаждения заявление можно подать в любое время, но чем позже оно будет подано, тем меньше шансов на получение каких-либо денег от СК.
Как вернуть деньги за неиспользованную страховку ОСАГО?
Важно
Расскажем о еще одной манипуляции, которой пользуются кредитные организации, сотрудничающие с банками. Законы России не запрещают банку предусмотреть в кредитном договоре увеличение процентной ставки при отсутствии у клиента страховки.
Внимание
Если такое условие в вашем договоре присутствует, то возвратив деньги за страховку, вы рискуете увеличить процент по кредиту. При заключении кредитного договора необходимо изучить его на наличие таких пунктов.
Инфо
Передавать претензию, как и заявление, лучше заказным письмом. С извещением о вручении претензии можно обращаться в суд через 10 дней с даты вручения.
Уже на этапе претензионной работы большинству людей понадобится помощь адвоката. Все ли деньги вам вернут Если в «АльфаСтраховании» примут положительное решение по возврату страховой премии, деньги, в большей части случаев, вы получите не полностью. Дело в том, что страховщик имеет право удержать часть средств, соразмерную сроку использования страховки.
Важно! Если вы сами разбираете свой случай, связанный с возвратом денег по страховке, то вам следует помнить, что:
- Все случаи, связанные с обманом потребителя, уникальны и индивидуальны.
- Понимание основ закона полезно, но не гарантирует достижения результата.
- Возможность положительного исхода зависит от множества факторов.
Обычно менеджеры кредитных организаций не говорят клиенту о страховке в процессе переговоров по кредиту. Часто о ней упоминается внутри многостраничного кредитного договора.
Причем написано там, что решение о страховании принимается клиентом добровольно. Менеджеры заинтересованы в продаже дополнительных услуг и рассчитывают, что клиент подпишет любой документ ради получения средств.
Именно так чаще всего и происходит. Тем не менее клиент имеет право на возврат денег, внесенных за навязанные услуги.
Клиент может осуществить отказ от страховки по кредиту в «Альфастрахование» в течение первых 2 недель после даты заключения страхового соглашения в следующем порядке:
- подача заявления на расторжение соглашения, оформленного по образцу, представленному ниже;
- уточнение адреса нахождения страховщика в целях личного вручения заявления или его отправки заказным письмом (этот и другие интересующие вопросы можно узнать по номеру горячей линии «Альфастрахование» – 8 (800) 333 – 84 – 48);
- приложение к заявлению копии паспорта или прочего документа, идентифицирующего личность страхователя, копии страхового договора, квитанции об оплате (предоставление данных документов обязательным не является, но это ускорит процесс рассмотрения заявления);
- подача заявления на отказ от страхования и вышеуказанной документации выбранным способом;
- ожидание зачисления денежных средств на расчетный банковский счет, реквизиты которого были указаны в заявлении.
Обратите внимание, возврат денег возможен не в любом случае. Итак, ситуации, в которых договор ОСАГО может быть расторгнут, подробно рассмотрены в пунктах 1.13 — 1.16 Правил обязательного страхования гражданской ответственности владельцев транспортных средств
В этих пунктах приводятся как ситуации, в которых можно вернуть деньги за неиспользованное время полиса, так и ситуации, в которых стоимость полиса не возвращается
Итак, ситуации, в которых договор ОСАГО может быть расторгнут, подробно рассмотрены в пунктах 1.13 — 1.16 Правил обязательного страхования гражданской ответственности владельцев транспортных средств. В этих пунктах приводятся как ситуации, в которых можно вернуть деньги за неиспользованное время полиса, так и ситуации, в которых стоимость полиса не возвращается.
В рамках этой статьи интерес представляют ситуации, в которых возможен возврат стоимости ОСАГО:
- смерть гражданина — страхователя или собственника;
- ликвидация страховой компании;
- отзыв лицензии страховой компании;
- гибель (утрата) транспортного средства;
- замена собственника транспортного средства (продажа автомобиля).
Возврат денег за неиспользованную страховку при продаже автомобиля в 2019 году не представляет собой ничего сложного. Водителю нужно обратиться в страховую компанию, в которой куплен полис ОСАГО, и заполнить там заявление на возврат.
При этом для возврата потребуются следующие документы:
- Паспорт;
- Полис ОСАГО;
- Договор купли-продажи автомобиля, подтверждающий продажу;
- Реквизиты счета в банке, куда будут перечислены деньги.
«Сетелем Банк» – Обращение в Роспотребнадзор при Отказе в Возврате Денег
На основании нарушения п.2 и 3 ст. 16 ФЗ от 07.02.1992 №2300-1 граждане могут оспаривать навязанные страховки через Роспотребнадзор. Также туда можно обратиться в случае отказа по заявлению о возврате.
Как это сделать:
- Собрать всю документацию, относящуюся к кредиту и страхованию.
- Предоставить документы в территориальное подразделение Роспотребнадзора по месту регистрации страховщика.
- Срок рассмотрения обращения госорганом составляет 30 календарных дней. Это время дается на принятие решения о проведении проверки банка или страховщика: все зависит от ситуации.
- Роспотребнадзор инициирует внеплановую проверку, запрашивает документы у кредитора. О проверочных мероприятиях поступает оповещение за несколько часов до визита специалиста в проверяемое учреждение.
- По итогам составляется акт.
При выявлении нарушений оформляется предписание об их устранении до определенной даты. Если СК не выполняет требования предписания, возможно привлечение к административной ответственности, подразумевающей штрафы.
При неправомерном отказе можно обратиться в суд или подать жалобу в , если действия страховщика нарушают права потребителя.
Есть и другой вариант – отправка жалобы в электронном виде на официальном сайте . Здесь необходимо выбрать причину обращения, затем заполнить форму заявления и приложить к нему сопутствующую документацию.
Если СК отправила мотивированный отказ в выплатах, потребуется отсканированная копия письма для рассмотрения в ЦБ РФ. Срок рассмотрения жалоб на страховщиков составляет 30 календарных дней.
При повторном нарушении размер штрафа может быть увеличен в несколько раз. Также наступает ответственность за невыполнение ранее предъявленных требований госоргана.
 Для успешного рассмотрения заявления гражданином должно быть представлено в Роспотребнадзор следующее:
- договор кредитования;
- договор страхования;
- заявление;
- письменный отказ от СК;
- чеки об оплате страховки;
- график погашения займа.
Для возврата страховки по кредиту заемщику необходимо использовать бланки заявлений, установленные страховыми компаниями. Для этого достаточно выбрать своего страховщика и скачать готовый образец.
Из чего формируется стоимость ОСАГО
Прежде чем купить онлайн ОСАГО «Альфастрахование», клиенты могут самостоятельно рассчитать стоимость полиса для своего автомобиля. Слагается она, согласно положениям, установленным Центробанком РФ в 2018г., из базовой страховой ставки, и дополнительных коэффициентов.
Итоговая цена страховки зависит от следующих факторов:
- Мощность двигателя страхуемой автомашины.
- Регион, в котором она поставлена на учёт.
- Водительский стаж и возраст автовладельца.
- Наличие ДТП, совершённых ранее водителем по своей вине (коэффициент КБМ).
- Количество граждан, допущенных к вождению данного автотранспорта.
«Сбербанк» — Возврат Страховки по Кредиту и Денег Через Суд
На основании ст. 958 ГК РФ застрахованные граждане могут вернуть часть премии при досрочном прекращении договора кредитования, либо при условии, что на момент отказа отсутствует возможность наступления страхового случая.

Также основанием может стать нарушение банком ст. 16 Закона РФ от 07.02.1992 №2300-1, согласно которой запрещается продажа товара (заключение кредита) при условии оформления другой услуги (страховки).
Вышеуказанное на данный момент наиболее распространено. 95% клиентов утверждают, что при оформлении потребительских займов сотрудники банков навязывают страхование, объясняя это возможным неодобрением кредита или повышением ставки.
Стоит учитывать, что законодательством оставляет за банками право отказывать в кредитовании без объяснения причин. Таким образом, отказаться от страховки до оформления кредитного договора проблематично, и есть шанс остаться без нужного займа.
Несмотря на законодательные ограничения, клиенты находятся в невыгодном положении, и отказываться от полиса, даже зная свои права, при острой нужде в деньгах проблематично.
Можно получить средства, и следом сразу же подать заявление на возврат премии. Однако даже в этом случае страховщики могут отказывать в выплатах безосновательно, указывая в письменном решении самые разные причины.
Исключение составляет обращение в «период охлаждения»: в этом случае СК обязательно должна произвести все выплаты и вернуть уплаченные деньги в установленные сроки.


Столкнувшись с проблемой отказа, заемщик вправе потребовать в СК письменное решение с указанием причин. При невыполнении требования остается только один выход – обращение в суд.
Зачастую заемщики сталкиваются с такой проблемой, как получение отказа в возврате страховой премии. Стоит учитывать, что данный отказ неправомерный. При получении отказа следует отстаивать свои права.
Скачать бланк досудебной претензии: .
Инструкция, как вернуть деньги через суд:
Получить от страховщика документальное подтверждение, что возврат не производится. Обращаться в суд можно в том случае, если получен официальный отказ от финансовой компании
При этом важно, чтобы документ был в оригинале.
Подготовить документы, а именно паспорт, полис добровольной защиты и чек об оплате.
- Составить исковое заявление. В бланке указать личные данные, сведения по кредитному и страховому договору. При самостоятельном обращении в суд предлагаем скачать образец искового заявления. Заполнить документ и внести дополнения можно через компьютер.
- Подать полный пакет документов в суд и дождаться итогов рассмотрения.
Судебные тяжбы со страховыми компаниями при отсутствии юридической подготовки и опыта – трудоемкий процесс, практически всегда обреченный на провал истца. В разбирательствах участвуют опытные юристы СК, которые наверняка знают, что сделать и чем апеллировать, чтобы суд принял их сторону.


Самый оптимальный вариант – обращение за помощью к юристу или адвокату, специализирующемуся на кредитовании. Самостоятельно выиграть дело тяжело, т.к. в ходе разбирательств понадобится идеально знание ГК РФ и иных законодательных актов.
Сама процедура возврата страховки в судебном порядке производится в соответствии с ГК и ГПК РФ:
Истец (застрахованное лицо) подает исковое заявление по месту жительства ответчика (СК) в районный суд, указав в документе ссылки на все законодательные нормы, которые были нарушены отказом.

- Судья принимает документы к рассмотрению в течение 5 дней, выносит соответствующее определение о начале производства и направляет сторонам – истцу и ответчику. Последний также получает копию иска.
- Назначается предварительное заседание, в ходе которого судья уточняет детали дела, истребует дополнительную документацию.
- После предварительного заседания назначаются разбирательства.
- Решение принимается не позднее двух месяцев от даты поступления иска. Срок может быть увеличен при систематическом переносе заседаний в случае неявки сторон, но при отсутствии уважительных причин суд оставляет за собой право заочного рассмотрения.
По истечении срока апелляционного обжалования (1 месяц) решение обретает законную силу. Истцу необходимо обратиться в суд за исполнительным листом, на основании которого будут производиться выплаты при удовлетворении иска. Также сторонам выдаются заверенные копии решения.
Важно! На практике самостоятельно подготовить все документы крайне сложно. Для получения положительного результата лучше воспользоваться помощью опытного юриста
Квалифицированный юрист может грамотно составить исковое заявление и сам отправит его в суд.
Причины
Для того, чтобы расторгнуть действие страхового полиса гражданской ответственности, то изначально следует знать какие для этого могут быть законные причины.
Они регламентируются законом «Об ОСАГО», а также сами страховщики должны прописывать их в договор.
Причины должны быть обоснованными, доказанными страхователем, и к ним относят:
- недостойное качество обслуживания;
- задержка по выплатам или отказ без причины;
- неуважительное отношение в адрес клиента.
И нужно понимать, что после этого автомобилист имеет право на возмещение денежных средств не за весь период, а лишь за оставшийся срок.
И даже от этой суммы вычитываются 20-23% в качестве покрытия расходов организации, а 3% из которых автоматически начисляют в форд Союза Российских Страховщиков. 77% относятся на счет страховых резервов компании.
Любая страховая компания должна иметь механизм проведения это процедуры, который формируется на основах норм действующего законодательства.
Наиболее распространенными в практике причинами для расторжения страхового договора являются:
- Смена собственника транспортного средства. Для этого следует предоставить договор купли-продажи, что докажет факт, когда страхователю больше не нужен полис на конкретное транспортное средство.
- Потеря или гибель транспортного средства. К этим случаям можно отнести угон или ущерб, последствия которого практически нельзя восстановить. Опять таки следует предоставить документы, подтверждаю, что автомобили подлежит утилизации.
- Смерть собственника. В этом случае у автомобиля, так же как и при продаже, изменится владелец, поэтому ранее заключенный договор будет недействителен.
- Смерть страхователя становится прямой причиной недействительности договора. Для расторжения требуется предоставить свидетельство о том, что автовладельца нет среди живых.
- Если ликвидировано юридическое лицо, а транспортное средство, которое застраховали, находится на его балансе. Договор стает недействительным, потому что сделка лишается одной законной стороны.
- Страховая компания теряет лицензию – этот случай наиболее спорный и не всегда заканчивается возмещением, особенно если страховщика официально признали банкротом.
Альтернативой может стать продажа транспортного средства вместе со страховым полисом ОСАГО. Для этого нужно будет лишь переоформить имеющийся договор, возможно, даже без всяких доплат.
Условия для Возврата Страховки по Кредиту в «Сбербанке»
Как говорилось ранее, при обращении в «Сбербанк» за кредитом может заключаться договор добровольного коллективного страхования. В отличие от индивидуального, где сторонами являются лишь СК и клиент, здесь участвует третье лицо – страхователь.

Коллективную страховку вернуть намного сложнее, т.к. требуется согласие всех сторон на возврат. Однако это возможно в следующих случаях:
- В период охлаждения. До 2015 года его продолжительность составляла 5 рабочих дней. После изменений в законодательстве срок увеличен до 14 календарных дней. Возврат осуществляется в 100%-ном размере.
- При преждевременном погашении. Это является правом, но не обязательством банка. Выплаты производятся пропорционально времени действия договора за прошлый период.
Важно! Согласно установленным в Сбербанке условиям участия в программе коллективного страхования, при досрочном закрытии займа клиенту возвращается часть от 57,5% от суммы платы за подключение к программе.
Расчет выплаты делается пропорционально остатку срока страхования в полных месяцах. Если договор расторгается 15 числа, период округляется в большую сторону, до указанной даты – в меньшую.


На основании п. 6 Указания Банка России №3854-У СК вправе вычесть деньги из суммы к возврату, если клиент обращается до окончания «периода охлаждения», но после начала действия полиса. Расчет производится с учетом количества «использованных» дней.


Если после кредитования обнаружена дополнительная страховка, следует отстаивать свои права. Рассмотрим основные условия, которые следует учитывать, при возврате бланка добровольного страхования.
Условия для возврата:
| Обращение | Вернуть полис и получить деньги может только страхователь, а именно заемщик по договору. Иное лицо может обратиться за возвратом только при наличии нотариально заверенной доверенности. |
|---|---|
| Тип бланка | Страховка должна быть добровольной. В случае отказа от обязательной банк имеет право запросить погашения задолженности в полном объеме, поднять процент или начислить штрафные санкции. |
| Заявление | Подать заявление можно любым удобным способом. Главное – наличие официального подтверждения, что пакет документов принят. |
| Пакет документов | При возврате следует заполнить бланк заявление и приложить необходимые документы. |
Как отказаться от страховки
Гражданин, который обращается в банк, должен знать, как сделать отказ от страхования жизни при получении кредита или иного добровольного договора. Рассмотрим все доступные способы, как отказаться от страховки при получении кредита и после.
При оформлении бумаг по кредиту
Наиболее простой способ – это сделать отказ от страховки по кредиту до оформления договора. Если полис не включен в стоимость договора, потребуется:
- Устно отказаться от бланка добровольной защиты, ссылаясь на нормы закона.
- Подписать соглашение, получить запрашиваемую сумму денег.
- Если сотрудник, услышав ваше решение, откажется выдавать деньги, то запросить письменный отказ.
- При получении отказа написать жалобу на официальном сайте кредитора или Центрального банка.
Если бланк защиты входит в цену займа:
- Отказаться от коллективного страхования по кредиту следует перед тем, как ставить подпись в соглашении. Для этого следует написать заявление в свободной форме на имя руководителя. В заявлении указать личные и паспортные сведения, номер согласованного кредитного соглашения и суть обращения. Также потребуется написать, что просите исключить страховку из суммы долга, сделать перерасчет графика.
- Бланк заявления отказа по страхованию кредита отдать специалисту, запросить копию с отметкой о принятии.
- Уточнить, через какое время будут внесены изменения. На практике процедура изменений длится несколько часов.
- Подписать соглашение на получение финансового продукта с учетом изменений.
- При получении отказа написать жалобу на портале Центрального банка, предоставив копию заявления об отказе бланка добровольной защиты.
После подписания договора
На законодательном уровне утвержден срок для отказа страховки по кредиту, после подписания договора, когда можно получить всю оплаченную сумму обратно. Данный срок получил название «период охлаждения», который длится по времени 14 дней.
Чтобы отказаться от страховки после получения кредита следует обратиться в офис написать заявление. Выплата происходит как наличными, так и путем перечисления денег на карту клиента. Во втором случае потребуется предъявить полные реквизиты счета.
Отказаться от страховки жизни по кредиту или иного добровольного бланка можно спустя 14 дней. Для отказа от бланка потребуется:
- заполнить заявление на отказ от страховки (образец будет далее);
- предъявить пакет документов;
- получить копию заполненного бланка с отметкой о принятии;
- получить деньги.
Документы для расторжения:
- паспорт страхователя;
- договор добровольной защиты;
- соглашение на выдачу займа, если защита включена в стоимость;
- реквизиты личного счета;
- справка о погашении долга, при досрочном расторжении (актуально для ипотеки).
Обратиться с документами следует в офис страховой компании или кредитному специалисту, который наделен полномочием принимать документы, с целью расторжения. Как только отказ от банковской страховки будет написан, компания обязана вернуть деньги в течение 20 дней.
Отказ при досрочном и плановом погашении
Погасив кредит, не каждый знает, как отказаться от страхования жизни или иного полиса. При досрочном расторжении следует запросить справку у кредитора об отсутствии долга и подать документы страховщику. Помимо документа следует заполнить форму бланка заявления об отказе. На руки будет выплачена сумма за минусом РВД и дней действия бланка.
Отказаться от страховки по кредиту при выплате по графику не получится, поскольку оба договора оформляются на равный срок. В этом случае обязательства страховщика считаются выполненными.
Документы для расторжения страхования
Законом не установлен перечень документов, который необходимо приложить к заявлению о расторжении договора страхования. Тем не менее, такой перечень может быть установлен самим договором страхования, в подобном случае, к заявлению о расторжении договора страхования необходимо приложить документы, предусмотренные самим договором.
В случае, если договором не предусмотрен указанный перечень, то прикладывайте:
- Копию паспорта
- Копию договора страхования
- Копию страхового полиса, если он вам выдавался
- Копию договора, посредством которого была навязана страховка (например, кредитный договор)
Те же самые документы необходимо будет прикладывать к претензии, либо к исковому заявлению, в случае, если вопрос не удалось урегулировать в рамках поданного заявления о расторжении договора страхования.
Однако, несмотря на небольшой перечень, зачастую к нам обращаются доверители, которые прикладывали к указанному заявлению не все документы, либо не прикладывали вовсе ничего и получают отказ, что является незаконным действием страховой компании и подлежит обжалованию.
Навязывание страховки и противоречия
Если при выдаче кредита вас заверили, что страхование — обязательная часть кредитного договора, это значит одно, при оформлении допущены грубые нарушения правил «О защите прав потребителей». Также это нарушение закона ст. 11 «О защите конкуренции».
В таких случаях оформления, договор имеет пункт, согласно которому вы обязаны внести некую плату за присоединение к «программе страхования» и в том числе компенсацию банковской структуре за понесенные расходы и плату страховых премий гаранту. Такой маневр банка противоречит ст. 927, 421, 422 Гражданского Кодекса РФ.
При обращении в судебную инстанцию банку 100% придется выплатить навязанную вам полную сумму страховки.
Советуем к ознакомлению: 10 лучших банков для рефинансирования кредита
«Русский Стандарт Банк» – Как Заполнить Заявление об Отказе от Страховки по Кредиту?
Обязательная к внесению информация зависит от критериев страховщика. Если им устанавливается форма заявления, необходимо использовать только ее.
Общие правила оформления заявления выглядят так:
- Если бланк содержит клеточки для указания информации, сведения желательно вносить печатными буквами, по одному символу на клетку.
- Для заполнения подходят чернила черного или синего цветов. Использование цветных ручек, карандашей, фломастеров, маркеров не допускается.
- Если от имени застрахованного лица действует законный представитель, понадобятся сведения о нотариальной доверенности.
Важно! В некоторых СК есть сервисы онлайн-подачи заявления о возврате. В таком случае документ заполняется на ПК, потребуется электронная подпись заявителя
Ответ направляется гражданину на электронную почту.
В дальнейшем для оспаривания отрицательного решения достаточно распечатать сам документ или скопировать его на карту памяти, если он заверен усиленной электронной подписью.
«Сбербанк Страхование» — Cкачать бланки заявления на возврат страховки
Несмотря на большое количество страховых продуктов в разных категориях, бланки заявлений по ним в основном стандартны.
Есть 2 сайта дочерних компаний Сбербанка, на которых осуществляется страхование онлайн:
То есть, один типичный образец подходит для многих программ. На данный момент пользователь может скачать заявления, касающиеся следующих сфер сотрудничества со страховщиком:
Действия, связанные с договором страхования. Собственно, гражданин может загрузить запрос на расторжение этого документа, внесение в него изменений (смену выгодоприобретателя), отказ от расторжения, если уже было подано соответствующее заявление.
| Программа | Риск | Заявления |
| Жизнь и здоровье | Страхование от несчастного случая онлайн | |
| Подушка безопасности |
Бланк заявления на расторжение ОСАГО: особенности
Досрочное аннулирование ОСАГО может понадобиться по разным причинам. Чаще всего это необходимо при продаже автомобиля, когда объект страхования перестает принадлежать владельцу полиса. Также соглашение может быть расторгнуто по причине:
- потери либо гибели авто;
- смерти владельца или страхователя (если это не одно и то же лицо);
- ликвидации юридического лица, на балансе которого находился застрахованный автомобиль;
- потери лицензии страховщиком.
Кроме того, водитель может решить прекратить отношения с СК, если последняя:
- не предоставляет достаточно качественное обслуживание;
- задерживает выплаты либо необоснованно отказывает в них;
- неуважительно обращается с клиентами и т. д.
Таким образом, причин для аннулирования полиса достаточно много, но важно понимать, что все они должны быть обоснованными. Страховые компании обычно сами предоставляют бланк, который нужно просто заполнить для отказа от услуги
Заявление о досрочном прекращении договора ОСАГО состоит из 2-х частей, одна из которых заполняется водителем, а вторая – страховым агентом
Страховые компании обычно сами предоставляют бланк, который нужно просто заполнить для отказа от услуги. Заявление о досрочном прекращении договора ОСАГО состоит из 2-х частей, одна из которых заполняется водителем, а вторая – страховым агентом.
Раздел страхователя, в свою очередь, состоит из 3-х стандартных частей:
- вступительной;
- основной;
- заключительной.
В первой (вступительной) нужно указать реквизиты сторон:
- страховой компании: название, имя сотрудника, принимающего обращения и юридический адрес;
- страхователя: ФИО полностью, реквизиты полиса и паспорта, данные об авто.
Также сюда относится:
- название документа;
- введение (повторение ФИО полностью и требование о расторжении договора).
Далее идет основная часть, в которой указывается:
- причина аннулирования соглашения;
- требование о возврате денежных средств за неиспользованный период;
- реквизиты для перечисления остатка страховой суммы (если она не выдается наличными).
В заключительной части заявления на аннулирование полиса ОСАГО указывается:
- подтверждение достоверности и полноты предоставленных данных;
- дата и подпись заявителя.
Другая часть документа заполняется сотрудником страховой компании, который ставит:
- дату принятия заявления на досрочное прекращение договора страхования;
- сумму к выплате;
- свои данные (ФИО полностью);
- подпись.
Пример заявления можно посмотреть здесь.