Ипотека по двум документам без подтверждения дохода от сбербанка в москве
Содержание:
- Проверка финансового состояния и платёжеспособности потенциального заёмщика
- Плюсы и минусы ипотечных продуктов по двум документам
- Документы
- Какие документы нужны
- Вероятность одобрения
- Калькулятор ипотеки без подтверждения дохода в Сбербанке
- Список необходимых документов
- Условия предоставления ипотеки
- В какой банк обратиться
- Отделения и филиалы банков, предоставляющих услугу в Балашихе
- Требования к заемщику
- Условия ипотеки по 2 документам
- Помощник
- Часто задаваемые вопросы
- Выберите ипотеку
Проверка финансового состояния и платёжеспособности потенциального заёмщика
Когда вы придёте в банк, вас, как потенциального ипотечника, будут оценивать по нескольким критериям:
Насколько вы платёжеспособны, какой ежемесячный уровень дохода имеете, можете ли подтвердить доходы официальными документами.
Ваша стабильность в профессиональной деятельности, общий стаж трудовой деятельности и, конкретно, на данном месте работы
Будет интересна и сумма вашего среднегодового заработка.
Возьмётся во внимание ваш возраст.
Семейное положение: наличие мужа (жены), количество детей, иждивенцев.
Ваши накопления и возможность внесения первоначального взноса, наличие недвижимости, автомобиля, земельных участков и другого ценного имущества.
Обязательным пунктом проверки является кредитная история, возможные просрочки, кредитные лимиты на картах, чистота и финансовая добросовестность в прошлом.
Наличие созаёмщиков, платёжеспособных и надёжных.
Потребуется проверка на наличие судимости и благонадёжность.. После подробного анализа всех данных, по заявлению принимается решение положительного или отрицательного характера
Результат скоринга может зависеть от факторов, независимых от самого заёмщика и его финансовой характеристики: особых рекомендаций и кредитной политики Центробанка в данный момент в отношении потенциальных клиентов, желающих взять ипотеку, изменений условий в ипотечной программе, которая была выбрана клиентом
После подробного анализа всех данных, по заявлению принимается решение положительного или отрицательного характера. Результат скоринга может зависеть от факторов, независимых от самого заёмщика и его финансовой характеристики: особых рекомендаций и кредитной политики Центробанка в данный момент в отношении потенциальных клиентов, желающих взять ипотеку, изменений условий в ипотечной программе, которая была выбрана клиентом.
Плюсы и минусы ипотечных продуктов по двум документам
Ипотечные продукты по 2 документам имеют как плюсы, так и минусы.
К преимуществам можно отнести:
- существенную экономию времени клиента за счет отсутствия необходимости подготовки расширенного пакета документов;
- уменьшение сроков рассмотрения подаваемой кредитной заявки (за счет того, что объем проверяемых документов будет меньше);
- возможность использования материнского капитала для оплаты первоначального взноса.
Среди недостатков:
- повышенная процентная ставка (хоть и несущественно, но ставка по ипотеке по 2 документам будет выше);
- необходимость внесения сразу не менее 30-40% от стоимости приобретаемого жилья в качестве первоначального взноса;
- «урезание» предельного срока кредитования (по большинству программ срок возврата долга не превышает 20-25 лет);
- снижение максимального размера заемных средств (по сравнению со стандартными продуктами рассматриваемый вид ипотеки может предусматривать ограничение по верхнему пределу суммы займа).
Взвешивание перечисленных плюсов и минусов позволит определиться, стоит ли клиенту подавать заявку на такой кредит и насколько это будет выгодно.
Ждем ваши вопросы. Всегда на связи наш ипотечный юрист. Подскажем как оформить ипотеку без официального трудоустройства.
Будем признательны за оценку поста и репост.
Документы
Возможно 2 варианта пакета документов при оформлении ипотечного кредита без справок о доходах:
- Только паспорт клиента (актуально для клиентов-участников зарплатных проектов Сбербанка).
- Российский паспорт + любой второй документ на выбор.
В первом случае вся информация о доходах потенциального заемщика, движении собственных денежных средств на счете/карте, а также сведения о работодателе и его репутации находятся в свободном доступе Сбербанка. Если потребуется любые дополнительные сведения о таком клиенте, то их легко может проверить внутренняя служба безопасности банка.
Во втором случае помимо паспорта Сбербанк может рассматривать ИНН, СНИЛС, заграничный паспорт, водительские права, военный билет или удостоверение личности работника федеральной власти/военного. На практике Сбербанк чаще всего требует пенсионное свидетельство, так как по нему проще всего проверить факт получения или неполучения клиентом заработной платы и отчислений с нее в существующие фонды.
Какие документы нужны
Так же как и с требованиям к заемщику, каждый кредитор просит определенный пакет документов. Стоит отметить, что собирать сразу весь пакет документации не нужно: многие бумаги можно принести в течение 1–2 месяцев после одобрения заявки.
Итак, документы приносятся поэтапно:
- Сначала все справки и документы, касающиеся самого заемщика и его финансового положения.
- Затем бумаги, связанные с выбранной недвижимостью и оформлением залога, а также документы, дающие право на использование государственных льгот (при наличии).
- В конце документы, подтверждающие внесение первоначального взноса, оформления страховки.
Важно: порядок последних двух пунктов может быть изменен по усмотрению банка.
Ипотека по двум документам предусматривает меньший пакет документов именно на первом этапе. Заемщику необходимо принести только основной и дополнительный документ, подтверждающий личность. Основной документ – это паспорт РФ, а дополнительный — по выбору клиента:
- СНИЛС;
- водительские права;
- загранпаспорт;
- военный билет;
- удостоверение личности военнослужащего или сотрудника федеральных органов власти.
После одобрения заявки, вам нужно выбрать, какое жилье будете покупать, и собрать по нему соответствующие бумаги: выписки из ЕГРП и домой книги, кадастровый паспорт, свидетельство о государственной регистрации права собственности.
Также вам нужно будет принести сертификат держателя маткапитала или предоставить свидетельство о заключении брака и рождении детей, если вы намерены воспользоваться программой «Молодая семья».
Важно: в некоторых банках, например в ВТБ, ипотека по двум документам не предусматривает оплаты ПВ материнским капиталом.
Далее вам нужно принести справки по залогу, если обеспечением будет выступать не покупаемая квартира, а иная недвижимость:
- подтверждение права собственности и документ, доказывающий наличие прав (например, свидетельство о праве на наследство);
- экспертная оценка залога;
- выписки из ЕГРП и домой книги;
- кадастровый паспорт;
- согласие второго члена семьи, если имеется свидетельство о заключении брака (не требуется, если по условиям брачного договора второй супруг не имеет прав на недвижимость);
- брачный договор (при наличии).
На заключительном этапе нужно подтвердить наличие средств на первоначальный взнос. Для этого можно предоставить справки о текущих счетах или письменное подтверждение второго участника сделки купли-продажи о том, что деньги уже получены.
Вероятность одобрения
Не подтверждая доходы кредитной организации, увеличить вероятность получения ипотеки, можно определенными способами:
| Иметь | зарплатную карту |
| Иметь крупную сумму | на счету или на вкладе в банке, в который подается заявка |
| Быть готовым внести высокий первый взнос | из собственных средств (от 40%). Рекомендуется подтвердить наличие денег с помощью выписки со счета |
| Предложить отдать в залог объект недвижимости | который уже является собственностью потенциального заемщика, в особенности, если такой объект имеет высокую рыночную стоимость |
| Привлечь родственников в качестве созаемщиков или поручителей | Потребуется указать верную информацию о таких лицах, их паспортные данные, поскольку эти сведения будут проверяться специалистами банка. Следует указать актуальные телефоны поручителей или созаемщиков, поскольку сотрудники банка могу позвонить по указанным номерам. |
Калькулятор ипотеки без подтверждения дохода в Сбербанке
Сумма кредита Тип платежей
Процентная ставка, %
Материнский капитал
Дата выдачи
Срок кредита
Досрочные погашения
| Дата | Тип | Сумма/ставка |
График
Таблица
| Срок | 0 мес. |
| Сумма | 0 руб. |
| Ставка | 0 % |
| Переплата | 0 руб. |
| Начало выплат | |
| Конец выплат | |
| Необходимый доход |
| № | Дата | Платеж | Основной долг | Проценты | Остаток долга | Досрочные погашения |
На сайте Сбербанка на странице каждого ипотечного продукта пользователь может воспользоваться онлайн-калькулятором для получения необходимых расчетов по будущему кредиту.
Для этого необходимо заполнить следующие сведения:
- цель кредитования (например, покупка квартиры в новостройке);
- цена жилья;
- сумма первого взноса;
- срок погашения долга;
- дополнительные данные (например, есть ли зарплатная карта Сбербанка, скидка от застройщика, планируется ли покупка полной страховки, электронная регистрация сделки и т.д.).
После заполнения формы система выдаст итоги в виде размера ипотеки, предварительной процентной ставки, суммы текущего платежа и величины оптимального дохода семьи.
Вторым вариантом проведения таких расчетов является использование нашего ипотечного калькулятора. Простой и наглядный формат позволяет понять потенциальную кредитную нагрузку и сделать вывод о том, сможет ли семья погашать ипотеку при заданных условиях.
Для получения итогов нужно также указать сумму займа, значение кредитной ставки, тип платежей (дифференцированные или аннуитетные), срок и дату оформления. Если величина ставки неизвестна, то логичнее указывать цифру чуть больше предполагаемого значения.
В результате, пользователь получит ключевые данные по обслуживанию ипотеки: переплату за весь срок кредитования, ежемесячный платеж, а также какой доход нужен для получения ипотеки в Сбербанке.
Список необходимых документов
Ипотека без подтверждения дохода характеризуется особенностью подачи всего лишь двух документов, касающихся процедуры утверждения кандидатуры заёмщика, которые включают:
- Копию всех страниц паспорта заёмщика, а также созаемщиков, особенно если ими выступает другой из супругов;
- Другой документ, способный подтвердить личность (загранпаспорт, водительские права, удостоверение представителя органов власти).
Также дополнительно может требоваться предоставление свидетельства о регистрации брака, если обязательным созаемщиком банк определяет второго из супругов.
Для мужчин до 27 лет, у которых есть в наличии военный билет, то его предоставление также может быть желательным.
Анкета-заявление
Полное заявление-анкета на получение ипотечного кредита в Газпромбанке, шаг 1 из 9, если выбор был сделан в пользу определенной программы
Вместе со всеми документами заполняется анкета-заявление, содержание которой зависит от выбранного банка и предлагаемой им программы. Некоторые банки допускают возможность подачи заявки онлайн по сети интернет.
После этого с заёмщиком связывается персональный менеджер, которой курирует его в вопросах заключения договора ипотеки.
Стандартно в заявлении указываются все сведения о заёмщике, его паспортные данные, возможности привлечения созаемщиков.
Срок рассмотрения заявки будет зависеть от выбранного банка, максимально он может составлять до месяца.
Подписание договора
После согласования всех условий и утверждения кандидатуры заёмщика и недвижимость, для приобретения которой ему необходима ипотека, специалисты банка подготавливают текст ипотечного договора.
В нем указываются все условия и нюансы, размер ежемесячных платежей и порядок досрочного погашения.
Подписание договора происходит лично всеми заёмщиками. Представительство допускается лишь в исключительных случаях.
После этого средства обычно переводятся на счёт заёмщика, открытый в банке для этих целей.
Вместе с ипотечным договором заключается и договор страхования.
Риски потери залогового имущества застраховать обязательно, тогда как страхование жизни и здоровья заёмщика может дать дополнительные преимущества в определении условий ипотеки.
Условия предоставления ипотеки
Специальное предложение банка «Ипотека по двум документам» предназначено для заемщиков, у которых нет:
- официальных доходов (получают «серый» доход);
- желания возиться с подготовкой пакета документов;
- открытых вкладов в Сбербанке;
- зарплатной или пенсионной карты Сбербанка;
- иных источников прибыли, которые можно было бы подтвердить документально.
Специальное предложение банка распространяется на следующие кредитные продукты:
- «Приобретение готового жилья – Единая ставка» (на первичном и вторичном рынке жилой недвижимости).
- «Приобретение строящегося жилья» (покупка квартиры у застройщика на начальных этапах строительства путем подписания Договора долевого участия).
Те, кто решит воспользоваться специальным предложением Сбербанка и оформить ипотеку по двум документам, могут получить выбранный ими кредитный продукт на базовых условиях ипотечного кредитования или же в рамках действующих акций. На сегодняшний день Сбербанк предлагает две акционные программы ипотечного кредитования:
- акция на новостройки – выгодные условия кредитования клиентов, приобретающих жилье в новостройках;
- акция для молодых семей – особые условия ипотечного кредитования семей, у которых обоим супругам или одному из них менее 35 лет.
Ипотеку по двум документам в Сбербанке можно оформить на следующих условиях:
- Взять в кредит можно минимум 300 тысяч рублей.
- Максимальная сумма ссуды, на которую может рассчитывать клиент, составляет 15 миллионов рублей, но исключительно для заемщиков, покупающих жилье в пределах городов Москва и Санкт-Петербург. Для тех клиентов, которые решили обзавестись жилплощадью в любом другом уголке страны, данный показатель равняется 8 миллионам рублей.
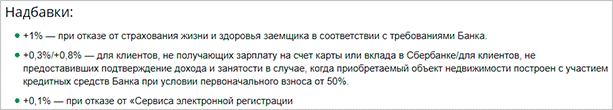
- Необходимо иметь на руках собственные средства на сумму, равную 50% от суммы ипотеки, чтобы внести первоначальный взнос по кредиту, но можно и больше.
Порядок получения кредита
Для получения займа под залог недвижимого имущества на особых условиях, необходимо:
- Заполнить заявление установленной формы, аккуратно, разборчиво и без ошибок внеся туда все анкетные данные (при возникновении некоторых затруднений во время заполнения анкеты стоит проконсультироваться с сотрудником Сбербанка лично или в телефонном режиме).
- Обратиться в ближайшее банковское отделение к кредитному эксперту, имея при себе все необходимые бумаги (паспорт, заявление и др.).
- Сотрудник кредитного отдела обязан принять документы и отправить их на рассмотрение.
- Обычно данная процедура длится несколько рабочих банковских дней (от 2 до 5).
- О решении банка заявитель будет уведомлен лично, а в случае одобрения заявки, он будет приглашен в отделение для обсуждения условий кредитования и подписания соответствующего соглашения.
- Заемщику необходимо подготовить всю документацию по объекту недвижимости, для приобретения которого оформляется ссуда.
- При наличии всех необходимых бумаг, банк предложит заключить кредитный договор.
- Документ нужно внимательно изучить, не стесняясь уточнять все непонятные моменты у менеджера и, если все понятно и заемщик со всем согласен, можно поставить свою подпись под ним.
- Далее необходимо будет обсудить и подписать еще два обязательных соглашения – договор предоставления обеспечения по ипотеке и договор страхования.
- После того, как стороны придут к обоюдному согласию и все бумаги будут подписаны, кредитор перечислит сумму ссуды на счет заемщика.
Преимущества специального предложения
Несмотря на то, что для получения ипотечного займа по двум документам понадобится внести половину суммы в качестве первоначального взноса, это предложение от Сбербанка имеет ряд преимуществ:
- если им решит воспользоваться зарплатный клиент банка, то чтобы подать заявку на получение ипотеки, достаточно предоставить только свой паспорт гражданина РФ;
- чтобы повысить шансы на одобрение займа и увеличить его сумму, можно привлечь нескольких созаемщиков (общее количество созаемщиков не может быть больше трех человек), банк учтет этот фактор при рассмотрении заявки;
- существует масса удобных и мгновенных способов погашения задолженности по ипотеке (информационно-платежный терминал, банкомат, «Сбербанк Онлайн», мобильное приложение и др.), достаточно только внести нужную сумму на счет в Сбербанке, после чего она автоматически спишется системой в пользу погашения долга;
- нет необходимости тратить время на подготовку справок с работы о трудоустройстве, заработной плате, стаже, иных источниках прибыли, на заполнение деклараций и т.д., подтверждать уровень доходов необязательно.
В какой банк обратиться
Для оформления ипотечного кредита по двум официальным бумагам, заемщик может обратиться в любое финансовое учреждение, где предоставляется подобная программа кредитования. Здесь рекомендуется учитывать следующий ряд моментов, что позволит выбрать оптимальный вариант займа:
- максимальная величина ссуды, которую может предоставить кредитор для потенциального заемщика;
- минимальная ставка по процентам, подобранная в соответствии с условиями кредитной программы;
- основные требования кредитора, которые выдвигаются к заемщику, а кроме того его репутация среди клиентов;
- величина переплаты по ипотечной ссуде, размеры штрафов и возможности досрочного погашения долга;
- на какое именно имущество кредитор готов предоставить займ при оформлении программы ипотечного кредитования.
Наиболее близко ко всем этим моментам подходят такие финансовые учреждения, как ВТБ 24, Совкомбанк, Газпромбанк и Дельта Кредит. Отдельно можно выделить банк Тинькофф, однако эта компания ведет свою деятельность в интернете, из-за чего принцип и порядок оформления ссуды значительно отличается.

ВТБ 24
Это финансовое учреждение предоставляет выгодные ипотечные ссуды для клиентов по двум официальным бумагам на следующих условиях:
- ставка по процентам подбирается индивидуально (минимум от 9,3% в год);
- выдается займ на срок до 30 лет (360 месяцев);
- клиент может оформить займ до 30 млн. рублей;
- делается предварительный взнос в размере от 20%.
Нередко, при оформлении ипотечного кредита, дополнительно запрашивается заполненная трудовая книжка, либо ее копии, заверенные штампом работодателя.

Совкомбанк
Это финансовое учреждение предоставляет крупные займы для клиентов со следующими выгодными параметрами:
- кредит на срок до 30 лет;
- максимальная величина ссуды о 30 млн. рублей;
- выдается займ под минимум 11,4% в год;
- требуется предварительный взнос от 10%.
Как правило, подтверждение заработка не требуется, однако может понадобиться трудовая книжка или ее копии, с печатями работодателя.

Газпромбанк
Для заемщиков, это финансовое учреждение готово предложить следующие параметры по ипотечной ссуде:
- выдается доступная сумма на продолжительный период времени (до 30 лет);
- максимально, заемщик может претендовать на 30 млн. рублей;
- ставка по процентам формируется индивидуально (минимум 10% в год);
- требуется внесение первоначальной платы 40%.
Чтобы существенно увеличить вероятность удовлетворения займа, рекомендуется увеличить первый платеж до 20%.

Дельта кредит
Здесь потенциальные заемщики могут рассчитывать на оформление программ кредитования со следующими параметрами:
- минимум доступна ставка по процентам от 8,25% в год;
- требуется первоначальный платеж 15%;
- займ оформляется на срок до 30 лет;
- клиент может рассчитывать на кредит до 20 млн. рублей.
Дополнительно, в финансовом учреждении работают программы ипотечного кредитования по одному документу (паспорту образца РФ).

Отделения и филиалы банков, предоставляющих услугу в Балашихе
-
- Офис «Железнодорожный»
- Московская область, Балашиха, микрорайон Железнодорожный, Советская улица, 2
- Время работы:
- не обслуживаются
-
- Дополнительный офис «Балашихинский» Филиала «Центральный» Банка ВТБ (ПАО)
- Балашиха, проспект Ленина, 21
- 8 800 200-23-26
- Время работы:
- Пн.-Пт.: 09:00—20:00 перерыв: 14:15—15:00Сб.: 10:00—17:00, технический перерыв в кассе: 13.00-13.45
-
- Доп.офис №9040/00104
- Балашиха, мкр. Железнодорожный, улица Советская, 6/17
- 8 800 555-55-50
- Время работы:
- Пн.:с 08:30 до 19:30Вт.:с 08:30 до 19:30Ср.:с 08:30 до 19:30Чт.:с 08:30 до 19:30Пт.:с 08:30 до 19:30Сб.:с 08:30 до 19:30
-
- Операционный офис Балашиха
- Балашиха, проспект Ленина, 21
- +7 495 644-02-25, 8 800 200-02-90
- Время работы:
- понедельник – пятница с 09-30 до 20-00 (без перерыва) суббота с 9-00 до 15-00 (без перерыва)
-
- Отделение «Балашихинское-1»
- Балашиха, проспект Ленина, 31
- +7 495 777-48-88, 8 800 100-48-88
- Время работы:
- Пн.—Вс.: 10:00—21:00
Требования к заемщику
Подавать заявку на ипотечное кредитование по двум документам могут только граждане, соответствующие требованиям кредитно-финансовой компании. В основном рассматриваются:
- возраст клиента (обычно от 20 до 65 лет);
- трудовой стаж;
- наличие постоянного места работы на момент подачи заявления;
- прописка в том населенном пункте, в котором оформляется ипотечный займ;
- гражданство РФ;
- положительная кредитная история.
В разных банках требования могут различаться. Например, В Сбербанке минимальный возраст заемщика должен быть не меньше 21 года, а в ГазпромБанке не менее 20.
Список требований для конкретного кредитора можно получить при консультации в офисе компании или на официальном сайте.
Условия ипотеки по 2 документам
Суть программы кредитования заключается в том, что вам не нужно подтверждать доход справкой 2-НДФЛ и какими-либо другими документами. Банк выдает кредит по 2 документам, одним из которых является паспорт. Трудовую занятость не придется подтверждать документально, но это не говорит о том, что банк не заинтересуется вашим заработком. В анкете придется указать ежемесячный доход, трудовой стаж и контакты работодателя, которые в будущем проверит служба безопасности.
Другая особенность ипотечного кредитования по упрощенной схеме в том, что от вас потребуется большой первоначальный взнос, размер которого может достигать 50-60% от стоимости объекта, но не более 80-85%. Базовая ставка будет больше на несколько процентных пунктов по сравнению с другими ипотечными предложениями. Ведь банк несет повышенный риск, не проверяя ваш доход. Отсюда следует, что с первоначальным взносом, равным половине стоимости квартиры, и высокой ставкой, риски банка сведены к минимуму.
Так как условия кредитования в разных банках отличаются, приведем для вас сравнительную таблицу самых популярных предложений (сведения актуальны на 2018 год):
| Наименование банка | Процентная ставка | Первоначальный взнос | Целевое назначение |
| ВТБ | от 8,9% | от 30% | Приобретение строящегося жилья у партнеров, покупка вторичного жилья с первоначальным взносом от 40% |
| Промсвязьбанк | от 10,9% | не требуется | На любые цели под залог имеющегося жилья |
| Россельхозбанк | от 10,25% | от 40% | Приобретение жилья на вторичном и первичном рынке |
| Сбербанк | от 8% | от 50% | Приобретение готового и строящегося жилья |
Помощник
- Памятка ипотечного заемщика
- Интересное об ипотеке
Ирина Волкова Автор Выберу.ру, irinavolkova@vbr.ru Специализация: микрозаймы, кредиты, ипотека, страхование
Ипотека без справки о доходах в банках рассчитана на тех, у кого нет времени собирать большой пакет документов, и тех, кому сложно документально подтвердить высокий уровень прибыли (при отсутствии постоянного места работы, официального трудоустройства и т. п.).
Ипотека без справок еще называется программой «по двум документам». Первый и главный — это паспорт. Второй либо дополнительно подтверждает личность (водительские права, военный билет, СНИЛС), либо доказывает наличие средств на оплату первого взноса (выписка со счета, жилищный сертификат).
В связи с повышенным риском для банков условия выдачи ипотеки без подтверждения дохода обычно хуже, чем при ипотеке со стандартным пакетом документов – по срокам, максимальной сумме, размерам первоначального взноса и процентной ставке.
Сравнить условия в разных банках и выбрать подходящую программу без подтверждения доходов вы можете на сайте Выберу.ру.
Часто задаваемые вопросы
Какие требования по ипотеке предъявляются к заемщику?
В перечень основных требований входят: российское гражданство и прописка, хорошая кредитная история, возраст заемщика от 18 до 75 лет на срок окончания выплат по ипотеки, определенный трудовой стаж (от полугода на последнем рабочем месте), уровень дохода заемщика выше примерно на 40% от установленной суммы ежемесячной выплаты по кредиту.
Можно ли получить ипотеку со справкой в свободной форме?
Во многих банках можно оформить ипотеку со справкой в свободной форме. Она служит подтверждением дохода вместо 2-НДФЛ в том случае, если официальная часть доходов заемщика слишком мала.
Что такое онлайн-заявка на ипотеку?
Онлайн-заявка на ипотеку – это онлайн-версия стандартной заявки на ипотеку в банке. Вы можете заполнить ее дома или на работе, с компьютера или мобильного устройства, внимательно ознакомившись с условиями кредита и спокойно все обдумав. Онлайн-заявки, как правило, рассматриваются быстрее, чем в отделениях банка.
Задайте свой вопрос
Как оформить ипотеку?Ипотека без справки о доходахИпотека для клиентов банка
Способы подтверждения доходаДополнительные доходы для оформления ипотекиТребования к заемщику ипотеки
Справка 2-НДФЛ для ипотеки
Выберите ипотеку
На строительство частного дома Ипотечный кредит на квартиру Под залог имущества в 2021 году
Ипотека на покупку комнаты Социальная ипотечная программа Ипотека для многодетных семей
Кредитование по двум документам Ипотечное кредитование для коммерческой недвижимости