Можно ли с материально-ответственного лица удержать недостачу из заработной платы
Содержание:
- Как списать недостачу при инвентаризации
- Что такое недостача при инвентаризации
- Как возместить недостачу материально ответственным лицом
- Взыскание ущерба
- Решения для бизнеса
- Что нужно знать, если обвиняют в недостаче
- Обстоятельства, исключающие материальную ответственность
- За что и когда могут взыскать недостачу
- А если дело не в бухгалтерии?
- Типичные ошибки сотрудников предприятия, приводящие к недостаче
- Как выявляется недостача
- Расследование недостачи
Как списать недостачу при инвентаризации
Зачастую порча зависит от покупателей, клиентов или естественного износа, времени. В таких случаях порядок оформления следующий – нужно точно посчитать убыток, выраженный в денежных единицах, а затем выпустить приказ, согласно которому данный результат проверки должен быть внесен в категорию расходов на ведение деятельности. В таком случае стоит внимательно следить, чтобы ежемесячные суммы не превышали определенной нормы, а также имели подтверждение в виде кассовых чеков и объяснительных, в обратном случае вам может быть предъявлено обвинение в растрате.
Есть определенные заранее нормативы, они же называются – издержки обращения. К ним относятся все нехватки, которые образовались при вине покупателя. Приведем пример – в продуктовом магазине клиент нечаянно разбил товар, он не обязан за него платить. Но если объем издержек превышает норму, то нужно искать уже виновного. К примеру, если был задет весь стеллаж, то, возможно, виноват мерчендайзер, который расставил продукцию не по правилам.
И наиболее строго данные требования предъявляются в госучреждениях. В коммерческой фирме руководители часто закрывают глаза, даже когда нормативы явно превышены. А вот в госструктуре любая ценность – это часть государственного бюджета, поэтому баланс там ведется очень строго. Нехватка расценивается как нанесение прямого ущерба стране. В советские времена за такое можно было бы получить высшую меру наказания. Если руководитель отдаст приказ о списании недостачи по результатам инвентаризации на большую сумму, чем это положено, то факт будет рассматриваться как нецелевое использование госсредств и растрата. За это предусмотрена уголовная ответственность.
Что такое недостача при инвентаризации
Бухгалтерский отдел любой компании обычно боится этого термина, потому что при выявлении нехватки намного труднее свести концы бухучета, чем при излишках. Но обнаружение недостатка продукции или материальных средств практически всегда происходит во время описи имущества.
Нехватка ТМЦ – это отсутствие нужного количества денег, товаров или мебели, предметов, принадлежащих организации и зафиксированных в реестре. Чтобы проводить проверку, сперва все должно быть поставлено на баланс – перечислено в бухгалтерских документах. Только после этих процедур можно проводить инвентаризацию и сверять показатели.
Еще одна особенность при данном процессе – указание ценности предмета. Если в отделе пропал компьютер, то сотрудники, несущие материальную ответственность, будут компенсировать издержки на его приобретение. Поэтому в бухучете при проведении описи всегда учитывается стоимость.
В аптечном пункте тоже есть свои правила. Несмотря на то что лекарства закупаются по себестоимости, с провизора или иного ответственного за недостачу в аптеке при инвентаризации человека может быть удержана полная розничная стоимость. Такая же ситуация с магазинами. Это объясняется тем, что нехватка считается убытком – владелец теряет не только закупочную стоимость, но и те деньги, которые он получил бы при продаже.
К недостаче относится испорченный продукт, сломанные вещи, битая посуда. Обычно данная категория отображается в бухучете и проводится как списанная на издержки. Иногда все же требуется компенсация, например, с официантов за разбитые бокалы, так как они являются ответственными за нее. Однако, если испорченный товар все же реализовали, но по сниженной цене, к недостаче относится разница между полным и итоговым чеком.

Как возместить недостачу материально ответственным лицом
Для того чтобы показать следствию всю картину происходящего, руководство компании должно создать приказ об инвентаризации. Такую бумагу обязательно нужно зарегистрировать в журнале, предоставить ей свой номер.
Образец такого рода документа должен содержать в себе следующую информацию:
- полное название организации;
- дату создания приказа;
- номер в соответствии с журналом регистрации приказов;
- объект проверки (касса, склад и пр.);
- нужно указать причины, по которым проводится проверка;
- перечень сотрудников, которые входят в комиссию по учету имущества (должность, фамилия, инициал имени);
- сроки, в которые проводится инвентаризация;
- дата, когда учет направили в бухгалтерию.
Если в процессе инвентаризации было доказано факт расхищения, то с виноватого потребуют написание объяснительной записки. Он может отказаться от этой процедуры. В таком случае нужно предоставить бумагу, которая засвидетельствует этот отказ (преимущественно на практике используют акт).
Важно и то, соглашается ли работник добровольно погашать задолженность, или же отказывается это делать. Вся суть в том, что руководство может удерживать средства с его зарплаты только в добровольном порядке
Трудовой кодекс (статья 248) говорит, что удержание компенсации проводится только по распоряжению руководства организации. Для этого у директора предприятия есть ровно 1 месяц.
Если за этот срок он не успел, то возмещать убытки ему придется только посредством суда. После 30 дней с момента происшествия руководитель не имеет права принимать решение о снятии средств из зарплаты работника. Это касается и случаев, когда сотрудник виноват и вина его полностью доказана.
Чтобы начать взыскание утерянных средств, руководителю нужно написать об этом приказ.
Он должен быть оформлен от первого лица и содержать такую информацию:
- все данные о предприятии;
- дата подписания документа;
- регистрационный номер;
- акт инвентаризации, как причина создания приказа;
- фамилия и инициалы виновного сотрудника;
- ссылки на статьи Трудового кодекса и других законодательных документов, которые регулируют данный вопрос;
- ссылка на объяснительную записку работника (или же на акт, который подтвердить отказ сотрудника от ее написания);
- руководитель должен отметить в документе, что он берет на себя ответственность за исполнение приказа.
Приказ должен обязательно подписать человек, на которого положена вина за ущерб. Но он имеет полное право его подписывать. В таких случаях руководство фирмы, чтобы взыскать ущерб, придется обратиться в суд.
В документе нужно прописать такие данные:
- информация об истце;
- данные об ответчике (включая паспортные);
- фамилия, имя, отчество гражданина, подающего иск;
- причины подачи заявления;
- сумма, которую истец хочет компенсировать;
- изложить требования о взыскании ущерба;
- перечислить список документов, которые прилагаются к заявлению;
- дата создания документа;
- подпись истца.
Для подачи искового заявления у руководителя фирмы есть ровно 1 год с момента выявления порчи или кражи имущества.
Взыскание ущерба
Работодатель обязан доказать:
- отсутствие обстоятельств, исключающих материальную ответственность работника;
- противоправность поведения причинителя вреда;
- вину работника в причинении ущерба;
- причинную связь между поведением работника и наступившим ущербом;
- наличие прямого действительного ущерба;
- размер причиненного ущерба;
- соблюдение правил заключения договора о полной материальной ответственности (п. 4 постановления Пленума ВС РФ от 16.11.2006 № 52).
Недоказанность одного из указанных обстоятельств исключает материальную ответственность работника. При доказанности работодателем указанных выше обстоятельств работник может доказать отсутствие своей вины в причинении ущерба.
Порядок взыскания ущерба установлен статьей 248 Трудового кодекса РФ.
Взыскание суммы причиненного ущерба, не превышающей среднего месячного заработка работника, не требует согласия работника и производится по распоряжению работодателя. Однако такое распоряжение должно быть сделано не позднее одного месяца со дня окончательного установления работодателем размера причиненного работником ущерба. Если же месячный срок пропущен, то взыскание может осуществляться только судом. При такой сумме ущерба не имеет значения, какую именно материальную ответственность несет работник, – ограниченную или полную.
При несогласии с этим взысканием работник вправе обжаловать действия работодателя в суде.
Если же сумма ущерба превышает средний месячный заработок работника и он не согласен добровольно возместить причиненный работодателю ущерб, то взыскание может осуществляться только судом. Этот порядок действует в ситуации полной материальной ответственности.
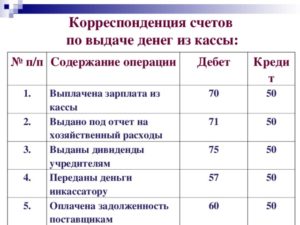
В любом случае помните: на основании статьи 138 Трудового кодекса РФ общий размер всех удержаний при каждой выплате заработной платы не может превышать 20%.ПРИМЕР 2. ОТРАЖАЕМ НЕДОСТАЧУ Сумма недостачи, возникшей по вине продавца, составляет 5000 рублей, что не превышает его средний месячный заработок. Заработная плата продавца – 20 000 рублей, за вычетом НДФЛ – 17 400 руб. (20 000 руб. × (100 – 13)%). Единовременное удержание из зарплаты продавца возможно в сумме 3480 руб. (17 400 руб. × 20%). При таких обстоятельствах бухгалтер торговой организации произведет записи:ДЕБЕТ 94 КРЕДИТ 41 — 5000 руб. – выявлена недостача товаров по результатам инвентаризации;ДЕБЕТ 73 КРЕДИТ 94 — 5000 руб. – вынесено распоряжение руководителя компании о взыскании недостачи с продавца;ДЕБЕТ 70 КРЕДИТ 73 — 3480 руб. – удержано из заработной платы продавца в счет возмещения ущерба в первый месяц;ДЕБЕТ 70 КРЕДИТ 73 — 1520 руб. (5000 – 3480) – удержано из заработной платы продавца в окончательное возмещение ущерба во второй месяц.
Работник, виновный в причинении ущерба работодателю, может добровольно возместить его полностью или частично. Следует отличать возмещение от взыскания: на возмещение ограничение на удержания из заработной платы не распространяется. По соглашению сторон трудового договора допускается возмещение ущерба с рассрочкой платежа. В этом случае работник представляет работодателю письменное обязательство о возмещении ущерба с указанием конкретных сроков платежей.
А если ущерб причинен по вине руководителя?
Обратимся к разъяснениям постановления Пленума Верховного суда РФ от 02.06.2015 № 21 «О некоторых вопросах, возникших у судов при применении законодательства, регулирующего труд руководителя организации и членов коллегиального исполнительного органа организации» (п.п. 5, 6).
В соответствии с частью первой статьи 277 Трудового кодекса РФ руководитель организации (в т. ч. бывший) несет полную материальную ответственность за прямой действительный ущерб, причиненный организации. Привлечение руководителя к материальной ответственности в размере прямого действительного ущерба осуществляется в соответствии с положениями глав 37 «Общие положения» и 39 «Материальная ответственность работника» Трудового кодекса РФ.
В случаях, предусмотренных федеральными законами (например, ст. 53.1 ГК РФ, ст. 25 Федерального закона от 14.11.2002 № 161-ФЗ «О государственных и муниципальных унитарных предприятиях», ст. 71 Федерального закона от 26.12.1995 № 208-ФЗ «Об акционерных обществах», ст. 44 Федерального закона от 08.02.1998 № 14-ФЗ «Об обществах с ограниченной ответственностью» и др.) руководитель организации (в т. ч. бывший) возмещает организации и неполученные доходы (упущенную выгоду), причиненные его виновными действиями.
Решения для бизнеса
- магазины
одежда, обувь, продукты, игрушки, косметика, техника Подробнее
- склады
материальные, внутрипроизводственные, сбытовые и транспортных организаций Подробнее
- маркировка
табак, обувь, легпром, лекарства Подробнее
- производство
мясное, заготовительное, механообрабатывающее, сборочно-монтажное Подробнее
- rfid
радиочастотная идентификация товарно-материальных ценностей Подробнее
- егаис
автоматизация учётных операций с алкогольной продукцией Подробнее
Как избежать
Мы рекомендуем вести учет с помощью специальных устройств и программ. На их основе самостоятельно формируются списки и документы. Это значительно упрощает всю складскую деятельность – поставки и отгрузки. Заказать такое оборудование и программное обеспечение можно в .
Если у вас на предприятии используется «1С:Бухгалтерия» в любой поставке, «1С:УПП» или 1С для строительной организации, и вы планируете проводить инвентаризацию только на штрихкодах (не будете использовать RFID), то вам полностью подходит специальный драйвер для проведения инвентаризации от «Клеверенс», в комплект поставки которого входят все программы и обработки, необходимые как для печати этикеток, так и для работы с терминалом сбора данных.
Если используется 1С, но вы планируете внедрять RFID, то вам подходит уже другая программа — Клеверенс: Учет имущества. Также, есть программные продукты для магазинов и складов, которые помогут оптимизировать и автоматизировать товарный учет, а также исключить случаи недостач при инвентаризации.
Посмотрите, как « Магазин 15» помогает автоматизировать процесс инвентаризации в сети гипермаркетов строительных материалов. В результате внедрения процесс стал намного проще, и позволил отказаться от привлечения аутсорсинговых компаний.
Что нужно знать, если обвиняют в недостаче
 Как правило, сотрудник, работающий с деньгами или с товаром, является материально ответственным лицом. При принятии вас на работу вы должны подписывать соответствующий договор.
Если на вашем предприятии все же случилась недостача, то по закону работодатель имеет полное право взыскать со своих сотрудников материальный ущерб, но в размерах, не превышающих среднюю заработную плату. Порядок привлечения сотрудника к возмещению причиненного материального ущерба установлен в законодательстве статьями № 247, 248.
Статья № 247. Работодатель обязан установить размер ущерба и причины, по которым данный факт произошел. В свою очередь начальство обязано провести проверку, и установить обстоятельства возникновения недостачи.
Работодатель вправе созвать комиссию из соответствующих специалистов. Вы обязательно должны написать заявление, в котором детально опишете ситуацию и вашу к ней причастность.
Если вы откажетесь писать такую бумагу, то будет составлен акт по этому поводу. Но это не в ваших интересах, тем более если вы уверены в своей невиновности. Вы можете прибегнуть к услугам адвоката и вместе с ним отслеживать ход проверки, знакомиться с соответствующими документами по ее проведению.
Статья № 248 ТК. По распоряжению вашего непосредственного начальства с вас имеют право снять полученную недостачу в размере, не превышающем вашу среднемесячную заработную плату. Подобное распоряжение в соответствии с законом может быть оглашено не позднее первого месяца после проведенной на предприятии проверки и установлении всех фактов и размеров недостачи. Размер допустимой суммы, которую можно с вас взыскать, рассчитывается после полного вычета из заработной платы НДФЛ.
Обстоятельства, исключающие материальную ответственность
Планируя взыскать ущерб, необходимо принять во внимание положения статьи 239 Трудового кодекса РФ. Дело в том, что материальная ответственность работника исключается в случаях возникновения ущерба вследствие:
- непреодолимой силы, нормального хозяйственного риска, крайней необходимости или необходимой обороны;
- неисполнения работодателем обязанности по обеспечению надлежащих условий для хранения имущества, вверенного работнику.
Полагаем целесообразным пояснить нормативные основания для освобождения от материальной ответственности.
Под непреодолимой силой понимают чрезвычайные и непредотвратимые при данных условиях обстоятельства (п. 3 ст. 401 ГК РФ). Требование чрезвычайности подразумевает исключительность рассматриваемого обстоятельства: его наступление не является обычным в конкретных условиях (п. 8 постановления Пленума Верховного суда РФ от 24.03.2016 № 7). К таким обстоятельствам относятся, в частности, стихийные бедствия (землетрясение, наводнение, ураган), пожар, массовые заболевания (эпидемии), забастовки, военные действия, террористические акты, диверсии (п. 1.3 приложения к постановлению Правления ТПП РФ от 23.12.2015 № 173-14). Очевидно, что от воли сторон трудового договора такие события не зависят.
К нормальному хозяйственному риску могут быть отнесены действия работника, соответствующие современным знаниям и опыту, когда поставленная цель не могла быть достигнута иначе, работник надлежащим образом выполнил возложенные на него должностные обязанности, проявил определенную степень заботливости и осмотрительности, принял меры для предотвращения ущерба, и объектом риска являлись материальные ценности, а не жизнь и здоровье людей (п. 5 постановления Пленума Верховного суда РФ от 16.11.2006 № 52).
Обратите внимание
Под прямым действительным ущербом понимаются реальное уменьшение наличного имущества работодателя или ухудшение состояния указанного имущества, а также необходимость для работодателя произвести затраты либо излишние выплаты на приобретение, восстановление имущества либо на возмещение ущерба, причиненного работником третьим лицам (ч. 2 ст. 238 ТК РФ).
На наш взгляд, иллюстрацией нормального хозяйственного риска служат недостачи товаров вследствие хищений покупателями в торговых залах магазинов самообслуживания (решение ВАС РФ от 04.12.2013 № ВАС-13048/13). В этой связи можно воспользоваться Порядком утверждения и условиями применения дифференцированных размеров списания потерь товаров в магазинах (отделах, секциях) самообслуживания, утвержденным приказом Минторга РСФСР от 08.07.1984 № 194. Причем подобные потери в пределах норм естественной убыли принимаются и в целях налогообложения прибыли (письмо Минфина России от 29.11.2005 № 03-03-04/1/392, постановление ФАС Поволжского округа от 18.07.2013 по делу № А65-23469/2012).
А причинение лицом вреда в состоянии крайней необходимости подразумевает устранение опасности, непосредственно угрожающей личности и правам данного лица или других лиц, а также охраняемым законом интересам общества или государства, если эта опасность не могла быть устранена иными средствами и если причиненный вред является менее значительным, чем предотвращенный вред (ст. 2.7 КоАП РФ, ч. 1 ст. 39 УК РФ).
Наконец, состояние необходимой обороны предполагает защиту личности и прав обороняющегося или других лиц, охраняемых законом интересов общества или государства от общественно опасного посягательства, если это посягательство было сопряжено с насилием, опасным для жизни обороняющегося или другого лица, либо с непосредственной угрозой применения такого насилия (ч. 1 ст. 37 УК РФ). Подобные ситуации характерны для разбойного нападения в целях хищения чужого имущества, совершенного с применением насилия, опасного для жизни или здоровья, либо с угрозой применения такого насилия (ч. 1 ст. 162 УК РФ). Под насилием, опасным для жизни или здоровья, следует понимать не только насилие, которое повлекло причинение тяжкого и средней тяжести вреда здоровью потерпевшего, но и причинение легкого вреда здоровью, вызвавшего кратковременное расстройство здоровья или незначительную стойкую утрату общей трудоспособности (п. 21 постановления Пленума Верховного суда РФ от 27.12.2002 № 29 «О судебной практике по делам о краже, грабеже и разбое»).
Этот «экскурс» в юриспруденцию призван показать, что разрешение споров о материальной ответственности работника требует определенной юридической грамотности.
За что и когда могут взыскать недостачу
Уверен, вы и сами знаете, что такое недостача. Если коротко. Это отсутствие денег, товара и других ценностей, выявленных работодателем или специальной комиссией. Обычно недостача выявляется в ходе плановых или внеочередных ревизий, инвентаризаций, других видов проверок. Кроме руководителя предприятия, ревизию или инвентаризацию могут проводить вышестоящие органы (например, это актуально для государственных компаний).
Отмечу самые важные нормы ТК РФ, которые нужно знать при защите от взыскания недостачи:
- по общему правилу статьи 241 ТК РФ, с работника не могут взыскать недостачу более размера среднемесячного заработка;
- в случаях, указанных в статьях 242-243 ТК РФ, с работника могут взыскать всю сумму причиненного ущерба (например, при полной материальной ответственности, при умышленном повреждении имущества или хищении);
- если речь идет об ущербе в пределах среднего месячного заработка, администрация предприятия вправе удержать ее без суда и без согласия работника (здесь учитываются правила о максимальном размере месячного удержания);
- если ущерб больше месячного заработка, его нужно взыскивать через суд.
При любых вариантах удержания или взыскания недостачи, ее нужно доказать и зафиксировать в документах. Алгоритм действия выглядит следующим образом:
- проводится ревизия или инвентаризация с приглашением работника (если он являлся материально ответственным лицом);
- сотруднику дается право представить объяснения по факту нехватки денег, товаров или других ценностей;
- если работник не представил возражений, руководитель все равно вправе рассмотреть материалы расследования;
- если объяснения поступили, их нужно учесть при вынесении решения.
Решение об удержании недостачи в пределах месячного заработка оформляется приказом. Если сумма ущерба выше, работодатель может договориться с работником, чтобы удерживать недостачу с каждой выплаты зарплаты. Если согласие отсутствует, документы на взыскание направляются в суд.
Узнайте больше Как начисляется больничный лист по беременности
Срок взыскания недостачи
Прежде чем связать возможность взыскания недостачи с фактом увольнения, расскажу о сроках привлечения к ответственности. Для ущерба в пределах месячного заработка приказ или распоряжение нужно издать не позднее месяца после определения точной суммы недостачи. Это важный момент, так как в ходе инвентаризации или ревизии обычно фиксируется только отсутствие вещи, товаров или ценностей. Для определения суммы ущерба может потребоваться вызов экспертов и оценщиков, назначение товароведческих экспертиз. Как только месячный срок истек, взыскать недостачу можно только через суд.
Согласно ст. 392 ТК РФ, руководство предприятия может подать иск в суд в течение одного года. Этот срок никак не связан с датой увольнения или другими действиями сотрудника. Срок исковой давности в 1 год начинает течь со дня выявления ущерба. Видите разницу? Если работодатель будет обращаться к оценщикам и экспертам за расчетом суммы недостачи, срок исковой давности не прерывается. Это является определенной гарантией для работника, так как восстановить срок на обращение в суд крайне сложно.

А если дело не в бухгалтерии?

Интересно то, что недостача в магазине нередко выявляется даже в случае грамотных расчетов. К примеру, нельзя исключать внесение в отчет ошибочных сведений при отметке закупочной стоимости и инвентарного номера. Оптимальным выходом из такого рода ситуации послужит проверка вне очереди, ведь она гарантированно позволит предупредить недостачу.
Кстати, сегодня весьма актуальной является проблема просроченной продукции. Так, товар зачастую не списывается необходимым образом (то есть не оформляется бланк определенной формы) и учитывается в качестве недочета
Важно отметить, что недостача товара часто аргументируется причиной неотлаженности контроля в отношении новых поставок. При подобном раскладе товар оплачивается, но соответствующие сотрудники забывают его сосчитать и провести инвентаризацию
Таким образом, новая партия просто оказывается на складе, она не учитывается в процессе общих расчетов.
Типичные ошибки сотрудников предприятия, приводящие к недостаче
Теперь остановимся на самых распространенных проблемах в управлении, организации и последующем контроле учета товаров на складе, с которыми регулярно сталкиваются сотрудники и руководство магазинов.
Использование товара для внутренних нужд
Использование продаваемой продукции характерно для всех объектов торговли вне зависимости от вида деятельности и занимаемой площади. Использование «своих» товаров со склада или из магазина для хозяйственных и внутриорганизационных потребностей распространенная практика
Однако для исключения возникновения неприятностей и недостачи в последствие, важно наладить учет и контроль используемой продукции
Оптимально сразу же списывать продукцию, использованную для нужд магазина. Если своевременно не провести списание, то в момент проведения инвентаризации вскроется недостача, которая автоматически будет рассматриваться как убытки, хотя в реальности ситуация будет иной.
Испорченная или деформированная продукция
При условии, что факт повреждения товарной продукции не будет оформлен соответствующим образом иначе говоря не будет выполнена процедура списания, возникнет угроза появления расхождений и возникновения многочисленных ошибок. Избежать подобных проблем позволяет своевременный учет бракованных позиций и продукции с дефектами. Следующим важным моментом станет внимательный анализ ситуации. Речь может идти как о заводском браке, так и о случайной или преднамеренной порче имущества.
Пустые упаковки в витрине
Достаточно часто в торговых залах встречаются пустые упаковки без продаваемых товаров. Такие ситуации становятся результатом хищения. Однако продукция в этом случае списывается. Оперативно контролировать ситуацию позволяет организация качественного мерчандайзинга. Одновременно подобные проверки позволяют выявить «ходовые» товарные позиции у злоумышленников
В результате администрация магазина сможет повысить качество системы безопасности и принять меры предосторожности
Благодаря устранению ошибок, часто возникающих в процессе работы торговой точки, в магазине будет повышен контроль за учетом реализуемой продукции
Важно производить инвентаризацию максимально внимательно. Так как получаемая в ходе проверки информация может влиять на показатели деятельности магазина на протяжение 1 – 3 лет
Наши специалисты готовы не просто предложить подходящие варианты противокражных систем для магазинов, но и предоставить полный пакет клиентского сервиса. Обращайтесь!
Как выявляется недостача
Проведение инвентаризации регулируется приказом Минфина №49 от 13/06/95 г. Изначально при проведении инвентаризации ее результаты оформляются инвентаризационными описями.
Вопрос: Как по итогам инвентаризации удержать недостачу из заработной платы работника и отразить эту операцию в бухгалтерском учете? Посмотреть ответ
При обнаружении недостачи составляют следующие документы:
- сличительную ведомость;
- акт о расхождениях;
- протокол инвентаризационной комиссии;
- объяснительные с материально ответственных лиц.
На заметку! Сличительные ведомости и акты имеют унифицированные формы: ИНВ-18, ИНВ-19, ТОРГ-2, однако в организации могут применяться и самостоятельно разработанные формы, закрепленные в ЛНА (ФЗ №402 от 6/12/11 г., ст. 9-4).
Причины недостачи могут быть следующие:
- в пределах норм убыли;
- некомпетентность ответственных лиц, неправильное ведение первичного учета ценностей;
- хищения, стихийные бедствия, иные форс-мажорные обстоятельства.
Вопрос: Как отразить в учете организации зачет недостачи материалов излишками по пересортице, выявленными при инвентаризации? Посмотреть ответ
Протоколом фиксируется одна из причин, и далее бухгалтер отражает недостачу проводками, руководствуясь этим документом.
Некомпетентное заполнение документов, небрежное хранение ТМЦ тоже могут привести к недостаче. В этом случае необходимо дать время ответственному лицу и возможность навести порядок в документах, пересчитать ценности и сличить их с учетными данными для обнаружения ошибки.
Если и после указанных действий недостающие ценности не найдены, материальные потери организации относят на виновное лицо. Им является работник, подписавший договор о материальной ответственности и нарушивший своими действиями его условия (кладовщик, продавец, кассир).
В случае обнаружения факта хищения материалы инвентаризации, как правило, направляются в суд и списание происходит в зависимости от его решения: на виновное лицо либо на издержки фирмы, если это лицо не установлено судом.
Расследование недостачи
При выявлении недостачи расследование необходимо провести в любом случае, независимо от причин и суммы
Объяснения работника
Первое, что делает комиссия, при расследовании это запрашивает объяснения у виновного лица.
Объяснения пишутся в свободной форме. Они будут содержать следующие реквизиты и данные:
- ФИО и должность работодателя, на имя которого и пишутся объяснения.
- ФИО и должность работника, дающего объяснения.
- Последовательное и подробное изложение причин, выявленной недостачи.
- Дата и подпись.
Помимо этого работник имеет право ознакомиться со всеми документами, составленными комиссией, производившей инвентаризацию.
Для дачи объяснений по факту недостачи используется срок, предусмотренный в ТК РФ для всех случаев служебных расследований. Он составляет два дня.
Срок начинает течь на следующий день после того, как у работника запрошено объяснение.
Для того чтобы работник в последствии не мог сказать, что у него не запрашивали объяснения, а соответственно нарушили процедуру расследования, нужно делать это в письменном виде и вручать работнику под роспись. Если он отказывается взять требования о даче объяснений, а соответственно и расписаться в этом, то в присутствии комиссии ему зачитывают документ вслух и составляют акт об отказе получить требование.
Составление данного акта нельзя приравнивать к отказу от дачи объяснений, работнику все равно необходимо дать два дня.
Приказ о результатах инвентаризации
Руководство рассматривает объяснительную работника и все предоставленные факты и принимает решение о степени виновности работника, а также о том, что делать с суммами недостачи.
Затем оформляется приказ, содержащий информацию о результатах расследования, причинах недостачи и способах ее возмещения (списания).
Также в случае, когда в недостаче виновен работник, ответственный за сохранность ценностей ему может быть вынесено дисциплинарное взыскание.
Лучше это сделать отдельным приказом, особенно если результатом выявления недостачи стала утрата доверия к материально-ответственному лицу и его увольнение.
Приказ составляется в свободной форме, на фирменном бланке организации. Он должен содержать все реквизиты распорядительного документа:
- Наименование организации, в которой он был издан.
- Дата и номер документа.
- Вводную часть (преамбулу), в которой излагаются выявленные недочеты и их причины.
- Содержательную часть, где отдаются распоряжения о наказании виновных лиц и устранении выявленных недочетов, в данном случае порядок возмещения недостачи.
- Подпись руководителя.
Печать организации на приказе не предусмотрена.
С изданным приказом необходимо ознакомить работника в течение трех дней.
Порядок удержания недостачи с работника
Порядок удержание недостачи материальных ценностей регулируется трудовым законодательством, в частности статьей 248 ТК РФ.
Работодатель имеет право удержать выявленную недостачу с помощью изданного приказа, только при соблюдении следующих условий:
- Сумма недостачи, которую работодатель собирается удержать с работника не должна превышать среднемесячного заработка.
- Работник согласен внести эту сумму добровольно.
- Приказ о взыскании недостачи издан не позднее месяца со дня ее обнаружении.
Если не соблюдено хотя бы одно из этих требований, взыскать недостачу можно будет только в судебном порядке. В случае если работодатель пренебрежет указанными правилами и высчитает необходимую сумму с работника без его согласия, его действия могут быть обжалованы в суде и признаны нарушением законодательства.
Если сумма, которую работодатель хочет взыскать с работника, больше чем его один среднемесячный заработок, то есть два варианта взыскания:
- С помощью обращение в суд.
- Путем написания работником добровольного соглашения о возмещении ущерба.
У работника есть возможность выплачивать недостачу частями либо предложить в зачет необходимой суммы какое-либо имущество и ценности.
Недостача материальных и денежных средств выявляется путем проведения инвентаризации. Работодатель вправе взыскать ее с работника, но перед этим он должен провести служебное расследование. Если работник отказывается возмещать недостачу добровольно, то это можно сделать только в судебном порядке.