Удержания из заработной платы — размер и порядок по тк рф
Содержание:
- Примеры удержаний из заработной платы
- Как написать заявление
- Обязательные
- Что такое исполнительный лист
- Учет удержаний из заработной платы в 2021: виды удержаний, расчет
- В каких случаях удерживается из заработной платы по исполнительным листам
- Отпускные за неиспользованный отпуск
- Возможные варианты удержаний из заработной платы
- Что можно удержать с работника?
- Случаи удержания средств из заработной платы
Примеры удержаний из заработной платы
Излишне выплаченная сумма
Часть четвертая статьи 137 ТК РФ поясняет, что излишнее удержание финансовых средств от работающего лица не допускается, но есть исключения:
- орган, уполномоченный наблюдать за исполнением трудовых споров, признал, что работник не исполнял нормы труда надлежащим образом;
- была допущена счетная ошибка;
- заработная плата в лишнем объеме начислена из-за неправомерных действий сотрудника, которые доказаны решением суда.
Под нарушениями, которые привели к излишней заработной плате, принято принимать любые проступки, намеренно или ненамеренно приводящие к такому результату. Других оснований для процесса взыскания или удержания нет. Если работник пожелает, он может сам внести деньги в кассу.
Здесь важно отметить, что все финансовые выплаты, произведенные из кассы организации, потребовать назад нельзя. Это право закреплено в статье 1109 ГК РФ, дающей ясное понятие о том, что заработанные деньги нельзя востребовать обратно в кассу
Если конечно со стороны работника не допущено ошибок, а также не было найдено счетной ошибки.
В случае счетной ошибки сотруднику присылается уведомление об удержании. В уведомлении необходимо перечислить название организации, должность работника. После слова «Уведомление» следует текст с указанием причины, повлекшей излишние выплаты, предложения возврата этой суммы в кассу или согласия на удержание.
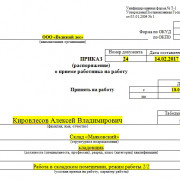
Приказ, направленный на удержание из материального дохода работника средств, излишне выплаченных ему предприятием, выглядит следующим образом:
- Название организации.
- Далее идет название и номер приказа.
- Затем следует причина взыскания и текст с обозначением фамилии, имени, отчества, должности работника.
- Дата и должность исполнителя этой процедуры.
В процессе увольнения
При проведении процедуры увольнения, иногда случается так, что из положенной работнику платы за труд удерживают сумму, как погашение финансовых обязательств, которые не исполнил сотрудник.
Частой причиной такого удержания является неотработанный отпуск. Если сотрудник проработал меньше года в организации, но успел воспользоваться оплачиваемым отпуском, у него появляется задолженность за все дни отпуска оставшиеся неотработанными.
Работодатель обладает правом удерживать сумму, но она не должна быть больше двадцати процентов от зарплаты.
В ситуации, когда начисленная сумма не может покрыть недостающий долг перед организацией, работник обладает правом внести средства самостоятельно.
Работодатель не может удерживать нужную сумму, если произошли следующие причины:
- Работник отказался от перевода в другое место в силу медицинских показаний.
- Существует справка о неспособности справляться с возложенной нагрузкой.
- Произошла ликвидация организации.
- Призыв сотрудника в ряды армии.
- Наступили чрезвычайные обстоятельства, в силу которых нельзя продолжить трудовую деятельность.
- Сокращение рабочего штата и численности сотрудников.
- Смерть работодателя или сотрудника.
- Смена собственника в структуре организации.
Недостача или брак
Распространенной причиной конфликта между сотрудником и руководителем является найденная недостача финансовых средств или материальных ценностей.
Материальной ответственностью обладают работники, которые подписали соответствующие документы. Руководитель, а иногда и его заместитель, также отвечают за вещи и финансовые средства в организации.
Статья 233 ТК РФ разъясняет, что ущерб может быть нанесен в результате проявленного бездействия, а иногда и противоправного поведения.
Проводка при недостаче обозначается так: д 70-к 73-2.
При обнаружении недостачи руководитель делает проверку, после выяснения сложившихся обстоятельств собирает комиссию для составления решения. Работник в свою очередь обязан написать объяснительную записку, в которой должен пояснить ситуацию.
Работодатель проводит подсчет ущерба. На это ему дается один месяц. Он издает приказ на удержание суммы из зарплаты, не превышающей доход за один месяц.
Образец приказа об удержании из зарплаты скачивайте здесь бесплатно.
Работнику нужно осуществить внесение суммы недостачи в кассу по месту работы, если он отказывается сделать это, вопрос решается через судебный орган. Там работодатель будет доказывать вину сотрудника.
Как написать заявление
Если сотрудник хочет, чтобы из его зарплаты было произведено удержание, то он должен написать заявление об этом на имя руководителя фирмы и сдать его в бухгалтерию. Документ готовят в одном экземпляре. Его форма одинакова для различных видов удержаний. Он не требует использования специального бланка. В заявлении должна быть отражена следующая информация:
- В верхней правой части листа указывают должность, фамилию, имя отчество руководителя и название организации.
- Далее пишут свои должность, фамилию, имя и отчество в родительном падеже.
- В центре листа нужно указать название документа.
- В основном тексте указывают, для какой цели и в какой сумме нужно сделать выплату. Её величину можно определить в процентном соотношении или в твёрдой сумме.
- В заявлении можно указать период в течение которого должны осуществляться выплаты. Если о нём не сказано, то предполагается, что они должны выполняться на постоянной основе.
- Необходимо указать реквизиты счёта, на который нужно сделать перевод.
- В конце документа ставят дату, подпись и её расшифровку.
Нужно помнить, что добровольно сделанные удержания будут осуществляться в последнюю очередь по отношению к другим отчислениям. Если сотрудник захочет изменить условия или отказаться от выплат, для этого нужно будет написать соответствующее заявление, которое составляется аналогичным образом.
Обязательные
В соответствии с законами РФ, налоговым и трудовым кодексами, существует целый ряд факторов, позволяющих работодателям удерживать определенные суммы с заработка трудящихся. Эти факторы относятся к трем категориям: обязательные, инициированные работодателем, инициированные работником.
НДФЛ
По Налоговому Кодексу РФ (ст. 226) работодатели удерживают с выплат работникам НДФЛ (подоходный налог). Обложению подлежат все полученные доходы: з/плата, премии, доплаты за переработки, оплата отпуска, пособия и т.д. (полный перечень в ст. 208 НК РФ). Кроме денежных поступлений, налог взимается со средств выданных в натуральной форме (материалы, инструмент, оборудование). К необлагаемым суммам относятся государственные пособия и пенсии, выплаты на рождение детей, их содержание (до 1,5 лет) и другие поступления, указанные в ст. 217 НК РФ.
В статье 224 Налогового кодекса указаны 5 ставок, по которым рассчитывается подоходный налог:
- 9% – с доходов и процентов по ипотечным сертификатам, выпущенным до 01.01.2017;
- 13% – с большинства видов доходов физических лиц резидентов РФ (оплаты труда, доходов от реализации движимого и недвижимого имущества, оказания услуг по трудовым и гражданско-правовым договорам и т.д). С дивидендов, получаемых после 01.01.2015;
- 15 % – с дивидендов, получаемых гражданами нерезидентами от предприятий РФ;
- 30% – уплачивают со всех доходов физические лица, не являющиеся резидентами РФ;
- 35% – с лотерейных и прочих выигрышей, призовых выплат и подарков, полученных в ходе акций и рекламных компаний. С доходов от банковских вкладов и экономии на кредитах, в сумме превышения установленной ЦБ РФ ставки.
Резидентам РФ (физическим лицам, проживающим в России не менее 183 дней в течение года) с доходом, попадающим под ставку 13% на территории России, облагаемые выплаты уменьшаются за счет следующих вычетов:
Стандартные:
- 1400-12000 руб. на родных или опекаемых детей в зависимости от их возраста и состояния здоровья (наличия/отсутствия инвалидности). Максимальный двойной вычет (24000 рублей) предоставляется одному из родителей (или одинокому родителю) ребенка-инвалида при письменном отказе второго от его получения (п. 4 ст. 218 НК РФ).
- 500-3000 руб. льготным категориям граждан, перечисленным в п. 1 и 2 ст. 218 НК РФ.
Социальные: на обучение, лечение, увеличение пенсии, благотворительность, подтверждение квалификации (до 15600 рублей).
Имущественные: даются при приобретении, строительстве, продаже дорогостоящего движимого или недвижимого имущества (до 3 млн. рублей).
По исполнительным документам
В обязательном порядке с работников удерживаются суммы, указанные в исполнительных документах, поступивших на предприятие. Непреложным основанием для вычетов считаются: исполнительные листы, приказы, соглашения об уплате алиментов (после заверения нотариусом), акты внебюджетных фондов (ФСС, ПФР) о задолженностях, судебные акты о правонарушениях и т.д. (ст. 12 ФЗ 229 от 02.10.2007).
Определяя порядок расчета удержаний, нужно помнить, что все суммы минусуются из средств, оставшихся после вычета НДФЛ. Обложению подлежат все начисленные доходы (если нет уточнений в судебных документах), за исключением выплат, обозначенных в ст. 101 ФЗ 229 от 02.10.2007.
При поступлении нескольких исполнительных документов на одного сотрудника выплаты производят в порядке очередности:
- первая очередь – алименты, суммы выплат в связи с утратой кормильца, компенсации морального и физического ущерба;
- вторая очередь – оплата труда и другие выплаты лицам, работавшим с ответчиком по трудовому или иному договору;
- третья очередь – задолженность перед внебюджетными фондами и государственными организациями;
- четвертая очередь – прочие выплаты (долги финансовым, кредитным и другим организациям, проценты по долгам).
Если имеется несколько документов одной очереди с суммой требований, превышающей максимально возможный вычет, то удержания производятся пропорционально указанным в них величинам.
Предельный размер вычетов по одному или нескольким исполнительным документам – 50%. Для оплаты алиментов, покрытия ущерба от совершения преступления, компенсации восстановления здоровья, выплат по потере кормильца – процент удержаний может быть повышен до 70%.
Что такое исполнительный лист
- Для получения такого документа нужно пройти соответствующую процедуру. Истец (заявитель) должен обратиться в суд с иском (заявлением) к ответчику.
- Содержание требований может носить какой угодно характер в пределах норм законодательства. Возможно, это спор о взыскании денежных сумм, зарплаты, алиментов, о понуждении совершить действия и т.д.
- Если иск удовлетворен и решения вступило в силу, суд изготовит и выдаст исполнительный лист, который будет содержать требования, подлежащие выполнению ответчиком.
- В дальнейшем такой документ поступает в УФССП.
- Служба выносит постановление о возбуждении производства и начинает работу для реального исполнения документа суда.
- После этого стороны приобретают следующие статусы: истец – взыскатель, ответчик — должник.
Учет удержаний из заработной платы в 2021: виды удержаний, расчет
С.А. Ратовская, консультант-эксперт Издательского дома «Советник бухгалтера»
| Алименты удерживаются с заработной платы, стипендий, некоторых видов компенсаций и других доходов работников и иных лиц, которым учреждение производит регулярные выплаты. В апреле 2021 года из перечня видов выплат, с которых удерживаются алименты, исключены компенсации за использование личного имущества в служебных целях. |
Основания удержания алиментов
Согласно ч. 1 ст. 80 Семейного кодекса РФ (далее – СК РФ) родители обязаны содержать несовершеннолетних детей. При этом они вправе заключить соглашение об уплате алиментов. Такое соглашение должно быть составлено в письменной форме и заверено нотариусом (ч. 1 ст. 100 СК РФ). Если соглашение предъявлено работником, учреждение обязано удержать алименты из заработной платы или иного дохода работника и перевести их получателю. Кроме того, удержание алиментов может осуществляться по заявлению работника, без каких-либо иных документов-оснований. Если родители не предоставляют содержание своим несовершеннолетним детям, алименты взыскиваются с родителей в судебном порядке (ч. 2 ст. 80 СК РФ). Размер алиментов в соответствии с ч. 1 ст. 81 СК РФ составляет: на одного ребенка – 1/4, на двух детей – 1/3, на трех и более детей – 1/2 заработка или иного дохода родителей. Размер этих долей может быть уменьшен или увеличен судом с учетом материального или семейного положения сторон и иных заслуживающих внимания обстоятельств. Взыскание алиментов на содержание несовершеннолетних детей в судебном порядке может производиться не только в долях к заработку того родителя, с которого взыскиваются алименты, но и в твердой денежной сумме. Согласно пункту 1 ст. 83 СК РФ суд вправе определить размер алиментов, взыскиваемых ежемесячно, в твердой денежной сумме (или одновременно в долях и твердой денежной сумме), если родитель, обязанный уплачивать алименты:
| — | имеет нерегулярный, меняющийся заработок или иной доход; |
| — | получает заработок или иной доход полностью или частично в натуре или в иностранной валюте; |
| — | не имеет заработка или иного дохода; |
| — | в других случаях, когда взыскание алиментов в долевом отношении к заработку или иному доходу родителя невозможно, затруднительно или существенно нарушает интересы одной из сторон. |
Для исполнения судебного решения суд выдает исполнительный лист или судебный приказ, которые направляются работодателю. Таким образом, для удержания алиментов с доходов работника у работодателя должно быть либо нотариально заверенное соглашение, либо исполнительный лист или судебный приказ. Если алименты установлены в твердой денежной сумме, то их размер должен периодически индексироваться. Согласно статье 102 Федерального закона от 02.10.2007 № 229-ФЗ «Об исполнительном производстве» (далее – Закон № 229-ФЗ) при повышении величины прожиточного минимума судебный пристав-исполнитель в рамках исполнительного производства либо работодатель, производящий удержание по исполнительному листу, производит индексацию алиментов, взыскиваемых в твердой денежной сумме. О такой индексации учреждение-работодатель обязано издать приказ (распоряжение), а судебный пристав-исполнитель обязан вынести постановление. При удержании алиментов необходимо помнить о размере ограничений. В соответствии со статьей 138 Трудового кодекса РФ удержания из заработной платы при взыскании алиментов на несовершеннолетних детей не могут превышать 70% заработной платы.
Виды доходов, из которых удерживаются алименты
Перечень видов заработной платы и иного дохода, из которых производится удержание алиментов на несовершеннолетних детей, утвержден постановлением Правительства РФ от 18.07.1996 № 841 (далее – Перечень № 841).
Обратите внимание. Доступ к полному содержимому данного документа ограничен
В данном случае предоставлена только часть документа для ознакомления и избежания плагиата наших наработок.Для получения доступа к полным и бесплатным ресурсам портала Вам достаточно зарегистрироваться и войти в систему.Удобно работать в расширенном режиме с получением доступа к платным ресурсам портала, согласно прейскуранту.
В каких случаях удерживается из заработной платы по исполнительным листам
По таким документам удерживаются алименты, возмещается моральный вред, материальный ущерб
Внимание! Произвести вычеты задолженности можно, если исполнительный лист заполнен надлежащим образом, соответствует нормативам ст.13 № 229-ФЗ и включает:
- Название и местонахождение суда.
- Реквизиты рассмотренного дела.
- Дата вынесения судебного постановления.
- Дата его вступления в силу.
- Информацию о должнике и взыскателе:
- Для физлиц – Ф.И.О., место жительства.
- Для неплательщика дополнительно – дата и место его рождения, место работы.
- Для юрлиц – название и юр. адрес.
- Требования, подлежащие исполнению.
- Дата выдачи документа.
При отсутствии необходимых реквизитов, служба СП может оставить документ не исполненным.
Отпускные за неиспользованный отпуск
При увольнении работника до окончания того рабочего года, в счет которого он уже получил ежегодный оплачиваемый отпуск, работодатель может удержать определенную сумму за неотработанные дни отпуска. Удержание в этом случае зависит от основания увольнения работника. Удержать не получится, если работник увольняется по следующим основаниям:
-
отказ от перевода на другую работу, необходимого ему в соответствии с медицинским заключением (п. 8 ТК РФ);
-
ликвидация организации (п. 1 ТК РФ);
-
сокращение численности или штата работников организации (п. 2 ТК РФ);
-
смена собственника имущества организации (в отношении руководителя организации, его заместителей и главного бухгалтера) (п. 4 ТК РФ);
-
призыв на военную службу или направление на заменяющую ее альтернативную гражданскую службу (п. 1 ТК РФ);
-
восстановление на работе лица, ранее выполнявшего эту работу, по решению государственной инспекции труда или суда (п. 2 ТК РФ);
-
признание полностью неспособным к трудовой деятельности в соответствии с медицинским заключением (п. 5 ТК РФ);
-
смерть, признание умершим или безвестно отсутствующим (п. 6 ТК РФ);
-
наступление чрезвычайных обстоятельств, препятствующих продолжению трудовых отношений (военных действий, катастроф, стихийных бедствий, крупных аварий, эпидемий и др.) (п. 7 ТК РФ).
Если работодатель не может удержать излишне выплаченную сумму за неотработанные дни отпуска в связи с отсутствием или недостаточностью суммы выплаты, причитающейся сотруднику при увольнении, последний может возместить ее в добровольном порядке. Основания для взыскания образовавшейся задолженности в судебном порядке у работодателя отсутствуют в силу ТК РФ.
Согласно ТК РФ при каждой выплате заработка работодатель может удержать не более 20 % причитающейся сотруднику суммы. Для этого нужно издать приказ (распоряжение) об удержании суммы ущерба до полного погашения сотрудником задолженности. Причем издавать новый приказ или распоряжение при каждом удержании не надо.
В случаях, когда необходимо согласие сотрудника, оно оформляется в письменном виде.
Вопрос:
Можно ли удержать с работника выплаченные отпускные при отзыве его из ежегодного отпуска?
Ответ:
Трудовой кодекс не допускает удержание переплаченных отпускных из зарплаты работника, поскольку отзыв из отпуска не относится к основаниям для удержания сумм из зарплаты, перечисленным в ст. 137 ТК РФ.
В этом случае работник может добровольно вернуть работодателю излишне полученные отпускные – либо отдать сумму денежных средств в кассу учреждения, либо написать заявление об удержании такой суммы из зарплаты. Целесообразно получить письменное согласие одновременно с отзывом из отпуска, то есть запросить в уведомлении об отзыве. Работник при этом в согласии на отзыв отразит и свое согласие на удержание.
Если работник не согласен вернуть деньги добровольно или путем удержания, работодатель должен провести перерасчет отпускных, поскольку работник не может одновременно получать и отпускные, и зарплату.
ФНС в Письме от 24.10.2013 № БС-4-11/190790 указала, что при отзыве работника из отпуска организация производит перерасчет суммы отпускных и соответственно удержанной ранее суммы НДФЛ. Начисленные ранее суммы отпускных и эти суммы налога сторнируются, а за фактически отработанные дни начисляется зарплата и исчисляется налог.
В данной ситуации работник не обязан возвращать работодателю сумму излишне полученных отпускных. Также нельзя погасить эту сумму путем удержания из его зарплаты. Но можно рассмотреть эту сумму как аванс и зачесть ее в счет зарплаты работника, начисленной со дня фактического его выхода на работу, вплоть до погашения переплаты.
Зарплата за тот месяц, в котором работник был отозван из отпуска, будет начисляться за фактически отработанные дни.
* * *
Мы рассмотрели все случаи удержания, установленные Трудовым кодексом и другими федеральными законами. Любые другие удержания могут осуществляться только на основании добровольного волеизъявления работника, выраженного в его письменном заявлении.
При этом работники могут попросить удерживать с них определенные суммы и в пользу третьих лиц, например для погашения кредитов, в пенсионный фонд, профсоюз. Однако такие вычеты удержанием уже не считаются.
Возможные варианты удержаний из заработной платы
Случаи невыплаты сотруднику денежных средств из его заработной платы определяются согласно ТК РФ (ст. 137) и разделяются на удержания:
- обязательного характера;
- инициированные предприятием;
- по желанию самого сотрудника.
Вопрос: Организация, забронировавшая номер для проживания командированного работника, в соответствии с договором перечислила гостинице сумму ущерба, причиненного постояльцем. Может ли работодатель взыскать ущерб с работника, если по решению суда у него и так производится удержание 70% заработной платы в виде алиментов на содержание детей? Посмотреть ответ
К обязательным видам невыдачи средств из заработка сотрудника отнесены:
- налоговый платеж с дохода гражданина в качестве физического лица (НДФЛ), определяемый НК РФ (гл. 23);
- взыскания по исполнительным документам (листам) согласно ФЗ об исполнительном производстве (№119, 21.07.1997), производимые после уплаты обязательных налогов согласно НК РФ.
К сведению! Любые виды вычетов производятся из заработанных гражданином средств после первоочередного вычета в виде НДФЛ. Взыскания по исполнительным листам не применимы к некоторым видам дохода, к примеру, за работу в экстремальных или вредных условиях (ст. 69 ФЗ № 119).
Удерживаемые по инициативе предприятия суммы относятся к его праву, но не обязанности, и содержат:
- компенсацию предоставленного ранее и невозвращенного авансового платежа, полученного трудящимся в счет будущего заработка;
- гашение в установленный срок невозвращенного, неизрасходованного авансового платежа, полученного сотрудником по причине командировки, перевода на работу в иной населенный пункт;
- возврат лишней части денег, уплаченных работнику по причине ошибок счетного характера;
- возврат излишне уплаченных гражданину денег при признании его вины или неправомерности действий комиссией по трудовым спорам или судебным решением (ст. 155, 157 ТК РФ);
- вычет за время трудового отпуска, не отработанное сотрудником, в зависимости от причин для увольнения работника (ст. 77, 81, 83 ТК РФ);
- покрытие материального ущерба, понесенного организацией по вине работника (гл. 39 ТК РФ).
Вопрос: Как отразить в учете удержание алиментов на содержание несовершеннолетнего ребенка с выплат, произведенных работнику в виде заработной платы и по больничному листу? В расчетном месяце работнику начислено пособие по временной нетрудоспособности в сумме 13 808,28 руб. (из которых 3 452,07 руб. выплачивается за счет средств организации, 10 356,21 руб. — за счет средств бюджета ФСС РФ) и заработная плата в сумме 19 090,91 руб. У работника единственный несовершеннолетний ребенок. Соглашение об уплате алиментов между родителями ребенка не заключалось, алименты взыскиваются с работника на основании решения суда и судебного приказа. Они перечисляются на счет взыскателя (матери ребенка) в банке. Выплата сумм, начисленных работнику, производится путем перечисления денежных средств на счет работника в банке. Пособие по временной нетрудоспособности выплачено одновременно с заработной платой за расчетный месяц. Затраты на перечисление алиментов взыскателю, а также последующее возмещение этих затрат работником в данной консультации не рассматриваются. Для целей налогообложения прибыли учет доходов и расходов ведется методом начисления. Посмотреть ответ
Невыплата части заработка по распоряжению руководства компании должна соответствовать следующим условиям:
- стоимость нанесенного вреда не превышает величины среднемесячного заработка виновного лица (ст. 248 ТК РФ);
- распоряжение о взыскании денег издано руководством организации не позже 1 месяца от даты окончательного выявления величины причиненного урона (ст. 248 ТК РФ).
По окончании месячного срока при отсутствии добровольного согласия работника на компенсацию урона взыскание производится работодателем только при наличии судебного решения.
К сведению! Если переплата лишней суммы по плате за труд произошла из-за некорректного или неправильного трактования законодательных норм или иных нормативных актов, уменьшение размера заработка на установленный излишек не допускается (ст. 137 ТК РФ).
Любые вычеты из заработка по инициативе самого работника (оплата банковского кредита, профсоюзных или страховых взносов, коммунальных платежей) производятся бухгалтерским подразделением компании только при получении от сотрудника письменного заявления.
Вопрос: Какой код вида дохода указывать в платежном поручении при перечислении бывшей жене работника алиментов на ребенка, удержанных из заработной платы работника? Посмотреть ответ
Что можно удержать с работника?
Перечень случаев, когда работодатель может удержать часть зарплаты работников, установлен в ст. 137 ТК РФ. При этом удержание возможно, только если:
-
работник не оспаривает основания и размер удерживаемой суммы;
-
если не истек месячный срок, установленный для добровольного возвращения сумм.
При неисполнении одного из этих условий взыскание может быть осуществлено лишь в судебном порядке.
Удерживать можно следующие суммы.
Неотработанный аванс
Работодатель вправе возместить неотработанный аванс, выданный сотруднику в счет заработной платы.
В соответствии со ст. 136 ТК РФ зарплата выплачивается не реже чем каждые полмесяца. Конкретная дата выплаты устанавливается правилами внутреннего трудового распорядка, коллективным или трудовым договором, но не может быть позднее 15 календарных дней со дня окончания периода, за который она начислена.
Работодатель вправе удержать неотработанный аванс в течение месяца со дня окончания срока, установленного для его возвращения, и при условии, что работник не оспаривает основания и размеры удержания ( ТК РФ). Таким образом, работодатель должен получить письменное согласие работника.
Аванс для командировки
Работодатель может удержать неизрасходованный и своевременно не возвращенный аванс, выданный в связи со служебной командировкой или переводом на другую работу в другую местность, а также в иных случаях.
Согласно п. 10 Положения об особенностях направления в командировки, утвержденного Постановлением Правительства РФ от 13.10.2008 № 749, работнику при направлении в командировку выдается денежный аванс на оплату расходов по проезду и найму жилого помещения и прочих расходов, связанных с проживанием вне места постоянного жительства (суточные). При этом аванс может выдаваться и в связи с переводом на работу в другую местность, и в иных случаях, предусмотренных в локальных нормативных актах организации.
Согласно п. 6.3 Указания Банка России от 11.03.2014 № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства» работнику может выдаваться денежный аванс на командировочные расходы или на расходы, связанные с переводом на работу в другую местность.
Работник обязан предъявить главному бухгалтеру или бухгалтеру (при их отсутствии – руководителю) авансовый отчет с прилагаемыми подтверждающими документами не позднее трех рабочих дней по истечении срока, на который выданы наличные деньги, или со дня выхода на работу.
Удержать невозвращенную сумму нужно также в течение месяца со дня окончания срока, установленного для возврата подотчетной суммы и после получения согласия работника на удержание.
Излишне выплаченные суммы
Работодатель может удержать с работника излишне выплаченные суммы, но не все. Удержание возможно:
1. Если органом по рассмотрению индивидуальных трудовых споров признана вина работника в невыполнении норм труда ( ТК РФ) или простое ( ТК РФ).
2. Если зарплата была излишне выплачена работнику в связи с его неправомерными действиями, установленными судом ( ТК РФ).
3. Если была допущена счетная ошибка. Причем такая ошибка не относится к случаям, когда размер удержания из зарплаты может достигать 70%. Если уже производится удержание в размере 50 %, то превысить этот порог нельзя (Письмо Роструда от 30.05.2012 № ПГ/3890-6-1).
Условия удержания этих сумм такие же, как и при удержании авансов:
-
оно производится в течение месяца со дня окончания срока, установленного для возвращения неправильно исчисленных выплат;
-
работник не оспаривает оснований и размеров удержания.
Если согласие работника на удержание излишне выплаченных ему сумм не получено, работодатель имеет право взыскать с него излишне выплаченную ему денежную сумму только в судебном порядке.
Случаи удержания средств из заработной платы
Федеральный закон №229-ФЗ предполагает различные документы, которые фиксируют решение данного вопроса. К ним относятся следующие нормативно правовые акты:
- судебные приказы;
- исполнительные листы;
- акты уполномоченных органов о предоставлении средств;
- соглашение об обязанности выплачивать алименты;
- постановление судебного пристава и т.д.
На основании этих документов возможно произведение удержания некоторой части оплаты работника. Данная операция может быть проведена в различных ситуациях, но правомерной она считается только тогда, когда сотрудник заранее знает, за что удержится зарплата и в каком размере. Трудовым кодексом Российской Федерации предусмотрены следующие случаи:
- Выдача средств работнику на командировочные, которые не были возвращены.
- Увольнение человека, работающего в организации, который не отработал отпускные.
- Выдача аванса без трудовой деятельности за него.
- Ошибки по вине бухгалтерии и выплата большей суммы, чем положена.
Во всех этих ситуациях работодатель вправе удержать определенные средства из зарплаты, если это не противоречит ТК РФ.