Страхование дачи
Содержание:
- На что может распространяться страховое покрытие
- «Росгосстрах» – Нестраховые Случаи по Квартире и Дому
- Что ипотека нам готовит?
- Страхование частной недвижимости в Росгосстрахе
- Как застраховать дом: пошаговая инструкция
- Полис для Квартиры и Дома от «Сбербанка» — Купить Онлайн
- Какие риски покрывает обязательное имущественное страхование
- Классическое страхование
- Как застраховать дом или дачу – пошаговая инструкция для новичков
- «Росгосстрах» — Страхование Квартиры от Потопа, Пожара и Кражи
На что может распространяться страховое покрытие
Принимая решение страховать дом от пожара в Росгосстрах разрешается оформить полис для небольшой дачи, рассчитанной только для сезонного проживания, для загородного коттеджа или жилого дома, расположенного в черте города. При оформлении страховки разрешается защитить не только имеющиеся объекты, но и отделочные материалы, инженерное оборудование, нажитое имущество, садовую технику.
Страховка от пожара позволяет защитить не только частный коттедж, но и другие объекты, расположенные на земельном участке:
- садовые дома, рассчитанные для круглогодичного и сезонного проживания;
- теплицы для выращивания растений;
- зимние сады;
- беседки;
- бани;
- сараи;
- гаражи;
- летние кухни;
- хозяйственные постройки.
Основная задача – это перечисление всех объектов в оформляемом соглашении, которое в дальнейшем определит покрытие. На основе условий действующего договора определяется стоимость предоставления услуг компанией Росгосстрах. Обычно годовая стоимость страхового полиса варьируется в пределах 1750 – 6750 рублей.
Если пожар все-таки произойдет, в течение одного рабочего дня следует уведомить о случившимся сотрудников Росгосстрах. Также следует позаботиться о предоставлении следующего пакета документов:
- действующий паспорт для подтверждения личности пострадавшего;
- страховые документы, подтверждающие имеющееся сотрудничество гражданина с компанией Росгосстрах: оригинал полиса и действующего договора, все приложения;
- платежные квитанции, подтверждающие соблюдение всех финансовых обязательств;
- письменное заявление о необходимости предоставления финансовой помощи;
- документы, подтверждающие имущественные права на определенное жилье;
- заверенная копия решения относительно начала или отклонения уголовного дела с учетом обстоятельств, являющихся причиной возгорания жилья (данный документ требуется в случае пожара, который может произойти по разным причинам).
«Росгосстрах» – Нестраховые Случаи по Квартире и Дому
Компания не будет возмещать вред при таких ситуациях:
- осадки попали на застрахованные вещи и в застрахованную квартиру через кровлю, или другие отверстия, а также через незакрытые двери, окна, через балкон, лоджию, террасу;
- имущество испортилось из-за естественных процессов, например, гниения, коррозии и других процессов;
- собственность имеет дефекты;
- истек эксплуатационный срок;
- вред нанесен в результате военной операции, теракта, гражданской войны и других подобных инцидентов;
- вред может быть возмещен гарантийными обязательствами производителя.
Также не считается страховым случаям повреждение имущества, его изъятие, конфискация по распоряжению госорганов.

Что ипотека нам готовит?
Как застраховать квартиру в ипотеке? При
оформлении ипотечного кредита страхование жилплощади является одним из базовых условий кредитования. Многие владельцы квартир не считают нужным выбрасывать на ветер деньги, а страхование ипотечного жилья необходимо в первую очередь банку. Если заемщик не сможет погашать оставшуюся часть кредита, банк просто продаст его квартиру и компенсирует свои убытки. А если клиент становится неплатежеспособным, оказавшись, к примеру, в сгоревшей квартире, стоимость которой значительно снизится, то банк останется «в минусе». Когда банки требуют от заемщика застраховать квартиру, покупаемую в ипотеку, они попросту страхуются от подобных случаев.
Процедура страхования квартиры в новостройке, по сути, мало чем отличается от стандартного оформления страховки. Так как же застраховать квартиру в новостройке, чтобы уберечь себя от материальных убытков? Можно оформить стандартный пакет страхования, где учитываются все виды страховых рисков, и предметом страхования является вся квартира целиком. Но в целях экономии средств, многие клиенты страховых фирм выбирают для себя наиболее подходящий набор рисков. По статистике – это пожар, ограбление, затопление и риск гражданской ответственности. Страховые договоры бывают «срочные» и «классические». В первом случае не обязателен вызов страхового эксперта на дом, полис оформляется практически заочно в офисе. Недостаток такого договора – это переплата клиента. Страховые взносы могут быть завышены, а страховые выплаты в итоге могут не покрыть полной стоимости ущерба. Во избежание данных неприятностей лучше оформить классический вариант.
Страхование частной недвижимости в Росгосстрахе
Страховка для квартиры онлайн за 5 минут.
Защита от полного пакета рисков.
Круглосуточная поддержка клиентов.
На отдых без забот!
Когда квартира застрахована, можно со спокойной душой паковать чемоданы и ехать в отпуск.
Главное, не забыть страховку для поездок за рубеж!
Узнать об онлайн-страховании для выезда за рубеж
Чаще всего дачу используют только в теплое время года, поэтому стоит задуматься о своей загородной недвижимости.
Страхование домов и дач Страхование дач и домов, которые находятся за пределами города, становится с каждым годом все актуальней.
Рассчитать страхование дома онлайн Рассчитать страхование дома онлайн Сегодня страховые компании предлагают страхование жилья от затопления.
«Больничный» и ремонт машины будете оплачивать не Вы, а Ваша страховая компания. Полис ОСАГО является обязательным договором для всех автовладельцев.
Поэтому этот документ Вы всегда должны возить с собой.
Так как, службы ГИБДД могут у Вас его потребовать, и если страховка просрочена, Вам выпишут немалый штраф. ОСАГО страхует не только транспортное средство, но и жизнь, и здоровье пассажиров этого транспорта.
Страховые компании не сильно отличаются друг от друга.
А всё зависит только от места регистрации владельца автомобиля, возраста и водительского стажа, вписанных в полис лиц и количества происшествий по предыдущему страховому договору.
Страховая компания Ингосстрах конечно надежней, но кто сказал, что там приемлемее цены и шире спектр услуг по ОСАГО, чем в Росгосстрахе.
Рассчитать стоимость ОСАГО – дело пятиминутное, если применить онлайн калькулятор ОСАГО, удобный интерфейс которого поражает.
На сайте страхового оператора «Брокер24» вы можете воспользоваться калькулятором, для того, чтобы узнать стоимость полиса страховой компании «Росгосстрах».
Одна из старейших страховых компании на территории России предлагает всем своим клиентам воспользоваться услугами по страхованию загородной недвижимости. При этом страховщик предлагает две разнообразные программы оформления полиса:
- Росгосстрах-дом Актив. Данная программа подходит для заключения договора страхования частной недвижимости среднего ценового диапазона или совсем недорогих строений. Преимущественно услугами этого варианта могут воспользоваться дачники или садоводы, проводящие на своих хозяйствах только летние месяцы, оставляя недвижимость в остальное время без присмотра;
- Росгосстрах-дом Престиж. Исходя из названия, можно сделать вывод, что данная программа предназначается для оформления полиса на престижную недвижимость, которая может обладать индивидуальным дизайном и располагаться на территории охраняемых загородных поселков.
В числе дополнительного бонуса к обеим программам прилагается возможность застраховать не только самое строение, но также имущество, располагающееся внутри, включая инженерные и прочие коммуникации.
Как застраховать дом: пошаговая инструкция
Ничего сложного в оформлении полиса нет, но всё же мы расскажем вам об особенностях этого процесса.
Чтобы заключить договор со страховой компанией, вам потребуется:
Выбрать страховую фирму. Если у вас уже застрахован, к примеру, автомобиль в какой-то компании, то рекомендуем обратиться за полисом сюда же (если, конечно, вас устраивают условия). Это даст возможность получить скидку, да и удобнее, когда всё в одном месте. Если же ранее опыта общения со страховыми компаниями вы не имели, то следуйте советам близких, ориентируйтесь на надёжность компании, её репутацию и денежные активы (чем их больше, тем лучше);
Определить необходимые риски
Важно не указывать все, которые предлагает страховщик. Их выгода в том и заключается, чтобы продать вам как можно больше
Выбирайте лишь те риски, вероятность наступления которых максимальна. К примеру, если рядом с дачным домом поблизости не наблюдается чужих построек, то и нет смысла страховать гражданскую ответственность за вред, нанесённый третьим лицам;
Дождаться оценщика из компании. Это необходимо при составлении индивидуального договора. Если вы выбираете готовую программу, то полис заключается без описи имущества;
Предоставить документы. Чаще всего страховщики просят паспорт страхователя и документы на жильё или землю (право на собственность и технические бумаги);
Оформить полис. Прочитайте внимательно все указанные в нём условия, уточните у консультанта, что не относится к страховым рискам и при наступлении каких событий в возмещении страховая компания откажет. Только после получения всех ответов ставьте личную подпись. На этом же этапе не забудьте проверить правильность личных данных. Если среди них окажется ошибка, вы теряете право на компенсацию;
Передать страховую премию (стоимость полиса) представителю страховой компании. Некоторые из них предлагают оформить полис в рассрочку, что удобно при невозможности внести крупный платёж единовременно.
Полис для Квартиры и Дома от «Сбербанка» — Купить Онлайн
Цена страхования не зависит от того, какой вид имущества будет застрахован. За оформление полиса на защиту частного дома придется заплатить столько же, сколько и за страховку квартиры. Значение имеет размер страховых сумм для внутренней отделки, движимого имущества и гражданской ответственности.
Страховщик предоставляет клиентам возможность выбрать один из трех вариантов полиса:

- при страховой сумме в 600 тысяч рублей придется заплатить 2 250 руб;
- стоимость оформления защиты на 1 400 000 рублей составляет 4 950 руб;
- самый дорогой вариант – покрытие в размере 2 миллионов рублей. За эту опцию нужно заплатить 6 750 рублей;
Точную цену можно узнать во время подачи онлайн-заявки. Порядок действий для оформления договора выглядит следующим образом:
- Перейти на сайт
- Выбрать категорию «Страхование».
- В открывшемся меню нажать на пункт .

Перед пользователем откроется страница с описанием программы. Рекомендуется ознакомиться с предоставленной информацией, после чего нажать на «Оформить онлайн». Клиент будет переведен на страницу оформления с анкетой. Ее нужно заполнить.
В первую очередь подбираются параметры страхового договора:
- вид объекта страхования;
- сумма покрытия;
- промокод (при наличии вводится вручную).
После выбора параметров договора в нижней части формы отобразится стоимость продукта. Чтобы продолжить оформление, необходимо нажать на кнопку «Купить». Следующий шаг – ввод персональных данных. На новой странице анкеты потребуется прописать:
- информацию о страхователе (гражданство, ФИО, дату рождения, пол);
- паспортные данные;
- адрес официальной регистрации;
- контактные данные (номер телефона и адрес электронной почты).
После ввода информации необходимо нажать на кнопку «Продолжить». На новой странице анкеты рекомендуется тщательно проверить введенные данные, после чего поставить галочку в поле «Подтверждения» и воспользоваться ссылкой «Продолжить».
На телефон пользователя будет отправлен код подтверждения. После его ввода необходимо нажать на кнопку «Перейти к оплате».

Оплата продукта производится при помощи банковской карты (любого банка). Полис будет отправлен на адрес электронной почты, указанный пользователем во время заполнения анкеты, сразу после поступления средств на счет СК.
Какой Продукт Выбрать для Квартиры и Дома в «Сбербанке»?
Выбор конкретного пакета страхования зависит всего от двух факторов. Во время покупки необходимо учесть:
- Характер постройки, которая будет застрахована (квартира или отдельный частный дом).
- Желаемый размер страхового покрытия.
Первый нюанс не влияет на стоимость продукта, однако выбор неправильной категории может привести к лишению клиента страховых выплат. Размер покрытия следует подбирать, исходя из приблизительной стоимости страхуемого имущества. Этот параметр влияет на цену полиса.
Стоит помнить, что страховщик возмещает стоимость поврежденного имущества с учетом степени его износа. В связи с этим не имеет смысла подбирать пакет со страховым покрытием, превышающим цену недвижимости и движимой собственности (страховая компания все равно не заплатит больше).
«Сбербанк Страхование» — Вопросы и Ответы по Имуществу и Недвижимости
Если у пользователя есть какие-либо вопросы, он может задать их, воспользовавшись телефоном горячей линии – 8-800-555-555-7. Однако перед этим рекомендуется ознакомиться с ответами на популярные запросы пользователей, которые можно найти на сайте организации.
Чтобы получить доступ к сервису, необходимо сделать следующее:
- Перейти на сайт
- Выбрать пункт «Страхование».
- Воспользоваться кнопкой в открывшемся меню.
Перед пользователем откроется полный перечень вопросов и ответов на них по всем страховым программам. В верхней части страницы находятся ссылки, позволяющие сразу перейти к нужному разделу.
После использования ссылки перед пользователем появится перечень вопросов. Чтобы увидеть ответ, необходимо щелкнуть левой клавишей мыши по формулировке запроса. Под ним появится окно, в котором будет содержаться информация по данному вопросу. В правом нижнем углу находится кнопка «Чат». Можно воспользоваться этим сервисом, если необходимый ответ не был найден.
Какие риски покрывает обязательное имущественное страхование
Обязательная страховка убережет вашу собственность от самых основных проблем, которые только могут возникнуть. Такой полис в общем смысле универсален, покрывает самые распространенные минимальные риски. Но если хотите защитить имущество от вреда другого типа, то придется раскошелиться на дополнительный добровольный полис.
Итак, вот основной список рисков, от которых страхуется недвижимая собственность по программе обязательного страхования:
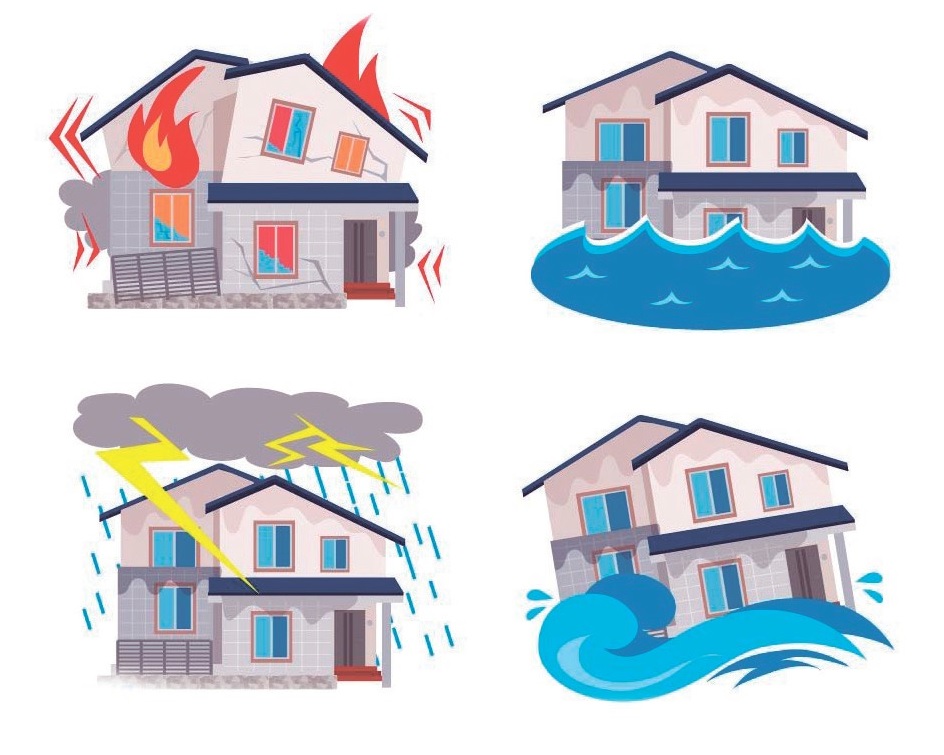
- разрушение в силу стихийных бедствий (урагана, потопа, землетрясения);
- «огневое» страхование – защита от последствий пожаров;
- разрушение собственности из-за взрывов, вызванных прорывами центрального газоснабжения или нарушениями в работе паровых котлов, а также из-за прорывов централизованной канализации, водопровода;
- повреждение третьими лицами (сюда входит грабеж, кража, а также умышленный разбой).

Отдельно отметим, что, когда страхуется собственность, используемая в качестве залога (страхование займов), на нее распространяется защита от всех вышеперечисленных рисков. А вот если обязательное страхование касается деятельности застройщика, то тут идет защита от риска невыполнения им обязательств. То есть, если вы приобрели квартиру в строящемся доме, а застройщик не закончил обещанное, при этом квартиру вы не получили, то вы можете получить страховку, которая покроет расходы.
Уточнений заслуживает и страхование гражданской ответственности. Ошибочно многие считают его подвидом личной страховки, тогда как ГО напрямую касается имущественных рисков. Ее главная особенность следующая: страхуется имущество не страхователя (т. е. ваше), а чужое, которое может пострадать от ваших действий. Если вы повредите чужое имущество (умышленно или непреднамеренно, например, в ДТП или иным образом), то компенсацию за ущерб выплачивать будет страховая компания. Фонд при этом формируется из ваших предыдущих взносов. А вы сами, отдельно, из своего кармана также будете выплачивать штраф или понесете наказание за повреждение.
Также в имущественное страхование входят и коммерческие риски. К ним относятся упомянутые выше обязательства застройщиков и сопутствующие простои на производстве. Другие коммерческие риски:
- банкротство;
- риски непредвиденных убытков, расходов;
- невыплата по ценным бумагам, а также займов и кредитов;
- риски упущенной выгоды;
- риски, вызванные ненадлежащим исполнением обязанностей со стороны подрядчика.
Как вы понимаете, большинство этих рисков так или иначе связаны с деятельностью юридических лиц. Финансовые риски физических лиц также страхуются, хотя это меньше распространено на территории РФ, при этом в сферу обязательного страхования не входит. Обычно это страховка от потери работы (актуально, если вы взяли крупный кредит или ипотеку), но также популярно страхование банковских вкладов.
Классическое страхование
Для собственника – это совершенно иной подход к оформлению страхового полиса страхования дома и к выбору пакета услуг компании. Агент компании обязательно приедет, чтобы лично осмотреть объектстрахования, произведет его оценку и сделает фотоснимки. Далее он обсудит с клиентом: от какие рисков он желает застраховать свою собственность, а от каких предпочитает отказаться. Любые пожелания владельца будут учтены при оформлении договора и включены в него в индивидуальном порядке.
При классическом страховании цена полиса на страхование дома прямо пропорциональна оценочной стоимости страхуемого объекта. Клиент может отказаться от выезда агента компании на место для проведения оценки, самолично предоставить фотографии и указать собственную оценочную стоимость недвижимости. В таком случае, компания будет исходить при расчете страховых выплат и покрытия по данному полису из сведений, предоставленных собственником.
Опытные агенты рекомендуют: лучше купить полис, в котором гарантирована выплата восстановительной стоимости, а к договору прилагается опись имущества и оценка страховой компании. В этом случае большей части разногласий при выплатах после наступления страхового случая удастся избежать. Также к договору следует приложить фотографии, а еще лучше видеозапись дачи или коттеджа, включая его внутреннюю отделку.
На чем можно сэкономить?
Прежде всего, сэкономить можно на выезде страхового агента на место. Это обычно позволяет сократить стоимость полиса на 5-20%. Кроме того, если отказаться от страховки конструктивных элементов, а застраховать только движимое имущество и отделку, то цена полиса сразу же уменьшится на 50%. Чем больше страховых рисков будет включено в полис, тем дороже страховка. Клиент имеет возможность самостоятельно на свое усмотрение сократить этот список. Делать это или нет – решать только Вам.
Еще один популярный вариант экономии – покупка полиса с франшизой. Как в любом другом страховании, франшиза в страховании загородной недвижимости – это размер ущерба, который собственник соглашается покрыть за свой счет, не обращаясь в компанию. Размер франшизы в классическом страховании оговаривается индивидуально, а в экспресс-страховании равен фиксированному проценту от суммы страхового покрытия.
Разумеется, каждый знает, чем больше компаний, тем сильнее между ними конкуренция. Вот почему страхователи имеют возможность сэкономить и на этом. Ежегодно каждая компания в определенные месяцы «спада» активности предлагает своим клиентам скидки на оформление страховых продуктов. А если клиент ранее уже обращался в компанию и покупал полис, скажем ОСАГО, КАСКО или любой другой, тогда ему может быть предложена дополнительная индивидуальная скидка, а значит, сделка станет еще выгоднее.
Компания охотнее застрахует недвижимость, владелец которой уже позаботился о ее безопасности. Это означает, что загородный дом, подключенный к пульту охраны, имеющий решетки на окнах и надежную металлическую дверь, любой агент не только охотнее застрахует, но и предложит собственнику скидку за снижение риска наступления страхового случая.
И это еще далеко не полный перечень возможностей снизить стоимость страховки дачи. Мы готовы в любое удобное Вам время предоставить консультацию по всем интересующим вопросам. Для удобства непосредственно на сайте имеется онлайн-калькулятор, воспользовавшись которым Вы сможете узнать ориентировочную цену полиса. Мы поможем Вам выбрать индивидуальный пакет страховых услуг, равно как и самое выгодное на данный момент предложение от ведущих операторов по самой привлекательной цене! Мы ждем Вашего звонка!
Источник
Как застраховать дом или дачу – пошаговая инструкция для новичков
Страхование дачи, дома в городе или деревне – процедура довольно простая и быстрая. Однако следует знать заранее, какие особенности имеет это мероприятие.
Для начала нужно чётко понять, что страховые фирмы – не благотворительные учреждения. Даже самый добросовестный страховщик преследует вполне конкретные коммерческие цели. Компании стремятся получить свою выгоду, вы должны отстаивать собственные интересы.
Теперь переходим к пошаговому руководству.
Шаг 1. Выбираем страховую компанию
Ещё несколько очевидных, но основополагающих истин.
Проверенный и известный страховщик, лучше, чем незнакомая компания, пусть даже у последней более привлекательные тарифы.
Крупная компания с обширной сетью филиалов предпочтительнее, чем локальная фирма, известная только в вашем садоводческом товариществе.
Другие критерии отбора страхового партнёра:
- опыт – всегда обращайте внимания на год основания компании;
- общая сумма выплат по страховке за истекший отчетный период – чем она больше, тем надежней страховщик;
- репутация компании;
- большой выбор страховых программ;
- отзывы реальных пользователей (лучше, если это ваши хорошие знакомые).
Играет роль и наличие современного функционального сайта. Уважающие себя страховщики имеют комфортный сетевой ресурс, на котором можно получить консультацию и даже оформить полис в онлайн-режиме.
Чтобы было ещё понятнее, представим информацию в виде таблицы:
| № | Критерии выбора | Применение на практике |
| 1 | Опыт | Имейте дело с фирмами не младше 5-10 лет |
| 2 | Платежеспособность | Общий размер страховых выплат можно узнать на сайте компании или на федеральных ресурсах |
| 3 | Репутация | Следите за рейтингами от крупных независимых агентств |
| 4 | Ассортимент страховых продуктов | Чем больше программ предлагает страховщик, тем выше вероятность выбрать действительно полезную страховку |
| 5 | Отзывы | Верить стоит лишь реальным отзывам |
Читайте публикацию по смежной теме – «Страхование квартиры».
Шаг 2. Определяемся с пакетом страхования
Как я уже говорил, не всегда и не всем стоит приобретать так называемый «полный пакет», куда агент впихивает все существующие в природе риски. Владельцам недорого дачного домика будет вполне достаточно страховки от пожара и подтопления.
При страховании домашнего имущества тоже лучше обойтись самыми ценными вещами – дорогой техникой, мебелью и антиквариатом (если таковой, конечно, имеется).
Шаг 3. Вызываем специалиста компании-страховщика для определения состояния жилища
Застраховать имущество можно без всякого осмотра – что называется, вслепую. Достаточно лишь предъявить компании необходимый пакет документов, приложив фото своего жилища, и дело сделано.
Но минус такого способа в том, что полис обойдётся вам дороже, а страховая сумма наверняка будет меньше реальной стоимости восстановления жилья.
И наоборот, если в процедуре участвует специалист – общая стоимость страховки будет ниже, а оценка имущества – точнее. Заодно профессионал порекомендует вам наиболее популярные программы, а возможно, даже наградит бонусами за какие-нибудь заслуги или просто так, по доброте.
Шаг 4. Собираем документы
У каждой фирмы свой подход к «бумажной» стороне дела, но стандартный набор документов везде примерно одинаковый.
Привожу примерный список нужных бумаг:
- паспорт гражданина;
- документы на дом и земельный участок;
- технические бумаги – план строения, техпаспорт.
Поскольку страховщики сами заинтересованы в скорейшем оформлении договора, они стараются не утруждать клиента лишней бумажной волокитой и обходятся необходимым минимумом.
Шаг 5. Заключаем договор
Перед подписанием готового соглашения потратьте время на внимательное изучение условий и правил страхования. Это избавит от неприятных сюрпризов в будущем. Если каждый пункт понятен и полностью вас устраивает, тогда – вперёд, ставьте свой автограф и спите спокойно.
На сайте есть подробная статья «Ипотечное страхование».
«Росгосстрах» — Страхование Квартиры от Потопа, Пожара и Кражи
Квартирное страхование имеет свою специфику. Кроме самой недвижимости и ее элементов, страховщики рекомендуют страховать имущество, которое в ней находится, а также гражданскую ответственность. Ведь в многоквартирном доме могут нанести вред не только имуществу собственника, но и он сам может стать причиной повреждения собственности других жильцов: залива, пожара, взрыва.


Что чаще всего случается с квартирами:
- Пожары. В 2018 году зафиксировано 132 074 объектов пожаров, из них 93 678 – это жилые дома.
- Заливы. По данным страховщиков 9 из 10 страховых случаев в квартирах – это затопление.
- Кража. Каждое 12 похищение – это квартирная кража.
Чаще всего страховщики рекомендуют страховать квартиру в следующих случаях:
- Квартира сдается. Причем застраховать имущество может не только арендодатель, но и тот, кто снимает квартиру.
- Оставляется некоторое время без присмотра.
- Приобретена в ипотеку.
- Содержит дорогостоящее имущество.

Кроме того, дорогостоящий ремонт из эксклюзивных материалов тоже должен рассматриваться как повод для заключения договора.
Программы Страхования Квартиры в «Росгосстрах» — Актив и Престиж
В Росгосстрахе разработаны три разных продукта для клиентов, страхующих квартиры:
- «Актив фиксированный»;
- «Актив индивидуальный»;
- «Престиж».

В таблице приведены основные параметры этих программ.
| Актив фикс-й | Актив индивид-й | Престиж | |
|---|---|---|---|
| Приобретение на сайте | + | — | + |
| Приобретение в офисе | + | + | + |
| Франшиза | + | + | + |
| Конструктивные части квартиры | + | + | + |
| Наружная отделка | + | + | + |
| Отделка внутри квартиры и разные инженерные системы | + | + | + |
| Имущество | + | + | + |
| Гражданская ответственность | + | + | + |
| Дорогая собственность | — | — | + |
| Разные комбинации объектов страхования | — | — | + |
| Любой период страхования | — | — | + |
| Риски | Риски | Риски | |
| Пожары | + | + | + |
| Взрывы | + | + | + |
| Аварии | + | + | + |
| Заливы | + | + | + |
| Наезд транспорта | + | + | + |
| Падение на объект | + | + | + |
| Удар молнии | + | + | + |
| Стихийные бедствия | + | + | + |
| Кража, грабеж | + | + | + |
Обычно договор заключают на 1 год, но по программе «Престиж» можно задать срок от полугода.
Квартира в «Росгосстрах» — Калькулятор Расчета Стоимости Полиса
 На цену полиса влияет:
- место нахождения собственности, в том числе регион, город, район расположения;
- площадь квартиры;
- размер страховой премии – то есть на какую сумму квартиры страхуется. Чем она больше, тем дороже;
- какие элементы войдут в страховой договор – внутренняя отделка, внешняя, гражданская ответственность, имущество внутри квартиры, его стоимость.
На сайте страховщика есть , который позволяет вычислить стоимость полиса. Сам расчет состоит из нескольких этапов:
Укажите город нахождения квартиры и количество комнат в ней.
Выберите программу. Можно выбрать все три программы, а можно какую-то одну.
Кликните по значку рядом со списком, чтобы выбрать сумму покрытия. Для внутренней отделки доступны 3 варианта: 300 тыс., 450 тыс. и 900 тыс. рублей.
При увеличении суммы страховки повышается цена полиса. Например, за покрытие в 900 тыс. рублей придется заплатить 9 210 рублей.
Домашнюю собственность можно застраховать на сумму от 200 тыс. до 1 млн рублей, гражданскую собственность от 40 тыс. до 500 тыс. рублей, отделку внутри квартиры на сумму от 300 тыс. до 900 тыс. рублей.