Доход валовой
Содержание:
- Факторы влияния на валовую прибыль
- Как рассчитать прибыль?
- Что относят к составляющим
- Суть
- Сегодня поговорим о валовой прибыли
- Что такое прибыль
- Блог
- Виды валового дохода
- Понятие о валовой прибыли
- Что такое прибыть?
- Развитие предприятия за счет планирование валового дохода
- Какие факторы влияют на сумму валового дохода
Факторы влияния на валовую прибыль
Размер валовой прибыли находится в зависимости от нескольких факторов. Они подразделяются на две группы.
В первую группу входят факторы, зависящие от руководящего сегмента:
- Снижение размера себестоимости товаров;
- Показатель результативности реализации товаров;
- Скорость роста объемов изготовления продукции;
- Проведение мероприятий, направленных на повышение качества товаров;
- Использование производственных мощностей на максимальных показателях.
Ко второй группе относятся внешние факторы:
- Месторасположение компании;
- Законодательство, в рамках которого компания осуществляет свою деятельность;
- Политическое и экономическое состояние, в котором находится государство;
- Природные и экологические показатели.
Как рассчитать прибыль?
Прибыль — это положительная разница между доходами и затратами предприятия, отрицательную разницу называют убытком. Существуют разные формы прибыли: валовая, финансовая, операционная, чистая — они описывают разные формулы расчета прибыли. Для анализа эффективности бизнеса важны несколько форм прибыли, которые рассчитываются последовательно и вытекают одна из другой.
Чтобы выяснить размер чистой прибыли, которая остается на руках у предпринимателя и больше всего его интересует, проведем ряд вычислений.
Прежде всего нам нужно знать сумму общей выручки за товары или услуги предприятия, а также размер НДС, акцизов и других обязательных платежей, которые могут входить в сумму общей выручки. Так мы узнаем размер выручки-нетто:
Выручка-нетто = общая выручка от продаж — обязательные платежи
Теперь рассчитаем валовую прибыль, т.е. разницу между выручкой-нетто от основного вида деятельности и себестоимостью реализованной продукции или услуги. В производстве, торговле и сфере услуг себестоимость может рассчитываться по-разному. Производитель может включать в себестоимость амортизацию станков, электроэнергию и зарплату сотрудников, если их заработок зависит от произведенных единиц товара. Сервисы, которые продают услуги с почасовой оплатой, тоже могут включать зарплату в себестоимость услуги
Предпринимателю для собственного управленческого анализа важно соблюдать правильный и понятный ему порядок расчетов и решить, какие показатели он включает в себестоимость и как он их детализирует в своем управленческом анализе:
Валовая прибыль = выручка-нетто — себестоимость
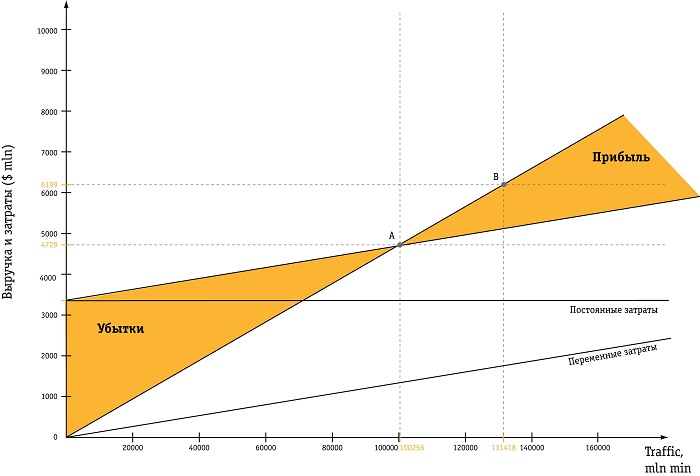
Валовая прибыль — важный показатель. Это тот объем денег, который должен профинансировать весь бизнес: все налоги, текущие издержки, зарплату персоналу, коммунальные расходы, арендную плату — все постоянные платежи, которые есть у предприятия из месяца в месяц. Если мы видим, что валовой прибыли хватает на то, чтобы обеспечить эти регулярные платежи, значит предприятие прошло точку безубыточности. Если валовой прибыли на это не хватает, значит точка безубыточности еще не пройдена.
Далее мы учитываем операционные расходы. Это расходы на содержание отдела кадров и юридического отдела, на обслуживание помещений непроизводственного назначения, командировки и связь, затраты на хранение продукции и рекламу, проценты по кредитам — все расходы, которые не входят в себестоимость товаров или услуг. Сюда можно отнести и затраты на поиск партнеров, заключение сделок, расходы на обучение сотрудников, форс-мажорные траты. Так мы находим сумму прибыли от продаж:
Прибыль от продаж = валовая прибыль — операционные расходы
Теперь мы должны учесть прочие доходы и расходы, которые не связаны с предметом деятельности организации. Это побочные и даже “случайные” средства: от продажи или сдачи в аренду активов компании, прибыль от совместной деятельности с другой организацией, проценты, полученные за пользование средствами компании, штрафы, пени, неустойки. Зная все эти суммы за период времени, мы рассчитываем сальдо — то есть разницу непрямых доходов и расходов. Она может быть положительной или отрицательной. И теперь мы можем вычислить балансовую прибыль — т.е., прибыль до налогообложения:
Балансовая прибыль = прибыль от продаж + сальдо прочих доходов-расходов
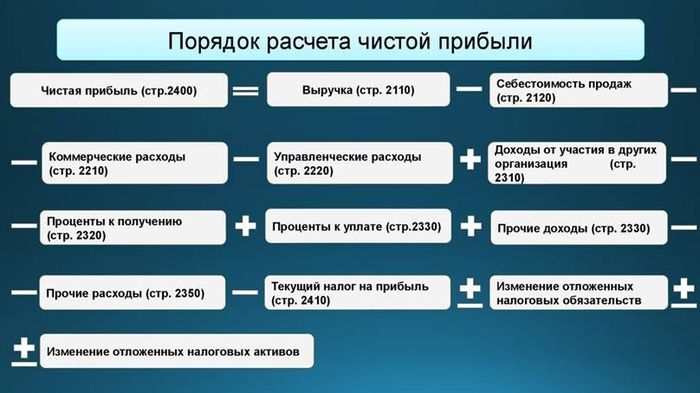
И, наконец, нам нужно выяснить, как на прибыль влияют налоги. Прибавляем налоговые активы и вычетаем налоговые обязательства, получаем чистую прибыль:
Чистая прибыль = балансовая прибыль — налоги

Чистая прибыль — это итоговый и самый важный показатель, он демонстрирует конечный результат деятельности фирмы и показывает, насколько выгодно ведение данного бизнеса. Масштаб наших планов и широта наших действий зависят от чистой прибыли. Предприятие может использовать ее для формирования различных фондов и резервов, реинвестиций в производство и увеличения оборотных средств. Если компания является акционерным обществом, то дивиденды держателям акций рассчитываются как раз исходя из размеров чистой прибыли.
Что относят к составляющим
Теперь поговорим о том, что относят к составляющим. Данный показатель более широкий, нежели стандартные денежные средства от основного функционирования предприятия. К ним относятся такие элементы:
- Средства, которые появились на счете предприятия по решению судебной инстанции.
- Штрафные санкции, которые уплатили третьи лица.
- Ценности материального плана, которые хранятся по условиям соглашения.
- Средства, являющиеся страховым резервом.
- Средства, являющиеся финансовой поддержкой либо взносами – пожертвованиями.
- Дивидендные начисления.
- Выручка от реализации ценных бумаг.
- Средства, являющиеся страховыми начислениями.
Что входит в состав нематериальной составляющей
Необходимо сказать и о том, что в состав рассматриваемого показателя входит и нематериальная составляющая. Другими словами, мы говорим о следующих доходах:
- Являющихся вложениями в капитал либо реинвестициями.
- Накоплениях на счетах для пенсионеров.
- Доходах от не переведенных в наличные депозитов банковского типа.
- Поддержки по международным финансовым договорам.
Прибыль и убытки
Суть
Валовая прибыль или валовой доход – это ключевой показатель рентабельности, поскольку он показывает, сколько прибыли остается от выручки после вычета производственных затрат. Валовая прибыль помогает показать, насколько эффективно компания получает прибыль от производства своих товаров и услуг. Чистая прибыль, с другой стороны, представляет собой доход или прибыль, остающуюся после вычета всех расходов из выручки, а также включает любые другие источники дохода, такие как доход от продажи актива. И валовая прибыль, и чистая прибыль важны, но показывают прибыльность компании на разных этапах.
Также используются другие показатели рентабельности. Например, маржа чистой прибыли рассчитывается путем деления чистой прибыли на доход и умножения результата на 100 для получения процента. Маржа чистой прибыли показывает процент прибыли, полученной с каждого доллара дохода. Аналогичным образом, валовая прибыль рассчитывается путем деления валового дохода на доход и умножения результата на 100. Как рентабельности инвестиций (ROI). ROI представляет собой прибыль, полученную после вычета рыночной стоимости инвестиции из ее первоначальной стоимости.
Хотя чистая прибыль считается золотым стандартом прибыльности, некоторые инвесторы используют другие показатели, такие как прибыль до уплаты процентов и налогов (EBIT). EBIT важен, потому что он отражает прибыльность компании без учета стоимости долга или налогов, которые обычно включаются в чистую прибыль. Если инвестор хочет знать, улучшает ли компания контроль над продажами и расходами, EBIT помогает избавиться от некоторых элементов, которые руководство не контролирует или которые не отражают показатели продаж и производства компании. Как и в случае с любым другим финансовым показателем, для определения степени прибыльности компании лучше всего использовать комбинацию показателей рентабельности.
#В
Сегодня поговорим о валовой прибыли
Хозяйственная деятельность предприятия любой формы собственности сводится к получению материальной выгоды. Она является главным показателем работы. Получая ‹прибыль› предприятие существует. Уплачивает налоги в казну государства, выплачивает заработную плату своим сотрудникам, инвестирует денежные средства в дальнейшее развитие.
Простыми словами можно приблизительно сказать о ней следующее. Если цена товара или услуг это траты, то реализованный товар или услуги, дают нам прибыль. Разница между ними и будет составлять «Валовую прибыль» (ВП).
В торговле гораздо проще вычислять ВП. Это разница между начальной ценой товара и реализованной ценой. В производстве, строительстве, сфере услуг немного сложнее. В этом случае в себестоимость входит очень много разных компонентов затрат, влияющих на затраты. Она отличается от чистой прибыли тем, что включает в себя разные затраты на уплату налогов и других платежей.
Факторы влияющие на валовую прибыль
Размеры ВП зависят от некоторых факторов. Их можно условно разделить на 2 группы:
В 1-ую принято вносить факторы, которые зависят от действий следующих сегментов:
- Меры необходимые для снижения себестоимости услуг или товаров;
- Мероприятия влияющие на энергосбережение;
- Уменьшения внутрицеховых расходов;
- Снижение себестоимости товаров;
- Показатели влияющие на результативность реализации товара или услуг;
- Роста скорости объема изготовленной продукции;
- Различные мероприятия, направленные на рост качества товара;
- Мероприятия по использованию на полную мощность производственных площадей.
Вторая группа включает в себя внешние факторы:
- Экономическая и политическая ситуация в стране;
- Действующее законодательство;
- Местонахождение предприятия;
- Экологические и природные условия существования.
Как можно рассчитать валовую прибыль?
Обычно валовую прибыль рассчитывают до вычисления налогов. Её определяют как сумму с размерами дополнительной прибыли. Условно предприятия разделены на 2 типа;
- Торговые предприятия. Здесь необходимо вычислить общую чистую прибыль. Отнимаем все возвращенные товары и разные скидки, применяемые при продаже товаров. Далее отнимаем себестоимость этих товаров. Остаток и будет являться ВП компании.
- Организации, которые оказывают услуги. Валовая прибыль таких фирм равна чистой выручке. Для расчета требуется отнять от совокупного валового дохода размер скидок и возвратов товаров.
ВП=Выручка-Себестоимость.
Предлагаем Вашему вниманию, небольшое видео на тему «Прибыль и Валовый доход в чем разница?»:
https://youtube.com/watch?v=yxdaJIjN3uQ
Ну вот мы вкратце и поняли, что такое валовая прибыль простыми словами.
Что такое прибыль
Прибыль — это разница между издержками и доходами, где последние являются показателем финансовой деятельности.
Максимальное увеличение прибыли всегда являлось одной из главных целей успешного бизнесмена. Она считается важнейшим оценочным обобщающим показателем деятельности определенной компании.
Указанное понятие включает в себя следующие основные компоненты:
- Прибыль от реализации имущества и продажи материальных ценностей.
- Средства, которые были получены от дополнительной (неосновной) деятельности организации. Имеются в виду ценные бумаги, дивиденды, средства от сдачи недвижимости в аренду.
- Разница между средствами, которые были получены от реализации определенного товара и его настоящей стоимостью.
Если было выявлено, что прибыль предприятия равняется нулю, издержки можно считать результатом подобной хозяйственной деятельности. Предельный показатель этого понятия можно получить при продаже дополнительного экземпляра товара.
Выделяют несколько главных функций прибыли предприятия:
- Предоставляет денежные средства на развитие компании.
- Формирует налоги на прибыль коммерческих предприятий.
- Показывает конечный экономический результат деятельности обычного предприятия.
Для продуктивного управления прибылью эксперты рекомендуют учитывать ее предельный показатель, на который нужно ориентироваться. Некоторые руководители фирм активно практикуют понижение ценовой политики. Но таким не следует усугублять. При большом спросе на товар рентабельность предприятия в целом может катастрофически понизиться.
Основные виды прибыли
Этот финансовый показатель имеет несколько классификаций. По результату хозяйственной деятельности:
- Минимально допустимая и максимально возможная, которая бывает при минимальных затратах и максимальной прибыли.
- Нормативная – это стандартный минимальный показатель, предусмотренный предприятием.
- Недополученная – убыток, который образовался из-за того, что один из участников сделки нарушил свои обязательства.
Прибыль может облагаться и не облагаться налогом. Она дифференцируется на экономическую и бухгалтерскую в зависимости от издержек. Первая представляет собой разницу между бухгалтерской прибылью и дополнительными, вынужденными расходами.
Что касается второго варианта, то он позиционируется, как разница между возникающими издержками и доходами предприятия.
Валовая прибыль представляет собой разницу между суммарным доходом конкретной организации и суммой затрат. Чистую прибыль можно рассчитать путем вычета из валовой прибыли всех сопутствующих расходов.
Блог
Для расчёта прибылей и убытков предусмотрен счёт 99. Если в оборотно-сальдовой ведомости на счёте 99 мы видим дебетовый остаток, это означает итоговый убыток компании, кредитовый остаток — чистую прибыль компании.
Прибыль до налогообложения – это положительный финансовый результат деятельности компании (разница между полученными доходами и расходами) до вычета налога на прибыль.
Превышение расходов над доходами организации означает убыточную деятельность организации.
В Отчете о финансовых результатах отражается сумма прибыли (убытка) до налогообложения по данным бухгалтерского учета.
Прибыль (убыток) до налогообложения рассчитывается по шагам:
1)Валовая прибыль (убыток) = Выручка (без НДС) – Себестоимость продаж
По Оборотно-сальдовой ведомости расчет будет выглядеть так:
Валовая прибыль (убыток) = 90.1 «Выручка» — 90.3 «НДС» — 90.4 «Акцизы» — 90.2 «Себестоимость»
Положительный результат означает прибыль, отрицательный – убыток. Сумма валового убытка в Отчете о финансовых результатах отражается в скобках.
Связанный курс
Продвинутый бухгалтерУзнать подробнее
2)Прибыль (убыток) от продаж = Валовая прибыль (убыток со знаком минус) – Коммерческие и Управленческие расходы
По Оборотно-сальдовой ведомости расчет будет выглядеть так:
Прибыль (убыток) от продаж = Валовая прибыль (убыток со знаком минус) – 90.7 «Коммерческие расходы» — 90.8 «Управленческие расходы»
Сумма убытка от продаж в Отчете о финансовых результатах отражается в скобках.
3) Прибыль (убыток) до налогообложения = Прибыль (убыток) от продаж + Проценты к получению — Проценты к уплате + Прочие доходы – Прочие расходы
По Оборотно-сальдовой ведомости расчет будет выглядеть так:
Прибыль (убыток) до налогообложения = Прибыль (убыток) от продаж + 91.1 «Проценты к получению» — 91.2 «Проценты к уплате» + 91.1 «Прочие доходы» – 91.2 «Прочие расходы»
Сумма убытка до налогообложения в Отчете о финансовых результатах отражается в скобках.
При составлении годовой бухгалтерской отчетности счет 99 «Прибыли и убытки» закрывается.
Заключительная запись декабря (реформация баланса) сумму чистой прибыли отчетного года со счета 99 «Прибыли и убытки» списывается в кредит счета 84 «Нераспределенная прибыль (непокрытый убыток)».
При убытке отчетного года сумма со счета 99 «Прибыли и убытки» списывается в дебет счета 84 «Нераспределенная прибыль (непокрытый убыток)».
/ «Бухгалтерская энциклопедия «Профироста» 16.01.2020
Информацию на странице ищут по запросам: Корпоративная карта, расчетный счет, подотчетник, подотчет, авансовый отчет, Регистрация ООО, Регистрация ИП, налоги, заявление на регистрации ООО, заявление на открытие ИП, открытие ИП, открытие ООО, форма Р21001, освобождение от уплаты госпошлины, Курсы бухгалтеров в Красноярск, Бухгалтерские курсы в Красноярске, Курсы бухгалтеров для начинающих, Курсы 1С:Бухгалтерия, Дистанционное обучение, Обучение бухгалтеров, Обучение курсы Зарплата и кадры, Повышение квалификации бухгалтеров, Бухгалтерский учет для начинающих Бухгалтерские услуги, Декларация НДС, Декларация на прибыль, Ведение бухгалтерского учета, Отчетность в налоговую, Бухгалтерские услуги Красноярск, Внутренний аудит, Отчетность ОСН, Отчетность в статистике, Отчетность в Пенсионный Фонд, Бухгалтерское обслуживание, Аутсорсинг, Отчетность ЕНВД, Ведение бухгалтерии, Бухгалтерское сопровождение, Оказание бухгалтерских услуг, Помощь бухгалтеру, Отчетность через интернет, Составление деклараций, Нужен бухгалтер, Учетная политика, Регистрация ИП и ООО, Налоги ИП, 3-НДФЛ, Организация учета, как проверить, транспортный налог Красноярск, транспортный налог, ответ на требование ИФНС, ответ на требование контролирующих органов, контроль ИФНС, выездная налоговая проверка.
Виды валового дохода
Валовой доход – понятие, которое применяется не только для определения финансовой деятельности отдельных предприятий. Оно используется также в масштабах определения финансового положения государства.
Поэтому говоря о валовом доходе стоит подчеркнуть к чему он относится. Если речь идет о предприятии то это понятие рассматривается на микроэкономическом уровне – как валовой доход отдельно взятого производства или компании по предоставлению услуг. Когда же речь идет о государственном валовом доходе, тогда это понятие рассматривается куда более шире, то есть на макроэкономическом уровне. В которое входит не только прибыль от производства товаров или предоставление услуг населению, но и внешнеэкономическая политика, а также доходы государства от ведения экспортно-импортных операций. В итоге, значение национального валового дохода определяет, насколько успешна экономика государства.
Понятие о валовой прибыли
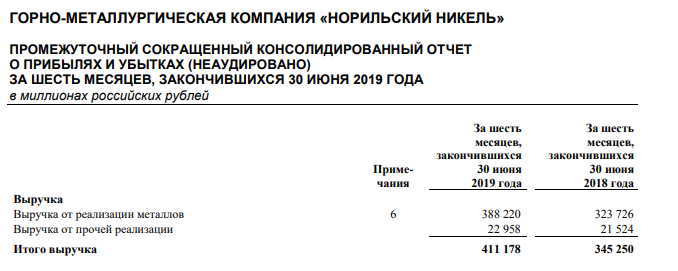
Валовая прибыль показывает разницу между выручкой и себестоимостью продукции. Значение включает общую доходность предприятия минус производственные потери. По указу Министерства финансов показатель вносят в бухгалтерскую отчетность.
Формула по балансу:
1. ВП – с. 2100.
2. Выручка – с. 2110.
3. Себестоимость реализации – с. 2120.
Отсюда видно, что валовая прибыль выражает разницу между запланированной и фактической окупаемостью производства.
Валовую прибыль рассчитывают после реализации товара без учета налоговых выплат и прочих фиксированных платежей. В этом ее отличие от чистой или операционной прибыли.
Внешние, внутренние факторы
Валовая прибыль — величина, зависящая от обстоятельств вне и внутри предприятия. Общая экономическая ситуация в стране и в регионе, покупательная способность населения, востребованность в этом виде продукции и услуг относятся к внешним факторам, влияющим на доходность предприятия.
Внешние факторы, определяющие валовую прибыль:
- затраты на транспортировку сырья, готовой продукции;
- климатические, погодные условия;
- экологическая обстановка;
- социальное, экономическое положение региона;
- внешнеэкономическое сотрудничество.
К внутренним факторам относят действительное состояние предприятия на текущий момент. Гибкость ценообразования, техническая и кадровая оснащенность, общая организация работы — основные составляющие ликвидности реализуемой продукции, влияющие на прибыльность.
Внутренние факторы:
- выручка от продажи продукции;
- доходы от вложений инвесторов;
- доходы от сопутствующих услуг;
- себестоимость товара;
- уровень спроса и продаж;
- цена товара.
Ошибки в ценообразовании, плохая организация рабочего процесса, денежные взыскания за недостатки в организации работы наносят финансовый ущерб предприятию. Валовая прибыль отражает действие прямых и косвенных параметров на степень экономической эффективности.
Валовая прибыль в сравнении с другими финансовыми показателями
Человеку, далекому от бухучета, нелегко понять, чем отличается валовая прибыль от валового дохода, в чем разница между валовой и чистой прибылью, как влияет на успех дела умение управлять маржой и как отображать в проводках балансовую и валовую прибыль.
Валовая прибыль и валовый доход
Доход это все денежные средства, которыми располагает компания. Понятие “валовый доход” означает общий оборот финансов в отличие от сиюминутной или ежедневной выручки. Валовый доход включает все денежные поступления на счет организации за текущий период. Помимо получения денег от непосредственной деятельности совокупный или валовый доход учитывает дотации, инвестиции, средства от сдачи оборудования или помещений в аренду, взыскания штрафов, комиссий без учета налогов и прочих отчислений. Валовая прибыль складывается из валового дохода за вычетом производственных расходов.
Понятие о чистой прибыли
Чистая прибыль это денежная сумма, которая остается после отчислений налогов, штрафов, пеней, других фиксированных или единоразовых выплат.
Понятие о маржинальной прибыли
Маржинальная прибыль или маржинальный доход это выручка, которая остается после минусования переменных затрат. К ним относятся стоимость материалов, зарплата сотрудников и тому подобное.
Маржа помогает выбрать наиболее доходный способ ведения бизнеса. Валовая прибыль характеризует эффективность предприятия в целом.
Балансовая прибыль и ее отличие от ВП
Балансовая и валовая прибыль — понятия близкие, но не тождественные. Валовая прибыль отражается на счете 90 как разница между доходами и расходами (сальдо) от реализации товаров. Балансовая прибыль показывает совокупный доход предприятия без вычета налогов. Совокупный доход включает все активы компании. Значение балансовой прибыли представляет сальдо счета 99.
Слагаемые валовой прибыли
Валовая прибыль складывается из следующих компонентов:
- средства от продажи товаров, оказания услуг;
- выгода, полученная от лесных угодий и сельского хозяйства;
- финансы, полученные от реализации имущества компании, оборудования и тому подобного;
- суммы от сопутствующих доходов;
- суммы от реализации акций.
Как показывает статистика, большая часть валовой прибыли приходится на основную деятельность.
Что такое прибыть?
Прибыль – это экономический показатель, который рассчитывается с учетом двух переменных: выручки и издержек. Для получения результата необходимо от выручки отнять сумму издержек за аналогичный период.
Сразу стоит отметить важный факт – показатель прибыли не всегда будет положительным в отличие от выручки. Он вполне может в отдельные периоды уходить в минус. Что свойственно для любой коммерческой деятельности.
Виды прибыли и ее расчет
В отличие от выручки прибыль может быть рассчитана с учетом разных показателей, в зависимости отчего и будут отличаться ее виды.
Валовая прибыль – для ее расчета необходимо вычесть себестоимость производимых товаров или рабочего процесса (ВП=В-СС). Причем если компания занимается несколькими видами деятельности, то расчет ведется в каждой из отдельных категорий получения выручки. Именно за счет этого показателя определяется экономическая рентабельность по отдельному направлению бизнеса.
Этот же показатель берется банками при оценке платежеспособности предприятия по оформляемым кредитам.
Расчет валовой прибыли делается в зависимости от размера предприятия: ежемесячно, ежеквартально или один раз в год.
Чистая прибыль – это оставшаяся часть выручки после вычета из нее всех других издержек (налоги, зарплата, коммунальные платежи и другое).
Для расчета чаще всего используют следующую формулу:
Следовательно, эта сумма и является итоговым показателем эффективности работы в выбранном направлении. Полученную чистую прибыль могут перераспределять на выплату дивидендов, на увеличение уставного капитала или образования резервного фонда. А также часть средств могут направить на диверсификацию производства или расширение сфер бизнеса.
При высокой чистой прибыли резко возрастает инвестиционная привлекательность предприятия, если речь идет о производстве. А это может привлечь солидных инвесторов, что поможет еще больше расширить производственный процесс.
От чего зависит чистая прибыль?
Если валовая прибыль это только выручка за минусом издержек себестоимости, то на расчет чистой прибыли влияет множество других расходов, которые зависят не только от предприятия или предпринимателя. Их условно делят на 2 типа:
- Внутренние ¬– те что напрямую зависят от предприятия: увеличение или уменьшение числа нанятых работников, повышение аренды помещений, увеличение или уменьшение производительности, покупка нового оборудования, поломки и ремонт основных средств и др.
- Внешние – все те факторы, которые не могут контролироваться предприятием: изменения в законодательстве, увеличение или уменьшение конкурентов в выбранном сегменте, изменения в соглашении между контрагентами, повышение или снижение цены на сырье, пандемии, финансовый кризис в государстве, природные катаклизмы и многое другое, то что может повлечь снижение или увеличение дополнительных затрат предприятия.
Примеры прибыли
В качестве примера возьмем продуктовый магазин и производство. Для магазина валовой прибылью будет выручка без учета закупки товаров. Чистая же прибыль будет получена с учетом вычета арендной платы за помещение, налогов, зарплаты продавцов, коммунальных платежей, расходов на покупку моющих средств и другое.
Если расчет валовой и чистой прибыли делать для производства, то валовой прибылью будет выручка минус те издержки на производство с учетом амортизации оборудования, заработной платы рабочим, отчислениями на социальные нужды и прочие расходы необходимые для производства товара. А при расчете чистой прибыли необходимо дополнительно вычесть все переменные и фиксированные затраты необходимые для ведения коммерческой деятельности: содержание административного аппарата предприятия, налоги, реклама и другие расходы.
Развитие предприятия за счет планирование валового дохода
В течении каждого отчетного периода задаются определенные цели будущего развития предприятия. На основании данных, полученных в результате расчета валового дохода предприятия за определенный отчетный период, планируется будущий, так называемый, валовой доход. По истечении следующего отчетного периода делается новый подсчет и определяется насколько фактический доход отличается от запланированного.
Плановый доход не включает в себя непостоянные поступления (суммы, выигранные в суде, благотворительность, прибыль от продажи ценных бумаг и т.д.). Также плановый доход не включает в себя налоги на добавленную стоимость или любые другие пошлины. При планировании дохода и развития предприятия всегда нужно помнить о возможных издержках, которые существенно могут повлиять на прибыль.
Если продукция предприятия займет свою нишу на рынке и заслужит признание у потребителя – это только начало жизни компании. Нужно закрепится на конкурентном рынке. При правильном подходе к ценовой политике и гарантировании качества продукции можно рассчитывать на успешную коммерческую деятельность предприятия.
Мы коротко рассмотрели что такое валовой доход, его виды и расчет. Оставляйте свои комментарии или дополнения к материалу.
Какие факторы влияют на сумму валового дохода
Доверие потребителя
– один из главных факторов, определяющих величину дохода. Чем больше потребитель доверяет фирме, тем больше товаров он купит.
Но существуют и другие весьма важные факторы, оказывающие влияние на итоговую сумму дохода. Среди них:
- 1.Производственный фактор. Для потребителя крайне важны качественные характеристики товара, а также его цена. Производственные мощности предприятия и, как следствие, количество выпущенного товара тоже влияют на валовой доход.
- 2.Фактор сбыта. Если предприятие может обеспечить быструю отгрузку товара, оперативное оформление сопровождающих документов, соблюдение условий контракта, а также организовать грамотную логистику сбыта, то это положительно скажется на величине валового дохода.
- 3.Факторы, на которые производитель не может повлиять. К ним относятся: — соблюдение или несоблюдение покупателем условий сделки; — наличие у клиента возможности вовремя оплатить покупку; — наличие/отсутствие изъянов в механизме транспортного обеспечения; — погода; — задержки при погрузке/выгрузке.