Выручка и оборот
Содержание:
- Чем выручка отличается от дохода, оборота, прибыли
- Чем выручка отличается от дохода?
- Анализ выполнения договорных обязательств и реализации продукции
- Формулы для расчета
- Виды выручки
- Для каких целей используется точка безубыточности
- Анализ выручки
- В чем разница между выручкой и доходом
- Разница в понятиях: доход организации и объем реализованной продукции
Чем выручка отличается от дохода, оборота, прибыли
Чтобы не путаться в экономических терминах, давайте сразу разберемся, чем они отличаются друг от друга. Для этого дадим определения дохода, оборота и прибыли.
Доход
В Положении по бухгалтерскому учету 9/99 «Доходы организации» доходом признается увеличение выгоды предприятия от поступления активов (денег или иного имущества), а также рост капитала компании, возникший в связи с погашением обязательств. Исключением являются вклады собственников имущества.
Если говорить проще, то доходы – это все средства, которые поступают на счета компании и ведут к ее обогащению. К доходам относится не только выручка, но и финансовые результаты других операций.
Доходы разделены на 2 категории: от обычных видов деятельности, и прочие.
Рис.1 Доходы предприятия
Как видно из рисунка 1, выручка от основной деятельности принадлежит к доходам от обычных видов деятельности, тогда как финансовую и инвестиционную выручку можно отнести к прочим доходам. Если сравнивать выручку с доходом, то доходы компании – более объемная категория. При этом выручка является одной из составляющих частей дохода.
Один и тот же вид поступлений может являться выручкой для одной фирмы, и доходами для другой. Например: компания «Атлант» занимается грузоперевозками. В прошлом году один из складов, принадлежащих компании, был сдан в аренду. В бухгалтерском учете поступление арендной платы было учтено в составе прочих доходов, для целей налогового учета – в виде внереализационных доходов. Выручкой от основной работы компании «Атлант» будут служить все финансовые поступления от перевозки грузов..
Другой пример: ООО «Новострой» сдает коммерческую и жилую недвижимость в аренду, и не ведет другой деятельности. И для бухгалтерского, и для налогового учета все денежные средства, полученные от сдачи помещений в аренду, будут считаться выручкой от основной деятельности.
Оборот
Под термином «оборот» подразумевается полный круг вращения денежных средств предприятия за конкретный период. Здесь учитываются приход финансов за счет получения выручки и других операций, связанных с возвратами денег от третьих лиц, получением займов и кредитов
При этом во внимание берется как обращение наличных денежных средств, так и безналичные расчеты
На самом деле, показатели «выручка» и «оборот» в большинстве случаев совпадают. Но иногда они отличаются, что может быть связано с разными методами признания выручки, о которых будет сказано ниже.
Выручка, доходы и оборот отражают «валовые» поступления средств, при этом затраты не принимаются во внимание
Прибыль
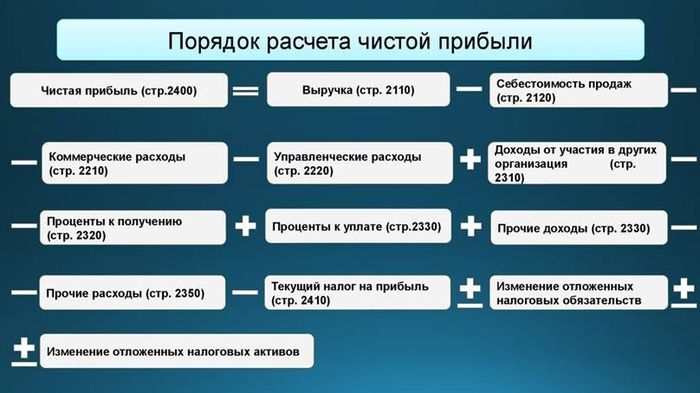
А вот этот показатель как раз учитывает расходы, которые приходится нести предпринимателю. Чтобы определить прибыль, нужно из суммы доходов фирмы (в число которых входит выручка) отнять расходы на закупку сырья и материалов, заработную плату работникам и отчисления с нее на пенсионное и медицинское страхование, затраты на хранение, перевозку, сбыт, рекламу товаров и т.д. В зависимости от того, какие расходы учитываются, определяют разные виды прибыли: валовую, от реализации, до налогообложения, чистую, балансовую, операционную.
Ранее мы говорили, что выручка не может быть отрицательным показателем. В этом отношении прибыль как раз может принимать значение ниже нуля, если расходы компании превышают ее доходы. Отрицательная прибыль составляет убыток компании и характеризует ее деятельность как неэффективную.
Более подробно читайте в отдельной статье на нашем сайте: Что такое прибыль: виды, отличия от выручки и дохода, формулы расчета.
Чем выручка отличается от дохода?
Выручка и доход – это не одно и то же. Выручка считается составляющей частью дохода. В свою очередь доход – более широкое понятие, включающее в себя все поступления.
Доход – это деньги или материальные ценности, которые предприятие получило от своей деятельности за определенный период. Взносы собственников в уставный фонд не считаются доходом компании.
Например, организация занимается производством запчастей для автомобиля. И она сдала в аренду склад. В данном случае выручкой будут поступления от реализации запчастей, а плата от арендаторов склада – прочим доходом.
Предприятие может получать доходы от инвестиционной и финансовой деятельности, а также от курсовой разницы при совершении операций с валютой.
Анализ выполнения договорных обязательств и реализации продукции
Анализ исполнения обязательств по договору в процессе продажи продуктов – это составляющая часть общего анализа реализации.
Сами аналитические мероприятия при исследовании продаж зависят от важного момента: определяется ли выручка на предприятии по отгрузке товаров либо по их оплате. Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Анализ реализации происходит обычно по следующим направлениям-объектам:
- Исследование объема проданной продукции (фактические показатели сравниваются в динамике и с планом, выявляются влияющие на объем продаж факторы);
- Изучение реализации в разрезе номенклатуры и ассортимента продукции, выявление и исследование причин несовпадений с нормативами;
- Рассмотрение показателей качества продуктов: индивидуальные, общие и косвенные (санкции за низкокачественные изделия и брак); исследование влияния качественных индикаторов на стоимостные: объемы выпуска, выручку, прибыль;
- Изучение структуры продукции: рассматривается сохранение заложенных в план пропорций между видами изделий в общем объеме их выпуска; это очень важный момент, поскольку структура выпущенной (реализованной) продукции оказывает влияние на все ключевые экономические величины фирмы: рентабельность, себестоимость, прибыль, материалоемкость и т.д.;
- Исследование ритмичности производства – то есть равномерности выпуска изделий в соответствии с запланированным графиком с учетом ассортимента и номенклатуры; ритмичность – залог исполнения сроков заказов, неритмичность – причина ухудшения экономических показателей организации;
- Анализируются отгрузки и продажи – фактические показатели сопоставляются с плановыми значениями и величинами прошлых периодов, рассчитываются темпы роста и прироста, делаются соответствующие выводы.
Изучая объемы продаж обязательно также исследуют исполнение обязательств по договору. Рассчитывается процент исполнения по следующей формуле:
Кисп = (ОПРпл – ОПРн): ОПРпл * 100%, где
К – коэффициент выполнения;
ОПРпл – планируемый объем реализации продуктов согласно имеющимся договорам и контрактам;
ОПРн – объем продукции, недопоставленный по договорным обязательствам.
Показатели выполнения обязательств по договорам исследуются с начала года нарастающим итогом. Они исчисляются в разрезе отдельных контрактов, сроков поставки, видов товаров.
Факторы изменения объема реализации продукции
К основным факторам, влияющим на объем продаж товаров, относят:
- Колебания в объемах выпуска изделий;
- Колебания в остатках незавершенного производства и оборота внутрихозяйственного характера;
- Изменения числа остатков нераспроданных товаров;
- Изменение объемов отгрузки.
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
Формулы для расчета
Первый шаг в анализе товарооборота компании – определение количественной величины, то есть подсчет всей полученной от продажи товаров выручки. Индивидуальные предприниматели и небольшие компании с ограниченным товарным ассортиментом могут использовать простейшую формулу: Т = Ц*К. Здесь под Ц подразумевается цена, под К – количество реализованного товара.
Пример: за отчетный период компания реализовала 56 шкафов-купе стоимостью 4 500 рублей каждый, 13 столов по 5900 рублей и 20 стульев по 3000 рублей каждый. Сперва считаем оборот в рамках каждой группы товаров, затем складываем полученные значения: 56*4500 + 13*5900 + 20*3000. В результате получаем суммарный товарооборот компании, равный 388 700 рублям.
В больших компаниях использование этого метода затруднено – придется складывать показания по многочисленным товарным группам. В качестве альтернативы данные о выручке предоставляет первичная бухгалтерская документация. Также получить информацию о денежных поступлениях за товары можно из банковских выписок, из кассовой и статистической отчетности за нужный период.
Через данные бухгалтерии товарооборот считается по формуле: В = (ДНКД + ДСКД) – (ДННД + ДСНД). Здесь под В понимается выручка компании за определенный период. Значения в скобках таковы:
- ДНКД. Сумма денежных средств в кассе в конце рабочего дня;
- ДСКД. Сумма денежных средств на счетах в конце рабочего дня;
- ДННД. Количество денег в кассе в начале следующего рабочего дня;
- ДСНД. Количество денег на счетах в начале следующего рабочего дня.
Внимание: в процессе подсчета выручки по описанной выше формуле нельзя принимать в учет платежи, которые не являются внесением оплаты за покупку определенного товара. Исключение работает в случае, если товар был продан за кредитные деньги или предоставлен в рассрочку
Все остальные поступления на счета компании при расчете не учитываются.
Расчет динамики
Расчет динамики изменения товарооборота компании играет большую роль в аналитике работы отдела продаж. Для подсчета этого показателя нужно располагать данными по обороту товаров за предыдущий и текущий отчетные периоды. Формула для расчета была приведена выше. Далее посчитайте динамику изменения товарооборота по формуле: (ТОП*100)/ТПОП. Расшифровка:
- ТОП. Товарооборот, подсчитанный за текущий отчетный период;
- ТПОП. Товарооборот, рассчитанный за прошлый отчетный период.
Важно понимать, что значение ТОП подставляется в данную формулу в актуальных ценах товара.
Расчет в ценах
Следующий показатель, который важно просчитать для детальной аналитики продаж – расчет товарооборота в сопоставимых ценах. Это более точная характеристика, так как на ее значение не влияет увеличение стоимости товаров за отчетный период, вызванное инфляционным процессом. . Расчет в сопоставимых ценах осуществляется по следующей формуле: (ТОП * I) * 100 %
Здесь под I понимается индекс цен, в свою очередь рассчитываемый в рамках формулы Цотч/Цбаз, в которой:
Расчет в сопоставимых ценах осуществляется по следующей формуле: (ТОП * I) * 100 %. Здесь под I понимается индекс цен, в свою очередь рассчитываемый в рамках формулы Цотч/Цбаз, в которой:
- Цотч. Цена товара в текущем отчетном периоде;
- Цбаз. Цена товара в прошедшем периоде, принимаемая за эталон;
Пример: стоимость дивана, реализуемого компанией за 18 тысяч рублей, за отчетный период увеличилась на 20 %, тем самым составив 22 тысячи рублей. Динамика товарооборота увеличилась на 22 % и составила 122 % от базовой. Согласно указанным выше формулам, рассчитываем, что индекс цен составляет 1,2. Товарооборот в сопоставимых ценах равняется 18 333 рублям. Отсюда следует, что динамика роста составила 101,85 %. Их подсчетов становится понятно, что товарооборот вырос из-за изменения стоимости, а не за счет увеличения объемов продаж.
Расчет ритмичности
Ритмичность продаж – важный показатель при анализе розничного товарооборота. Посчитать его несложно. Для этого достаточно разделить показатели квартального плана продаж на показатели годового плана. Данные для подсчета берутся в абсолютных суммах. Если полученный в процессе деления планов коэффициент равняется единице, значит, продажи можно назвать равномерными.
Виды выручки
Чаще всего определяют валовую и чистую выручку. В предприятиях торговли и общественного питания рассчитывают торговую (розничную) выручку, иначе говоря, выручку от продаж. Некоторые компании получают валютную выручку. Также рассчитывают средний показатель выручки за конкретный период (месяц, квартал, год). Рассмотрим подробнее каждый из этих видов.
Валовая выручка (ВВ)
Иначе ее называют общей, или совокупной выручкой, а также выручкой-брутто. Валовая выручка включает в себя все денежные поступления на расчетный счет и в кассу предприятия, полученные от продажи основной продукции, реализации имущества, вложения средств в ценные бумаги или инвестиционные проекты, других операций. За счет ВВ формируются фонды возмещения затрат предприятия, фонд оплаты труда, фонды накопления и потребления. В нее заложены налоговые платежи, отчисления в бюджет, нераспределенная прибыль.
Показатель валовой выручки отражается в «Отчете о финансовых результатах» компании, в строке 2110.
Чистая выручка
Имеет другое название – нетто-выручка. Она получается, если от валовой выручки отнять следующие компоненты:
- НДС (налог на добавленную стоимость);
- акцизы;
- скидки, предоставляемые покупателям на товар;
- стоимость продукции, возвращенной потребителями.
Показатель чистой выручки применяется при расчете прибыльности или убыточности компании. За счет нее формируется бюджет предприятия. Чистая выручка отражает реальное состояние дел фирмы, ее размер позволяет понять, на какую прибыль можно рассчитывать, стоит ли дальше осуществлять проект, развивать бизнес.
Торговая (розничная) выручка
Этим термином пользуются при определении выручки на предприятиях торговли и общепита, реализующих продукцию в розницу. Иначе она называется выручкой от продаж. Товары продаются потребителям для личного некоммерческого использования. Торговые компании, осуществляющие розничную продажу товаров, могут использовать как наличный, так и безналичный расчет (оплату по банковским картам). При этом применяется контрольно-кассовая техника, и на каждую покупку выдается чек. После завершения рабочего дня кассир снимает показания счетчиков кассы и рассчитывает выручку, отнимая от суммы продаж на конец дня показатель на начало дня. Так находят размер выручки за день. Одновременно кассир делает запись в специальном журнале учета – кассовой книге.
Торгово-розничную выручку за месяц, квартал или год отражает оборотно-сальдовая ведомость.
Отслеживая выручку от продаж в динамике, можно определить, какие товары пользуются спросом, а какие – нет. Анализ поможет составить план закупок продукции, спрогнозировать объемы выпуска при собственном производстве. Размер торгово-розничной выручки от реализации разных товарных групп показывает, насколько востребован имеющийся ассортимент продукции или нужна его корректировка, правильно ли установлены цены на различные виды товаров.
Валютная выручка
Может быть получена от реализации товаров на экспорт, при ведении расчетов в иностранной валюте.
Если компания имеет выручку от проданных за границу товаров, она должна открыть валютный банковский счет. Банк при этом заводит еще один валютный счет – транзитный, он необходим для зачисления оплаты в валюте. Для использования валюты происходит списание с транзитного счета на валютный либо на расчетный счет в рублях.
Расчет полученной в валюте выручки нужен для определения рентабельности экспортных операций.
Чистая валютная выручка-нетто образуется как разница валютной выручки-брутто и расходов на экспорт, произведенных в иностранной валюте. К таким расходам можно отнести затраты на перевозку, страховку, хранение грузов, уплату комиссионных и брокерских вознаграждений, таможенные сборы.
Среднемесячная и среднегодовая выручка
Рассчитывается для того, чтобы отследить динамику продаж, проанализировать эффективность сбыта продукции.
Среднемесячная выручка находится как сумма выручки за все месяцы года, поделенная на 12 месяцев. Среднегодовая выручка обычно рассчитывается за 2 – 5 лет. Для этого берется общий объем выручки за эти года, и делится на количество лет. Данные расчета позволяют оценить эффективность деятельности компании в долгосрочной перспективе.
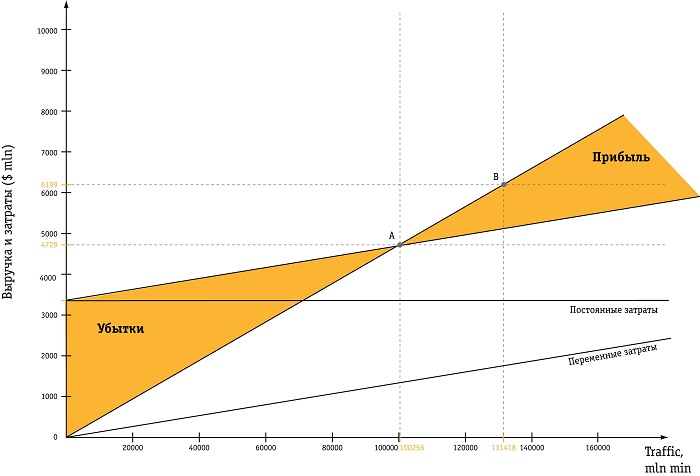
Для каких целей используется точка безубыточности
Расчет точки безубыточности позволяет:
-
определить оптимальную стоимость реализации производимой продукции, выполнения работ или оказания услуг;
-
рассчитать, в какие сроки окупится новый проект. То есть определить момент, когда полученные доходы станут больше издержек предприятия;
-
следить за изменениями показателя точки безубыточности, для того, чтобы установить существующие проблемы в процессе производства и реализации продукции, выполнения работ, оказания услуг;
-
проводить анализ финансового состояния предприятия;
-
узнать, как повлияет изменение цены на реализуемую продукцию, выполняемые работы, оказываемые услуги или понесенных расходов на получаемую в итоге выручку.
Анализ выручки
Выручка – это наиболее обобщающий показатель деятельности компании, отражающая полезность конкретной организации для экономики. Т.е. если общая выручка увеличивается, значит продукция, выпускаемая предприятием, востребована на рынке. Она может расти за счет увеличения объемов производства или стоимости единицы товара.
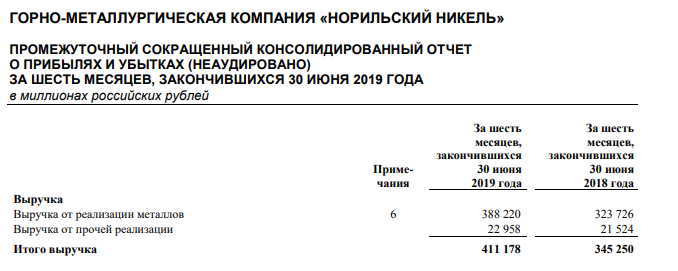
Чтобы выявить рост или спад выручки проводится горизонтальный анализ, т.е. показатели отчетного периода сравниваются с показателем предыдущего периода. Рассмотрим изменение на примере ГМК «Норникель» по отчету МСФО.
| Показатель | I полугодие 2020 г. | I полугодие 2019 г. | Изменение | I полугодие 2018 г. | Изменение |
| Выручка от реализации металлов | 443 712 | 388 220 | 55 492 | 323 726 | 64 494 |
| Выручка от прочей реализации | 18 251 | 22 958 | -4 707 | 21 524 | 1 434 |
| Итого выручка | 461 963 | 411 178 | 50 785 | 345 250 | 65 928 |
За анализируемый период общий объем выручки ежегодно увеличивался. По итогам I полугодия 2020 года выручка от прочей реализации незначительно снизилась, но за счет увеличения выручки от продажи металлов по итогу получилось увеличение.
На основании данных таблицы можно посчитать прирост выручки в относительном выражении по формуле:
В ГМК «Норникель» наблюдается положительная динамика. И хотя прирост по I полугодию 2020 г. меньше, чем за I полугодие 2019 г. выручка все же растет, пусть и в меньшем темпе.
На основе выручки рассчитывается показатель эффективности реализации основной продукции – рентабельность продаж. Формула:
Рп = Чп/В, где
- Рп – рентабельность продаж;
- Чп – чистая прибыль;
- В – выручка
Рп = 4 761 / 461 963 = 0,01
Нормального значения у показателя рентабельности нет, все зависит от отраслевых и других особенностей компании. Но чем он выше, тем эффективнее работает бизнес.
У ГМК «Норникель» Рп = 0,01. Это значит, что с каждого рубля выручки только 1 копейка является чистой прибылью компании, остальная часть распределяется на финансирование расходов.
Для сравнения выручка Apple за 2019 год составила 260,2 млрд $.
Внутренний анализ. Формула выручки
Для внутренних пользователей рассчитываются экономические показатели выручки, в основе которых лежит стоимость единицы продукции и количество реализованных единиц. К таким показателям относят общую (TR), среднюю (AR) и предельную выручку (MR).
Общая выручка вычисляется по простой формуле: произведение цены товара (Р) на количество проданных единиц (Q).
AR = TR / Q (2)
Подставляя в эту формулу TR из (1) получаем, что AR = P. Иначе говоря, средняя выручка равна цене товара. Хотя на практике так происходит не всегда, т.к. предприятие может продавать одну и ту же продукцию разным покупателям по различной стоимости.
Предельная выручка – это прирост общей выручки от продажи дополнительной единицы продукции. Она рассчитывается по формуле:
MR = ∆TR / ∆Q, где
∆TR – изменение общей выручки;
∆Q – изменение количества проданных единиц
Торговые предприятия рассчитывают выручку по другой формуле:
В = Цз + Дс, где
Цз – закупочная цена товара;
Дс – добавочная стоимость
На основании полученных показателей предприятие составляет план производства и определяет точку безубыточности, а также рассчитывает целесообразность увеличения выпуска продукции.
В чем разница между выручкой и доходом
Взаимосвязь между выручкой и доходом во многом схожа с рассмотренным выше примером с прибылью. Еще раз отметим, что размер выручки еще не говорит о том, что величина дохода будет аналогичной. Таким образом, доход — это более “очищенное” понятие.
Давайте разберем это на примере.
Во-первых, себестоимость единицы продукции составила 15 рублей за единицу. А на весь объем реализации это 15 х 100 = 1500 рублей.
Во-вторых, в ходе реализации продукции были также осуществлены (суммарно) следующие виды расходов:
- Управленческие затраты = 150 рублей;
- Коммерческие расходы = 350 рублей.
Таким образом, из Выручки вычитаем вышеперечисленные направления затрат и получаем, что прибыль составила:
Прибыль = Выручка — Себестоимость — Коммерческие расходы — Управленческие расходы = 5000 — 1500 — 150 — 350 = 3000 рублей.
Но, опять же, полученная прибыль 3000 рублей еще не означает того, что доходность предприятия составила 3000 рублей. К примеру, у предпринимателя также были временно свободные денежные средства и он решил инвестировать их в другой проект на условиях получения процента с прибыли от этого проекта. В ходе инвестирования он получил процентных доход в размере 1000 рублей.
Тогда общий доход предприятия от коммерческой и инвестиционной деятельности составил 4000 рублей (прибыль + процентный доход). Таким образом, доход является взаимосвязанным с выручкой понятием, в некоторой степени более “узким”. Но более “широким”, чем прибыль. Хотя во многих случаях эти величины бывают идентичны.
Вообще, суммарный доход предприятия в соответствии с международными стандартами финансовой отчетности формируется от трех направлений деятельности:
- Коммерческой;
- Финансовой;
- Инвестиционной.
Разница в понятиях: доход организации и объем реализованной продукции
Доход является более широким понятием. Доходами в организации будут считаться поступления от всех возможных видов деятельности за вычетом НДС, акцизов и других налогов и сборов, например:
- доход от осуществления основных направлений деятельности;
- доход от финансовой деятельности;
- инвестиционный доход;
- внереализационные доходы (списание кредиторской задолженности, штрафы, пени, неустойки, получение средств целевого назначения и т.п.);
- доход от продажи основных средств и нематериальных активов;
- выявленные излишки товарно-материальных ценностей в результате инвентаризации;
- доходы от чрезвычайных ситуаций.
Понятие “выручка” более узкое понятие, по сравнению с “доходом”, так как подразумевает поступления от основных направлений деятельности предприятия.
Более подробно о том, чем понятие “выручка” отличается от “прибыли” и “дохода”, мы рассказываем в специальном материале.
Вторым отличием является методика определения. Например, организация получила неустойку в размере 50 тыс рублей. Эта сумма входит в состав внереализационного дохода, но не учитывается при расчете выручки. При этом бывают такие ситуации в деятельности предприятия, когда доход будет равен выручке.
Третьим отличием является то, что выручка не может принимать отрицательное значение, она может быть либо положительной равной нулю, а доход может принимать отрицательные значения.
Объем реализации измеряется в:
- Натуральные показателях– тонны, метры, штуки.
- Денежных.
- Условно-натуральных единицах.
Объем реализации в натуральных показателях включает количество проданной продукции или услуг в тоннах, метрах, условных единицах. Объем реализации в денежных показателях представляет собой объем реализации в натуральных показателях умноженный на стоимость единицы.
Таким образом, каждому предпринимателю, особенно начинающему, важно четко понимать, в ходе осуществления своей деятельности, что такое выручка, из чего она складывается, и какие факторы влияют на ее динамику. Грамотный анализ деятельности и ее планирование, как тактическое так и стратегическое, включающее в себя планирование показателей объема реализации и выручки, позволит организации не только повысить финансовую устойчивость и платежеспособность, но сделать ее более прибыльной
Грамотный анализ деятельности и ее планирование, как тактическое так и стратегическое, включающее в себя планирование показателей объема реализации и выручки, позволит организации не только повысить финансовую устойчивость и платежеспособность, но сделать ее более прибыльной.
А как известной, целью любой коммерческой организации является получение прибыли и ее максимизация.