Звонят коллекторы по чужому кредиту, что делать
Содержание:
- Что делать, если звонят коллекторы по чужому долгу
- Как правильно разговаривать с коллекторской организацией
- Что делать, если звонят по чужому долгу?
- Помогает бороться закон
- Могут ли коллекторы звонить родным и коллегам
- Платить ли по чужому долгу
- ○ Почему коллекторы могут звонить по чужому долгу?
- Пошаговая инструкция, что делать, чтобы избавиться от коллекторов
- Могут ли приставы рассматривать жалобы на коллекторов?
- Куда жаловаться при звонках по задолженности постороннего человека
- Как поступить, если регулярно звонят на телефон, по чужому долгу?
Что делать, если звонят коллекторы по чужому долгу
Цель коллекторского агентства – заставить должника вернуть долг, так как они зарабатывают на этом очень большие деньги. Поэтому методы воздействия этих людей бывают не совсем гуманными и приемлемыми, хотя в законе ФЗ №230 четко прописаны все способы, которые вправе применить взыскатель и действия, которые прямо запрещены ему. Вообще, действовать нужно исходя из ситуации, спокойно обдумывая шаги на трезвую голову.
Что можно сделать, если вам звонят по чужому долгу:
- Не брать трубку. Это один из действенных методов. Просто не отвечать на звонки с незнакомых номеров. Не вступать в спор, не выслушивать претензии, не разговаривать. Через некоторое время звонки прекратятся.
- Но вышеуказанный способ подходит не всем, особенно тем, чья работа связана с общением с клиентами по телефону. Если вы не можете не брать трубку, установите в смартфоне антиколлекторские программы и блокируйте входящие звонки, а также заносите в черный список тех, кто прорвался через защитные барьеры и продолжает названивать.
- Если вам звонят, разыскивая должника, и просят сообщить его координаты и иные контактные данные, объясните максимально правдоподобно, что с этим человеком вы не поддерживаете связь и не знаете, где он, а также попросите убрать ваш номер телефона с базы данных. Разъяснять придется несколько раз, так как сотрудники отдела по работе с проблемными долгами звонят в разное время с разной периодичностью, и у трубки оказывается каждый раз другой человек. Но через 5-6 объяснений, обычно телефон из базы удаляется.
- Если вам позвонили и сообщили, что у вас имеется задолженность и нужно оплатить долг, узнайте, в каком банке вы задолжали, какую сумму и спросите, с кем вы разговариваете. После чего обратитесь в указанный банк за справкой об отсутствии долгов. Могла произойти ошибка.
- Если вам звонят из банка по поводу чужого кредита и говорят, что вы сами дали разрешение на общение с вами, разрешив заемщику оставить свой номер телефона, напишите заявление коллектору или банку, что вы не желаете общаться с ними. После принятия и рассмотрения заявки ваша просьба будет удовлетворена, и вас перестанут беспокоить, так как отсутствие такого заявления подразумевает, что вы не против общения.
- Взаимодействие взыскателя с третьими лицами происходит по разрешению должника, которое прописано в кредитном договоре. Не многие заемщики знают, что имеют право отозвать свое согласие на взаимодействие банка с его родственниками и знакомыми, написав соответствующее заявление. Если вас беспокоят, сообщите должнику о такой возможности, и пусть пойдет и напишет заявление.
- Если вам угрожают или сообщают, что пойдете как соучастник в мошенничестве или подадут в суд, сообщите, что знаете законы нашей страны, а также свои права и будете жаловаться.
- Если звонки с угрозами не прекращаются, записывайте все разговоры на диктофон, собирайте иные доказательства и пишите заявление в полицию по факту вымогательства денег. При неправомерном поведении коллекторов, нужно подавать в суд и направлять жалобы в вышестоящие инстанции.

Пытаться с коллекторами разговаривать по-хорошему и объяснить ситуацию нет смысла, поскольку у них много сотрудников, каждый заступает в свою смену и названивает вам. Они обычно не реагируют на ваши возражения, что вы не брали никаких кредитов, и не нужно вам звонить. Они будут регулярно звонить, методично давить и добиваться своего. Если коллекторы ведут себя слишком настойчиво, применяют запрещенные методы давления, угрожают, ведут себя агрессивно, остается выход – собрать доказательства их неправомерных действий и подать жалобу в вышестоящие инстанции или написать иск в суд.
Как правильно разговаривать с коллекторской организацией
 Несколько советов для общения:
нужно быть предельно собранным и аккуратным, ничего не обещать;
отвечать односложно, ответы должны быть трактованы одним способом;
автоматический прозвон тоже можно отправить в черный список;
записывайте разговор, предупреждайте о записи;
спрашивайте и фиксируйте название организации, имя сотрудника и организации, данные о банке и важное.
Нельзя показывать панику или переживания, реагировать на фразы, что чужую задолженность придется оплачивать вам.
Какие законы они нарушают
В процессе разговора можно указать звонящим на то, что они нарушают сразу несколько статей Уголовного Кодекса:
- 183, часть 2;
- 137;
- 213;
- 857, пункт 3;
- ФЗ «О банках и банковской деятельности», ст. 26.
В любой беседе ведите себя сдержанно и спокойно, нельзя раздражаться, нервничать, показывать панику. Общение должно проходить в конструктивном ключе. У сотрудника, который занимается делом, есть копии документов, работник предлагает встретиться и показать бумаги-основания требования оплаты. Если просто давят на оплату без оснований, это не конструктивная беседа, не продолжайте, кладите трубку.
Что делать, если звонят по чужому долгу?
Довольно часто людям приходится столкнуться с ситуацией, когда коллекторы звонят по чужой задолженности, причем в некоторых случаях такие действия могут быть правомерными.
Звонки по чужим долгам можно условно разделить на три категории:
- При поручительстве. Согласно законодательству поручитель по кредиту несет равную с заемщиком ответственность по выплате задолженности. Возместить расходы по оплате чужого долга можно только иском в суд на должника.
- По займам друзей и родственников. В случаях, когда кредит взял родственник или знакомый, а звонки поступают человеку не выступавшему поручителем, действия коллектора могут расцениваться как вымогательство. Обязательства по чужому кредиту могут возникнуть у законных супругов, но даже в этом случае обязать платить чужой долг должен суд, а не коллектор.
- По займам незнакомых людей. Часто заемщики случайно или специально предоставляют банку ошибочные номера телефонов в качестве дополнительных и тогда коллекторы могут звонить по долгу постороннего человека. Решить проблему можно взятием справки из банка-кредитора об отсутствии задолженности и предоставив ее новому кредитору.
Важно! В случае, когда никакие объяснения на коллектора не действуют и звонки поступают регулярно следует написать заявление в полицию о нарушении правил хранения и обработки персональной информации и вымогательстве. При звонках по чужим долгам пострадавшая сторона может предпринять следующие действия:
При звонках по чужим долгам пострадавшая сторона может предпринять следующие действия:
- Выяснить у звонящего ФИО, должность, название и адрес компании, которую он представляет. Получить информацию о банке, в котором была выкуплена просроченная задолженность. Объяснить, что должник по которому поступил звонок не знакомый и не родственник и попросить прекратить дальнейшие звонки.
- Написать жалобу в банковское учреждение, которое должно нести ответственность за противозаконные действия коллекторов и составить в свободной форме прошение об исключении персональных данных из базы банка и факторинговой фирмы.
- В случае, если человек, по задолженности которого поступил звонок является знакомым, стоит поговорить с ним и предложить ему разные варианты погашения кредита, например, реструктуризацию. То же самое касается займов, оформленных на близких родственников.
- В случае звонков по кредиту наследнику или поручителю должника придется посетить коллекторскую компанию и обсудить со специалистом возможные варианты погашения просроченного долга.
Помогает бороться закон
Чем лучше юридически подкован клиент, тем больше у него шансов перевести навязчивый диалог в конструктивное русло. В законе №230–ФЗ чётко прописаны нормы, регулирующие взаимоотношения коллектора с должником. Необходимо знать, что:
- предупредить неплательщика о замене взыскателя долга основной кредитор (банк или МФО) обязан заблаговременно, поэтому если данное условие не было соблюдено, а вы узнали об этом только когда начались коллекторские звонки, у вас есть полное право не исполнять предъявляемые требования, а договор цессии обжаловать в судебном порядке;
- звонить должнику можно не более 1 раза в сутки, 2-х раз в неделю, 8-ми раз в месяц – превышение лимита запрещено;
- совершать звонки разрешено только в период с 08:00 до 22:00 по будням и с 09:00 до 20:00 по выходным и в праздники;
- запрещено привлекать к решению проблемы задолженности третьих лиц, в том числе родственников (если только они не являются вашими поручителями);
- каждый раз позвонив, коллектор обязан представиться полностью и назвать агентство, в котором работает; личные встречи с должником возможны только с его согласия на это;
- запрещены любые угрозы в адрес неплательщика, его родных и близких, а также любая форма насилия над должником.
Обращаемся к руководству банка или агентства
Через 4 месяца после возникновения просрочки по выплате долга заёмщик имеет право подать кредитору (банку) или его представителю (агентству) заявление об отказе от взаимодействия с взыскателями задолженности посредством телефонных звонков, голосовых и текстовых сообщений, а также личных встреч. Пишется оно по утверждённой форме и предусматривает два варианта дальнейшего взаимодействия:
- через адвоката или другое лицо;
- полный отказ от общения по телефону, через СМС или личные встречи.
При полном отказе коллекторы смогут либо вести с вами переписку по электронной почте, либо обратиться в суд. Если же и после подачи заявления звонки или сообщения продолжат поступать – обращайтесь в ФССП, полицию или прокуратуру.
Включаем психологическое воздействие
Общаясь c коллекторами, не забывайте, что они обучены психологически давить на собеседника в ходе разговора. Вести диалог с такими людьми сложно. Тем не менее, возражайте собеседнику, если с какой-то информацией вы не согласны или вам не нравится тон её подачи. Нередко коллекторы задают один и тот же вопрос или повторяют какое-то предложение по несколько раз, пока не получат «нужный» ответ. Поэтому всегда отвечайте одинаково, чтобы собеседнику надоело повторять одно и то же снова и снова. Если он переходит на грубость, не теряйте самообладание. Просто дайте понять, что в таком тоне не намерены общаться. Помните: никто не может заставить вас разговаривать с человеком, который вам не нравится. В беседе старайтесь держаться спокойно, будьте бдительны и следите за своими словами. Уверенность и хладнокровие помогут выдержать любой натиск куда лучше, нежели вырвавшиеся наружу эмоции.
Могут ли коллекторы звонить родным и коллегам
На территории России действует закон о защите персональных данных граждан. Коллекторы обязаны руководствоваться его положениями, запрещающими:
- звонки на работу, в том числе коллегам или работодателю;
- общение с родными и близкими;
- общение с соседями и знакомыми должника.
Все вопросы по поводу долга и просроченного кредита работники коллекторских агентств могут решать исключительно с самим должником, поручителем или созаемщиком, лицом, официально представляющим его интересы по доверенности (юристом). И даже если долг не погашен, а должник отказывается взаимодействовать с коллекторами, разглашать персональную информацию они не вправе.
Платить ли по чужому долгу
Если вас начали беспокоить по поводу чужих кредитов, вы должны знать и понимать свои права. Коллекторы часто пугают людей тем, что подадут в суд или убеждают родственников должника в том, что они обязаны оплатить долг. Ниже рассмотрены распространенные ситуации, в которых человек не должен оплачивать чужие долги:
- Родственники (дети, родители, братья, сестры) ни при каких обстоятельствах не обязаны выплачивать задолженность заемщика. Такая обязанность ложится только на наследников, если должник оставляет какое-то имущество, а наследник вступает в наследство. В данном случае он обязан будет покрыть долги. Но если человек откажется от наследства, то ничего выплачивать он не обязан. Принудительно заставить принять наследство никого не могут, так как законом установлено, что это добровольное право гражданина РФ.
- Если вы не ставили никаких подписей на чужих кредитных договорах, то требовать с вас что-то по долгам соседей, коллег, друзей, знакомых кредиторы не вправе, даже если вы согласились на то, чтобы ваш номер телефона оставили в качестве контактного и вы подтвердили, что знаете этого человека.
- Если в браке один из супругов брал потребительский или иной займ, а второй дал на это согласие, но не ставил никаких подписей на документах, а общался с сотрудниками банка только по телефону, с него по закону не имеют права взыскивать деньги.
- Если вам вообще неизвестно, о каком кредите идет речь и вам не знакомы инициалы должника, стоит ли говорить о том, что имеете полное право не платить и не общаться с коллекторами.

Сотрудники обычно звонят из банка по чужому кредиту по номерам, которые были оставлены заемщиком в качестве контактных. Они не требуют оплатить долг, если на то нет оснований, а чаще интересуются, где сейчас находится должник, где работает, нет ли его контактов. Иногда могут попробовать попросить или надавить тем, что вы должны, как родственник, помочь должнику расплатиться и разобраться с финансовыми проблемами. Коллекторы же действуют более жестко. Они разыскивают контакты разных родственников, соседей, коллег и настойчиво звонят им и разыскивают должника, или требуют оплаты его долга.
Есть случаи, когда вы обязаны платить чужой долг, и никакие законы вас не могут защитить. К ним относятся:
- Поручительство. Если вы однажды выступили поручителем или созаемщиком и поставили свою подпись в документах, на вас лежит обязанность по выплате кредита, если сам заемщик не в состоянии сделать этого. В случае его смерти, вопросов не возникает, вы обязаны погасить долг. В случае, если должник просто скрывается и не выполняет своих обязательств, вы можете уклоняться от выплат до решения суда. Но если к выплате долга вас обязал суд, то придется платить.
- Оформление чужого кредита на свое имя. Люди иногда оформляют чужой кредит на свое имя (в гражданском браке, родители берут кредиты детей на себя и т.д.), рассчитывая и договариваясь, что погашать займ будет тот, кому нужны были деньги. Но на практике нередки случаи, что тот, кто должен был погашать кредит, намеренно или по обстоятельствам не выполняет условия кредитного договора, образуются просрочки и сотрудники банка начинают звонить тому, на чье имя был оформлен займ и требовать с него возврата денег. На законодательном уровне они правы. Вам будет очень сложно и практически нереально доказать, что вы оформили чужой кредит на себя. Документы оформлены на ваше имя, поэтому вы и есть должник.
Если вы не попадаете под ситуации, описанные в последних двух пунктах, ни в коем случае не платите по чужим долгам. В таких случаях нужно знать, что делать, и при возникновении сложностей выработать стратегию и четко действовать по инструкции.

○ Почему коллекторы могут звонить по чужому долгу?
Согласно Закону № 230-ФЗ звонки на чужие номера с требованием о возврате долга запрещены, но гражданское законодательство допускает несколько случаев, когда это возможно.
Рассмотрим эти ситуации.
Поручительство.
Если вы указаны в кредитном договоре как поручитель, в случае возникновения долга существует высокая вероятность того, что деньги потребуют с вас. Согласно ст. 363 ГК РФ поручитель несет солидарную ответственность перед займодавцем. Это значит, что взыскатель имеет право требовать выплаты средств и с заемщика, и с вас, пока не добьется получения всей суммы долга.
«Поручитель отвечает перед кредитором в том же объеме, как и должник, включая уплату процентов, возмещение судебных издержек по взысканию долга и других убытков кредитора, вызванных неисполнением или ненадлежащим исполнением обязательства должником, если иное не предусмотрено договором поручительства» (п. 2 ст. 363 ГК РФ).
Как коллекторы узнают? Дело в том, что в соглашении будет присутствовать ваш номер телефона, который попадет в базу взыскателей вместе с контактами должника, поэтому на всякий случай вымогатели прозванивают всех.
Долг родственника.
Зачастую долг касается супруга заемщика. В ч. 2 ст. 45 СК РФ сказано, что при недостатке имущества у одного из супругов для погашения задолженности, другой супруг несет солидарную ответственность по взятым обязательствам.
Кроме того, долг может перейти на наследников, принявших имущество умершего.
- «Наследники, принявшие наследство, отвечают по долгам наследодателя солидарно. Каждый из наследников отвечает по долгам наследодателя в пределах стоимости перешедшего к нему наследственного имущества.
…
- Кредиторы наследодателя вправе предъявить свои требования к принявшим наследство наследникам в пределах сроков исковой давности, установленных для соответствующих требований» (ст. 1175 ГК РФ).
Других лиц обязательство заемщика не может касаться. Предъявление к ним каких-либо требований разрешено только в случае, если на это согласны сам должник и родственник:
«Направленное на возврат просроченной задолженности взаимодействие кредитора или лица, действующего от его имени и (или) в его интересах, с любыми третьими лицами, под которыми для целей настоящей статьи понимаются члены семьи должника, родственники, иные проживающие с должником лица, соседи и любые другие физические лица, по инициативе кредитора или лица, действующего от его имени и (или) в его интересах, может осуществляться только при одновременном соблюдении следующих условий:
- Имеется согласие должника на осуществление направленного на возврат его просроченной задолженности взаимодействия с третьим лицом.
- Третьим лицом не выражено несогласие на осуществление с ним взаимодействия» (ч. 5 ст. 4 Закона № 230-ФЗ).
Долг наследодателя.
Смерть должника не приостанавливает начисления процентов. Принимая наследство, родственник тем самым берет на себя обязательство по выплате долга. К сожалению, не всегда удается узнать о наличии кредита своевременно, поэтому неустойка «набегает» немалая.
Тем не менее сумму долга можно уменьшить.
- Наследник может отвечать по долгам только в пределах стоимости унаследованного имущества (ч. 2 ст. 1175 ГК РФ).
- Сумма неустойки подлежит уменьшению через суд, если количество процентов несоразмерно возросло (ч. 1 ст. 333 ГК РФ).
Если к вам обратились коллекторы за истребованием огромного долга, объясните им вашу ситуацию и попытайтесь связаться с банком. Если кредитор не делает идти на уступки, подайте иск в суд.
Пошаговая инструкция, что делать, чтобы избавиться от коллекторов
Чтобы звонки прекратились надо действовать всеми законными методами и способами. Во–первых нельзя нервничать, лучше обдумать ситуацию и выбрать приемлемый метод противодействия надоедливым звонкам.
Шаг №1. Попробовать договориться.
Самым простым и логичным вариантом является попробовать спокойно объяснить звонившему, что никакого отношения к долгу абонент не имеет. Указать родственные связи и контакты с заемщиком, дать обещание найти провинившегося и сообщить ему о необходимости погашения долга.
Способ простой, но зачастую нерезультативный, потому, что передача долга в коллекторскую контору обозначает в 90%, что все попытки кредиторов взыскать долг по-хорошему, не привели к результату.
Шаг №2. Записать разговор на телефон.
Если после первоначального объяснения звонки продолжаются, переговоры необходимо записать на автоответчик, чтобы иметь на руках доказательства звонков и угроз.
Предупредить звонившего, что разговор записывается и будет предъявлен в суд в качестве доказательства. Вариантом решения проблемы является приглашение звонившего встретиться в присутствии участкового.
Шаг№3. Обращение к участковому.
Доложить своему участковому о звонках, попросить его принять меры к их устранению. Лучше это сделать в письменном виде.
Шаг №4. Сбор прочих доказательств.
Чтобы при написании заявления в суд не быть голословным, надо собрать как можно больше документальных доказательств
Ими могут являться:
- Получить у оператора связи выписку со счета, где будут указаны частота и время звонков.
- Обратиться в банк за справкой об отсутствии долгов и прочих обязательств.
- Обратиться в больницу для определения нервных заболеваний и расстройств.
Обо всех действиях говорить при последующих звонках коллекторов, на каком-то этапе звонки могут прекратиться сами собой.
Шаг №5. Написать заявление в полицию или в прокуратуру.
Данные действия попадают под регулирование законодательными актами:
| Законодательный акт | Правонарушение |
| Ст. 5.61 КоАП | Если абонент наносит оскорбления |
| Ст.20.1 КоАП | Мелкое хулиганство |
| Ст. 14.57 КоАП | Защита интересов физических лиц по возврату просроченной задолженности |
| Ст. 163 УК РФ | Оказание психологического давления |
| Ст. 113 УК РФ | Ответственность за угрозы причинения вреда здоровью или убийству |
Поскольку данные правонарушения грозят большими штрафами и другими мерами, звонки будут прекращены.
Могут ли приставы рассматривать жалобы на коллекторов?
ФССП занимается принудительным исполнением судебных или иных актов, в том числе о взыскании задолженностей в пользу банков, МФО, других кредиторов. Коллекторы также наделены полномочиями по сбору долгов, однако их полномочия существенно уже, чем у приставов:
- коллекторские компании не могут осуществлять исполнительные действия, в том числе арестовать и реализовать имущество, удерживать деньги с зарплаты и других доходов, вводить ограничения и запреты;
- полномочия коллекторов могут возникать только по договорам цессии и агентирования, тогда как приставы начинают заниматься взысканием после возбуждения производства;
- специалисты ФССП могут привлечь должника к административной и уголовной ответственности, взыскать исполнительский сбор, тогда как основные формы взаимодействия коллекторов заключаются в звонках, личных встречах, смс, письменных сообщениях.
Контроль за работой коллекторских компаний осуществляет ФССП. Прежде всего, он заключается во внесении в специальный реестр юридических лиц, чьим основным видом деятельности является взыскание просроченных долгов. По итогам этой процедуры организация получает свидетельство, на которое обязана ссылаться при обращении к должникам.
В отношении легальных коллекторских агентств приставы могут проводить текущие и внеплановые проверки. Основанием проверки может быть информация о нарушениях, полученных от граждан, из СМИ, прокуратуры, других государственных ведомств.
На совещании Президента РФ и Главного судебного пристава России в конце августа было отдельно отмечено, что количество нарушений со стороны коллекторов практически не уменьшается. Поэтому глава государства дал поручение об увеличении штата сотрудников ФССП, которые будут заниматься контролем за работой коллекторов и МФО.
Закон о коллекторах
Закон № 229-ФЗ распространяется только на деятельность ФССП, содержит правила проведения исполнительного производства. Коллекторы работают по специальному нормативному акту – Закону № 230-ФЗ. Вот его основные положения:
- оговорены все возможные формы взаимодействия с должником, которые могут применять сборщики долгов;
- предусмотрены ограничения по количеству и времени обращений со звонками, смс, при организации личных встреч;
- введены требования к сотрудникам и руководителям коллекторских фирм, в том числе об отсутствии судимостей за экономические преступления;
- указан перечень ситуаций, когда коллекторы вообще не могут беспокоить должника, обязаны прекратить взыскание.
Серьезные коллекторские компании, легально работающие на рынке, досконально соблюдают нормы Закона № 230-ФЗ, а большинство нарушений носит несущественный характер. Иначе обстоит дело с «серыми» и «черными» коллекторами, которые выбивают долги без регистрации в ФССП и оформления свидетельства.
Также сбором долгов с многочисленными нарушениями занимаются МФО, для которых основным видом деятельности является выдача займов.
Алгоритм обжалования и защиты прав существенно отличается при нарушениях со стороны легальных и нелегальных коллекторов. Во втором случае лучше сразу обращаться в МВД, так как речь может идти о преступлениях – работе без разрешительных документов, применении физической силы и разглашении персональных данных, других проступках.
Об особенностях обжалования действий коллекторов расскажем ниже.
Куда жаловаться при звонках по задолженности постороннего человека
Прежде всего стоит попробовать составить письменную претензию в адрес самого коллекторского агентства. Передать ее можно как лично (при наличии рядом офиса или представительства), так и через почту. При этом в первом случае обязательно необходимо на втором экземпляре заявления попросить поставить отметки о принятии с указанием даты и должности сотрудника, а во втором — отправить заказное письмо с обязательным требованием расписаться при получении. Средний срок рассмотрения составляет 20 рабочих дней.
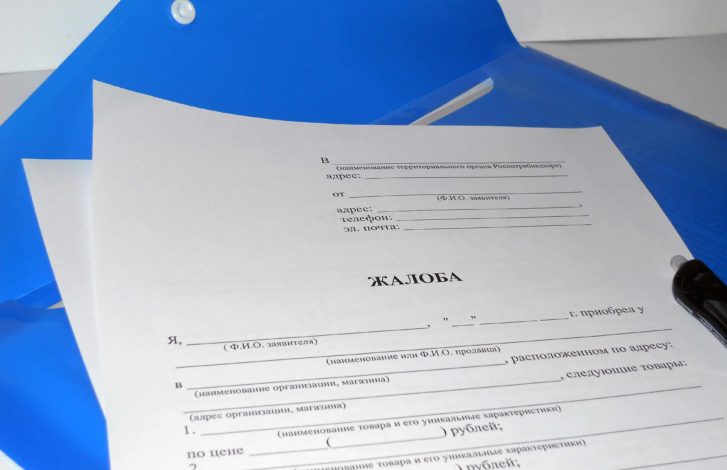
Если, несмотря на просьбы прекратить звонки, они продолжаются, то владелец номера может обратиться в следующие инстанции:
- Центральный банк — курирует деятельность всех финансовых организаций;
- Роспотребнадзор — защищает права потребителей;
- Прокуратуру — следит за исполнением требований действующего законодательства.
При желании, подать жалобу в перечисленные компании можно сразу — предварительно писать претензию в адрес коллекторской службы необязательно.
В указанные организации пострадавший от звонков может обратиться как с письменным заявлением лично, так и удаленно. На сайте каждой компании есть форма обратной связи и телефон горячей линии — использование этих каналов позволит сэкономить время на посещении инстанции.
В отдельных случаях следует дополнительно подать обращение в полицию. Это необходимо делать, если коллекторы угрожали или приезжали — такие действия противоречат закону. При этом потребуется предоставить все возможные подтверждения неправомерных действий — показания свидетелей, записи разговоров и прочие.
Как поступить, если регулярно звонят на телефон, по чужому долгу?
Вариантов несколько и каждый может зависеть от таких ситуаций:
- Возможно, должник — это кто-то из знакомых. В таком случае можно позвонить ему лично, чтобы получить необходимую информацию. Посоветуйте знакомому пере кредитовать ссуду, обратившись в другой банк, и не занимайте ему собственные средства для погашения кредита. Кроме того, заёмщик может попросить в банке, в котором получал займ, о предоставлении услуги реструктуризации долга;
- Часто коллекторы звонят ближайшим родственникам должника. Помните, что вы не должны погашать долги своих близких. Исключение составляют супружеские пары, а также лица, являющиеся поручителями должника, либо наследниками (в случае его смерти). Если коллекторы требуют погасить ссуду, оформленную супругой или супругом, требуйте, чтобы звонки прекратились;
- Если звонят требуют вернуть долг и начинают угрожать — тут же начинайте записывать звонок, сообщив об этом звонящему. Также можно распечатать все звонки и SMS-сообщения с угрозами, чтобы подать заявление в полицию либо прокуратуру;
- Лучшее, что можно сделать, когда регулярно звонят по поводу чужого кредита — это подготовить заявление о вымогательстве для правоохранительных органов и не забудьте указать в нем ФИО должника;
- В случае регулярных звонков из банка обращайтесь с жалобой в «Роспотребнадзор» или «Центробанк».
Чтобы решить проблему со звонками от коллекторов, рекомендуем обращаться в специальные антиколлекторские общественные организации, где помогут грамотно составить исковое заявление. В таких агентствах услуги предлагают дипломированные юристы, ориентирующиеся во всех нюансах отечественного законодательства.
Также можно попробовать собрать максимум информации относительно чужого долга — запишите название банка, выдавшего кредит, а также ФИО настоящего должника. Самостоятельно отправьте уведомления с требованием немедленно прекратить терроризировать вас звонками относительно ссуды, которую вы не оформляли. Не забудьте лично посетить банк и взять официальную справку о том, что задолженности по кредитам у вас отсутствуют.
Отправьте жалобу в Национальную ассоциацию профессиональных коллекторских агентств, специалисты которой знают, как обращаться с недобросовестными коллекторами. Если вы действительно не являетесь хозяином долга, в связи с которым вам постоянно звонят, то после такой жалобы очень скоро звонки прекратятся.