Декларация при продаже квартиры
Содержание:
- Представление в ИФНС
- Как заполнить, если в 2020 году продано жилье в собственности менее 3 (или 5) лет?
- Необходимые документы
- Оформление декларации
- Налоговый период при совершении сделок
- Кто должен подавать декларацию при продаже квартиры?
- Взаимозачет НДФЛ
- ПРИЛОЖЕНИЕ 1 К 3-НДФЛ
- Как заполнить 3-НДФЛ при продаже квартиры: общие правила
- Продажа квартиры в собственности менее 3 лет и декларация 3-НДФЛ
Представление в ИФНС
Заявление вместе с декларацией и собранными документами должно быть передано в ИФНС. Это является безусловной обязанностью заинтересованного лица. В таких случаях люди чаще всего передают данные самостоятельно, по почте или через интернет-сайт. Любой из вариантов инициатор вправе выбирать самостоятельно, по своему усмотрению.
При личном обращении
Самым распространенным способом является личная передача документов в налоговую. Такой вариант наиболее выгоден для инициатора по ряду причин. Прежде всего, у человека отпадает необходимость оформлять декларацию и обращение сразу. Он может сделать это на месте, обратившись за помощью к налоговым специалистам. Такой подход позволяет избежать ошибок при оформлении документов. В процессе общения будет проверена полнота представленных сведений, а инициатор сможет получить разъяснения по интересующим вопросам. Человек сможет убедиться, что его обращение принято, зарегистрировано и будет рассмотрено в последующем.
По почте
Направление по почте является ещё одним из способов, который используется для пересылки декларации в налоговые органы. Такой вариант имеет одно преимущество для инициатора. Последний не обязан являться в ФНС самостоятельно. В остальном почтовая пересылка не очень удобна для человека. Это обусловлено рядом причин. Прежде всего, инициатор должен будет оформить декларацию и обращение самостоятельно. Затем человек утрачивает возможность исправить допущенные ошибки на месте. Также инициатор не сможет получить разъяснения на интересующие его вопросы. Почтовая пересылка используется в основном в случаях, когда человек проживает достаточно далеко от налогового органа и не имеет возможности прийти самостоятельно.
Через сайт
Направление информации посредством ресурсов интернета удобно тем, что сведения человек может направить не выходя из дома. Для реализации такого способа инициатор должен зарегистрироваться на специальном сайте налоговой. Затем нужно создать личный кабинет и подтвердить учетную запись. В завершении процедуры человек получит уведомление на электронную почту об окончании операции. После этого инициатор получит доступ ко всем возможностям ресурса.
Для направления сведений необходимо заполнить электронную форму на сайте, а также перевести все данные в цифровой формат. Уведомление о результатах процедуры человек может просмотреть в своем личном кабинете.
Как заполнить, если в 2020 году продано жилье в собственности менее 3 (или 5) лет?
Продавец квартиры, ее доли, дома, комнаты должны заполнить такие листы декларации 3-НДФЛ:
- титульный;
- раздел 1;
- раздел 2;
- приложение 1 и расчет к нему;
- приложение 6.
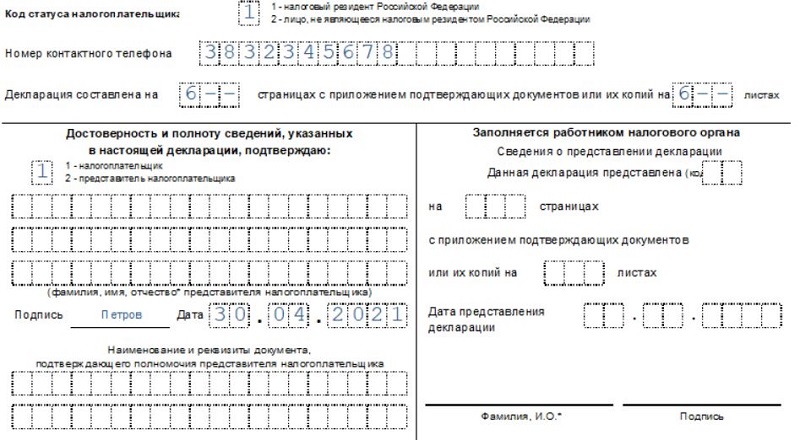
То есть в декларации должны быть оформлены шесть листов. Распечатывать нужно только их, пустые листы подавать не нужно. Каждый лист нужно пронумеровать по порядку, на каждом вверху указывается ИНН физического лица, а внизу — личная подпись и дата ее постановки.
При заполнении на компьютере или вручную нужно придерживаться общих правил оформления деклараций — прочитать правила.
Начать оформление можно с указания сведений о полученном доходе от продажи в приложении 1, далее указать сведения о проданной квартире в расчете к прил. 1 и внести размер имущественного вычета в прил. 6.
На основе введенных данных рассчитывается налог к уплате в разделе 2 и подводятся итоги в разделе 1.
В последнюю очередь заполняется первый титульный лист, где приводятся общие сведения о декларации и декларанте.
Инструкция по заполнению
Ниже в таблице даны пояснения, какие именно строки и поля нужно заполнить при подаче 3-НДФЛ в связи с продажей квартиры:
|
Поле декларации |
Инструкция по заполнению |
|
Титульный лист |
|
|
№ корректировки |
Показывает, в который раз подается декларация в отношении конкретной сделки по продаже квартиры.
Если в первый раз – то ставится 0. Если 3-НДФЛ корректируется и подается повторно – то порядковый номер внесения изменений в форму. |
|
Код периода |
34 – 12 месяцев. |
|
Год |
2020 – год, когда продана квартира. |
|
Код ФНС |
Четырехзначный номер отделения налоговой, которая соответствует месту жительства декларанта и куда сдается декларация. |
|
Сведения о продавце квартиры |
Код страны – 643 для российских граждан.
Категория налогоплательщика – 760 для граждан, получивших доход от продажи имущества. ФИО, сведения о рождении – как в паспорте. Телефон – обязательно действующий. Количество страниц декларации – считается общее число заполненных листов 3-НДФЛ. |
|
Сведения о документе |
Обычно в качестве документа выступает паспорт, указывают его реквизиты. |
|
Достоверность… |
Если декларацию сдает сам налогоплательщик, то ставится «1», подпись.
Если 3-НДФЛ передается через доверенное лицо, то ставится «2», вписывается ФИО доверенного лица, реквизиты доверенности и его подпись. |
|
Раздел 1 |
|
|
010 |
Если нужно заплатить налог, то ставится «1».
Если налог равен нулю из-за применения вычета, то ставится «3». |
|
020 |
КБК — 182 1 01 02030 01 1000 110. |
|
030 |
ОКТМО – узнать можно здесь. |
|
040 |
Налог от продажи квартиры к уплате – если нужно заплатить.
Если не нужно, то ставится 0. |
|
Раздел 2 |
|
|
001 |
13 процентов – ставка, по которой рассчитывается налог с проданного жилья. |
|
002 |
3 – иной доход. |
|
010 |
Полученный доход с проведенной сделки – переносится из строки 070 Приложения 1. |
|
040 |
Поле заполняется, если продавец квартиры выбрал в качестве вычета 1 млн.руб. – переносится из строки 010 Приложения 6. |
|
050 |
Поле заполняется, если выбран вычет в виде расходов на покупку квартиры (при наличии подтверждающих документов) – переносится из строки 020 Приложения 6. |
|
060 |
База для исчисления налога – доход минус вычет (разность строк 010 и 040/050). |
|
070 |
Налог, рассчитанный от базы = показатель строки 060 умножить на ставку из 001. |
|
Приложение 1 к Разделу 2 |
|
|
010 |
13 процентов – ставка, по которой облагается доход с продажи квартиры. |
|
020 |
Если налог рассчитывается с цены продажи, то ставится 01; если с кадастровой стоимости, умноженной на 0.7, то ставится 02. |
|
030, 040, 050 |
Не заполняются. |
|
060 |
ФИО лица, купившего квартиру |
|
070 |
Доход от продажи – из строки 050 Приложения 1. |
|
080 |
Не заполняется. |
|
Расчет к Приложению 1 |
|
|
010 |
Вносится кадастровый номер объекта — узнать на сайте Росреестра. |
|
020 |
Кадастровая стоимость на 01.01.2020 — узнать на сайте ФНС. |
|
030 |
Цена продажи по договору. |
|
040 |
Кадастровая стоимость * 0.7 – если она указана в поле 020. |
|
050 |
Указывается сумма, с которой будет считать налог – выбирается большая сумма из строк 030 и 040 и вписывается в это поле.
По закону налог платится с 70% от кадастровой стоимости, если это значение оказывается больше продажной цены. |
|
Приложение 6 |
|
|
010 |
Вносится 1 000 000 – если продавец решил в качестве имущественного вычета принять фиксированную сумму. |
|
020 |
Вносятся затраты на приобретение жилья – если продавец решил их принять в качестве вычета. |
|
030 и 040 |
Поля заполняются по аналогии с 010 и 020 в случае, если продана доля в квартире. |
Налог для уплаты = (1 500 000 — 1 200 000) * 13% = 39 000.



Видео инструкция
Заполнение 3-НДФЛ при продаже квартиры в личном кабинете налогоплательщика:
Необходимые документы
Получение доходов от продажи квартиры должно быть задекларировано в обязательном порядке. Утаить сделку, если у объекта недвижимости официально сменился собственник, не получится. Поэтому каждый продавец жилья обязан в установленный законом срок оформить и подать налоговую декларацию.
Направляют ее в отделение ФНС по месту жительства. Кроме декларации дополнительно потребуется собрать и представить небольшой пакет документов:
- Общегражданский паспорт.
- ИНН.
- Договор купли-продажи.
- Документы, подтверждающие факт передачи денежной суммы продавцу за квартиру.
- Документы, подтверждающие понесенные покупателем в ходе сделки расходы.
Если продавец является налоговым резидентом, он имеет право на оформление налогового вычета, размер которого составляет 1 млн. руб. Заявление на его получение подается в ФНС, как правило, одновременно вместе с декларацией. В таком случае потребуется дополнительный пакет документов.

Заполнение налоговой декларации
Налоговая декларация
Подача декларации при продаже недвижимости обязательна для всех продавцов. Даже если закон освобождает продавца от уплаты НДФЛ, декларацию требуется представить налоговым органам. Декларация при продаже может быть подана следующими способами на выбор продавца:
Личный визит в отделение Налоговой службы. Это самый оптимальный вариант. Сотрудники ФНС при приеме документа сразу проверят его на наличие ошибок, если они имеются, укажут, как следует исправить, и у заявителя будет больше времени на исправление и подачу новой декларации
Это важно, т.к. уложиться следует точно в срок.
Отправка декларации заказным письмом по почте на адрес отделения
К такому варианту следует прибегать только при сложностях с личным визитом.
Отправка декларации через интернет. Электронную форму документа можно заполнить и отправить онлайн на официальном сайте ФНС. Но такая услуга доступна только тем физическим лицам, которые имеют электронную цифровую подпись.
Бланк налоговой декларации можно заранее бесплатно получить в отделении ФНС или скачать на официальном сайте. Если опыта работы с финансовой и бухгалтерской отчетностью не имеется, желательно доверить дело по заполнению бланка профессионалу. Услуга эта предоставляется повсеместно. Как правило, стоимость не превышает 500 руб.
Каждое физическое лицо при оформлении документа должно заполнить титульный лист, первый и второй разделы. Прочие листы заполняются по мере необходимости. В случае с продажей квартиры это будут: листы А и 2Д.
Если продавец решил заполнять бланк самостоятельно, следует учитывать основные правила делопроизводства. Это значит, информацию можно внести посредством синей или черной шариковой ручки или отпечатать при помощи электронных печатных устройств. Любые исправления и зачеркивания неприемлемы. В тексте не должно встречаться грубых грамматических ошибок. Пустые графы оставлять нельзя. Если их заполнение не требуется, необходимо ставить прочерк.
Если была продана квартира, находившаяся в долевой собственности, каждый из собственников обязан подать индивидуальную декларацию. Даже если они являются членами одной семьи, и процедура была осуществлена в рамках единой сделки.
Документы, подтверждающие продажу имущества
Чтобы подтвердить сам факт совершения сделки, достаточно с общим пакетом документов подать договор купли-продажи на квартиру. Потребуется простая его копия.
Никакие дополнительные документы для декларации не потребуются.
Если же покупатель через некоторый промежуток времени приобрел на вырученные средства другую недвижимость, следует представить второй договор купли-продажи. Дело в том, что налог платится не просто с вырученной суммы, а с дохода. Если же деньги были израсходованы на покупку, значит, доход уменьшается или его вовсе может не быть. В таком случае заявляется разница между продажной и покупной стоимостью, и размер налога нивелируется.
Документы, подтверждающие расходы
При совершении сделки продавец может понести расходы, связанные с ней. Значит, они автоматически уменьшают сумму дохода. В процессе продажи квартиры требуется оплачивать услуги нотариуса, может потребоваться юрист.
Все платежные документы, подтверждающие понесенные расходы, следует сохранить. Их представляют одновременно с декларацией. Это могут быть: чеки, квитанции, бухгалтерские выписки и пр.
Оформление декларации

- если расход превышает доход;
- если при взаиморасчёте налог погашается полностью.
Декларация заполняется в соответствии с установленной формой 3-НДФЛ. Подать её можно как на бумажном, так и на электронном носителе.
Где взять форму?
Форма документа является унифицированным бланком КНД 1151020. Она утверждена Приказом ФНС России от 03.10.2018 № ММВ-7-11/569.
- Бумажный вариант можно получить в территориальном отделении ФНС по месту подачи отчёта.
- Электронный вариант можно получить в соответствующей программе на официальном сайте ФНС.
Если декларация передаётся по почте, то бланк следует получить в отделении ФНС заблаговременно, или скачать его со специальных сайтов.
Общие требования
Обязательство налогоплательщиков о подаче декларации содержится в нормах п. 4 статьи 228 и статьи 229 НК РФ. Согласно им, заполняющее документ лицо, обязано внести:
- сведения о себе;
- все доходы и расходы за отчётный период, с указанием кодов;
- указать источники доходов и расходов;
- дать сведения о лицах, с которыми проводились сделки;
- указать налоговую сумму, положенную к выплате.
Обязательно нужно приложить всю имеющуюся документацию по предмету доходов и расходов, полученных и понесённых по сделке. На продажу квартир, приобретённых с 2016 года, дополнительно указывается кадастровая стоимость объекта, если она на него установлена.
Перечень прилагаемых документов

К декларации нужно приложить удостоверенные копии следующей документации:
- паспорт налогоплательщика;
- ИНН налогоплательщика;
- ДКП по сделкам купли и продажи;
- выписку из ЕГРН.
Документы удостоверяются нотариально, если пересылаются по почте. Если они подаются лично, то удостоверить их можно непосредственно в отделении ФНС.
Когда и куда подаётся заполненная декларация?
До 30 апреля года, следующего за годом покупки и продажи квартиры, нужно подать налоговую декларацию по форме 3-НДФЛ, согласно п.1 статьи 229 НК РФ. Предварительно рассчитав сумму, назначенную к выплате, её следует внести в документ, а затем оплатить до начала июля текущего года.
Бланк 3-НДФЛ подают в отделение ФНС по месту регистрации налогоплательщика. Если ему требуется изменить территориальное отделение, то нужно подать заявление начальнику отделения, с указанием сведений о налогах. Бумага подаётся в общий отдел учреждения.
Налоговый период при совершении сделок
Когда совершаются сделки по покупке и продаже квартиры в одном календарном году, отчёт в налоговой инспекции будет проводиться в одном налоговом периоде с приложением декларации 3-НДФЛ. Налог не удерживается в следующих случаях:

- Жилое помещение было в собственности более 5 лет.
- Жильё куплено до 1.01.16 г. и было в собственности более 3 лет.
- Оно получено в собственность по приватизации, в дар, по наследству или по договору ренты и было в собственности более 3 лет.
- Его стоимость меньше, чем 1 миллион.
В остальных случаях, в том числе – при покупке одной квартиры в один и тот же год с её продажей, или, когда одна квартира продана, а вторая сразу же куплена, налог следует уплатить, следуя нормам статьи 220 НК РФ. Однако здесь возможны случаи взаимозачёта, когда имущественным вычетом, полученным при покупке жилья, погашается налоговое обязательство по его продаже.
Имущественный вычет при приобретении жилья
Имущественный вычет – это налоговая льгота. Она заключается в том, что субъект – покупатель вправе запросить в территориальном отделении ФНС возврат 13% суммы, указанной в договоре купли-продажи (ДКП) как цена приобретаемой недвижимости.
Объём этой льготы может достигать 13% от цены до 2 000 000, что составит 260 000 рублей. Сверх этой суммы льгота не действует. Имущественный возврат можно получить только при следующих условиях:
- Льгота ранее не была исчерпана на покупку другого объекта.
- Продавец не является близким родственником покупателя квартиры или членом его семьи.
- Покупатель является налогоплательщиком РФ.
На вычет не имеют права неработающие граждане, в том числе – пенсионеры, студенты очных отделений, так как возврат осуществляется за счёт уплаты НДФЛ.
Налогообложение при реализации жилья
На примере расчет выглядит следующим образом: Приобретённую в марте квартиру собственник продал в августе 2019 года. Цена объекта осталась той же – 3 000 000. Налог исчисляется с учётом имеющейся льготы (вычет 1 000 000), с 2 000 000 рублей в размере 13%. Удержание составило сумму, положенную к оплате в 260 000 р.
Пример расчета
Так как для сделок купли и продажи, совершённых в одном календарном году, предусматривается возможность одновременного включения сведений о них в одну декларацию, возможно погашения налоговых обязательств суммой имущественного вычета:
- Если сумма одинаковая – обязательство по уплате может быть полностью аннулировано.
- Когда удержание налога с продажи превышает сумму возврата – придётся довложить из личных сбережений, полученных по сделке.
- А если имущественный возврат больше – остаток можно получить после проведения взаиморасчёта.
В нашем примере, когда квартира была куплена, и вскоре продана за одну и ту же цену в 3 000 000, сумма вычета и удержания совпадают и составляют 260 000 р. Соответственно, налог платить не придётся.
Если собственник сбавит цену на квартиру, продав её за 2 700 000, то удержание будет произведено с суммы в 1 700 000 и начислено в сумме 221 000 рублей. Так как между вычетом и удержанием появляется разница: 260 000 – 221 000 = 39 000, то участник сделок со своим имуществом, вправе получить её в полном объёме.
При условии повышения цены квартиры при продаже, ситуация складывается следующая. Например, цена по ДКП составила 3 300 000 рублей. К удержанию будет начислено 13% от 2 300 000, что составит 299 000. В данном случае удержание превышает вычет, разница выявляется согласно расчетам: 299 000 – 260 000 = 39 000. Полученную разницу потребуется уплатить в ФНС.
Для налоговых нерезидентов (иностранцев) предусмотрено удержание с продажи недвижимости в размере 30% цены объекта.
Кто должен подавать декларацию при продаже квартиры?
Не всем гражданам, продавшим квартиру в 2020 году, придется заполнять и подавать декларацию 3-НДФЛ в 2021 году.
Продавец жилья обязан сдать 3-НДФЛ, если он владел квартирой менее установленного времени. В общем случае это 5 лет, но в некоторых ситуациях срок владения ограничивается 3 годами.
Ситуации, когда человек должен сдать 3-НДФЛ при владении квартирой менее 3 лет:
- жилье получено в дар по договору дарения;
- недвижимость получена в порядке наследования;
- квартира приобретена по договору пожизненного содержания с иждивением;
- квартира получена по факту приватизации;
- у продавца нет иного объекта недвижимости в собственности.
Для остальных случаев приобретения проданной квартиры срок минимального владения ограничивается 5 годами.
Таким образом, если человек продает недвижимый объект, который был у него в собственности менее 5 лет (в некоторых случаях 3 лет), то нужно отчитаться перед налоговой службой, сдав декларацию 3-НДФЛ и заплатив налог с полученного дохода.
Если квартира была в собственности более 5 (3 лет), то заполнять отчетность для ФНС не нужнго.
Имущественный вычет и подоходный налог
С получаемого дохода граждане обязаны платить подоходный налог (НДФЛ). В отношении поступлений от продажи квартир, домов, земли, дач налог считается по ставке 13 процентов, умноженной на налоговую базу.
В качестве базы берется разность полученного дохода и имущественного вычета, положенного физическим лицам при продаже имущества согласно НК РФ.
В частности в отношении квартир полагается вычет в размере 1 млн. руб. или фактических расходов по приобретению данного жилого объекта — эта сумма уменьшает базу для расчета НДФЛ, тем самым снижая сам налог к уплате. То есть имущественный вычет — это налоговая льгота, предоставляемая гражданам для снижения налоговой нагрузки.
Продавец квартиры вправе сам выбрать вид имущественного вычета, который он примет для уменьшения доходов с целью налогообложения:
- 1 млн. руб. — фиксированная сумма.
- Расходы на приобретение проданного жилья — сумма обязательно должна подтверждаться документами (например, договором купли-продажи).
Логично выбирать тот вид имущественного вычета, который больше, то есть наиболее выгодный продавцу, позволяющий снизить налог к уплате до возможного минимума.
Как рассчитать НДФЛ и заплатить его?
Рассчитывается налог с продажи квартиры по формуле:
Срок уплаты налога — до 15 июля года, следующего за годом продажи. По объектам, проданным в 2020 году, заплатить НДФЛ нужно до 15 июля 2021 год включительно.
Пример расчета налога с продажи квартиры:
Гражданин в 2020 году продает двухкомнатную квартиру, цена по договору купли-продажи 3 800 000 руб. Данное жилье человек купил в 2018 году за 3 200 000 руб., при этом есть договор, подтверждающий эту стоимость.
Так как жилой объект был в собственности только 2 года, то в 2021 году нужно подать декларацию 3-НДФЛ и заплатить НДФЛ,
Срок подачи декларации — до 30 апреля 2021 года.
Срок уплаты налога — до 15 июля 2021 года.
В качестве вычета можно взять либо 1 000 000, либо расходы на приобретение 3 200 000. Конечно, брать расходы значительно выгоднее.
Налог = 13% * (3 800 000 — 3 200 000) = 78 000 руб.
Сроки и порядок подачи 3-НДФЛ в 2021 году
Декларация подается в срок до 30 апреля 2021 года включительно за квартиры, проданные в 2020 году. Сам налог можно уплатить позже — до 15 июля 2021 года включительно.
Заполнить декларацию можно ручкой, на компьютере, в программе, в личном кабинете налогоплательщика.
Заполненный вариант нужно передать в ФНС по месту жительства либо в бумажном виде, либо отправить почтой, либо в электронном через личный кабинет на сайте налоговой.
Продавец квартиры сам решает, как ему удобно подать декларацию.
Взаимозачет НДФЛ
Взаимозачет подоходного налога после продажи квартиры и вычета после приобретения жилья проводят только при наличии права на оформление последней льготы.
То есть, только официально работающему налогоплательщику уменьшают доходы на сумму сопутствующих расходов на приобретение частного дома или иной недвижимости.

Если после продажи частного домовладения, квартиры или иного жилья и вычета расходов на его приобретение начисляют НДФЛ, то это тот случай, при каком также проводят взаимозачет, в подобной ситуации вычет делают меньше на сумму подобного налога, начисленного к уплате в бюджет.
Пример! В 2018 г. граждане РФ купили трешку за 4,8 млн р. При этом в прошлые годы вычетом не воспользовались.
Затем, в 2018 г. продали подобное имущество за 5 млн р. В подобной ситуации проводят взаимозачет, который приведен ниже в таблице.
| Взаимозачет НДФЛ | |
| Вычет при приобретении жилья | 2 млн р. |
| Подоходный налог к возврату из федерального бюджета | 260 тыс. р. |
| Начисленный НДФЛ = ((5 – 4,8) млн р. х 0,13 (ставка 13%) | 26 тыс. р. |
| Подоходный налог к уплате | 0 р. |
| НДФЛ к возмещению (возврату) | 260-26=234 тыс. р. |
В вышеприведенном примере НДФЛ к уплате равен 0. В других случаях налоговый вычет снижают на сумму подобного начисленного налога.
Справка! При покупке квартиры в браке возвращают 520 тыс. р. подоходного налога. Однако, такой вычет оформляют только официально работающим супругам (и мужу, и жене — по 260 тыс. р. каждому). По начисленной сумме НДФЛ проводят вышеприведенный взаимозачет.
После оформления ипотеки к вычету принимают и сумму ипотечных процентов. С них обратно возвращают 13% подоходного налога.
ПРИЛОЖЕНИЕ 1 К 3-НДФЛ
Приложение 1 предназначено для расшифровки данных о доходах, полученных в году, за который заполняете 3-НДФЛ (в нашем случае – в 2020-м).

Как правило, в процессе возврата НДФЛ информацию в это приложение вносят из справок о доходах и суммах удержанного налога (ранее они назывались 2-НДФЛ), которые заполняющий 3-НДФЛ берет у своих нанимателей. Тогда в Приложении 1 находит отражение и доход, и величина удержанного у источника и уже уплаченного в бюджет налога.
Вернемся к порядку заполнения Приложения 1 к новой форме 3-НДФЛ 2021.
В нем последовательно отражают:
- в строке 010 – налоговая ставка 13%. Если в течение года был доход, облагаемый по другой ставке (например, выигрыш в рекламном конкурсе, по которому НДФЛ 35%), то для другой ставки нужно заполнить отдельный блок Приложения 1. Напомним, что все вычеты положены только по доходам со ставкой 13%. По всем прочим вариантам налог по декларации может быть только к доплате в бюджет;
- в строке 020 – код вида дохода. Самый распространенный код – 07 – обозначает доход, полученный по трудовому договору, НДФЛ с которого удержан работодателем. Все коды на 2021 год можно найти в нашей статье «Код вида дохода в 3-НДФЛ: таблица с расшифровкой»;
- в строках 030-060 – сведения об источнике дохода (в наших примерах – о работодателе. О том, как вносить другие источники, например, покупателя-физлицо при продаже имущества, подробно рассказано в статьях о заполнении 3-НДФЛ при продаже, ссылки на которые приведены в начале этой статьи);
- в строке 070 – сумма полученного дохода от конкретного источника;
- в строке 080 – сумма удержанного налога, если имело место удержание у источника (если нет – в строке ставят прочерк).
Вот пример заполнения Приложения 1 к 3-ндфл:

Как заполнить 3-НДФЛ при продаже квартиры: общие правила
Продавец квартиры заполняет и представляет декларацию налоговикам в следующем составе:
- титульный лист;
- раздел 1;
- раздел 2;
- приложение 1;
- приложение 6;
- расчет к приложению 1.
Титульник содержит данные о физическом лице (Ф.И.О., ИНН, дату и место рождения, информацию по документу, удостоверяющему личность, коды категории и статуса налогоплательщика и налоговой инспекции, куда представляется отчет (код)). Также здесь проставляются налоговый период и отчетный год, номер корректировки.
Раздел 1 содержит сведения о КБК, ОКТМО и сумме налога, подлежащей уплате в бюджет.
В разделе 2 приводится расчет налога на основании доходов из приложения 1 и расходов/вычетов из приложения 6.
О нюансах заполнения 3-НДФЛ за 2020 год читайте в КонсультантПлюс. Чтобы все сделать правильно, получите пробный доступ к системе и переходите в Готовое решение. Это бесплатно.
Подробнее то, как вывести эту сумму обязательства без ошибок, мы разберем далее.
Нюансы заполнения в части доходов
Для отражения доходов в 3-НДФЛ при продаже квартиры понадобится заполнить приложение 1. В нем приводится следующая информация:
- ставка подоходного налога (13% или 30% в зависимости от статуса налогоплательщика) — в стр. 010;
- код вида полученного дохода — в стр. 020;
- если квартира продана юрлицу или ИП, то указываются ИНН, КПП (при необходимости), код по ОКТМО, название покупателя (Ф.И.О. предпринимателя) — в стр. 030, 040, 050, 060 соответственно;
- если квартира реализована физлицу без предпринимательского статуса, указывается только его Ф.И.О. — в стр. 060;
- общий размер дохода — в стр. 070;
- размер удержанного налога — в стр. 080, если удерживается налоговым агентом.
Отдельно остановимся на показателе из стр. 070, поскольку он переносится в раздел 2 для расчета налога. Сюда заносится сумма дохода из расчета к приложению 1.
Для чего заполняется расчет к приложению 1
В данном расчете как раз и производится определение дохода от продажи недвижимости: налогоплательщик выясняет, от чего будет рассчитываться налог — от договорной стоимости или от кадастровой с учетом понижающего коэффициента.
В расчете приводятся кадастровый номер и кадастровая стоимость продаваемого объекта по стр. 010 и 020 соответственно. В стр. 040 указывается кадастровая стоимость, умноженная на корректирующий коэффициент 0,7.
ВАЖНО! Если кадастровая стоимость объекта не определена по состоянию на 1 января года, в котором была осуществлена продажа, то стр. 020 и 040 прочеркиваются. Далее происходит сравнение показателей из стр. 040 и 030
Наибольший из них переносится в стр. 050. Исходя из величины показателя стр. 050 происходит расчет подоходного налога, ведь именно эта цифра переносится в стр. 070 приложения 1
Далее происходит сравнение показателей из стр. 040 и 030. Наибольший из них переносится в стр. 050. Исходя из величины показателя стр. 050 происходит расчет подоходного налога, ведь именно эта цифра переносится в стр. 070 приложения 1.
Особенности оформления в части расходов
Для отражения расходов/вычетов, связанных с реализацией квартиры, используется приложение 6.
В приложении 6 заполняются (при наличии соответствующих данных):
- стр. 010 — если применяется фиксированный вычет при продаже всей квартиры;
- стр. 020 — если указывается размер понесенных ранее расходов;
- стр. 030 — если применяется вычет в 1 млн руб. при реализации долей квартиры;
- стр. 040 — если есть подтвержденные расходы, связанные с приобретением долей.
В стр. 160 показывается суммированная величина всех расходов и вычетов. Показатель из этой строчки переносится в раздел 2 для расчета налога.
Продажа квартиры в собственности менее 3 лет и декларация 3-НДФЛ
Если налогоплательщик реализовал свою единственную жилую недвижимость, находящуюся в собственности менее 3 или 5 лет ему необходимо подать декларацию о доходах на следующий год после сделки. Здесь представлен образец заполнения.
Безналоговый срок для единственного жилья составляет 3 года, а для владельцев нескольких жилых объектов — 5 лет. Исключение составляют граждане, которые купили новое жилье, но еще не успели продать старое. Если они уложатся в срок 90 дней, то несмотря на то, что 3 месяца они владели двумя объектами, согласно налоговому законодательству срок сокращается до 3 лет.
Однако эти изменения не будут касаться жилой недвижимости полученной:
- по договору дарения или наследству от близких родственников;
- по договору ренты (пожизненного содержания с иждивением);
- полученной в результате приватизации.
В этих случаях предоставлять 3 НДФЛ о доходах и уплачивать с них налог при продаже нужно будет, как и прежде, только в том случае, если у налогоплательщика она находились в собственности менее 3 лет.
Имущественный вычет при продаже дома или квартиры дешевле 1 000 000 рублей
Если налогоплательщик продал свои жилые постройки на сумму, менее чем 1 млн. рублей, то наилучшим вариантом для уменьшения налогооблагаемой базы (суммы с которой необходимо уплатить налог) в декларации 3-НДФЛ будет применение имущественного вычета. Согласно налоговому законодательству, при продаже жилой недвижимости налогоплательщику предоставляется право применить имущественный вычет, на который может быть уменьшен доход. Его максимальная сумма составляет 1 000 000 рублей. Рассчитывается он следующим образом:
Пример: Налогоплательщик продал квартиру, находящуюся у него в собственности менее 3 лет за 900 000 рублей. В этом случае на следующий год ему необходимо подать декларацию о доходах с продажи квартиры до 30 апреля, при этом платить НДФЛ с продажи ему не придется, так как максимальная сумма имущественного вычета в 1 000 000 рублей превышает его доход в 900 000 рублей.
Однако наиболее смекалистые и недобросовестные продавцы давно уже знают об имущественном вычете при продаже жилой недвижимости, и намеренно занижают стоимость квартир и домов в договорах купли-продажи для того чтобы не платить налог с дохода от сделки при подаче декларации 3-НДФЛ с продажи жилой недвижимости.
Если продал дороже, чем купил
Если сумма продажи квартиры, дома, и прочей жилой недвижимости, а также доли в них, существенно превышает сумму в 1 000 000 рублей, то наилучшим способом снижения налогооблагаемой базы здесь будет применение права на уменьшение дохода на сумму расходов по приобретению недвижимости. Но для применения этого права у вас обязательно должен быть договор купли, приходные ордера, кассовые чеки, расписки продавца в получении от вас денег за приобретенной имущество и пр.
Упрощенно: сумма НДФЛ с продажи недвижимости в этом случае будет рассчитываться так: «(Доходы — Расходы)* 13%»
Пример: Налогоплательщик продал квартиру, находящуюся в собственности менее 3 лет за 3 000 000 рублей, при этом 2 года назад он покупал её за 2 700 000 рублей и у него на руках есть все документы, подтверждающие это. Он может применить 2 варианта: 1. Он может воспользоваться имущественным вычетом. При этом размер налога составит: (3 000 000 — 1 000 000)* 13% = 260 000 рублей. 2. Воспользоваться схемой «доходы минус расходы». Здесь НДФЛ составит: (3 000 000 — 2 700 000)*13% = 39 000 рублей.
Как видите второй вариант наиболее выгоден для налогоплательщика. При этом он сам выбирает какой схемой исчисления налога в декларации 3 НДФЛ при продаже жилой недвижимости он хочет воспользоваться.
Если продал дешевле чем купил
Да, нередко бывает и так, что налогоплательщик продает недвижимость, находящуюся в собственности менее 3 или 5 лет дешевле чем он купил ее некоторое время назад. В этом случае, если у него есть документы, подтверждающие это, он может воспользоваться схемой «Доходы минус расходы» при заполнении декларации 3-НДФЛ о продаже, и никакого налога уплачивать в бюджет ему не придется, однако подать декларацию о доходах он все также обязан подать.