Как быстро погасить ипотеку в сбербанке при аннуитетных платежах: объясняем по порядку
Содержание:
- Выбрали стратегию досрочного погашения ипотеки
- Выгода не очевидна
- Что такое досрочное погашение ипотеки (ДПИ)
- Как осуществляется перерасчет
- Способы сэкономить
- Виды платежей: дифференциальный или аннуитетный
- Условия досрочного погашения ипотеки Сбербанка в 2019 году
- Можно ли сократить срок ипотеки в Сбербанке
- Виды ипотечных платежей
Выбрали стратегию досрочного погашения ипотеки
Недостаточно одних лишь добрых намерений погасить кредит как можно быстрее — нужен план. Лучше даже несколько. Во‑первых, он поможет оценить, ради чего вы, собственно, будете надрываться. Когда видишь суммы, сэкономленные на процентах, и сокращающиеся сроки, мотивация гораздо выше. Во‑вторых, расчёты покажут, насколько сильно стоит упираться на пути к досрочному погашению.
Мы собирались вносить досрочку ежемесячно и уменьшать размер платежа. Но при этом разница между первоначальным взносом и текущим также шла бы в счёт погашения ипотеки. Фактически для нас платёж по‑прежнему оставался бы фиксированным. Далее я составила два плана (они оба есть в «Google Таблице»):
- Сумма ежемесячного платежа 21 243 рубля плюс 20 тысяч. В этом случае мы отдали бы ипотеку за 3 года и 6 месяцев с переплатой в 253 тысячи.
- Сумма ежемесячного платежа 21 243 рубля плюс 40 тысяч. С кредитом мы расплатились бы через 2 года и 2 месяца с переплатой в 169 тысяч.
Такие расчёты всё показывают наглядно: когда выплатите, сколько сэкономите. Даже если вы не можете вносить досрочки каждый месяц и планируете делать это раз в квартал, в год, цифры всё расставят по местам.
Отдельно стоит отметить небольшую разницу между этими двумя планами — всего год с небольшим и 84 тысячи рублей. И если 20 тысяч действительно в корне меняют ситуацию, то при 40 тысячах изменения не так впечатляют. При этом 20 тысяч в месяц (разница между этими двумя стратегиями) — большие деньги, которые могут обеспечить более высокий уровень жизни.
Выбирать путь тотальных лишений и ограничений стоит, только если речь идёт об очень короткой дистанции. Или если вы придумали себе красивый заголовок «Как я выплатила восьмилетнюю ипотеку за полтора года», как я.
На деле вышло даже быстрее, и вот как всё получилось. В первый месяц мы отдали в досрочку всё, что у нас оставалось после сделки от выделенного на всякий случай. Затем три месяца исправно платили по второму плану. А потом я села и составила третий график, в котором в досрочку посчитала максимальные суммы, которые мы могли отдавать без того, чтобы умереть с голоду. Его‑то мы и придерживались до самого конца, внося коррективы по ходу движения.
Выгода не очевидна
По словам экспертов, выплачивать ипотечный кредит досрочно имеет смысл в те самые первые годы, когда заемщик отдает банку большую часть процентов. При кредите в 2 миллиона рублей на 15 лет даже сравнительно небольшой досрочный взнос в размере 100 тысяч может сократить срок кредита на целых 20 месяцев. Если заемщику важнее сократить не срок кредита, а ежемесячную выплату, он может выбрать и такой вариант, тогда выплата уменьшится на 1300 рублей.
Нехитрые подсчеты показывают, что в любом случае сокращение срока кредита выгоднее для заемщика, чем сокращение ежемесячных выплат. Но это касается долгосрочной перспективы, а жить заемщику хочется не потом, а сегодня: многие признаются, что готовы пожертвовать выгодой через 15 лет, но уменьшить выплаты уже сейчас, перераспределив высвободившиеся средства с кредита на отпуск или нужные в быту вещи.
Этим же объясняется и то, что многие заемщики оформляют кредит на максимальное количество лет, переплачивая при этом огромные проценты: ежемесячные выплаты при максимальном сроке минимальны, а сумма кредита – максимальна. «Заемщики изначально оформляют ипотеку на максимально возможный срок, чтобы получить максимальную сумму кредита, – говорит Екатерина Базилевская. – Дело в том, что банки предполагают комфортный платеж по ипотеке в размере от 40% до 50% от дохода заемщика и его семьи, а на практике многие семьи готовы гасить большими суммами, так как располагают неучтенными банком доходами». В то же время статистика показывает, что даже если разница в выплатах при 15-летнем и 10-летнем сроках составляет всего 2-4 тысячи рублей, заемщики часто выбирают 15-летний кредит: эти «лишние» тысячи нужны им сегодня.
Впрочем, заемщикам, у которых каждая копейка на счету и которые не планируют в ближайшие годы менять ипотечную квартиру на более просторную, эксперты советуют и вовсе отказаться от досрочных выплат, пустив свободные средства на отдых, саморазвитие или образование детей. Практика показывает, что в последние годы ипотечные заемщики стали все чаще использовать свободные средства для открытия или развития собственного бизнеса, как поступают крупные бизнесмены во всем мире. Они отправляют средства «в оборот», а с кредитом расплачиваются через 15 лет, обесценившимися от инфляции деньгами.
Михаил Полунин, управляющий Санкт-Петербургским филиалом Связь-Банка:
При оформлении ипотечного кредита около половины заемщиков озвучивают намерения погасить в будущем данный кредит досрочно. Оформление на более длительные сроки связано с желанием клиента застраховать некоторым образом свое материальное положение от непредвиденных экономических ситуаций.
При частичном досрочном погашении ипотечного кредита клиенты могут выбрать, что им важнее в данный момент исходя из собственной финансовой ситуации: сокращение срока или уменьшение суммы ежемесячного платежа. И тот, и другой вариант уменьшает итоговую стоимость кредита и, следовательно, выгоден заемщику.
Досрочное погашение кредита в любом случае выгодно для заемщика, так как сокращает полную стоимость кредита. Однако при погашении кредита равными аннуитетными платежами наибольшие суммы по процентам гасятся в первую половину общего срока кредитования. Поэтому частичное досрочное погашение кредита при данной схеме становится тем менее выгодным для заемщика, чем ближе срок окончания кредитного договора.
Екатерина Базилевская, руководитель центра ипотечного кредитования филиала Абсолют Банка в Санкт-Петербурге:
Около 10% заемщиков филиала Абсолют Банка в Петербурге уже при получении кредита знают, что будут интенсивно гасить кредит досрочно. Данные заемщики ежемесячно или ежеквартально совершают досрочные платежи и сокращают срок ипотечного кредита с 10-15 лет до фактических 5-7 лет. Еще около10% заемщиков несистемно производят досрочные платежи в небольшой сумме, а некоторые просто самостоятельно увеличивают себе ежемесячный платеж на 5-10 тысяч рублей по своей личной инициативе. Дело в том, что если платеж составляет 30 тыс. рублей при сумме кредита 2 млн рублей на 10 лет под 13%, то в первые 3 года сумма процентов будет около 20 тысяч, а сумма погашения основного долга банку – только 10 тысяч. Все досрочные платежи уменьшают именно основной долг банку, и таким образом ипотеку можно выплатить на 3-5 лет быстрее. Остальные 80% заемщиков придерживаются изначального графика платежей.
Условия досрочного погашения прописаны в любом кредитном договоре, и заемщик должен их придерживаться. Если есть желание изменить условия договора, то это происходит с согласия сторон (банка и заемщика).
Лилия Крейсс-Белова, эксперт по ипотеке АН «Бекар»:
Что такое досрочное погашение ипотеки (ДПИ)
Досрочное погашение ипотеки – это внесение заёмщиком денежной суммы сверх графика, установленного кредитной организацией, и до момента, как истечёт срок кредитования. ДПИ может быть полным или частичным. В первом случае кредитополучатель полностью рассчитывается с банком по основному долгу и процентам, тем самым освобождаясь от каких-либо обязательств. При этом он становится полноправным владельцем недвижимости, оформленной в ипотеку.
Смотрите эту тему на видео:
Частичное досрочное погашение кредита (ЧДП) предполагает, что заёмщик вносит в счёт долга дополнительную сумму денег сверх обязательного ежемесячного платежа. При этом происходит перерасчёт общего долга и процентов – они снижаются.
Для заёмщика ЧДП очень выгодно, поскольку уменьшается финансовая нагрузка и значительно сокращается общая сумма переплаты. Дополнительные платежи идут на погашение основного долга. Чем он меньше, тем меньше на него будут начисляться проценты. Именно поэтому частичное погашение рекомендуется делать в первые годы после оформления кредитного договора, поскольку в это время проценты составляют 90% ежемесячных платежей.
Не нужно копить большую сумму, лучше меньше заплатить, но чаще. Ведь даже небольшой дополнительный платёж уменьшит тело кредита, снизит проценты и позволит сэкономить.
В то же время кредитные организации терпят убытки, поскольку теряют прибыль от переплаты. Но по закону не имеют права отказать в досрочном погашении. Тем не менее банки могут вводить различные ограничения, например, мораторий досрочного погашения на определённый срок, лимит уплачиваемой суммы, начисление комиссий на дополнительный платёж и др. Все эти условия в обязательном порядке должны быть указаны в кредитном договоре.
Впрочем, большинство банков вполне адекватно реагируют на ДПИ и ЧДП.
Как осуществляется перерасчет
Возможность частичного или абсолютного досрочного погашения ипотеки предусмотрена Федеральным законом №284, принятым в 2011 году. Согласно ему:
- Финансовое учреждение претендует на уплату только тех процентов, которые начислялись до даты ликвидации задолженности (иногда – на уплату лишь части этих процентов).
- Выплата процентов ипотечником должна осуществляться только по фактическому займу долга.
- Финансовая организация не вправе требовать выплаты процентов больше, чем было начислено за пользование заемными финансами.
Способ перерасчета и объем финансов, необходимых для досрочного погашения задолженности по ипотеке, зависят от используемого вида платежей. Их бывает два:
- Аннуитетные. Банк суммирует сумму займа с процентами и разбивает итоговое число на несколько равных платежей. Приведем такой пример. Пусть вы взяли ипотеку на 1 млн. р. под 10% годовых на 5 лет. Тогда за 5 лет переплата составит 50%, что приравнивается 0,5 млн. р. Вам придется выплатить и основной долг, и проценты. А это уже 1,5 млн. р. 5 лет – это 60 месяцев. Поэтому каждый месяц нужно будет вносить сумму, равную частному от деления 1,5 млн. р. на 60. Платеж составит 25 тыс. р. В первые расчетные периоды большую часть выплат будут составлять проценты, затем они сравняются с выплатами основной задолженности, а к концу действия ипотеки их доля будет наименьшей.
- Дифференцированные. Банк начисляет проценты только на фактический объем долга каждый месяц. Поэтому платежи от одного периода к другому меняются в меньшую сторону. Но их величина за первый месяц несколько выше, чем при аннуитетных платежах. Но за последние периоды они будут существенно ниже. Для примера возьмем те же данные, что и выше. За первый месяц нужно будет заплатить 1/12 от годового процента по долгу (получится 1% от миллиона) + 1/60 часть самой задолженности (поскольку в 5 годах 60 месяцев). После расчета получим те же 25 тыс. р. Но проценты в следующем месяце будут начисляться на сумму, равную разности 1 млн. р. и 16 тыс. 666 р. Поэтому платеж составит около 24 тыс. 860 р.
Сам перерасчет, независимо от метода совершения платежей, может быть осуществлен двумя способами:
- Путем уменьшения срока платежей (пример: нужно было платить 5 лет, а после частично досрочного погашения – 2 года);
- Путем уменьшения платежа (пример: нужно было каждый месяц платить 25 тыс. р., но придется вносить только 10 тыс. р.).
Рассмотрим, как будет происходить перерасчет ипотеки в обоих случаях в зависимости от типа совершаемых платежей.
Способы сэкономить
Дело в том, что варианты, на которых можно получить более высокую доходность, чем ставка по ипотеке появляются не каждый день. Более того, даже не каждый год. Но когда она есть, лучше ими воспользоваться по полной. Бывают такие явления на финансовых рынках, когда идет резкий перекос либо в сторону доходности по вложениям, либо резкий рост ставок по кредитам. Именно такие ситуации отличный повод заработать. Итак, для примера, какие возможности были за последнее время.

Банковские вклады
В конце 2014 — начале 2015 гг. Центробанк резко повысил ключевую ставку (помните когда доллар был по 75-80 рублей). Вслед за этим все банки вынуждены были поднять проценты по депозитам. В то время можно было вложить деньги под 20-25% годовых. И вместо того, чтобы бежать в магазин бытовой техники скупать по 5-10 телевизоров, как делало большинство, дальновидные инвесторы открыли вклады с повышенной ставкой и заработали на этом. Ваш выигрыш составил бы 8 — 17% годовых, если бы вы не гасили ипотеку досрочно, а открыли подобный банковский вклад.
Единственным минусом было ограниченность срока вклада. Большинство банков готовы были открывать вклады по таким сумасшедшим ставкам только на 1 год. У редких банков длительность такого вклада составляла максимум 2 года.
Облигации
В этот же период доходность по облигациям также подскочила в 1,5 — 2 раза. На рынке можно было легко купить такие ценные бумаги с доходностью 18-20% годовых. И это только по надежным ОФЗ. По муниципальным проценты были еще выше. Если бы воспользовались этой возможностью, вы каждый год экономили бы (зарабатывали) 6-8%.
Мне повезло. Именно в тот момент я успел урвать для себя «кусочек счастья» в виде пакета долгосрочных облигаций с доходностью от 16 до 18%. Покупал именно ОФЗ, как более надежные. Теперь на протяжении 15-20 лет мне будет ежегодно капать этот процент прибыли.
Моя ставка по ипотеке — 12% годовых. В итоге, вместо того, чтобы внести деньги за ипотеку в качестве досрочного платежа, я нашел более выгодный способ их использования со средней доходностью в 17% годовых. Ежегодная отдача (естественно со знаком плюс в мою сторону) составляет 5%. И это будет длиться пока я не рассчитаюсь полностью за ипотеку.
Акции
Не совсем гарантированный способ получения дополнительной прибыли. Но вкратце упомянем и о нем. Если брать статистику, то фондовый рынок рос за последние 20 лет в среднем на 20% в год. Но если брать более детальную картину, детализированную по годам, то тут можно встретить большие риски связанные с сильной волатильностью рынка акций. В один год они могут вырасти на 20-30%, в следующий год упасть на 10-15%. Конечно в долгосрочной перспективе рынок всегда идет вверх. Но может случиться (по закону подлости) после покупки все рухнет и вы останетесь даже в убытках.
Как пример, кризис 2008-2009 гг. Тогда все упало в 2-3 раза, по некоторым акциям падение составляло 6-10 раз (акции Сбербанка со 100 опустились до 15 рублей). Когда большинство, боясь дальнейшего падения, продавали имеющиеся у них на руках акции за бесценок, стремясь выручить хоть что-то, другие скупали все что было можно.
Некоторые даже продавали машины, квартиры, брали кредиты на максимальные суммы под это дело. Как итог — рынок через 2-3 года вернулся к своим первоначальным значения. И те, кто не побоялся покупать, когда все продавали, за этот период получили доходность в 50-80% годовых.
Виды платежей: дифференциальный или аннуитетный
Вопрос относительно выгоды досрочного погашения кредита следует рассматривать с точки зрения типа ежемесячных платежей по ипотеке. При любом типе платежей сумма ежемесячной выплаты будет состоять из двух частей – суммы, погашающей основной долг (тело кредита), и суммы, которая начисляется в качестве процентов банка. В тот момент, когда заемщик заключает кредитный договор с банком, ему будет предложено два варианта выплаты ипотечного долга:
- Дифференциальный вид платежей. Данная система погашения предполагает неравномерное распределение долга по месяцам. Состоит ежемесячная выплата также из двух частей – фиксированной суммы, погашающей тело долга, и постоянно уменьшающейся суммы процентов. Уменьшение процентной выплаты происходит из-за того, что проценты начисляются на остаток долга. Соответственно, с каждым месяцем общая сумма долга уменьшается, что и приводит к уменьшению процентов по нему. В первые годы выплаты ежемесячная сумма будет достаточно большая. Но с каждым месяцем она будет уменьшаться. Такой вид выплат оказывается достаточно выгодным именно для заемщика, в связи с чем банки редко одобряют данный вариант. Для оформления дифференциального графика к заемщику предъявляются более строгие требования. В частности, официальная зарплата должна быть на 20% выше, чем у кредитуемого лица, которому предлагается аннуитетная схема погашения займа.
- Аннуитетный вид платежей. Данный вид погашения ипотеки предполагает простое суммирование общей суммы ипотечного займа и процентов по нему, с последующим разделением на равные части. Каждый месяц заемщик выплачивает четко определенную сумму, которая остается неизменной на протяжении всего срока погашения ипотеки. При этом, как и в случае с дифференциальной схемой, сумма ежемесячной выплаты состоит из двух частей – оплата тела кредита и проценты. Для того, чтобы максимально обезопасить себя и получить большую часть процентов на начальных этапах, банк формирует ежемесячный аннуитетный платеж таким образом, что большая его часть первые годы уходит на погашение процентов. Тело кредита при этом уменьшается медленно, что особенно выражено в первые несколько лет.
Каждый из видов погашения ипотеки имеет определенные преимущества. Дифференциальная система позволяет заемщику уменьшить сумму переплаты, даже при досрочном погашении небольшой части долга. Кроме того, с каждым месяцем кредитное обременение семейного бюджета уменьшается, что снижает риски для заемщика. Главное достоинство аннуитетной программы выплат – фиксированные платежи. Ведь точно зная, что каждый месяц придется платить по кредиту четко определенную сумму, значительно проще планировать расходы.
Также часто у заемщиков возникают вопросы относительно того, при каком виде ипотечных выплат досрочное погашение ипотеки более выгодно. Однозначный ответ дать сложно. Большинство ипотечных калькуляторов, представленных на официальных сайтах банков, рассчитывают одинаковую выгоду от досрочного погашения дифференциальной и аннуитетной программ. Очевидно, что при дифференциальной системе погашения ипотеки досрочное внесение средств будет приводить к уменьшению тела кредита, от которого рассчитывается сумма процентов. В результате и переплата по процентам уменьшается. При аннуитетной системе выгоды менее очевидны, особенно при досрочном погашении кредита на начальных этапах, когда большая часть ежемесячной выплаты уходит на уплату процентов банку. Тем не менее, досрочное погашение в этом случае также позволяет уменьшить срок выплаты ипотечного кредита либо снизить ежемесячную нагрузку на бюджет.
Условия досрочного погашения ипотеки Сбербанка в 2019 году
В договоре должны быть подробно описаны условия, по которым долг может быть оплачен заранее. По закону вы обязаны обратиться с письменным заявлением в офис банка за 30 дней до внесения платежа. В заявлении необходимо указать на решение погасить долг полностью или же внести часть средств в счет основного долга.
Сроки досрочного погашения ипотеки Сбербанка
Раньше банки устанавливали сроки, раньше которых кредит закрыть было невозможно. Но в 2011 году появился закон, запрещающий банкам ставить какие-либо условия, препятствующие преждевременной оплате долга. Теперь любой кредитор может вернуть весь долг целиком или ее часть даже в день выдачи.
Оплата может быть произведена как в первой половине срока выплат, так и ближе к его завершению:
- Выгоднее вносить досрочную оплату за ипотечное кредитование в первой половине срока выплат. Банки намеренно рассчитывают суммы ежемесячных платежей таким образом, что сначала большую их часть составляют проценты.
- Ближе к окончанию срока действия кредита в ежемесячном платеже сумма основного долга становится больше, а процент за пользование – меньше.
Так, если из пяти лет вы регулярно вносили платежи на протяжении четырех, то процент за все 5 лет вы уже оплатили почти полностью и досрочный платеж выгоды почти не принесет.
Каков минимальный размер оплаты
Если вы намерены заплатить большую сумму в счет основного долга, то есть произвести частичное гашение, то сегодня Сбербанком разрешается вносить средства без ограничения в их размерах. Если раньше эту операцию могли выполнить лишь те, кто хотел внести 15 тыс. рублей и более, то сегодня можно увеличить свой платеж даже на сто рублей.
Перерасчет процентов
Перерасчет кредита производится только в том случае, если данная возможность указана в договоре. Сегодня все кредиты Сбербанка можно погасить досрочно с перерасчетом процентов. Если вы оформляете частичную оплату в офисе, то для вас распечатают дополнительный график оплаты. При досрочном внесении суммы онлайн через личный кабинет Сбербанка – новый график появится на вашей странице.
Проценты за пользование пересчитываются не всегда. Это должно быть указано в договоре. Когда возможность перерасчета в нем указана, то уже оплаченный, но не использованный вами процент будет перенесен в счет основного долга, и платить вам придется меньше.
Можно ли сократить срок ипотеки в Сбербанке
Любой заемщик, оформивший ипотечный займ, стремится быстрее рассчитаться с кредитором и уменьшить сумму переплаты. Клиенты с нестабильными доходами и высокой кредитной нагрузкой, наоборот, подают заявку на увеличение срока кредита и, соответственно, снижение текущего платежа. Большинство же заемщиков интересуется, можно ли изменить срок ипотеки в Сбербанке в сторону уменьшения уже после заключения кредитного договора?
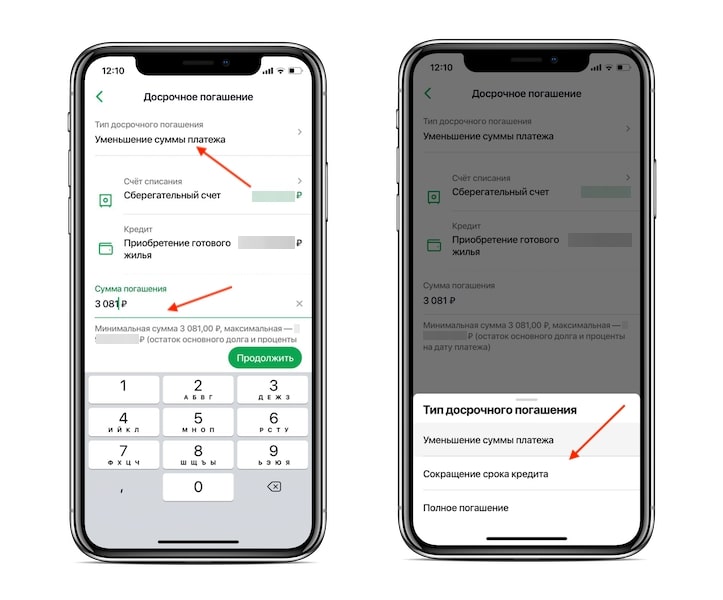
В Сбербанке, с недавнего времени, стало возможно сократить не только сумму ежемесячного платежа при досрочном погашении ипотеки, но и срок.
Действующее законодательство разрешает досрочное погашение задолженности в любой период после заключения кредитного договора с банком без каких-либо штрафов и дополнительных платежей. Вполне логично, что для Сбербанка досрочный расчет крайне невыгоден, так как он недополучит свои проценты. Однако по закону отказать клиенту в его стремлении погасить долг или его часть раньше обозначенного срока кредитор не имеет права.
Внести сумму, величина которой должна быть больше суммы ежемесячного платежа в утвержденном графике оплаты, можно по заранее составленному заявлению на имя руководства банка. Документ может быть подан только в режиме оффлайн (как правило, в отделении, в котором оформлялся займ), если вы планируете сокращать срок ипотеки и возможно онлайн, если вы желаете снизить ежемесячный платеж.
Особенности досрочной оплаты в Сбербанке:
- заявление принимается в срок не позднее 1 рабочего дня до наступления срока очередной оплаты;
- деньги списываются в день оплаты по графику;
- проценты начисляются за дни фактического пользования кредитом;
- заявление составляется и подписывается лично заемщиком (никакие устные договоренности не действуют).
По запросу заемщика банк обязан предоставить новый график платежей по кредитному договору с учетом внесенных в досрочном порядке платежей.
Рассмотрим, можно ли сократить срок ипотеки в Сбербанке для аннуитетных и дифференцированных платежей, а также в случае использования маткапитала.
При аннуитетном платеже
Аннуитетная схема предусматривает погашение долга равными частями в течение всего срока кредитования. Так как в первой половине срока основную часть платежа составляют проценты банку при меньшинстве тела кредита, то досрочное погашение будет выгодно и актуально только до середины этого срока.
Специалисты рекомендуют досрочно рассчитываться в данном случае в первый год после заключения договора. Далее это может стать убыточным делом. В любом случае, следует произвести необходимые расчеты и определить потенциальную выгоду.
Имеется возможность оставить заявку на досрочный расчет через Сбербанк.Онлайн. Для этого на спецвкладке «Досрочное погашение» в личном кабинете клиенту необходимо нажать кнопку «Частично погасить кредит» и указать счет списания, счет и дату зачисления обозначенной суммы. Оформленная заявка будет автоматически отправлена в банк, а деньги списаны в указанную дату.
При дифференцированном платеже
Такая схема, напротив, предусматривает постепенное снижение суммы ежемесячной оплаты. При досрочном погашении система будет автоматически пересчитывать оставшийся долг по ипотеке Сбербанка и, соответственно, начисленные проценты.
Дифференцированная оплата в этом вопросе будут выгоднее, чем аннуитетная. Однако в Сбербанке все ипотечные кредиты сегодня оформляются только с применением равных платежей.
При гашении материнским капиталом
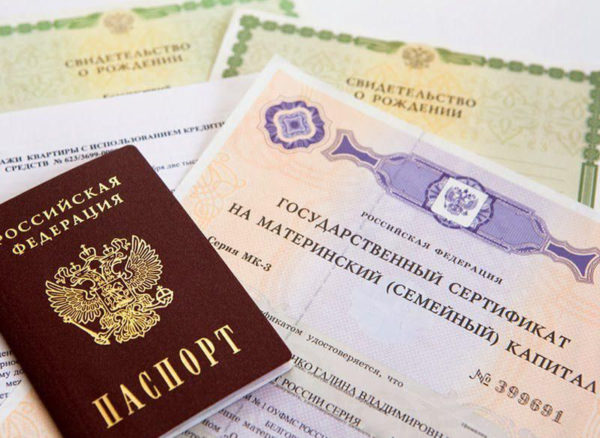
Владельцы сертификата на материнский капитал имеют возможность погасить свой долг по ипотеке Сбербанка с помощью имеющейся суммы госпомощи. Все вопросы по распоряжению данной мерой государственной поддержки решаются путем согласования с Пенсионным фондом России.
Для того, чтобы воспользоваться маткапиталом, клиент изначально заказывает в Сбербанке официальную справку о состоянии текущей ссудной задолженности и наименовании реквизитов ипотечного договора, которая затем предъявляется в Пенсионный фонд.
Одновременно с этим заемщик обращается в ПФР с заявлением о перечислении располагаемой суммы капитала в счет погашения ипотеки в Сбербанке и предоставляет требуемый пакет документов (под расписку специалиста).
При положительном исходе дела необходимая сумма будет зачислена на ссудный счет клиента в Сбербанке безналичным способом. Остаток долга при этом будет пересчитан в пользу заемщика.
Дополнительно можно запросить в Сбербанке выписку по счету или справку, подтверждающую получение денег от ПФ РФ.
Виды ипотечных платежей
- Аннуитетные платежи. Сумма ежемесячного платежа определяется следующим образом – суммируется тело ипотечного кредита и полная сумма процентов по кредиту, после чего полученная цифра делится на общее количество месяцев, на протяжении которых будет погашаться ипотека. В результате получают определенную сумму, которая становится фиксированным ежемесячным платежом. При аннуитетной схеме ежемесячно выплачиваются одинаковые денежные взносы. Это позволяет заемщику проконтролировать свой бюджет заранее. Особенность аннуитета заключается в том, что в первые годы большая сумма от ежемесячного платежа уходит в счет погашения банковских процентов. С каждым годом сумма выплаты в счет тела кредита увеличивается, а сумма, которая перечисляется банку в счет уплаты процентов, уменьшается. Это очень выгодно для банка, поскольку в первые годы, когда риск отказа заемщика от выплаты минимален, банк получает максимум процентов и компенсирует свои риски. После того, как клиент оплатил большую часть процентов по ипотеке, в оставшиеся годы платежи уходят в большей степени на погашение самого тела кредита.
- Дифференцированные платежи. В этом случае общая сумма долга делится на количество месяцев, и к полученным ежемесячным значениям прибавляется сумма процентов, начисленная на остаток тела кредита. Таким образом, по мере уменьшения остаточной суммы долга, уменьшается и процент по кредиту. В результате с каждым месяцем ежемесячный платеж уменьшается. Сложность этого варианта в том, что в первые годы ежемесячный платеж будет очень высоким. Со временем выплата уменьшается, снижая кредитную нагрузку на заемщика. Несмотря на то, что дифференцированная схема платежей достаточно выгодна для клиента, применяется она крайне редко, поскольку мало кто из заемщиков может позволить себе при помощи зарплаты и личных накоплений не только внести существенный первый взнос, но и погашать очень высокие ежемесячные платежи.
Право выбора способа погашения ипотечного кредита обычно остается за заемщиком, однако некоторые банки работают только в режиме аннуитетных платежей.