Как заполнить раздел 3 декларации по ндс в 2020
Содержание:
- Условия применения вычета по предоплате поставщику
- Порядок вычета НДС поставщику по выдаче частичной предоплаты
- Правила отражения сведений в разделе 8 НДС-декларации
- Листы НДС-декларации, заполняемые в зависимости от ситуации
- Изменения по НДС для экспорта и новый перечень документов для подтверждения нулевой ставки
- Восстановление НДС поставщику по частичной предоплате
- Что такое НДС при импорте
- Строка 170 НДС декларации по НДС: расшифровка
- Как сформировано число в строке декларации
- Случаи, при которых налоговая база по НДС учитывается вместе с налогом
- Что происходит с НДС при обнаружении брака (п. 3 ст. 170 НК РФ)?
- Объединение организаций в ЗГУ (ЗУП) 3.1 при реорганизации (слияние, присоединение)
- Порядок заполнения декларации по ндс
- Проверка декларации по НДС
- Заполнение Раздела 7
Условия применения вычета по предоплате поставщику
Право на применение вычета, показываемого по строке 130, дает п. 12 ст. 171 НК РФ, разрешающий покупателю, сделавшему предоплату поставщику, воспользоваться вычетом в сумме налога, переданного в составе этой предоплаты. Налог рассчитывается путем выделения его величины из общей суммы предоплаты по расчетной ставке (т. е. 20/120 или 10/110).
Такой вычет является зеркальным отражением обязанности поставщика, получившего предоплату, исчислить с нее налог к уплате в бюджет. Причем для применения вычета (как у покупателя, так и у поставщика) не имеет значения, каким из способов (денежным или неденежным) осуществлена предоплата (п. 23 постановления Пленума ВАС РФ от 30.05.2014 № 33)
Также неважно наличие у покупателя долга перед поставщиком по другому договору (письмо Минфина России от 05.03.2011 № 03-07-11/45)
Покупатель вправе отказаться от использования этого вычета. Решение о его применении или неприменении лучше отразить в тексте учетной политики, посвященном НДС.
Для того чтобы вычетом по выданному поставщику авансу можно было воспользоваться, покупателю требуется одновременно соблюсти несколько условий (п. 9 ст. 172 НК РФ):
- в тексте договора на поставку должна присутствовать оговорка о предварительной оплате за будущее приобретение в полной или частичной сумме;
- факт осуществления предоплаты должен подтверждаться документально: платежными документами, актами передачи имущества или зачета взаимных требований;
- на сумму сделанной предоплаты от поставщика должен быть получен счет-фактура, выставленный поставщиком по правилам оформления этого документа, применяемым при создании счетов-фактур на поступившие от покупателей авансы.
Можно ли заявить НДС к вычету, если вы перечислили аванс больше, чем указано в договоре, или в договоре нет конкретной суммы аванса, узнайте в КонсультантПлюс. Если у вас еще нет доступа к этой правовой системе, пробный доступ вы можете получить бесплатно.
Действующее законодательство (п. 1 ст. 168 НК РФ) обязывает поставщика к выставлению в адрес покупателя таких счетов-фактур при получении предварительного платежа. Как и в любом ином случае, требующем оформления счета-фактуры, выставить такой документ нужно не позже 5 календарных дней, отсчитываемых от даты события (п. 3 ст. 168 НК РФ), т. е. от даты поступления предоплаты к поставщику.
Порядок вычета НДС поставщику по выдаче частичной предоплаты
Ряд случаев, когда принятый к вычету НДС может быть восстановлен, предусмотрены статьей 170 Налогового Кодекса. Восстановление НДС с выданного поставщику аванса – один из таких случаев.
У налогоплательщика НДС, который осуществил перечисление оплаты (в том числе и частичной) в счет последующей поставки хозяйственных операций, возникает право принятия НДС к вычету с перечисленной поставщику предоплаты. Это предоставляется возможным, если по договору аванс предусмотрен, а от поставщика выдан счет-фактура на НДС по авансу.
Существует несколько обязательных условий по документации для применения вычета НДС (пункт 9 статьи 172 Налогового Кодекса):
- счет-фактура от продавца на сумму аванса, который был ему перечислен и который содержит ссылку на номер документа, подтверждающего платеж аванса покупателем;
- подтверждающий документ в отношении перечисления денежных авансовых средств;
- договор с поставщиком, в котором прописаны условия получения и перечисления авансовой предоплаты.
Вычет осуществляется на полную сумму налога, отображенной в счете-фактуре как аванс, выданный поставщиком (согласно пункту 12 статьи 171 Налогового Кодекса), с восстановлением суммы такого налога по дате закрытия аванса (согласно пункту 3 статьи 170 Налогового Кодекса).
Бухгалтерская проводка осуществляется по каждой выданной предоплате на сумму НДС, которая к ней относится:
Д 68 / 02 К 76 / ВА,
где 76 / ВА – субсчет учета НДС по выданной предоплате.
Итоговая сумма НДС, которая будет включена в вычеты определяется как оборот по кредиту субсчета 76/ВА в корреспонденции с дебетом субсчета 68/02 за отчетный период в декларации.
В НДС-декларации в III разделе по строке 130 отображается сумма налога, которая рассчитывается к вычету по перечисленным поставщику частичным оплатам.
Правила отражения сведений в разделе 8 НДС-декларации
Строки, выделяемые в разделе 8, полностью отражают содержание книги покупок, форма которой утверждена постановлением Правительства РФ от 26.12.2011 № 1137. Достигается это повторением в строках 005–180 раздела наименований всех граф (с 1-й по 16-ю), содержащихся в книге.
Число листов раздела равно количеству операций, отразившихся в книге покупок. Кроме того, оно будет увеличиваться при необходимости отражения разных дат уплаты налога или принятия приобретений к учету (строки 100–120) либо информации о разных продавцах (строка 130).
Общее итоговое значение величины вычетов, отображающееся в книге в графе 16 по строке «Всего» в НДС-отчете попадет в строку 190 на последнем из листов раздела 8. На прочих листах в этой строке показываются прочерки (п. 45.5 приложения № 2 к приказу № ММВ-7-3/558@).
В сравнении с книгой раздел 8 дополнен строкой, отражающей код признака актуальности подаваемых данных (строка 001). Она задействуется при подаче уточненного отчета, подлежит заполнению только на первой из страниц раздела и допускает лишь два варианта кода (п. 45.2 приложения № 2 к приказу № ММВ-7-3/558@):
- 0 — когда происходит замена ранее поданных данных;
- 1 — когда замена не требуется.
В первой из этих ситуаций раздел 8 в уточненном НДС-отчете заполняют обновленными (дополненными или исправленными) сведениями, при этом в строку кода актуальности на всех листах, отличающихся от первого, вносятся прочерки. Во второй ситуации оформляется всего 1 лист раздела, и на нем будет отражен код признака, свидетельствующий о том, что уточнение ранее поданных сведений не производится. По всем иным строкам этого единственного листа следует показать прочерки.
Прочерк по строке, предназначенной для кода признака актуальности, появится при составлении исходной (первичной) декларации.
Листы НДС-декларации, заполняемые в зависимости от ситуации
Номер раздела НДС-декларации На что обратить внимание 2
Заполните данные в разрезе каждого налогового агента по НДС. Ставьте прочерки, если нет каких-либо данных
Например, ИНН. Сумму налога к уплате в бюджет за налогового агента укажите по строке 060.
3
Приведите данные по операциям реализации товаров, работ, услуг по ставкам 10% и 20%. Приложение 1 к разделу 3 заполняют на каждый объект недвижимого имущества отдельно. Актуально для компаний, которые совершали операции, облагаемые по ставкам 10% и 20%.
4 Заполняют компании, которые отгрузили товары на экспорт, обосновали и подтвердили применение ставки 0% документами. 5 Заполняют организации, которые проводили операции, облагаемые по ставке 0%. При этом в расчете за I квартал отражают вычеты, которые фактически были в IV квартале. Например, компания собирала все документы, подтверждающие нулевую ставку в предыдущем квартале, но выполнила все условия только в текущем. 6
Заполняйте, если не получилось подтвердить право на ставку 0%. Напоминаем: на то, чтобы представить подтверждающие документы, закон дает 180 дней.
7
Заполняйте, если были операции, которые не облагаются НДС: освобождаемые от налогообложения и не признаваемые объектом налогообложения НДС,
по реализации товаров, работ, услуг за пределами России,
авансы в счет предстоящих поставок товаров длительного производственного цикла (постановление Правительства РФ от 28.07.2006 № 468).
8
В электронном виде раздел представляет собой книгу покупок в табличном формате. Приводим большинство данных из счетов-фактур, которые получили от поставщиков и сформировали сами при восстановлении налога. В бумажном отчете заполняем отдельный лист раздела 8 на каждую счет-фактуру. Заполняют организации, которые заявляют налоговые вычеты.
9
Здесь – сведения из книги продаж. Порядок заполнения аналогичен правилам заполнения раздела 8. В электронном формате раздел 9 предоставляем в виде таблицы из книги продаж. В бумажном отчете нужны данные каждого счета-фактуры, который выставили в адрес покупателей и заказчиков. А именно это счета-фактуры на реализацию и полученные авансы, в т.ч. сформированные при зачете НДС. Заполняют те, кто регистрировал счета-фактуры в книге продаж
Важно: Показатели в книгах покупок и продаж отражаем в рублях с копейками. В декларации начисленный к уплате НДС округляем до рублей
Разницу с книгой продаж недоимкой не признают (письмо Минфина РФ от 15.10.2019 № 02-07-10/79001). Для проверки разделов 8 и 9 ФНС использует программу АСК НДС-2. 10
Заполняют посредники, в т.ч. комиссионеры, агенты, застройщики, экспедиторы, которые получали счета-фактуры в интересах другого лица. Укажите данные по полученным счетам-фактурам.
11
Заполняют посредники, в т.ч. комиссионеры, агенты, застройщики, экспедиторы, которые выставляли счета-фактуры в интересах другого лица. Укажите данные по выставленным счетам-фактурам.
12 Раздел для компаний на спецрежимах, кто не должен платить НДС, но выставляет счета-фактуры с выделенной суммой налога ( НК). Его также заполняют общережимники при выставлении счета-фактуры по необлагаемым операциям.


Изменения по НДС для экспорта и новый перечень документов для подтверждения нулевой ставки
Эти изменения вступают в силу с 1 апреля 2021 года. Они затронут тех, кто заявляет нулевую ставку и занимается экспортом. Согласно изменениям, меняется перечень документов, которым нужно подтвердить эту нулевую ставку.
При международном почтовом отправлении или для экспресс-грузов в перечень документов добавляется реестр таможенной декларации. Он ведется в электронном виде. В пакет документов, которые собираются для подтверждения нулевой ставки, этот реестр нужно будет включать обязательно. Без него пакет документов будет неполным, и налоговики могут спокойно отказать в применении нулевой ставки.
Подробнее об изменениях рассказывает Елена Строкова, советник государственной гражданской службы РФ 3 класса, эксперт-консультант по налогам и бухгалтерскому учету:
https://youtube.com/watch?v=PFYhmaZchgQ
Восстановление НДС поставщику по частичной предоплате
Ниже приведен перечень причин, по которым аванс может признаваться закрытым:
- поставка товара, по которой перечислялся аванс или его часть, осуществлена;
- поставщик в полном или частичном объеме возвратил предоплату.
- аванс в счет последующей поставки перестал квалифицироваться как таковой по причине изменения его назначения;
- имел место факт списания на финансовые результаты суммы незакрытой предоплаты;
- предоплата учтена при зачете взаимных требований.
Контролирующие органы налоговой службы могут потребовать объяснений в случае отказа от восстановления налога.
При восстановлении на сумму налога на добавленную стоимость (который отвечает сумме закрытой предоплаты по расчетной ставке) бухгалтерская проводка осуществляется так:
Д 76 / ВА К68 / 02,
где 76 / ВА – субсчет учета НДС по выданной предоплате.
Восстановленная сумма определяется как оборот по дебету субсчета 76/ВА в корреспонденции с кредитом субсчета 68/02 за отчетный период в декларации.
 Определение границ земельного участка имеет право осуществлять только кадастровый инженер.
Вы не получили квитанцию на оплату земельного налога? Как в этом случае уплатить сбор, читайте здесь.
Как выглядт межевой план земельного участка? Образец вы найдете в этой статье.
Что такое НДС при импорте
По действующим российским законам, все ввозные товары, работы, услуги облагаются налогом на добавленную стоимость. Исключений по категориям налогоплательщиком не предусмотрено. Рассчитать и внести в казну налог на добавленную стоимость обязаны:
- плательщики НДС — фирмы и бизнесмены на ОСНО;
- налоговые агенты и субъекты, освобожденные от уплаты НДС в России;
- налогоплательщики, применяющие льготные режимы обложения.
Освобождение предусмотрено лишь по категориям ввозимой продукции. Например, медицинские товары полностью освобождены от ввозного налога. Медпродукция, ввезенная на территорию России, не облагается НДС по п. 2 .
Импорт облагается по общим ставкам налога. Это 10% или 20%. Определить косвенные налоги при импорте товаров несложно. Если ввозимая продукция реализуется в пределах нашей страны по ставке НДС 20%, то и ввозной налог считают по ставке 20%.
ВАЖНО!
Сумму импортного НДС можно принять в вычету. Заявить на уменьшение налога вправе только компании и ИП — плательщики налога на территории России
Если фирма не платит сбор в пределах нашей страны (спецрежим или освобождение), то заявить на вычет ей не разрешается.
Порядок отражения ввозного НДС во многом зависит от страны поставщика-импортера. Немалую роль играет и назначение входных товаров. То есть важны операции, для которых налогоплательщик закупает импортную продукцию.
НДС на товары из стран ЕАЭС
Если поставщик-импортер относится к странам ЕАЭС, то получатель ввозного НДС — местное отделение налоговой инспекции. Исчисленный налог уплачивается в казну не позднее даты предоставления специальной декларации.
Налог на импорт из стран ЕАЭС рассчитывайте по формуле:
где:
налоговая база — стоимость импортируемой продукции с учетом всех акцизов.
Учитывайте акцизные надбавки, если импортируете подакцизный товар. Базу для расчета определяйте на момент принятия товаров к учету.
Справочно: с 01.01.2015 в состав ЕАЭС входят: Россия, Беларусь, Казахстан, Киргизия, Армения.
НДС на товары из других стран
Если импортеры не входят в зону ЕАЭС, то перечислить ввозной сбор придется в таможенный орган. Рассчитывают налог по той же формуле. Необходимо умножить налоговую базу на действующую ставку по НДС. Но в этом случае налоговая база определяется иначе.
Налоговая база для расчета НДС при импорте из других стран:
где:
- ТС — это таможенная стоимость товара или продукции, импортируемой из стран, не входящих в ЕАЭС. Определяется по сведениям таможенной декларации.
- ТП — сумма таможенных пошлин, уплаченная за ввоз продукции на территорию нашей страны. Размер обложения устанавливается нормативными актами.
- АС — сумма акцизных сборов и взносов, которые были включены в стоимость продукции. При условии, что импортируют подакцизные товары.
Строка 170 НДС декларации по НДС: расшифровка
В строке 170 декларации НДС отображается размер сбора, исчисленный продавцом с суммы оплаты, которая подлежит вычету. С этим значением чаще работают поставщики. Полная расшифровка позиции указана в отчетности на налог на добавленную цену. С учетом наименования можно сформировать этапы действий продавца.
Сначала он получает предоплату в полном объеме или некоторую долю

Из суммы выделяется НДС. В промежуток 5 суток после получения денег лицо, которое продает товары, предоставляет покупателю СФ, вносит сумму налога в бюджет. В дальнейшем у фирмы появляется право на вычет, когда все работы будут выполнены или товар будет отгружен. При выполнении этих условий продавец может заполнить соответствующую строку.
Проверка со стороны налоговиков корректности отчета осуществляется автоматически. Значения 070 и 170 имеют связь. В первом указываются значения аванса, суммы сбора для оплаты, потом лицо получает право на оформление вычета. Если отгрузка осуществляется партиями, то возврат также оформляется частями. Получить его можно в разные периоды.
В случае получения предварительной оплаты и осуществления отгрузки в одном периоде Министерство Финансов и ФНС требуют отражать эти действия в стр. 070 и 170. Путем выполнения камеральной проверки устанавливается соответствие сумм в отчете.
170 пункт включается во вторую часть отчетности в 3 раздел. В нем показываются вычеты с отгрузки, по которым покупатель заранее внес сумму поставщику авансом. Для получения возмещения обязательно наличие авансового СФ, который выставлен продавцом. Показатель вычета по отгрузке не может превышать сумму налога, выделенную ранее в предварительной оплате и отображенную в позиции 070.
Как сформировано число в строке декларации
Чтобы проверить корректность расчета значения в строке:
- Нажмите на значок ⍰ в правой части строки. Откроется подсказка, в которой написано, какие обороты и по какому счету сформировали цифру в строке.
- Сформируйте анализ счета. Для этого:
- Нажмите «Бухгалтерский учет → «Анализ счета.
- Укажите период декларации.
- Выберите счет и аналитику из подсказки.

-
- Если в подсказке для одного счета указано несколько аналитик, в Анализе счета нажмите Еще аналитика и укажите все аналитики из подсказки.
- Если в подсказке указано несколько счетов, сформируйте Анализ счета по каждому из них. Результаты нужно будет сложить или вычесть – как написано в формуле в подсказке.
-
Если в подсказке указан не просто оборот по счету (например, Обороты по кредиту счета 91.01 с аналитикой Имущественные права), а корреспонденция счетов (например, Обороты по проводке 91.02 с аналитикой Прочее имущество — 68.ндс), в Анализе счета укажите корреспондирующий счет.
- 3. Узнать, какие документы сформировали этот оборот, можно в Анализе счета. Для этого нажмите на нужную строку двойным нажатием мыши. Откроется список документов с номерами, датами, суммами и другой информацией.4. Подставьте суммы, полученные в Анализе счета, в формулу из подсказки. Таким образом можно понять, каким образом рассчиталась сумма в строке декларации.
Много подсказок содержит печатная форма декларации. Нажмите «Распечатать отчет и посмотрите подписи к строкам печатной формы. Это можно сделать, даже если декларация еще не совсем готова.
Случаи, при которых налоговая база по НДС учитывается вместе с налогом
1. Поступление денежных средств по оплате товаров (работ, услуг), перечисленных в ст. 162 НК РФ:
- Финансовая помощь, пополнение фондов специального назначения, а также увеличение доходов в счет будущей реализации товара (работы, услуги).
- Процент (скидка) по полученным в качестве оплаты реализованных товаров (работ, услуг) векселям и облигациям.
- Проценты по товарному кредиту, превышающие размер ставки рефинансирования ЦБ РФ.
- Страховые выплаты по договорам страхования на случай неисполнения договорных обязательств, если предусматривается последующая поставка товаров (работ, услуг), реализация которых признается объектом налогообложения, попадающего под ст. 146 НК РФ.
Следует заметить, что здесь не учитывается реализация, не облагаемая НДС и облагаемая НДС по ставке 0% (п. 1 ст. 164 НК РФ), а также экспортные операции (п. 2 ст. 162 НК РФ).
2. Полная или частичная оплата товаров (работ, услуг) в счет будущих поставок, передачи имущественных прав.
При поступлении денежных средств в качестве аванса продавец должен в течение 5 дней выставить счет-фактуру на аванс и зарегистрировать его в книге продаж (п. 3 ст. 168 НК РФ, письмо ФНС России от 10.03.2011 № КЕ-2-3/3790), после чего налоговая база по НДС должна быть отражена в декларации.
Эти поступления отражаются в строке 070 раздела 3 и не попадают в строку 030.
Важно! Подсказка от КонсультантПлюсНе нужно начислять НДС с аванса, только когда он перечислен в счет реализации товаров, работ, услуг, имущественных прав…С каких авансов не нужно платить НДС, смотрите в К+ получив пробный демо-доступ. Сделать это можно бесплатно
3. Удержание НДС налоговыми агентами (п. 1–3 ст. 161 НК РФ):
- При закупке товаров (работ, услуг) у иностранных лиц, не зарегистрированных в качестве налогоплательщиков на территории РФ (п. 1–2 ст. 161 НК РФ).
- При аренде муниципального имущества или имущества субъектов РФ (п. 3. ст. 161 НК РФ) и т. д.
Рассчитанный по рассматриваемой ставке налог, связанный с этими средствами, указывается в разделе 2 декларации и к строке 030 раздела 3 отношения не имеет.
4. Продажа имущества, учитываемого по стоимости с учетом НДС (п. 3 ст. 154 НК РФ).
При реализации имущества, которое подлежит учету с НДС (ст. 170 НК РФ), налоговая база рассчитывается как разница между продажной стоимостью купленного имущества (с учетом НДС) и расходами на его закупку. Эту разницу проставляем в столбце 3 строки 030 декларации по НДС. А в столбец 5 этой же строки попадает расчетная сумма НДС.
5. Продажа сельхозпродукции (п. 4 ст. 154 НК РФ).
Имеется в виду реализация такой продукции, если она приобретена у физических лиц, не состоящих на учете в качестве налогоплательщиков НДС. Такая продукция должна соответствовать перечню, определенному Правительством РФ в постановлении от 16.05.2001 № 383. Налоговая база по НДС рассчитывается как разница между продажной и закупочной стоимостью.
6. Продажа автомобилей (п. 5.1 ст. 154 НК РФ).
Реализация автомобилей, приобретенных у физических лиц, не состоящих на учете в качестве налогоплательщиков по НДС на территории РФ. Налоговая база по НДС определяется как разница между ценой продажи и покупки.
Подробнее о применении пп. 3-5.1 ст. 154 НК РФ читайте в статье «Порядок продажи купленного без НДС товара (имущества) с учетом НДС».
7. Переуступка имущественных прав (пп. 2–4 ст. 155 НК РФ).
Имеется в виду переуступка имущественных прав и денежного требования. Налоговая база определяется как разница между доходами и расходами на приобретение имущественных прав и денежного требования.
Что происходит с НДС при обнаружении брака (п. 3 ст. 170 НК РФ)?
Ситуации выявления брака могут быть следующими:
- Брак выявлен в процессе приемки товара от поставщика. В этом случае возврат бракованного материала осуществляют, не отражая его приход в учете, и вопрос о восстановлении НДС не возникает.
- Брак выявлен после оприходования товара, когда НДС по нему уже принят к вычету. Поставщик согласен его заменить или вернуть деньги. Возврат товара поставщику — это операция, оформляемая так же, как и реализация, т. е. с накладной и счетом-фактурой, в которых выделяется НДС, хотя это и делается по стоимости поставки. НДС восстанавливать в этом случае тоже не нужно.
- Брак выявлен после оприходования товара и вычета НДС по нему, но его возврат поставщику по каким-либо соображениям не делается, а принимается решение об утилизации брака. Ст. 170 не указывает такую ситуацию в качестве обязывающей к восстановлению налога. Однако Минфин России считает, что налог восстановить необходимо, поскольку списание не относится к операциям, облагаемым НДС (письмо от 19.03.2015 № 03-07-11/15015). Суды в таких случаях занимают противоположную позицию, указывая на то, что НК РФ не содержит такой обязанности (определения ВАС РФ от 15.03.2011 № ВАС-2416/11 и от 25.11.2010 № ВАС-14097/10).
Подробнее о различиях в позициях Минфина и судебных органов по этому вопросу читайте в материале «Порядок восстановления НДС при списании товара».
Объединение организаций в ЗГУ (ЗУП) 3.1 при реорганизации (слияние, присоединение)
Несколько организаций(А, Б, В …) в одной базе, которые объединяются в новую организацию(Н) слиянием. Перевод в новую организацию должен быть без увольнения/приема, с сохранением данных для среднего заработка. 1С в почему-то не предоставила такой возможности. Есть обработка «Перевод к другому работодателю», но этим «документом не предполагается полноценное оформление переводов сотрудников в связи с реорганизацией (слиянием, присоединением, выделением, разделением, преобразованием) предприятия». На просторах интернета натолкнулся на идею что можно осуществлять перевод между организациями, являющимися филиалами и головной организацией. Четкого алгоритма действий тоже не нашел, поэтому пришлось экспериментировать. Чтобы облегчить другим работу, решил опубликовать алгоритм действий к которому я пришел.
Порядок заполнения декларации по ндс

Налоговики и следователи договорились, кого можно считать «налоговыми злоумышленниками»
Следственный комитет и Налоговая служба разработали методические рекомендации по установлению фактов умышленной неуплаты налогов и формированию доказательной базы.
Отделения ПФР не вправе требовать у компаний нулевые СЗВ-М
Недавно Алтайское отделение ПФР выпустило неоднозначное информационное сообщение, касающееся правил представления СЗВ-М. В информации говорилось, что «даже в случае отсутствия работников, трудящихся по найму, работодатель все равно подает сведения, но только без указания списка застрахованных лиц».
В ПБУ «Учетная политика» внесены изменения
С 06.08.2017 года вступают в силу поправки в ПБУ 1/2008 «Учетная политика организаций». Так, в частности, установлено, что в случае, когда федеральными стандартами не предусмотрен способ ведения бухучета по конкретному вопросу, компания может разработать свой способ.
Недобросовестным налогоплательщикам могут отказать в приеме отчетности
Хабаровские налоговики сообщили, что территориальные инспекции вправе не принимать декларации у организаций, обладающих признаками недобросовестных плательщиков.
Как давать пояснения к расчету по взносам
Если в расчете по взносам отражены необлагаемые суммы либо пониженные тарифы, то при камеральной проверке расчета ИФНС направит вам требование. В нем она запросит документы, подтверждающие обоснованность отражения таких сумм и тарифов. Ваша задача — правильно ответить на это требование.
Утвержден новый порядок работы налоговиков с невыясненными платежами
Суточные разъездным работникам: начислять ли НДФЛ и взносы
Если работа сотрудника связана с постоянными разъездами, то суммы выдаваемых ему суточных не облагаются ни взносами, ни НДФЛ в полном объеме, а не только в пределах общего лимита.
Заполнение налоговой декларации по НДС
Актуально на: 27 марта 2017 г.
Налоговая декларация по НДС
Все плательщики НДС обязаны подавать декларации по НДС по итогам каждого квартала (утв. Приказом ФНС России от 29.10.2014 N ММВ-7-3/558@ ). Декларации могут быть представлены ими в ИФНС только в электронном виде путем передачи по телекоммуникационным каналам связи – ТКС (ст. 163. п. 5 ст. 174 НК РФ ).
Коммерческая организация, которая просто продает и покупает товары (не выполняет обязанности налогового агента по НДС, не совершает экспортных операций, не работает как посредник) должна заполнить в декларации:
- титульный лист;
- раздел 1, где показывается сумма НДС к уплате (к возмещению из бюджета);
- раздел 3. В нем отражается расчет суммы налога;
- разделы 8 и 9, в которых указываются сведения из книг покупок и книг продаж, соответственно.
Также, возможно, понадобится заполнить раздел 7 налоговой декларации по НДС. В нем отражаются не облагаемые НДС операции, в том числе освобожденные от обложения НДС.
Остальные разделы декларации также имеют свое предназначение и их необходимо заполнять тем налогоплательщикам и налоговым агентам, у которых в прошедшем периоде, были соответствующие операции. Например, если вы выступаете в качестве налогового агента по НДС, то должны будете заполнить еще и раздел 2 декларации.
Порядок заполнения налоговой декларации по НДС
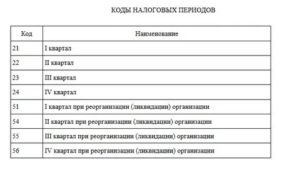
Заполнение налоговой декларации по НДС начинается с титульного листа. Оно происходит по общим правилам (раздел III Порядка заполнения декларации, утв. Приказом ФНС России от 29.10.2014 N ММВ-7-3/558@ ). Здесь внимательнее нужно быть с кодом налогового периода. Поскольку в нем ошибиться, пожалуй, проще всего.
Данные о счетах-фактурах, зарегистрированных в книге покупок, по которым налог принимается к вычету, указываются в разделе 8 (код вида операции, номер и дата счета-фактуры, ИНН и КПП продавца, стоимость покупок по счету-фактуре, сумма НДС, принятая к вычету, и др.). А сведения о счетах-фактурах, зарегистрированных в книге продаж, должны быть отражены в разделе 9 (код вида операции, номер и дата счета-фактуры, ИНН и КПП покупателя, стоимость продаж по счету фактуре, сумма НДС по определенной ставке и др.).
На основании информации, которая содержится в разделах 8 и 9, заполняется раздел 3 декларации. А после раздела 3 можно переходить и к заполнению раздела 1.
Лучше разобраться с тем, как заполнить налоговую декларацию по НДС, поможет образец заполненной декларации по НДС. Он приведен на странице.
Проверка декларации по НДС
Перед тем как подать отчетность, необходимо самостоятельно проверить правильность расчетов. Для этого можно также воспользоваться контрольными соотношениями.
Онлайн-сервисы, с помощью которых подается декларация, предлагают выполнить проверку отправляемого отчета до его отправки. Контур.Экстерн проверяет декларацию на соответствие формату и проводит внутридокументные проверки приложений. Кроме того, после заполнения декларации данные из Контур.Экстерна автоматически передаются в сервис Контур.НДС+, который сравнивает ваши счета-фактуры, книги и журналы с данными ваших контрагентов. Если найдутся расхождения, вы увидите информацию о них и сможете устранить имеющиеся несоответствия. В Контур.НДС+ уже загрузили свои данные более 200 тысяч организаций. Если ваш контрагент не пользуется сервисом, его можно пригласить.
После отправки отчетной формы следует отправить запрос на сверку с налоговой, чтобы убедиться в отсутствии расхождений.
Заполнение Раздела 7
Некоторые коды операций из других разделов Справочника «Коды операций» были исключены, другие — добавлены. Кроме того, внесены поправки в наименования отдельных кодов.
При заполнении графы 1 Раздела 7 декларации «Операции, не подлежащие налогообложению (освобождаемые от налогообложения); операции, не признаваемые объектом налогообложения; операции по реализации товаров (работ, услуг), местом реализации которых не признается территория Российской Федерации; а также суммы оплаты, частичной оплаты в счет предстоящих поставок товаров (выполнения работ, оказания услуг), длительность производственного цикла изготовления которых составляет свыше шести месяцев» нужно иметь в виду следующие изменения справочника.
1. С 1 июля 2021 года выведен из-под налогообложения по НДС ряд операций по передаче имущества в казну и собственность РФ (Федеральный закон от 15 апреля 2021 г. № 63-ФЗ, Федеральный закон от 26 июля 2021 г. № 211-ФЗ).
В связи с этим в справочнике:
- по кодам 1010802 и 1010829 графа «Наименование операции» отредактирована в соответствии с новой редакцией подп. 2 п. 2 ст. 146 НК РФ;
- появились новые коды: 1011450 — передача на безвозмездной основе в государственную казну РФ объектов недвижимого имущества и 1011451 — передача на безвозмездной основе имущества в собственность РФ для целей организации и (или) проведения научных исследований в Антарктике.
2. В связи с переносом чемпионата Европы по футболу UEFA из-за пандемии COVID-19 на 2021 год по ряду налоговых льгот (подп. 3 п. 2 ст.146 НК РФ) внесено изменение в графу «Наименование операции» по коду 1010820.
3. В 2021 году операции по безвозмездной передаче органам государственной власти и управления и (или) органам местного самоуправления, государственным и муниципальным учреждениям, государственным и муниципальным унитарным предприятиям имущества для борьбы с коронавирусом не признаются объектами налогообложения НДС. Изменения в НК РФ внесены Федеральным законом от 8 июня 2020 г. № 172-ФЗ (подп. 5.1 п. 2 ст. 146 НК РФ). Для отражения таких операций в разделе 7 декларации по НДС предусмотрен новый код — 1010831.
4. В 2019-2020 годах в НК РФ вносились изменения, которые привели к расширению перечня необлагаемых НДС операций (ст. 149 НК РФ):
- пункт 3 ст. 149 НК РФ дополнен подп. 3.2 Федеральный закон от 26 июля 2021 г. № 212-ФЗ). Не подлежат налогообложению НДС банковские операции, указанные в данном подпункте. Данная поправка послужила основанием для дополнения справочника «Коды операций» новым кодом – 1011207;
- с 2021 года не подлежат налогообложению НДС операции по оказанию услуг по обращению с твердыми коммунальными отходами, оказываемых региональными операторами (подп. 36 п. 2 ст. 149 НК РФ). Эта норма введена Федеральным законом от 26 июля 2021 г. № 211-ФЗ. Для этих операций предусмотрен код 1011208.
5. Кроме того, справочник «Коды операций» дополнен новыми кодами:
- 1011209 — безвозмездное оказание услуг по предоставлению эфирного времени и (или) печатной площади в соответствии с Законом Российской Федерации о поправке к Конституции Российской Федерации от 14 марта 2021 года № 1-ФКЗ «О совершенствовании регулирования отдельных вопросов организации и функционирования публичной власти»;
- 1011210 — реализация продуктов питания, непосредственно произведенных столовыми медицинских организаций и реализуемых ими в указанных организациях, а также продуктов питания, непосредственно произведенных организациями общественного питания и реализуемых ими указанным столовым или организациям;
- 1011211 — реализация государственных (муниципальных) услуг в социальной сфере, оказываемых в соответствии с соглашениями, заключенными по результатам отбора исполнителей государственных (муниципальных) услуг в социальной сфере в соответствии с законодательством Российской Федерации о государственном (муниципальном) социальном заказе на оказание государственных (муниципальных) услуг в социальной сфере (за исключением соглашения о предоставлении субсидии на финансовое обеспечение выполнения государственного (муниципального) задания);
- 1011212 — реализация исключительных прав на изобретения, полезные модели, промышленные образцы, топологии интегральных микросхем, секреты производства (ноу-хау), а также прав на использование указанных результатов интеллектуальной деятельности на основании лицензионного договор.
6. Приведены в соответствие с действующими положениями НК РФ наименования кодов: 1010232, 1010250, 1010262, 1010267, 1010256, 1010276, 1011206.
Читайте в бераторе «Практическая энциклопедия бухгалтера»
Порядок представления декларации по НДС