Отличие выручки, дохода и прибыли
Содержание:
- Что такое валовая прибыль
- Виды доходов
- Для чего нужно считать выручку
- Причины снижения и способы увеличения
- Нормальная прибыль
- Что такое выручка простыми словами, за счет чего она формируется
- Выручка
- Доход: определение и сущность
- Сущность балансовой прибыли и ее расчет
- Главные отличия выручки и прибыли, прибыли и дохода
- Разница между прибылью и доходом
- Сравнение выручки и реализации
- Чем выручка отличается от дохода?
- Маржа и выручка: дополнительная информация
- Классификация доходов в налоговом учете
- Что такое выручка
- А что означает термин «прибыль»
Что такое валовая прибыль
 Это понятие в некотором смысле показывает успешность ведения торговли, так как обозначает разницу между полученной от реализации товара выручкой и его себестоимостью – затраченными на производство, упаковку и доставку конечному потребителю средствами.
Валовая и операционная прибыли не должны казаться чем-то одним и тем же – в последнем случае не учитывается полный спектр уплаченных налогов, пеней, всевозможных процентов по кредитным обязательствам и штрафам.
Что касается себестоимости, то она может считаться совершенно по-разному, к примеру, если речь идет о торговле и полноценном производстве.
Чтобы определить себестоимость товара с завода, необходимо учесть расходы на исходные материалы, сырье, освещение и тепло, необходимые для самого производства товара.
Следует учесть: если за каждую единицу товара работник получает определенную сумму – его зарплата также входит в себестоимость продукта.
Виды доходов
Следствием получения дохода становится возникновение экономической выгоды, представляющей собой главную цель любого коммерческого предприятия. Потребность в доходе обоснована необходимостью решения таких задач, как:
- Компенсация собственных расходов, сопровождающих ведение деятельности. Так достигается самоокупаемость бизнеса;
- Аккумулирование средств, необходимых для выполнения налоговых платежей. В результате происходит пополнение бюджета;
- Формирование прибыли. Эти средства позволяют компании обходиться своими силами в процессе развития и расширения производства.
Коммерческое предприятие обычно не ограничивается каким-то одним способом получения дохода. Деньги компании может приносить:
- Основная деятельность — сбыт товаров, оказание услуг;
- Инвестиционная деятельность — участие в капитале других компаний, операции с ценными бумагами либо внеоборотными активами;
- Финансовая деятельность — эмиссия собственных акций и облигаций, привлечение акционерного капитала.
Изучая, как сделать прибыльным мини производство для малого бизнеса, необходимо узнать, из каких источников предприятие может получать доходы.
Выделяют четыре способа заработка:
- Продажа собственной продукции, оказание услуг или перепродажа товаров;
- Прочая операционная деятельность;
- Внереализационные поступления;
- Поступления, обусловленные чрезвычайными событиями.
Поступления от продажи товаров или услуг называют доходом от обычных видов деятельности (основным). Он формируется в момент поступления на счет компании полной оплаты за отгруженную продукцию. В общую сумму основного дохода не включают НДС и акцизные сборы.
Доход от прочей деятельности организации называется операционным — при условии, что эта деятельность не заявлена компанией в качестве основной.
Источником операционного дохода становятся поступления от:
- Предоставления в аренду активов предприятия;
- Передачи прав на использование в коммерческих целях патентов, изобретений и другой интеллектуальной собственности;
- Финансового участия в деятельности других компаний;
- Совместной деятельности согласно договору товарищества;
- Продажи продукции, основных средств либо других активов;
- Начисления процентов от заемщиков, использующих средства предприятия;
- Начисления процентов на остаток на банковском счете.
Появление внереализационных доходов не зависит от деятельности компании, но обусловлено стечением внешних обстоятельств.
Выгоду предприятию приносят:
- Штрафы и неустойки, выплаченные нарушившими условия договоров партнерами;
- Имущество, поступившее в распоряжении компании безвозмездно;
- Компенсация причиненных предприятию убытков;
- Полученные в прошлом доходы, выявленные в настоящее время;
- Кредиторская задолженность, срок взыскания которой истек;
- Разница, полученная при оценке активов в иностранной валюте;
- Увеличение стоимости активов при переоценке;
- Излишки сырья, материалов и имущества, обнаруженные при инвентаризации;
- Материалы, полученные вследствие демонтажа списанного оборудования;
- Благотворительные взносы и иные пожертвования.
Наконец, доход компании может возникнуть в результате наступления чрезвычайных событий — землетрясений, наводнений, политических переворотов, пожаров, прочих стихийных бедствий и катастроф. Чаще всего он имеет вид:
- Страховых выплат;
- Компенсации потерь из бюджета;
- Временных налоговых льгот.
Доходами считают денежные и натуральные поступления, приводящие к появлению экономической выгоды. Соответственно, можно выделить виды активов, не входящих в это определение.
Например, доходами не являются:
- Средства и имущество, полученные в виде залога либо задатка;
- Средства и имущество, полученные агентом в качестве возмещения затрат или для выполнения агентских обязательств по договору;
- Средства, полученные в кредит или в качестве займа;
- Взносы учредителей и акционеров.
Таким образом, доходом является некий положительный финансовый результат, характеризующий деятельность организации в целом. В то же время этот показатель не позволяет судить об эффективности компании: такую функцию выполняет прибыль.
Для чего нужно считать выручку
Руководителю необходимо понимать размер выручки. Также это интересует инвесторов, партнеров и кредиторов. Этот финансовый инструмент важен для работы предприятия и используется в таких случаях:
- Этот показатель – один из главных в работе компаний. Отсутствие выручки показывает, что нужно срочно менять подход к работе.
- С помощью выручки анализируют, какой спрос у услуги или продукты предприятия. Это позволяет бизнесмену понять, каким будет план будущих закупок и стратегия компании.
- Благодаря этому показателю корректируют цену на товары компании, определить количество товаров, которые точно продадут.
- Выручка показывает, насколько успешна компания в экономическом плане.

Причины снижения и способы увеличения
Выручка может снижаться по причинам:
- неправильного заключения или продления договоров на поставку продукции;
- нарушения пунктов договора, касающихся объема, ассортимента и качества продукции, а также сроков отгрузки;
- отказа заказчика от продукции по причине ее излишков на складе;
- нарушений при расчетных операциях;
- некомпетентного изучения покупательского спроса;
- некачественной работы и не знание рынка сбыта;
- отсутствия страхового запаса продукции;
- невыполнения срочных заказов;
- поставки к реализации просроченной продукции;
- неквалифицированных кадров в области маркетинга;
- пассивность специалистов в области изучения рынка.
Каждое предприятие либо организация предусматривает увеличение выручки . Этот показатель формируется из:
- прироста количества и качества товара, готового к реализации;
- предоставления в аренду либо продажи оборудования, материальных активов;
- рационального использования материалов, рабочих площадей и мощностей;
- произведения сквозного контроля диверсификации производства;
- прогрессирования всех показателей в области рынка продаж;
- снижения затрат на производство единицы продукции;
- увеличения производительности труда;
- уменьшения потерь и расходов, которые не относятся к производству;
- выведения производства на новый технологический уровень.
Пример, как увеличить выручку в продуктовом магазине, вы найдете в этой статье.
Нормальная прибыль
Нормальная прибыль представляет собой минимальную плату, которой должны вознаграждаться предпринимательские способности, чтобы стимулировать их применение на данной фирме, т.е. это минимальный доход, который должен получать предприниматель, чтобы оставаться в данном бизнесе. Этот доход должен быть не меньше прибыли, которую предприниматель мог бы иметь в другой, наиболее выгодной для себя сфере деятельности, но «упускается» им. Практически нормальная прибыль определяется самим предпринимателем как оценка альтернативных возможностей приложения своей предприимчивости.
Что такое выручка простыми словами, за счет чего она формируется
В общем смысле термин «выручка» означает поступление денег за проданные товары, выполненные работы или оказанные услуги. Но сюда же можно отнести и иные, полученные предприятием средства.
Различают несколько источников получения выручки:
1 От основной деятельности. Это все деньги, которые получил предприниматель или фирма за реализованную продукцию или оказанные услуги по основному профилю деятельности.
Пример:
Автомастерская по ремонту «Ваша машина» в сентябре выполнила техобслуживание 18 автомобилей. У восьми автомобилей заменили масло, цена этой услуги 650 руб. Покраска одной машины обошлась хозяину в 35 тыс. руб. Удаление царапин на трех машинах стоила владельцам по 4000 руб. Стоимость ремонта остальных техсредств составила 72 тыс. руб. Всего за сентябрь автосервис заработал: (8 * 650) + 35000 + (3 * 4000) + 72000 = 124200 руб. Это и будет выручка компании.
2 Инвестиционная выручка. Получается в результате инвестиционной деятельности. Это те средства, которые могут возникнуть от вложения денег и последующей продажи внеоборотных активов: земельных участков, зданий, помещений, станков, а также нематериальных активов, например, прав собственности на изобретение. Сюда же относятся денежные поступления от выпуска долгосрочных ценных бумаг, длительных финансовых вложений в сторонние организации.
Продолжим наш пример:
владелец автосервиса «Ваша машина» за 10 тыс. руб. приобрел автомобиль «Ниссан» в аварийном состоянии и поставил его на баланс фирмы. В течение трех месяцев машина была полностью восстановлена, а затем продана за 70 тыс. руб. Можно сказать, что компания осуществила инвестиции, которые принесли 70 тысяч выручки. Для определения выручки цена приобретения не имеет значения, учитываются только вырученные деньги.
3 Финансовая выручка. Образуется за счет участия компании в финансовых вложениях на краткий период, в выпуске и выбытии краткосрочных ценных бумаг. Сюда же относится предоставление займов другим компаниям на период до 1 года. Так, СТО «Ваша машина» выдала займ индивидуальному предпринимателю Игнатову в размере 200 тыс. руб., сроком на 6 месяцев, под 15% годовых. Деньги, полученные от этой операции, будут являться финансовой выручкой автосервиса.
Выручка всегда больше или равна нулю, она не может принимать отрицательного значения, так как оплата за товары или услуги сразу, или через некоторое время поступает на банковский счет либо в кассу предприятия.
Выручка складывается из двух позиций:
- цены закупки продукции (сырья) и материалов для ее выработки;
- добавочной стоимости, которая включает внутренние расходы компании (зарплату, налоги, амортизацию, арендные платежи и т.д.).
Полученная добавочная стоимость представляет собой наценку, которую продавец «накручивает» на товар.
Найдем выручку от реализации двух сортов колбасы ООО «Мясные продукты»:
| Наименование продукции | Количество выпуска (кг.) | Себестоимость за 1 кг. | Наценка (в %) | Наценка (в руб.) |
| Сервелат «Ореховый» | 500 | 250 | 30 | 75 |
| Колбаса п/к «Краковская» | 700 | 290 | 30 | 87 |
Определим конечную цену продукции:
- Сервелат будет стоить: 250 + 75 = 325 руб. за 1 кг.;
- Стоимость краковской колбасы будет равна: 290 + 87 = 377 руб. за кг.
Найдем выручку:
- 500 * 325 = 162500 руб. – принесет продажа сервелата;
- 700 * 377 = 263900 руб. можно выручить при реализации краковской колбасы.
Общая выручка составит: 162500 + 236900 = 426400 руб.
Средний размер наценки на товар обычно колеблется от 25 до 100%. Если на продукцию возник ажиотажный спрос, наценка может достигать и 300%, и даже больше.
Выручка
Когда в планировании выручку принимают за доходы, просчеты неизбежны, а результатом может стать – банкротство.
Наиболее типичная ошибка, когда за выручку принимаются только деньги, поступающие в кассу. Это характерно только для розничной торговли, когда товар покупатель оплачивает в момент получения. Но часто взаиморасчеты осуществляются между предприятиями-контрагентами, и тогда становится заметной разница между оплатой стоимости товара и получением его покупателем
Потому что в подобных случаях стоимость товара попадает в выручку на момент отгрузки, и неважно, оплачен он или нет.
Теперь должно быть понятно определение выручки как совокупности поступивших денежных средств за реализованный товар (продукцию, услуги), как и тех, что будут гарантировано получены в определенный промежуток времени. К тому же, к выручке относятся поступления от продажи ценных бумаг или внеоборотных активов
Выражаясь иначе, выручка – это валовый доход компании.
Учитывается выручка двумя методами:
- Кассовый (деньги на счете).
- Метод начисления (выполняется с момента отгрузки товара потребителю или предоставления услуги покупателю, вне зависимости от оплаты).
С помощью этого показателя оценивается работа компании. Выручка может быть спрогнозирована. Боле того, такой анализ даже нужно производить время от времени. Потому что от регулярности выручки зависит стабильный оборот компании и работа ее в целом. Для этого необходимо проанализировать объемы продажи и поступления денег за ряд предыдущих периодов
Важно при этом учесть условия, которые оказывают влияние на показатель выручки:
- Возможно, предприятием выпускается или реализуется не пользующаяся спросом или некачественная продукцию. Выполнив анализ рынка, можно предпринять некоторые шаги, типа улучшения качества продукции, изменение или расширение ассортимента.
- Предприятие работает с перебоями.
- Ошибки в ценовой политике.
- Условия договоров нарушают поставщики или перевозчики.
- Уровень инфляции, превышающий запланированный.
- Изменения законодательной базы.
Такой анализ покажет предпринимателю, может ли сам он как-то повлиять на изменение условий, к примеру, поменять либо поставщика, либо перевозчика, или они от его усилий не зависят.
Доход: определение и сущность
В экономической теории термин «доход» используется для описания роста экономических показателей за счет получения новых активов либо денежных средств, что увеличивают капитал коммерческой структуре. Говоря простым языком, размер дохода приравнивается к величине, на которую увеличивается уставной фонд организации
Важно отметить, что взносы учредительского совета в уставной фонд компании не являются доходом. По словам финансовых специалистов, основным источником дохода является хозяйственная деятельность предприятия
Простая форма дохода является разницей между валовой прибылью и затратами на производство.
Важно отметить, что размер выручки может не совпадать с величиной дохода. Данная разница объясняется тем, что каждая фирма может заниматься несколькими видами хозяйственной деятельности, каждая из которых будет формировать собственный источник дохода
Доход компании может формироваться за счет штрафов, начисленных на контрагентов, не выполнивших условия договора или процентных отчислений по вкладам в финансовые структуры. При составлении бухгалтерских отчетов учитываются разные источники доходов предприятия. К таким источникам относятся:
- Денежные средства, полученные за счет продажи товарной продукции либо выполнения услуг.
- Ресурсы, полученные благодаря совершенным финансовым операциям.
- Финансовые средства, полученные благодаря инвестиционной деятельности.
- Средства, полученные внереализационным методом.
К последней категории относятся все штрафы, пени и проценты, начисленные в отношении дебиторов и контрагентов, которые не выполнили свои контрактные обязательства. К этой же категории можно отнести денежные средства, которые были инвестированы в уставной фонд компании третьими лицами.
В некоторых случаях доходом могут быть признаны излишки ТМЦ, выявленные во время инвентаризации активов предприятия. Как правило, такие товарно-материальные ценности являются результатом форс-мажорных обстоятельств. В качестве примера приведем ситуацию, в которой пожар уничтожил один из производственных цехов. В этой ситуации данный актив списывается в убыток. Разбирая сгоревший цех, работники компании откладывают кирпичи, которые могут быть использованы для постройки нового сооружения или перепродажи. Денежные средства, полученные от продажи подобных объектов, относятся к категории дохода от чрезвычайных происшествий.
 Выручка – величина положительная, которая лишь в редких случаях может быть равна нулю
Сущность балансовой прибыли и ее расчет
Балансовую прибыль коротко можно охарактеризовать как прибыль от всех видов деятельности до обложения налогами. В расчет берется определенный период, как правило, год или квартал.
Как используется показатель балансовой прибыли?
Из сказанного можно определить общую формулу балансовой прибыли (убытка):
ПБ = Пр + Пим + Пвнро, где:
- ПБ – балансовая прибыль (убыток);
- Пр – часть прибыли, полученная от реализации продукции (товара, работ, услуг);
- Пим – часть прибыли, полученная от продажи имущества;
- Пвнро – часть прибыли, образованная внереализационными операциями.
Если один из составляющих показателей определен как убыточный, он берется с минусом, а не с плюсом.
Как учитывается нераспределенная прибыль (непокрытый убыток)?
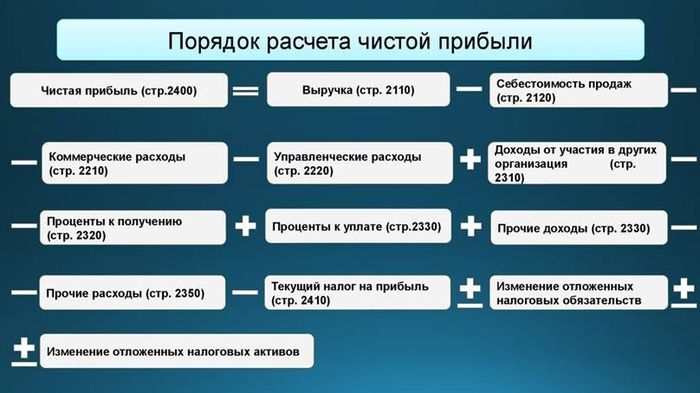
В бухгалтерской отчетности («Отчет о финансовых результатах») балансовая прибыль отражается по строке 2300. Чтобы ее рассчитать, необходимо:
- суммировать строки 2200, 2310, 2320, 2340;
- из полученного результата вычесть строки 2330, 2350.
Суммируется финансовый результат от продаж, доходы от участия в иных организациях, проценты, которые должны быть получены, прочие доходы. Вычитаются проценты к уплате и прочие расходы. Если результат отрицательный (убыток), он указывается в скобках.
Главные отличия выручки и прибыли, прибыли и дохода
Различия между доходом и прибылью рассмотрим на примере розничной торговли.
Допустим, за месяц от реализации товара вашим магазином было получено 60 000 рублей. Самая распространенная ошибка – считать это число прибылью. Чтобы рассчитать прибыль из дохода необходимо вычесть основные статьи расхода.
Например, вот некоторые из возможных:
- Закупочная стоимость товара;
- Аренда торгового помещения;
- Налоги;
- Заработная плата сотрудников;
- Транспортные услуги и связь, РКО, канцтовары;
- Проценты по кредиту за торговое оборудование.
Таким образом, доход – средства, полученные предпринимателем, которые он может в дальнейшем потратить по своему усмотрению. Прибыль – остаток средств за вычетом всех расходов.
Отличия прибыли от выручки следующие:
| Выручка | Прибыль |
| Сумма всех поступлений | Бывает чистая или общая |
| Может быть виртуальной (например, если клиентам предоставлена рассрочка) | Формируется после фактического получения и учета средств |
| Чтобы рассчитать необходимо суммировать все средства, заработанные предприятием | Для расчета из заработанного вычитается потраченное |
Грань между понятиями может быть неясной для рядового работника, ему не важно, чем отличается выручка от прибыли, но для бухгалтера разница все же есть. Например, чтобы рассчитать прибыль, из общей выручки нужно вычесть издержки и расходы
Выручку подсчитывают, умножая стоимость товара на количество реализованных единиц
Например, чтобы рассчитать прибыль, из общей выручки нужно вычесть издержки и расходы. Выручку подсчитывают, умножая стоимость товара на количество реализованных единиц.
Основные различия между прибылью и доходом
Чтобы определить размер прибыли, требуется от полученного дохода отнять величину понесённых расходов. Таковыми могут быть:
- закупочная цена продукции;
- арендная плата;
- обязательные платежи;
- зарплата работников;
- расходы на транспорт, связь;
- выплаты процентных ставок по кредиту и т. д.
Обе этих величины являются прогнозируемыми путём учёта аналогичных показателей за предыдущие периоды, а также других факторов.
Различия между выручкой и прибылью
Размер выручки определяют посредством умножения продажной цены продукции на количество проданного товара. В свою очередь, чтобы рассчитать прибыль, из суммы выручки вычитают понесённые издержки.
| Выручка | Прибыль |
| Сумма всех поступлений | Бывает чистая или общая |
| Может быть виртуальной (например, если клиентам предоставлена рассрочка) | Формируется после фактического получения и учета средств |
| Чтобы рассчитать необходимо суммировать все средства, заработанные предприятием | Для расчета из заработанного вычитается потраченное |
Есть и иные отличия этих двух понятий. Так, выручка может не иметь реального отражения (например, если денежные средства за проданный товар ещё не поступили). Прибыль же определяется только после фактического поступления денег.
Разница между прибылью и доходом
- Арендные и коммунальные платежи;
- Зарплата сотрудников и руководителей;
- Расходы на обеспечение продаж и функционирование компании;
- Затраты на перевозку и хранение продукции;
- Проценты по кредитам;
- Налоговые платежи.
Здесь перечислена лишь основная часть расходов, сопровождающих деятельность предприятия. Тем не менее, эта разница наглядно демонстрирует, чем отличается прибыль от дохода. Кроме того:
- Итоговый объем доходов всегда превышает сумму прибыли;
- Для вычисления показателей рентабельности важна именно прибыль;
- На основании отдельно взятых показателей дохода нельзя судить об оправданности бизнеса в целом.
Взаимосвязь выручки, дохода и прибыли коммерческой организации представлена на следующей упрощенной схеме:
Соотношение выручки, дохода и прибыли
Сравнение выручки и реализации
Есть не одно отличие выручки от реализации. Это обусловлено тем, что данные термины, хотя и применяются, как правило, в одном контексте, тем не менее обозначают разные вещи.
Выручка — это поток денежных средств, получаемых организацией как следствие осуществления коммерческой деятельности. При этом не всегда связанной с продажами. Выручка, как мы отметили в начале статьи, может быть, в частности, инвестиционной.
Реализация — это часть коммерческой деятельности, которая наиболее значима с точки зрения приобретения фирмой выручки по основному виду бизнеса. Она практически всегда связана с продажами товаров и услуг.
Определив,в чем разница между выручкой и реализацией заключается принципиально, отразим выводы в небольшой таблице.
Чем выручка отличается от дохода?
Выручка и доход – это не одно и то же. Выручка считается составляющей частью дохода. В свою очередь доход – более широкое понятие, включающее в себя все поступления.
Доход – это деньги или материальные ценности, которые предприятие получило от своей деятельности за определенный период. Взносы собственников в уставный фонд не считаются доходом компании.
Например, организация занимается производством запчастей для автомобиля. И она сдала в аренду склад. В данном случае выручкой будут поступления от реализации запчастей, а плата от арендаторов склада – прочим доходом.
Предприятие может получать доходы от инвестиционной и финансовой деятельности, а также от курсовой разницы при совершении операций с валютой.

Маржа и выручка: дополнительная информация
А что если все еще иногда возникает путаница с понятиями, и вы задаете себе вопрос: «маржа» и «выручка» – в чем разница? Вот небольшая шпаргалка:
- Маржа – это не выручка. Выручка – это стоимость отгруженных товаров или выполненных работ. Маржа необходима для определения оптимальных размеров выручки.
- Маржа – это не валовая, и не чистая прибыль. А чем отличается маржа от валовой прибыли? Прибыль – это разница между выручкой и расходами, выраженная в стоимостном выражении. Маржа чаще всего считается в процентах и показывает соотношение между валовой прибылью и выручкой.
- И валовая маржа, и валовая прибыль рассчитываются без участия косвенных расходов. Разница между валовой и маржинальной прибылью – в структуре затрат.
- Разница между понятиями «маржа» и «чистая прибыль» состоит в том, что через маржу мы можем рассчитать предполагаемую чистую прибыль и предпринять определенные шаги для ее увеличения. Например, расширить охват рынка, чтобы увеличить выручку.
- В финансовом анализе используется также коэффициент рентабельности, который рассчитывается как отношение чистой прибыли к доходу от реализации (выручке). Эта величина именуется profit margin, или маржа прибыли.
Классификация доходов в налоговом учете
Понятие «доход» в бухгалтерском и налоговом учете определяется практически одинаково. В целях налогообложения прибыли доходом признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить.
Расшифровки понятия «экономическая выгода» не дает ни ПБУ 9/99, ни НК РФ. Этот термин содержится в Концепции бухгалтерского учета в рыночной экономике РФ, одобренной Методологическим советом по бухгалтерскому учету при Минфине России и Президентским советом Института профессиональных бухгалтеров РФ 29.12.1997. В соответствии с пунктом 7.2.1 Концепции будущие экономические выгоды представляют собой потенциальную возможность имущества прямо или косвенно способствовать притоку денежных средств в организацию. Считается, что актив принесет в будущем экономические выгоды организации, когда он может быть:
- использован обособленно или в сочетании с другим активом в процессе производства продукции, работ, услуг, предназначенных для продажи;
- обменян на другой актив;
- использован для погашения обязательства;
- распределен между собственниками организации.
В целях налогообложения прибыли доходы от сдачи имущества в аренду, от предоставления в пользование прав на объекты интеллектуальной собственности могут быть учтены как в составе доходов от реализации, так и в составе внереализационных доходов. При этом в бухучете доходы от участия в уставных капиталах других организаций могут учитываться либо в составе доходов от обычных видов деятельности, если это является предметом деятельности организации, либо в составе прочих доходов, когда участие в уставных капиталах других организаций не является предметом деятельности организации. В целях налогообложения прибыли доходы от участия в уставных капиталах других организаций относятся ко внереализационным доходам организации.
Таким образом, перечень доходов от обычных видов деятельности в бухучете и доходов от реализации в целях налогообложения прибыли может быть сформирован одинаково, за исключением доходов от участия в уставных капиталах других организаций.
В состав внереализационных доходов в целях налогообложения прибыли относятся доходы, не признаваемые доходами от реализации. Перечень внереализационных доходов достаточно большой. Тем не менее формулировка, данная в статье 250 НК РФ, о том, что «внереализационными доходами налогоплательщика признаются, в частности, доходы…», позволяет сделать вывод, что перечень остается открытым. Не следует забывать и о том, что не все денежные средства и имущество, полученные организацией, могут быть признаны ее доходом в целях налогового учета (ст. 251 НК РФ содержит закрытый перечень доходов, не учитываемых при определении налоговой базы по налогу на прибыль).
Перечень доходов, не учитываемых при определении налоговой базы, значительно шире перечня доходов, не признаваемых доходами в бухгалтерском учете. Это приводит к тому, что некоторые доходы будут учитываться при определении бухгалтерской прибыли, но не будут учитываться при определении налоговой базы по налогу на прибыль. В такой ситуации следует руководствоваться ПБУ 18/02, утвержденным Приказом Минфина России от 19.11.2002 № 114н, устанавливающим порядок отражения и учета разниц, возникающих между данными бухгалтерского и налогового учета.
Что такое выручка
Выручка – это объем денежных средств, полученных от реализации товаров, услуг или работ. Выручка учитывается двумя способами:
- «по отгрузке» (или «по начислению») – непосредственно при фактическом оказании услуги или отпуске товара. В данном случае важен факт передачи товара или подписания договора об оказании услуг и не имеет значения реальная дата получения денежных средств от покупателя. Если применяется учет по начислению, то авансы за выручку не считаются;
- «кассовым методом» – в момент получения оплаты от потребителя. Здесь важен именно сам факт оплаты, то есть если, например, предприятие продало покупателю товар с отсрочкой платежа, выручки не будет до тех пор, пока деньги за этот товар не поступят на расчетный счет. При кассовом методе выручкой также будут считаться все полученные авансы.
Выручка может быть положительной или нулевой, но не может быть отрицательной. Она является отправной точкой для расчета прибыли любой компании.
Денежные поступления, ошибочно принимаемые за выручку
Главное заблуждение – считать выручкой абсолютно все средства, приходящие в кассы торговых точек и на расчетные счета компании. Но ведь на счетах аккумулируется множество других поступлений, при этом никак не являющихся выручкой.
Чаще всего за выручку ошибочно принимают:
- возвращенные авансы или излишки предварительной оплаты, ранее перечисленные компанией (например, поставщикам);
- кредиты по договорам, заключенным с банковскими учреждениями;
- средства Фонда социального страхования, начисленные по больничным листам.
Иногда выручку также называют оборотом компании – и ошибки в этом нет. При этом термин «оборот» чаще используется при безналичных оборотах предприятия, то есть когда денежные средства поступают напрямую на расчетный счет.
А вы понимаете разницу между выручкой, прибылью и доходом?
Да. Мне это нужно по работеДа. Интересовался(лась) для расширения кругозораМне это не нужно
А что означает термин «прибыль»
Выясним, что такое прибыль, доход и выручка предприятия. Выручка — это полученные предприятием деньги за реализацию товаров (работ и услуг) в конкретный период времени. Она может рассчитываться по отдельным группам товаров или по видам деятельности. При этом выручка предприятия напрямую зависит от цены единицы товара и объема реализации.
Рассмотрим пример. Предположим, предприятие организует пассажирские перевозки и предлагает три вида услуг с фиксированной, то есть не зависящей от километража, ценой: поездка по району — 50 руб., поездка между районами — 100 руб., поездка в пригород — 200 руб. За отчетный месяц было реализовано 1000 услуг, из которых: 500 — по району, 300 — между районами, 200 — поездки в пригород. Можно рассчитать выручку по каждому виду услуг.
50 руб.*500 100 руб.*300 200 руб.*200 =25 т.р. 30 т.р. 40 т.р. = 95 т.р.
В бухгалтерии приняты следующие методы отнесения полученных средств к выручке, а именно: кассовый и метод начисления. Согласно первому методу, выручка предприятия возникает в тот момент, когда получены денежные средства, то есть когда они поступили на расчетный счет или в кассу. Однако такой метод не учитывает взаимозачеты и требует авансовые платежи также причислять к выручке.
Различают выручку валовую и чистую.
Теперь разберемся, чем отличается доход от прибыли и выручки.

Предприятие может получать денежные средства не только от основного вида деятельности. Доход предприятия формируют поступления от всех видов деятельности, уменьшенные на величину материальных затрат за исключением оплаты труда. К материальным затратам, которые калькулируются в себестоимость продукции, относят:
- оплату труда;
- социальные отчисления в соответствующие внебюджетные фонды;
- сырье и материалы, топливо и электроэнергию;
- амортизацию;
- прочие расходы.
В чем отличие дохода от прибыли? Получается, что доход включает в себя прибыль и расходы на оплату труда.
Рассмотрим пример. Предположим, что за рассматриваемый период предприятие по пассажирским перевозкам понесло следующие затраты:
- оплата труда персонала вместе с отчислениями — 40 т.р.
- топливо — 20 т.р.
- амортизация — 10 т.р.
- прочие расходы — 5 т.р.
Итого затраты предприятия без учета оплаты труда составят 35 т.р. Тогда доходы можно рассчитать следующим образом: 95 т.р. — 35 т.р. = 60 т.р.
При условии отсутствия сезонности и равномерном спросе на услуги перевозчика этот бизнес принесет руководителю годовую прибыль в размере 240 т.р.
Если предприятие не несет материальных затрат, то величина дохода полностью совпадет с величиной выручки от реализации.
Прибыль — это разница между заработанными доходами и понесенными в результате коммерческой деятельности затратами. В упрощенном виде в себестоимость товара уже закладывают прибыль: Цена = Затраты Прибыль.

А вот некоммерческие предприятия создаются для осуществления социально-значимых видов деятельности, связанных с:
- наукой;
- образованием;
- благотворительностью;
- политикой;
- культурой;
- социальной сферой и т. д.
Эти предприятия могут вести доходную деятельность, если она направлена на достижение основной некоммерческой цели. О прибыли здесь вообще речи не идет.
Занимательными с точки зрения прибыльности являются и муниципальные предприятия, у которых одной из статей дохода являются субсидии. Этим предприятиям ничто не запрещает быть прибыльными, но по определению они стремятся хотя бы к достижению безубыточности. Тем более, что платежи из бюджета рассчитываются только до 0 в финансовом результате.