«совкомбанк»
Содержание:
- Как можно отказаться от страховки
- Как Вернуть Страховку по Кредиту в «Совкомбанке» – Пошаговая Инструкция Отказа
- Особенности оформления страховки
- «Совкомбанк» – Как Заполнить Заявление об Отказе от Страховки по Кредиту?
- Как сделать возврат страховки по кредиту Совкомбанка
- «Совкомбанк» — Отказ от Страховки и Возврат Денег Через Суд
- «Совкомбанк» – Возврат Страховки в Течении 14 Дней
- Повышает ли совкомбанк проценты по кредиту поле отказа от страховки
- Заявление на возврат страховки Совкомбанк в период охлаждения: инструкция и бланк заявления
- Возврат страховки по кредиту Совкомбанк
Как можно отказаться от страховки
Процедура по отказу от страховки непроста в своей реализации, ведь мало какой банк захочет добровольно отдать заемщику деньги, которые могли бы быть его.
На сегодняшний день можно получить обратно деньги за страховку двумя способами – относительно мирным путем и через суд.
Возврат страховки через государственные структуры
Граждане пытаются вернуть страховку у того или иного банка через суд лишь после того, как «мирным» путем этого сделать не удалось. Стоит отметить, что судебная практика относительно данного вопроса довольно насыщенная, но это не значит, что суд заемщиком будет безоговорочно выигран.
Перед тем как огласить поэтапную инструкцию действий, характерных процессу по возвращению страховки через государственные структуры, не будет лишним отметить несколько важных аспектов:
- решения по иску можно ждать не один месяц, а то и целый год;
- многое зависит от компетентности конкретного судьи в данном вопросе, его опыта работы и человеческого фактора в принципе;
- в 30% суд выносит решение, в котором не видит никаких правонарушающих действий со стороны банковского учреждения.
Но даже указанные выше аспекты могут не помешать заемщикам реализовать задуманное и вернуть страховку, ведь у них есть неоспоримый «защитник» – закон «О защите прав потребителей». Руководствуясь именно этим законодательным актом, гражданин должен:
- подать жалобу в «Российский потребительский надзор» (в жалобе следует детально описать суть проблемы);
- подать заявление с просьбой о помощи в местную территориальную организацию по защите прав потребителей (к заявлению необходимо прикрепить копию договора с кредитором).
Перед заключением договора с банком стоит внимательно его прочитать, чтобы после не стать заложником собственной невнимательности.
При досрочном погашении кредита
Если у заемщика получится раньше времени погасить кредит (в течение 30 рабочих дней), то в 2018 году банк обязуется вернуть 75% от стоимости страховки. Поэтому при подписании договора необходимо внимательно его прочитать – в противном случае можно упустить следующие моменты:
- «Стоимость (сумма) страхования не возвращается ни на каких условиях»;
- «Средства, внесенные в счет оплаты страхования, будут возвращены лишь при условии, что заемщиком досрочно погашен кредит».
Отказ от страховки после получения кредита
Получить займы в СовкомБанке без страховки очень сложно, поэтому ее оформление происходит в «добровольно-принудительном режиме».
Но это далеко не значит, что деньги нельзя будет вернуть.
Итак, порядок реализации задуманного можно разделить на несколько условных этапов.
- Посетить отделение банка спустя 30 дней после получения денег. Вручить сотруднику по работе с физическими лицами заявление, написанное в свободной форме, о немедленном возвращении страховки (то есть отказаться от нее):
- если она оплачивалась наличными, деньги вернут в кассу Совкомбанка;
- если стоимость страховки непосредственно включена в кредит, кредитными менеджерами будет осуществлен перерасчет.
- Если ответа долгое время нет или пришло письмо с отказом, необходимо написать претензию о том, что за сотрудниками Совкомбанка замечены неправомерные действия по отношению к заемщику (срок рассмотрения такой жалобы – не более 10 рабочих дней).
Как Вернуть Страховку по Кредиту в «Совкомбанке» – Пошаговая Инструкция Отказа
 Пошаговый алгоритм действий при возврате страховой премии выглядит так:
- Клиент собирает пакет документов и подает все в СК, если оформлена индивидуальная страховка. При коллективном страховании документация направляется в банк.
- На рассмотрение заявления страховщику отводится 10 дней. По результатам гражданину направляют мотивированное решение с ответом или причинами отказа.
При отрицательном ответе необходимо обратиться в Роспотребнадзор или оспорить решение страховщика через районный суд по месту регистрации компании.
Что входит в перечень обязательной документации:
- заявление по установленной форме;
- паспорт;
- договоры кредитования и страхования;
- справка о досрочном погашении кредита.
Дополнительно могут понадобиться сведения о банковском счете для перечисления премии и квитанции о внесении денежных средств в счет досрочного закрытия долга.
Особенности оформления страховки
При оформлении кредита наличными или автокредита в Совкомбанке заемщику сообщают, что одним из обязательных требований является наличие у клиента страховки. Если ее нет, она предоставляется кредитором непосредственно.
Что касается ее стоимости, то она чаще всего формулируется на основании суммы кредита и способна достигать 30% от размера займа. Оплатить ее можно двумя способами:
- наличными во время оформления договора;
- на протяжении всего срока (стоимость страховки будет наложена поверх суммы кредита).
По мнению специалистов, страхование необходимо, ведь в случае потери трудоспособности или получения травм погасить, к примеру, ипотечную задолженность или потребительские займы может компания-страховщик.
Заемщик вправе отказаться от дополнительных банковских услуг. И если до заключения договора это сделать почти невозможно, то после – получится.
Далее узнаем, как вернуть страховку по кредиту в Совкомбанке при досрочном погашении или при расторжении договора.
«Совкомбанк» – Как Заполнить Заявление об Отказе от Страховки по Кредиту?
Обязательная к внесению информация зависит от критериев страховщика. Если им устанавливается форма заявления, необходимо использовать только ее.
Общие правила оформления заявления выглядят так:
- Если бланк содержит клеточки для указания информации, сведения желательно вносить печатными буквами, по одному символу на клетку.
- Для заполнения подходят чернила черного или синего цветов. Использование цветных ручек, карандашей, фломастеров, маркеров не допускается.
- Если от имени застрахованного лица действует законный представитель, понадобятся сведения о нотариальной доверенности.
Важно! В некоторых СК есть сервисы онлайн-подачи заявления о возврате. В таком случае документ заполняется на ПК, потребуется электронная подпись заявителя
Ответ направляется гражданину на электронную почту.
В дальнейшем для оспаривания отрицательного решения достаточно распечатать сам документ или скопировать его на карту памяти, если он заверен усиленной электронной подписью.
Как сделать возврат страховки по кредиту Совкомбанка
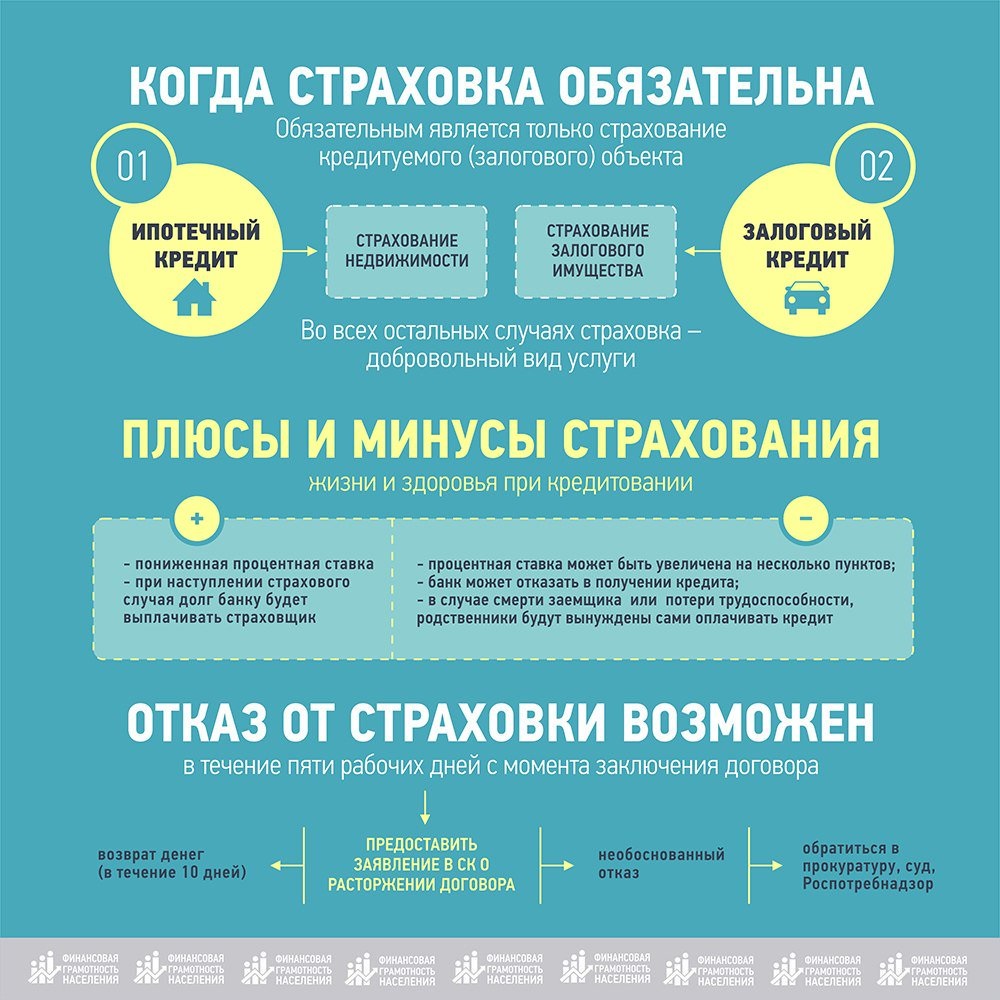
Страхование бывает обязательным и необязательным.
В первом случае законодательно запрещается отказываться от страхования. Принудительная страховка оформляется при заключении кредитного договора, подкрепленного имуществом: ипотека, автокредитование или кредит под залог недвижимости.
При заключении необязательной страховки расторгнуть договор можно. Банку запрещается отказывать заемщику в получении кредита, если дополнительные услуги не приобретаются.
Добровольное страхование предусматривается при оформлении:
- займа наличными с выдачей денежных средств или дебетовой карты с установленной суммой займа на ней;
- потребительского кредита;
- карты с любым лимитом.
Возврат страховки при досрочном погашении кредита
Возвратить часть уплаченной премии можно, если в договоре между заемщиком и компанией напрямую указано такое положение – ст. 958 ГК РФ.
При отсутствии данного пункта страховщик имеет полное право отказать в удовлетворении требований заемщика.
Выплата осуществляется пропорционально периоду, когда необходимость в страховке пропала. Размер возврата рассчитывается, исходя из времени, которое осталось до момента окончания действия кредитного договора при погашении согласно графику платежей.
Совкомбанк оформляет страховку по нескольким видам договоров, поэтому необходимо внимательно изучать все условия страхования.
Документы для оформления возврата:
- заявление, оформленное в письменной форме или по форме страховщика;
- паспорт;
- договор об оформлении займа;
- график платежей по кредиту;
- полис страхования;
- документ об отсутствии задолженности перед кредитором;
- квитанции или иные документы, подтверждающие выплату страховой премии.
Некоторые банки не говорят клиентам о том, что осталась задолженность в размере нескольких рублей. Даже при такой сумме невыплаты формируется крупная сумма долга из-за штрафов и пени за просрочку платежей, а также портится кредитная история.
Со всем пакетом документов нужно обратиться к страховщику или банку, ответ на заявление поступает в течение 7-10 дней.
При получении отказа единственный способ взыскать средства – обращение в суд.
Судебная практика по таким делам имеет решения и в пользу заемщиков, и в пользу банков.
Отказ в удовлетворении требований правомерен, если гражданин по каким-либо причинам требует от банка или страховщика исполнения положений, не указанных в договоре.
Отказ от страховки до оформления займа
Совкомбанком продвигается политика добровольно-принудительного получения полиса: если лицо не соглашается на страхование, то в выдаче займа просто отказывают.
Банк предлагает 6 программ финансовой защиты, каждая из них обладает своими особенностями и действует при заключении разного вида договоров.
При общении с представителями банка необходимо придерживаться определенной линии поведения:
- Четко заявить менеджеру об отказе от допуслуг и потребовать бланк соответствующего заявления.
- Если менеджер отказывается предоставлять бланк, пытается убедить, что страховка обязательна, необходимо позвонить на горячую линию Совкомбанка и потребовать объяснений.
- Если и после разговора со специалистом горячей линии менеджер не позволяет написать заявление об отказе от страховки, нужно включить запись разговора на телефоне или ином гаджете, а затем снова потребовать выдачи бланка для отказа.
- Написать заявление об отказе (, если менеджер не предоставил бланк — в свободной форме) и предоставить его менеджеру для включения его в личное дело заемщика.
- Если менеджер отказал в принятии заявления, необходимо обратиться с жалобой в соответствующие структуры: Роспотребнадзор, Общество защиты прав потребителей и прокуратуру. Также рекомендуется оставить соответствующий отзыв на портале banki.ru.
Вернуть страховку после оформления
Согласно п. 1 Указания ЦБ № 3854-У, заемщик вправе отозвать соглашение о страховании при оформлении займа в течение 14 календарных дней.
Срок отсчитывается с даты фактического вступления договора в законную силу, чаще всего со следующего дня после подписания. Возможность возврата премии не зависит от способа погашения обязательств перед страховщиком.
Страховка является добровольной, банки не имеют права навязывать ее или принудительно включать заемщика в программу.
При обращении за средствами в течение двух недель заемщик не теряет уплаченные страховщику деньги.
Страхования компания обязана возместить премию в полном объеме.
При оформлении страховки за счет кредитных средств, общий размер задолженности перед банком пересчитывается, так как выплаченные деньги возвращаются банку.
Если заемщик самостоятельно оплатил услуги, то средства выдаются лично ему в руки.
«Совкомбанк» — Отказ от Страховки и Возврат Денег Через Суд
На основании ст. 958 ГК РФ застрахованные граждане могут вернуть часть премии при досрочном прекращении договора кредитования, либо при условии, что на момент отказа отсутствует возможность наступления страхового случая.

Также основанием может стать нарушение банком ст. 16 Закона РФ от 07.02.1992 №2300-1, согласно которой запрещается продажа товара (заключение кредита) при условии оформления другой услуги (страховки).
Вышеуказанное на данный момент наиболее распространено. 95% клиентов утверждают, что при оформлении потребительских займов сотрудники банков навязывают страхование, объясняя это возможным неодобрением кредита или повышением ставки.
Стоит учитывать, что законодательством оставляет за банками право отказывать в кредитовании без объяснения причин. Таким образом, отказаться от страховки до оформления кредитного договора проблематично, и есть шанс остаться без нужного займа.
Несмотря на законодательные ограничения, клиенты находятся в невыгодном положении, и отказываться от полиса, даже зная свои права, при острой нужде в деньгах проблематично.
Можно получить средства, и следом сразу же подать заявление на возврат премии. Однако даже в этом случае страховщики могут отказывать в выплатах безосновательно, указывая в письменном решении самые разные причины.
Исключение составляет обращение в «период охлаждения»: в этом случае СК обязательно должна произвести все выплаты и вернуть уплаченные деньги в установленные сроки.


Столкнувшись с проблемой отказа, заемщик вправе потребовать в СК письменное решение с указанием причин. При невыполнении требования остается только один выход – обращение в суд.
Зачастую заемщики сталкиваются с такой проблемой, как получение отказа в возврате страховой премии. Стоит учитывать, что данный отказ неправомерный. При получении отказа следует отстаивать свои права.
Скачать бланк досудебной претензии: .
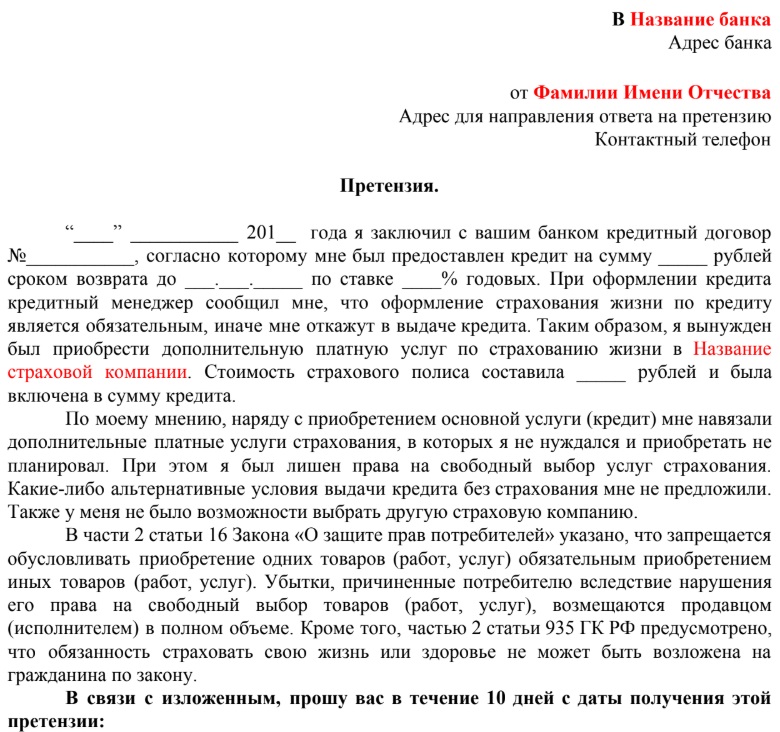
Инструкция, как вернуть деньги через суд:
Получить от страховщика документальное подтверждение, что возврат не производится. Обращаться в суд можно в том случае, если получен официальный отказ от финансовой компании
При этом важно, чтобы документ был в оригинале.
Подготовить документы, а именно паспорт, полис добровольной защиты и чек об оплате.
- Составить исковое заявление. В бланке указать личные данные, сведения по кредитному и страховому договору. При самостоятельном обращении в суд предлагаем скачать образец искового заявления. Заполнить документ и внести дополнения можно через компьютер.
- Подать полный пакет документов в суд и дождаться итогов рассмотрения.
Судебные тяжбы со страховыми компаниями при отсутствии юридической подготовки и опыта – трудоемкий процесс, практически всегда обреченный на провал истца. В разбирательствах участвуют опытные юристы СК, которые наверняка знают, что сделать и чем апеллировать, чтобы суд принял их сторону.


Самый оптимальный вариант – обращение за помощью к юристу или адвокату, специализирующемуся на кредитовании. Самостоятельно выиграть дело тяжело, т.к. в ходе разбирательств понадобится идеально знание ГК РФ и иных законодательных актов.
Сама процедура возврата страховки в судебном порядке производится в соответствии с ГК и ГПК РФ:
Истец (застрахованное лицо) подает исковое заявление по месту жительства ответчика (СК) в районный суд, указав в документе ссылки на все законодательные нормы, которые были нарушены отказом.

- Судья принимает документы к рассмотрению в течение 5 дней, выносит соответствующее определение о начале производства и направляет сторонам – истцу и ответчику. Последний также получает копию иска.
- Назначается предварительное заседание, в ходе которого судья уточняет детали дела, истребует дополнительную документацию.
- После предварительного заседания назначаются разбирательства.
- Решение принимается не позднее двух месяцев от даты поступления иска. Срок может быть увеличен при систематическом переносе заседаний в случае неявки сторон, но при отсутствии уважительных причин суд оставляет за собой право заочного рассмотрения.
По истечении срока апелляционного обжалования (1 месяц) решение обретает законную силу. Истцу необходимо обратиться в суд за исполнительным листом, на основании которого будут производиться выплаты при удовлетворении иска. Также сторонам выдаются заверенные копии решения.
Важно! На практике самостоятельно подготовить все документы крайне сложно. Для получения положительного результата лучше воспользоваться помощью опытного юриста
Квалифицированный юрист может грамотно составить исковое заявление и сам отправит его в суд.
«Совкомбанк» – Возврат Страховки в Течении 14 Дней
Соглашения между физическими лицами и страховой компанией вступают в законную силу с 00:00 часов дня оплаты страховых обязательств.
Сроки для аннулирования договоренностей между страхователем и СК распространяются на следующие страховки:
- Жизни (здоровья) вне зависимости от причины заключения соглашения – оформление займа или личное желание гражданина с периодическими страховыми выплатами;
- Движимого имущества – автомобиля;
- Недвижимости и собственности с объявленной ценностью, например, предметы искусства;
- Ответственности собственников движимого имущества при ДТП;
- Ответственности страхователя за причинение какого-либо вреда иным лицам или их имуществу;
- Медстраховка и т.д.

Несмотря на законодательное закрепление добровольного порядка оформления, большинство банковских учреждений принуждают своих клиентов к подписанию договора со страховыми компаниями.
Для отказа от страховки и получения своих денежных средств нужно просто обратиться в банк, где был выдан заем и подать заявление об отказе от страховки.

Рассмотрим практический пример:
Гражданин Агапов О.В. оформил потребительский кредит в банке на сумму в 500 000 руб. Дополнительно им приобретено страхование жизни на 1 год, стоимость – 25 000 руб.
Заемщик на следующий день после получения кредита обратился к страховщику за возвратом премии. Через 10 дней деньги в полном размере (25 000 руб.) были перечислены на банковскую карту.

Если кредитором является иная финансовая организация, обращение для отказа следует направлять непосредственно в компанию «Совкомбанк».
Возврат средств должен быть произведен не позднее, чем через 10 рабочих дней с даты обращения клиента или получения письменного заявления.
Реквизиты банковского счета для перевода денежных средств указываются при оформлении заявления. В этот срок входит принятия заявления об отказе от страховки, его рассмотрение и перечисление денежных средств (в случае принятия положительного решения по обращению).
Можно ли Вернуть Страховку «Совкомбанка», если Кредит Закрыт в Срок?
В соответствии с п. 5.5 Раздела 5 и п. 7.4 Раздела 7 Условий № 2 при оформлении Полиса-Оферты, выплата кредитных обязательств в срок без наступления страхового случая не является основанием для возвращения страхователю суммы страховой премии.

Соглашение между физическим лицом и страховщиком прекращает свое действие на основании п. 7.1 Раздела 7 Условий № 2, при этом договорные обязательства признаются полностью выполненными. Возврат страховой премии не допускается.
Аналогичные положения устанавливаются федеральным законодательством, поэтому судебные разбирательства по поводу таких споров могут закончиться только вынесением решения с отказом удовлетворения требований заявителя.
Денежные средства являются доходами страховщика.
Таким образом, отказ СК в возврате денег после своевременного погашения кредита, является законным.
Можно ли Вернуть Страховку «Совкомбанка» после «Периода Охлаждения»?
По закону СК вправе самостоятельно предусматривать условия и возможность получения застрахованными лицами компенсаций по договорам после 14 дней от даты заключения. В Совкомбанке это возможно при полном досрочном погашении кредита.
Расчет выплаты производится пропорционально количеству дней, в течение которых действовал полис. Учитываются и дни, в которые он должен был действовать, но ввиду досрочного закрытия долга аннулирован.

Вернуть деньги за страховой полис можно после окончания периода охлаждения. Единственный минус – компания удержит расходы на ведение дела (РВД), которые могут достигать до 40%.
Получается, что клиент автоматически теряет почти половину внесенной стоимости, что крайне невыгодно. Чем дольше действует полис, тем меньше сумма к возращению.
Прежде чем делать возврат страховки по итогам периода охлаждения следует взвесить риски и просчитать сумму. Зачастую выгоднее оставить страховку, по которой будет выплата при наступлении несчастного события.
Для расчета возврата следует уточнить размер РВД по бесплатному телефону службы поддержки клиентов. После:
- Поделить сумму договора на количество дней в году, для получения информации о суточной стоимости защиты.
- Посчитать сколько дней осталось до конца срока действия.
- Умножить количество оставшихся дней на суточную цену бланка защиты.
- Из полученной стоимости отнять РВД.
После получения результата сделать выбор, оформлять возврат полиса или оставить. На практике бланк оставляют, если с даты его оформления прошло, как минимум, несколько месяцев.
Повышает ли совкомбанк проценты по кредиту поле отказа от страховки
Всегда стоит задуматься: а действительно ли так нужен кредит, может без него можно обойтись? Если обойтись нельзя, то внимательно читайте договор предоставления кредита и условия страхования, чтобы потом не было неприятных сюрпризов. Все дополнительные траты должны быть чётко прописаны в договоре. Если вы чего-то не понимаете, то ни в коем случае не подписывайте договор. UPD: 31.07.
2016Появились первые отзывы клиентов, у которых получилось вернуть деньги за навязанную страховку по новому закону. Вот подробное описание последовательности действий клиента «ВТБ Страхование», у которого получилось вернуть деньги за навязанный полис страхования жизни: Вот другой отзыв клиента, у которого также получилось вернуть навязанную страховку, правда, не очень быстро: Как и ожидалось, банки и страховые компании нашли лазейку, препятствующую возврату страховки в период охлаждения.
Возможно отказаться от страховки, навязанной банком, в следующих случаях:
- Оформить документ по возврату можно не позднее четырнадцати дней от даты подписания договора. Денежные средства в полном объеме будут возвращены на счет, указанный клиентом, или засчитаны в покрытие долга. Кредит будет пересчитан, если страховая сумма была включена в заем. Заявление заемщик подает в отделение банка, где его обязаны рассмотреть не позднее чем за 10 дней.
- Если страховые документы оформлены с нарушением закона, так как у клиента присутствует какая-либо болезнь, которая не позволяет оформлять страховое свидетельство. В этом варианте претензия должна быть отправлена и в банк, и в страховую компанию. Если документация по возврату составлена верно, то договор теряет силу и аннулируется. Деньги, соответственно, возвращаются заемщику.
- Также возможно оформить отказ конкретно через компанию-страховщика. В договоре страховки, как правило, прописаны все вероятные способы прекращения действия договора и возврата денег. Необходимо для начала досконально изучить договор, а потом уже поднимать панику. Обычно компания-страховщик прописывает возможность прекращения договора в двух-трехмесячный срок. Но возвратить страховку в полном размере не получится. При отзыве договора, действующего дольше 30 дней, компания-страховщик снимет 13% ПН и сумму страховки за время ее действия по факту. Это, как минимум, еще 10%. Как правило, возвратить получится примерно 75-77% от изначальной цифры, прописанной в договоре. Но в некоторых случаях сумма бывает и менее.
Как написать заявление в Совкомбанк пенсионеру, на возврат страховки, если кредит ещё не погашен.
При досрочном отказе страхователя (выгодоприобретателя) от договора страхования уплаченная страховщику страховая премия не подлежит возврату, если договором не предусмотрено иное.
Грамотный юрист знает, как это сделать, но увы, не Вы.
Спасибо за ответ. Задайте вопрос нашим юристам — это намного быстрее, чем искать решение.
Заявление на возврат страховки Совкомбанк в период охлаждения: инструкция и бланк заявления
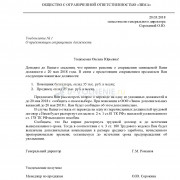
При написании заявления на возврат страховки (дополнительных услуг) необходимо указать достоверные сведения о заемщике, кредите и дополнительных платных услугах.

1. Т.к. договор страхования коллективный, то заявление необходимо отправить в Банк, поэтому в качестве адресата в заявлении указываем ПАО Совкомбанк и его адрес (см. Кредитный договор).
2. Вписываем данные заёмщика полностью: ФИО, полный адрес, контактный телефон.
3. В заявлении необходимо указать дату оформления кредита, номер кредитного договора, сумму кредитования (см. Кредитный договор).
4. Пишем дату заключения договора страхования, ФИО заемщика полностью, номер договора страхования.
5. Указываем размер страховой премии, ссылаемся на выписку с Банка, в которой написана полная стоимость страховки. Если Вам продали доп. услуги, то указываем дату заключения договора, ФИО заемщика, название услуги и стоимость (см. расширенную выписку).

6. В этом пункте должны быть прописаны требования заёмщика, указываем отказ от договора страхования, номер договора страхования, дату и сумму страховой премии уплаченную в Банк (цифрами и прописью). Если Вам были оформлены доп. услуги, то их тоже записываем в требования.
7. Пишем реквизиты.
ВАЖНО!
По условиям договора страхования, если заёмщик оплачивал страховку кредитными деньгами, то деньги возвращаются в счёт погашения задолженности по кредиту на реквизиты Совкомбанка, если же оплата происходила личными деньгами заемщика, то на любые реквизиты указанные заёмщиком.
8. Приложение.
Чтобы Страховщик правильно определил личность заёмщика необходимо приложить следующие документы: копию паспорта (разворот с фото и пропиской), копию кредитного договора, копию договора страхования, копию выписки по счету.
9. Ставим дату подачи заявления, подпись и расшифровку.
Подать заявление можно двумя способами
1) отнести в отделение Банка (быстрый способ)
ВАЖНО!
Только заёмщик должен предоставить заявление лично.
Чтобы подать заявление в Банк, заявление следует распечатать в двух экземплярах.
1-й экземпляр с приложением документов остаётся в Банке, 2-й с отметкой Банка (подпись с расшифровкой сотрудника Банка, принявшего документы и печать) у заемщика.
ВАЖНО!
Если в принятии заявления на отказ от страховки и доп. услуг сотрудник Банка Вам отказал, тогда отправляйте заявление Почтой РФ.. 2) отправить пакет документов Почтой РФ заказным письмом (долгий способ)
2) отправить пакет документов Почтой РФ заказным письмом (долгий способ)
При при отправке заявление заказным письмом заемщик должен оформить опись вложения.
ВАЖНО!
В случае отказа банка в возврате страховки заемщик сможет доказать в суде, что заявление с документами отправлялось в период охлаждения.
Срок возврата денег за страховку составляет 10 рабочих дней с момента получения заявления.
Таким образом, если Вы отправляете заявление Почтой РФ, то учитывайте время доставки Ваших документов в Банк. Момент получения заявления можно отследить по трек номеру в квитанции, которую получили на Почте.
ВАЖНО!
Второй экземпляр с отметкой Банка или квитанцию об отправке и опись вложения сохраняйте до получения денежных средств на Ваш счёт. Эти документы являются прямым доказательством в суде о том, что Вы воспользовались своим правом.. Итак, при детальном изучении документов, заёмщик сможет выяснить какие именно услуги продали в Совкомбанке при кредитовании
Информацию эту можно посмотреть только в расширенной выписке, которую нужно заказывать дополнительно в отделении Банка. При внимательном подсчёте часто выясняется, что доп. услуги Банка стоят очень дорого и совсем не нужны заёмщику, поэтому можно составить соответствующее заявление на возврат денежных средств в период охлаждения
Итак, при детальном изучении документов, заёмщик сможет выяснить какие именно услуги продали в Совкомбанке при кредитовании. Информацию эту можно посмотреть только в расширенной выписке, которую нужно заказывать дополнительно в отделении Банка. При внимательном подсчёте часто выясняется, что доп. услуги Банка стоят очень дорого и совсем не нужны заёмщику, поэтому можно составить соответствующее заявление на возврат денежных средств в период охлаждения.
Возврат страховки по кредиту Совкомбанк
К примеру, если вы оформили кредит на 5 лет, а выплатили всю сумму за 2 года и 5 месяцев. Тогда можно вернуть ½ страховой суммы.
Заявление о возврате надо писать как можно раньше после дня окончательного расчета по кредиту, промедление уменьшает сумму к возврату.
Подобное заявление можно оформить:
- В офисе Совкомбанка.
- В страховой компании.
- Отправить по почте (зависит от конкретного случая).
Но есть вероятность, что пункт страхового договора содержит информацию, что при досрочном расторжении возвращение страховых сумм финзащиты не предусмотрено или предусмотрено в меньшем размере, чем вы рассчитываете. В этом случае у вас остаётся возможность обращения в суд.
Если на ваше заявление о расторжении договора и, следовательно, возврате ваших средств ответили отрицательно или предлагают вернуть меньшую сумму, надо обращаться в суд.
Тут можно действовать двумя способами:
- Нанять юриста, который будет представлять вас в суде. Этот вариант более затратный, но более действенный. Если вы выиграйте суд, то ваши затраты будут компенсированы ответчиком.
- Найти в просторах интернета информацию по обращению в суд по подобной проблеме и попробовать самостоятельно решить эту проблему. Для этого придётся внимательно изучить кредитный и страховой договора, написать исковое судебное заявление, почитать юридические форумы, сделать копии или фото всех документов, но при этом вы избежите расходов на юриста.
Иными словами – если вам нужен только кредит, то банк не имеет права вам его не выдать без оформления страхования.
В том случае, если вам навязывают дополнительный договор, и грозятся отказом при отказе, вам нужно звать администратора.
Что делать, если вам навязали страховку в Совкомбанке? Вас интересует раздел, в котором говорится о возможности расторжения договора и возврата страховой премии.
Стоит отметить, что всю сумму страховки не вернут, компания возмещает лишь сумму за неиспользованный период по договору .