Ипотека без первого взноса
Содержание:
- Зачем банкам первоначальный взнос
- Выгодно ли получить ипотеку без первоначального взноса
- Как оформить ипотеку без первоначального взноса?
- «Россельхозбанк»
- Как можно взять ипотеку без первоначального взноса: другое жилье как залог
- Какие требования предъявляют банки при выдаче ипотеки без первоначального взноса
- Кредит на первый взнос по ипотеке
- На каких условиях выдаётся ипотека без первоначального взноса?
- Когда нет денег на первый взнос: варианты действий
- Банки, предоставляющие ипотечный кредит без первоначального взноса
- Что скрывается за отсутствием первоначального взноса
- Использование сертификата МСК и других госпрограмм
- Ипотека без первоначального взноса — известные способы получения
Зачем банкам первоначальный взнос
Всем известно, что основная часть банков старается одобрять кредиты на недвижимость исключительно тем клиентам, которые могут сразу внести процент от стоимости выбранной квартиры из своих сбережений. Условия по суммам минимального первоначального взноса у разных банков отличаются, однако обычно кредитующие организации предлагают клиентам самостоятельно выплатить примерно 10–20 % от полной стоимости недвижимости. Чем объясняются такие требования?
Суть в том, что ипотека представляет собой высокий риск для финансовой организации и клиента. Данные займы чаще всего берут на долгое время, в этот период могут произойти любые изменения у заемщика и в сфере недвижимости. Жилищные объекты способны стать гораздо дешевле, клиент может потерять трудоспособность, в итоге кредитор рискует не только остаться без прибыли, но и лишиться собственных денежных средств. Чтобы уменьшить риски в подобных случаях, компании стараются выдавать займы по ипотеке в сумме, меньше оценочной стоимости выбранной квартиры.
Кредит на недвижимость без начального платежа для финансовой организации является рискованным процессом по следующим причинам:
- Рынок жилья довольно нестабилен. Цены на объекты недвижимости периодически повышаются и падают. Если кредитующая организация выдает долгосрочные займы в момент роста цен, то в дальнейшем не получится реализовать недвижимость по той цене, которая поможет погасить задолженность клиента, неспособного возвращать долги в период кризиса.
- Ипотеку без первоначального взноса берут заемщики невысокого качества. Банковские учреждения уверены, что, если клиент не в состоянии накопить средства на первоначальный платеж, значит, он неграмотно распределяет свои средства, это может привести к невозврату денег по кредиту из-за отсутствия финансовой дисциплины.
Банки также считают, что ипотеку без первоначального взноса берут только заемщики с низким уровнем дохода и неофициальной работой, отсюда могут возникнуть проблемы с оплатой задолженности. В действительности это только домыслы кредитующих компаний. Задолженность по жилищным кредитам довольно низкая (3-4 %), а те, кто берут ипотеку, обычно исправно вносят свои платежи.
1 пример: без первоначального платежа. Например, вы захотели приобрести недвижимость, цена которой 3 миллиона рублей, и выбрали банк, способный выдать вам необходимую сумму полностью. Через какое-то время с финансами в вашей семье начались проблемы, и вы перестали выплачивать деньги по кредиту. В итоге организация изъяла залоговую недвижимость и объявила о ее продаже. Но за этот период стоимость квартиры упала на 500 тысяч. Следовательно, после продажи жилого объекта учреждение не возместило свой ущерб и осталось без дохода.
2 пример: с начальным взносом. Допустим, вы не нашли кредитора, у которого можно брать ипотеку без первоначального взноса. Далее вы обращаетесь в банк, где выдают кредиты, требуя внести 20 % от цены квартиры из собственных сбережений. При стоимости жилья в те же 3 миллиона размер ипотеки равен 2,4 миллиона рублей. Через несколько лет вы перестали погашать задолженность по кредиту, и организация начала продажу залоговой недвижимости. Как и в предыдущей ситуации, стоимость квартиры понизилась на 500 тысяч, однако, продав ее за 2,5 млн рублей, банковское учреждение вернуло свои средства и получило доход в виде уплаченных в первые годы процентов.
Конечно, в обоих случаях разговор идет о прибыли кредитора, что не особо важно для клиента. Учреждения учитывают это и компенсируют риски оформления кредитов без первоначального платежа с помощью высоких процентных ставок, а это, в свою очередь, оказывает влияние на переплату
В итоге оформить договор с небольшим первоначальным взносом выгодно как для заемщика, так и для банка.
В любом случае первоначальный платеж теперь является обязательным условием у большей части организаций. При ипотеке вам необходимо иметь наличные сбережения в размере 10–15 % процентов от полной цены недвижимости.
Но из любой ситуации есть выход. Далее обсудим, можно ли брать ипотеку без первоначального взноса, и рассмотрим способы обойти начальный взнос.
Выгодно ли получить ипотеку без первоначального взноса
Некоторые банки готовы предоставить ипотечный займ без первичного вложения денежных средств. Стоит учесть, что отмена этого условия не пройдет без последствий. Будут ужесточены другие условия в рамках ипотечной программы.
Как показывает практика, выгоднее согласиться на сотрудничество с первоначальным взносом. Рано или поздно данную сумму все равно придется отдавать кредитору. Лучше заранее подготовиться к покупке квартиры и накопить минимальный размер первичного взноса.
На сегодняшний день ипотека является реальным шансом для улучшения жилищных условий. Как только будет внесен последний платеж в рамках ипотечного договора, то дом или квартира станут законным имуществом гражданина.
Современные банки делают все возможное, чтобы разработать наиболее выгодные условия ипотеки:
- Увеличение срока ипотеки до 30 лет. Изменение периода кредитования в большую сторону позволит уменьшить сумму ежемесячных платежей. Это ослабит финансовую нагрузку на заемщика. Подобное решение позволяет снизить банковские риски относительно платежеспособности клиента. Уменьшение суммы ежемесячного платежа увеличивает шансы на возмещение заемных средств в полном объеме без нарушения сроков. Как правило, увеличение периода кредитования приводит к тому, что долговые обязательства не будут закрыты до наступления пенсионного возраста. Кредитор может сократить время для возмещения долга.
- Размер процентной ставки. Уже точно известно, что процент по ипотечному договору составит больше ставки рефинансирования Центрального банка. Однако банки стараются отнестись с пониманием к своим клиентам. Относительно процентной ставки можно увидеть такую выгоду: чем больше срок выплаты, тем ниже размер процентной ставки.
- Платежеспособность клиента. Для доказательства материальной обеспеченности предстоит доказать уровень ежемесячного дохода. В данном случае рассматривается сумма доходов всех членов семьи заемщика. Длительность трудового стажа на последнем месте работы не должна быть менее 4 месяцев.

Как оформить ипотеку без первоначального взноса?
Чтобы увеличить вероятность одобрения банком заявки на кредитование, необходимо подыскать надежного поручителя. В первую очередь могут добиться разрешения граждане, обладающие правом на льготы или имеющие ценное имущество с высокой ликвидностью.
Обращение к брокерам
Выбрать оптимальную ипотечную программу помогут брокерские фирмы. Они берут комиссионные, однако в итоге находят лучший вариант, подходящий клиенту. Поэтому выгода очевидна.
Обычно в небольших городах не существует отдельно брокерских компаний, но эти функции осуществляют агентства недвижимости. Если работники фирмы требуют внести комиссию до оказания услуг, то нужно насторожиться, это, скорее всего, мошенники.
Необходимые документы
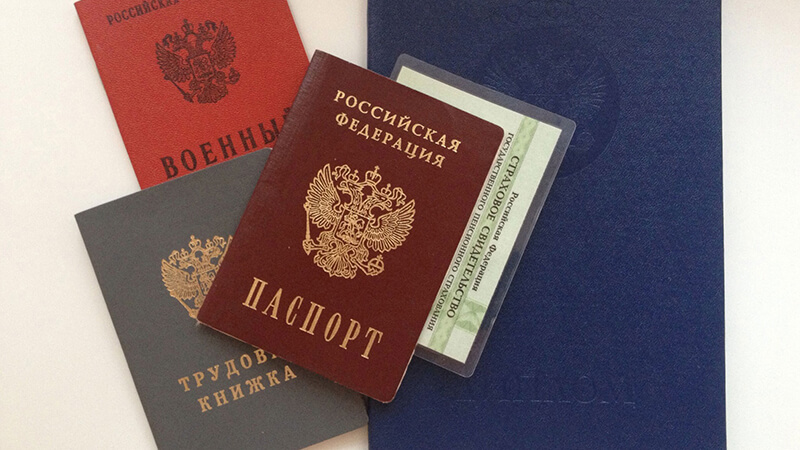
Кредитополучатель должен представить в банк документы по следующему перечню:
- Паспорт;
- Заявление с просьбой об оформлении кредита (с включением данных о заемщике и поручителях, а также выражением согласия на проверку информации);
- Свидетельство о рождении детей;
- Свидетельство о браке;
- Военный билет (если заемщик не достиг возраста 27 лет);
- Сведения о доходах;
- Налоговая декларация (для индивидуальных предпринимателей);
- Справка по установленному образцу из отдела кадров либо выписка из трудовой книжки;
- Документы на квартиру или дом, который претендент желает приобрести.
Перечисленные варианты помогут сориентироваться в многообразии предложений на рынке кредитования. Каждый гражданин выбирает выгодный и удобный способ: военная ипотека, предложения банков, материнский капитал и т. д. Однако при оформлении документов следует внимательно прочитать весь договор, чтобы не пришлось выплачивать огромные проценты.
«Россельхозбанк»
В этом банке получить ипотеку без авансового платежа можно путем его компенсации семейным капиталом или государственной дотацией.
Банк выставляет ряд требований для заёмщика. Во-первых, возраст не меньше 21 года, и не более 65 лет к моменту погашения кредита. Также у клиента должна быть в наличии постоянная регистрация на территории России. Пригодится непрерывный трудовой стаж в течение полугода к моменту обращения в банк. Хорошая кредитная история станет ещё одним плюсом для положительного ответа от банка.
В «Россельхозбанке» с помощью ипотеки можно приобрести следующую недвижимость:
- Квартиры (в новостройках или из вторичного жилого фонда);
- Апартаменты, в которых можно проживать без прописки;
- Жилые дома с землей или таунхаусы;
- Недостроенная недвижимость вместе с землёй для последующего завершения строительства;
- Участки земли под строительство дома.
Для участия в данной программе потребуется предъявить сертификат на семейный капитал и справку из местного пенсионного фонда. Материнский капитал должен быть равен 10 процентам от общей суммы кредита.
Для участия в программе нужно предъявить документы:
- Заполненная анкета;
- Личный паспорт;
- Военный билет для мужчин не старше 27 лет;
- Свидетельство о браке;
- Справку 2-НДФЛ о доходах;
- Выписку из трудовой книги или справку из отдела кадров;
- Документы на покупаемую недвижимость.
В целом, молодая семья при наличии двоих детей может получить кредит на сумму около 4 млн рублей. Этой суммы хватит на покупку трехкомнатной квартиры в небольшом городе. Минимальный процент начинается с 15.54 %. Ежемесячный платёж будет равен примерно 36 тыс. рублям, что составляет размер среднемесячной зарплаты по России.
Как можно взять ипотеку без первоначального взноса: другое жилье как залог
Итак, у вас имеется некоторое жилье, но вы хотите купить другое по каким-либо причинам и не потерять при этом первое. Многие банки согласятся на такие условия, если ваша квартира соответствует некоторым требованиям.
Жилье находится в вашей собственности. Другими владельцами могут быть созаемщики, но никак не несовершеннолетние и недееспособные. Банк тщательно проверит всех собственников. Если среди них есть дети или душевнобольные, продать квартиру будет очень трудно, ее всегда могут вернуть через суд, поэтому на такой риск банк никогда не согласится.
Квартира должна быть отдельная. Не комната в общежитии и не просто комната, а отдельная квартира или дом с землей, если вы хотите сделать залогом его.
Ваше жилье должно находиться в том регионе, в котором действует выбранная вами ипотечная программа. Жилье за границей вообще вряд ли будет рассматриваться.
Будьте готовы к тому, что вашу недвижимость осмотрят от и до. Нужно оценить реальную стоимость жилья, чтобы определить, какую сумму выдавать (а чаще всего выдается сумма именно в процентном соотношении к заложенной квартире)
Если все в порядке, жилплощадь соответствует нормам, есть все коммуникации, значит сделке быть.
Оценщики обратят внимание не только на саму квартиру, но и на дом, котором она находится. Если он в аварийном состоянии или вообще состоит на учете по сносу или капремонту, банк не согласится принять жилье в качестве залога.
Даже соглашаясь принять в залог квартиру в идеальном состоянии и без всяких темных историй с собственниками, банк все равно идет на риск. Во время кризиса стоимость жилья может резко упасть, и получится, что кредитная организация выдала вам сумму, большую, чем залог. Чтобы подстраховать себя, банки поднимают процент и требуют обязательного страхования не только жизни заемщика, но и заложенной квартиры.

Есть и определенные плюсы. Например, банк может выдать деньги вне зависимости от совершения сделки купли-продажи. Ему уже все равно, когда вы купите другую квартиру, потому что она залогом не является.
Какие требования предъявляют банки при выдаче ипотеки без первоначального взноса

Даже зная о рисках, некоторые организации оформляют сделки по кредитам без первого взноса. Все банки выставляет свои условия.
Вот стандартные требования:
- Клиенту уже исполнился 21 год.
- Есть прописка в регионе нахождения банка и недвижимости.
- Удовлетворительная кредитная история.
- Стаж на данном месте более полугода.
- Ежемесячная выплата не должна быть больше 40 % дохода клиента (или семьи).
- Принять участие в программе можно гражданам РФ.
- Есть дополнительная залоговая квартира. Все требования для передачи права собственности подробно указаны в договоре.
У некоторых организаций можно брать кредит без первого взноса, но под залог квартиры, которая является собственностью третьего лица, допустим, близкого родственника. Такие займы считаются поручительством.
Конечно, каждое финансовое учреждение выставляет свои условия гражданам при оформлении какого-то вида кредита.
Давайте рассмотрим эти требования, чтобы в будущем избежать проблем.
Ограничение размера кредита. Конечно, банки иногда не выдают необходимую сумму денег
Что на это может повлиять? Во-первых, при рассмотрении заявки учреждение обращает внимание на финансовое положение человека. Обладая такой информацией, принимается итоговое решение
Если банк считает, что вы не сможете гарантировать уплату такого кредита, вам можно будет взять меньшую сумму.
Страхование жизни, здоровья, ответственности клиента, предмета залога. Страховка считается обязательной услугой при оформлении договора на кредит. Это значит, что в случае потребительского кредита клиент имеет возможность обойтись без страхования, а при ипотечном кредитовании страховку брать нужно непременно. Почему так происходит?Выдавая большие суммы, банковские учреждения берут на себя ответственность. Может произойти любая ситуация, гражданин может утратить дееспособность или жизнь. Поэтому страховка обязательно должна быть оформлена для таких ситуаций. В этом случае страховая фирма покроет все убытки банка.
Более высокий уровень подтверждения доходов. Случается так, что организация может просить дополнительную информацию о доходе, чтобы проверить ваше финансовое положение
Для чего это необходимо?Если сумма ипотеки достаточно большая, а банковские работники не полностью уверены в платежеспособности клиента, банк будет требовать с вас довольно много документов, которые помогут доказать ваши финансовые возможности, так как это важно. Перед тем как перечислить деньги, банковская организация должна обладать уверенностью в клиенте и его платежеспособности, необходимо понимать, что он сможет погасить свою задолженность полностью
Повышенная процентная ставка по кредиту. Большая процентная ставка — сейчас это очень ожидаемо от организаций. Конечно, каждый ищет банк с низкими ставками по кредиту. Но при ипотечном кредитовании проценты всегда высокие, и, скорее всего, многие клиенты будут недовольны.К сожалению, некоторым людям придется смириться с высокими процентами. Еще учреждения нередко повышают ставки уже при выплате ипотеки. Это можно считать самым главным недостатком, который может случиться, так как вы подписываете договор под определенный процент, а со временем ставка повышается, и, следовательно, вы переплачиваете больше денег.
Привлечение поручителей. Поручительство также востребованно сегодня, и банки не перестают просить оформление поручителей. В роли поручителя должен быть финансово самостоятельный человек, который при появлении у вас проблем смог бы выплачивать долг за вас. Поручителем необходимо брать надежного и трудоспособного гражданина.
Кредит на первый взнос по ипотеке
Возможно два варианта получения первого взноса – получение потребкредита или «двойной» ипотеки.
Первый вариант — заемщик берет нецелевой потребительский кредит наличным в банке на сумму первоначального взноса. В данном случае часто может потребоваться поручительство, так как суммы первоначального взноса достаточно высокие. Процентные ставки по потребкредиту составляют – от 12%, но дается он на меньший срок. Минусом такого варианта является тот факт, что далеко не каждая семья имеет возможность выполнять обязательства сразу по двум кредитам.
Вариант «двойной» ипотеки предусматривает получение нескольких кредитов – на первый взнос и на покупку квартиры. Первая предоставляется под залог имеющейся недвижимости, вторая — приобретаемой квартиры. Нельзя сказать, что этот вариант более выгодный чем первый. Так, при более низкой процентной ставке по ипотеке, жилищный кредит всегда предусматривает дополнительные комиссии. Например, за рассмотрение заявки, выдачу кредита и пр.
Стоит отметить, что не все банки будут готовы кредитовать заемщика с непогашенным кредитом. В любом случае, они снизят размер предоставляемого кредита или увеличат его срок.
На каких условиях выдаётся ипотека без первоначального взноса?
Ипотека в данный момент является чуть ли не единственным реальным способом для среднестатистического гражданина получить квартиру или дом в полное владение. Большинство банков для привлечения клиентов делают наиболее приемлемые и выгодные, для их будущего клиента, условия:
Срок ипотеки возможен до 30 лет
Этим, возможно, уменьшение суммы выплаты, что приемлемо для того, кто выплачивает кредит по ипотеке. Также это благоприятно сказывается на опасениях банка относительно платёжеспособности их клиента выплачивать определённый процент ипотеки ежемесячно.
На таких условиях, полная выплата клиентом банку ипотеки произойдёт при наступлении пенсионного возраста. Однако, если будет вероятность, что во время пенсионного возраста ипотека не будет погашена, банк имеет возможность сократить срок выплаты ипотеки.
Процентная ставка
Процентная ставка по выплате ипотеки всегда будет выше рефинансирования Центрального Банка. Например, если у ЦБ она равняется 10%, то в реальной жизни она будет приравниваться к 17–20% годовых.
Банк пристально относится к доходу будущего клиента. Так как чем больше срок выплаты, тем ниже будет ваша процентная ставка по выплате ипотеки. Под доходом клиента понимается доход всей его семьи.
Необходимо подтвердить платёжеспособность будущему заёмщику банка. Это главный критерий при одобрении заявки на ипотеку.
Стаж на работе не должен быть меньше 4-х месяцев.
Доход должен быть запечатлён налоговой службой и работодателем.
Не должно быть плохой кредитной истории. Все кредиты, штрафы и налоги должны быть оплачены вовремя.
Помимо этих условий, существуют определённые требования по ипотеке к недвижимости:
- Данной квартире или дому необходимо быть востребованной на рынке недвижимости.
- Оценка помещения не должна быть отрицательной. Оценку производит специализированный оценщик.
- Помещение должно быть юридически грамотно оформлено, все документы подготовлены, все разрешения должны быть в наличии.
- Дом должен быть достроен. Если дом не достроен, банк ипотеку в большинстве случаев не выдаёт.
Когда нет денег на первый взнос: варианты действий
 Имея стабильный заработок, даже без особых накоплений всегда есть возможность обзавестись собственной недвижимостью. Если нет достаточной суммы на руках, есть возможность получить ее или использовать программы, не требующие от заемщика дополнительного финансирования кроме регулярных ипотечных платежей.
Выбор действий зависит от возможностей клиента, индивидуальной ситуации, и, конечно, его активности в процессе согласования всей процедуры.
Под залог имеющейся собственности
Помимо стандартных банковских продуктов есть специализированные предложения, внедряемые финансовыми организациями с целью привлечения клиентов. Например, в банке Левобережный есть продукт «Переезд», предусмотренный для отдельных жизненных ситуаций. Банк предоставляет кредит на первый взнос, в то время как сама ипотека оформляется в любом учреждении по выбору клиента. Средства выдаются под залог имеющейся недвижимости, поэтому программа не подходит для покупки первого, единственного жилья.
После того, как заемщик оформит ипотеку и купит новое жилье, он сможет погасить займ на первоначальный взнос из собственных средств, либо расплатиться вырученными от продажи имеющейся собственности средствами. Кредит выдается под 17,5-19,0% годовых.
Являясь, по сути, кредитом для покупки недвижимости, программа не требует отчета о целевом расходовании средств, а залоговым обеспечением становится жилье, которым уже владеет заемщик.
Программа под залог жилья успешно используется при получении средств на развитие бизнеса или приобретения собственности, которая по своим характеристикам не подходит под критерии классической ипотеки.
Подобное предложение есть в большинстве крупных финансовых структур. Например, в Сбербанке можно получить нецелевой кредит с залоговым обеспечением на следующих условиях:
- Сумма — от полумиллиона рублей (не более 10 миллионов рублей).
- Максимальный размер ссуды рассчитывается, исходя из 60% от оценочной стоимости объекта залога.
- Длительность погашения – до 20 лет.
- Процентная переплата – от 14,0% в год.
Нецелевой займ на первый взнос
 Кредиты под залог имеют один существенный недостаток – применяемая ставка выше, чем при обычной ипотеке, что влечет серьезные дополнительные расходы на обслуживание процентов. Экономически более целесообразно воспользоваться краткосрочным потребительским займом для внесения первого взноса по ипотеке.
Данная схема подходит для заемщиков с хорошим доходом, ведь на первых порах после оформления ипотеки придется не только выплачивать ипотеку, но по гасить потребительский кредит. Только в полной уверенности в возврате суммы можно использовать данный способ получения жилья. В противном случае, столкнувшись с непосильным кредитным бременем, заемщик рискует потерять квартиру и должен будет выплатить банку штрафы и неустойки за просрочки.
Еще один нюанс, который необходимо предусмотреть до того, как перейти к активной фазе оформления кредитов: предоставляя ипотеку, банк проверяет платежеспособность человека, оценивает его доходы с учетом текущих кредитных и других финансовых обязательств. При назначении суммы кредитной линии банк исходит из среднедушевого дохода всей семьи. Кредит на первый взнос оформляют только после одобрения основной ипотеки, накануне заключения ипотечного соглашения. И даже в этом случае, присутствует риск получения отказа от основного кредитора или снижении суммы займа с учетом уже взятого потребительского кредита.
Банки, предоставляющие ипотечный кредит без первоначального взноса
Многие банки разрабатывают свои проекты для выдачи ипотечного кредита без внесения первоначального взноса. Изучение всех предложений позволит подобрать подходящий вариант:
- ВТБ24. Организация предлагает военную ипотеку с внесением первоначального взноса государством (под 13%).
- Сбербанк. Оформляет ипотеку по материнскому капиталу (под 12,5 %).
- Альфа-банк. Кредитует под залог имеющегося жилья (под 12,3 %).
- ЗапСибКомБанк. Освобождает от необходимости уплачивать первый взнос (под 16%).
- Дельта Кредит. Для выплаты платежа предлагает кредиты на потребительские нужды (под 15%).
- Тинькофф Банк. Разработал две программы. Первая предполагает приобретение жилья на вторичном рынке, вторая распространяется на новые квартиры (под 8% и 6% соответственно).
- Банк Жилищного Финансирования. Специальная программа банка не предусматривает уплату первоначального взноса (под 12,99%).
Все банки заинтересованы в клиентах, пользующихся их специальными программами. Но для совершения сделки необходимо представить достоверные документы.
Что скрывается за отсутствием первоначального взноса
У вас могут вызвать интерес предложения по ипотеке, где сразу требуется заплатить лишь символическую сумму или можно не платить вообще. Не все так просто. Стоит понимать, что за этим стоит.
Важно: Низкий стартовый взнос или его отсутствие приводят к завышенной процентной ставке по ипотеке. Повышение процентных ставок при отсутствии первоначального взноса — это вынужденная мера со стороны кредиторов
Она необходима, чтобы обезопасить финансовую организацию от возможных рисков, связанных с невыплатой заемных средств
Повышение процентных ставок при отсутствии первоначального взноса — это вынужденная мера со стороны кредиторов. Она необходима, чтобы обезопасить финансовую организацию от возможных рисков, связанных с невыплатой заемных средств.
Альтернативами оплаты первоначального взноса по ипотеке могут выступать:
- залог имущества, имеющегося в собственности;
- потребительский кредит;
- материнский капитал и прочие госпрограммы.
Стоит отметить, что везде условия по первоначальному взносу разные. Уточняйте заранее, можно ли в вашей ситуации заменить его залогом, потребительским кредитом или решениями по госпрограммам.
Вся эта информация есть на сайтах финансовых организаций. Там же можно найти номера горячих линий, чтобы уточнить детали соглашения у менеджеров.
Залог
В качестве залога заемщик может предоставить транспортное средство или недвижимость
Важное условие — необходимость продать предмет залога в том случае, если кредит вовремя не погашается
Причем сделать это необходимо в рамках прописанного в договоре срока. После продажи имущества на вырученные деньги нужно погасить ипотеку.
Материнский капитал и госпрограммы
В вашей семье пополнение и уже имеется документальное подтверждение наличия материнского капитала?
Тогда это льготное финансирование можно использовать в качестве первого взноса по ипотеке.
То же касается и других государственных программ для ученых, молодых преподавателей и военных. В этом случае вместо первой оплаты по кредиту вам нужно передать банку государственный сертификат по какой-либо льготной программе.
Читайте подробнее: об ипотеке для военных и для семей.
Потребительский кредит
Если же вам недоступны льготы от государства, да еще и недвижимости для залога нет, тогда еще одной возможностью для покупки квартиры может стать потребительский кредит.
Для повышения лояльности со стороны финансового учреждения, у которого собираетесь делать займ на жилье, можете в нем же взять и потребительский кредит.
Рекомендуем также ознакомиться детальнее с предложениями Сбербанка по кредитам со ставками от 6% годовых.
Использование сертификата МСК и других госпрограмм
В определенных ситуациях некоторые категории граждан вправе рассчитывать на финансовую помощь государства. Многие слышали о возможности направления на улучшение жилищных условий материнского капитала или военного сертификата. Социальных программ, предполагающих льготы гражданам, довольно много, однако не все кредиторы готовы рассматривать в качестве первого взноса средства государственного субсидирования.
Материнский капитал в качестве взноса по ипотеке принимают следующие банки:
- Сбербанк;
- Уралсиб;
- Райффайзен банк.
Схема действий при получении кредита на жилье выглядит следующим образом:
- Получение сертификата в ПФР.
- Согласование кредита в банке с включением в основной пакет справки о размере маткапитала, которым может распоряжаться заемщик.
- После оформления ипотеки, клиент обращается в ПФР с заявлением о направлении средств на ипотеку.
- После проверки документов по ипотечной сделке, ПФР выносит решение о возможности использования МСК, и в течение определенного времени перечисляет требуемую сумму на счет кредитора.
Помимо маткапитала, предусмотрен ряд целевых программ с поддержкой государства, направляемой на первый взнос в кредитное учреждение:
- социальная ипотека для столичного региона;
- программа Молодая семья для тех, кому еще не исполнилось 35 лет (размер взноса за счет государства – не менее 35%, в зависимости от численности семьи);
- Военная ипотека с использованием специального накопительного счета (НИС), на котором в течение 3 лет накапливается определенная сумма, расходуемая далее на ипотеку.
Периодически в кредитном портфеле банков появляются специальные программы для отдельных категорий граждан, кому можно взять займ для решения жилищных вопросов на льготных условиях: молодые учителя, ученые, работники бюджетной сферы и т.д. Читайте про: государственный ипотечный кредит.
Ипотека без первоначального взноса — известные способы получения
Даже если банки и не любят выдавать ипотеку без первоначального взноса, существует несколько способов взять жилищный кредит без него.
Способ 1. Льготная ипотека
В России действуют специальные льготные госпрограммы ипотечного кредитования. Ими могут воспользоваться граждане, которые относятся к одной из незащищенных категорий, нуждающиеся в улучшении жилищных условий.
Такими категориями могут быть молодые семьи, молодые одинокие родители, военнослужащие и т.д. Социальная ипотека обычно доступна гражданам младше 35 лет. Для участия в одной из таких программ нужно подать заявление в местные органы власти или соцзащиты. Если заявка одобрена, человека или семью ставят в очередь на получение специальной субсидии от государства.
Способ 2. Военная ипотека
Правила военной ипотеки таковы, что самостоятельно накапливать на первоначальный взнос военнослужащему не нужно. За всех вступивших в программу деньги вносит государство в лице Министерства обороны. Это касается не только первоначального взноса, но и последующих обязательных платежей.
Разумеется, на квартиру, купленную в рамках военной ипотеки, действуют серьезные обременения. Залог фактически получается двойным — его накладывает и банк, и само государство. Как-либо распоряжаться своей недвижимостью будет очень тяжело, в квартире можно только жить.
Способ 3. Ипотека с использованием маткапитала
Самое популярное направление использования материнского капитала в России — улучшение жилищных условий. Сертификат можно использовать при получении ипотечного кредита или для погашения уже имеющейся задолженности по ипотеке. Причем для этого не нужно ждать, пока ребенку исполнится три года.
Использовать маткапитал можно и как первоначальный взнос по жилищному кредиту, на это соглашаются многие российские банки. Чтобы взять ипотеку под маткапитал, нужно следовать такому алгоритму:
- Найти подходящую квартиру в новостройке или на вторичном рынке.
- Получить одобрение на сделку в ПФР.
- Подобрать подходящий банк и ипотечную программу.
- Подать заявку на ипотеку.
- Подписать договор.
- Внести первый взнос сертификатом на маткапитал.
- Оформить жилье в собственность.
- Зарегистрировать в Росреестре обременение.
Вас заинтересует: Ипотека с маткапиталом — как использовать сертификат в качестве первоначального взноса
Способ 4. Акции банков
Банков в России достаточно много, и они активно борются за клиентов. Особенно агрессивную политику приходится вести небольшим финансовым учреждениям, которые завоевывают свою долю рынка. Один из инструментов — акции и спецпредложения.
Вполне реально встретить акцию, в рамках которой банк предлагает получить ипотеку без первоначального взноса. Как правило, это совместные акции банков и застройщиков, так что квартира будет только в конкретной новостройке.
Способ 5. Ипотека с залогом
Если у заемщика уже есть какая-либо ликвидная недвижимость в собственности — ее можно использовать в качестве залога при оформлении ипотеки. В таком случае первоначальный взнос также может быть не обязательным.
При этом нужно помнить о рисках и тщательно взвешивать свою платежеспособность. При серьезных нарушениях и просрочках банк может забрать залоговую недвижимость.
Способ 6. Дополнительное обеспечение
Дополнительным обеспечением называется залог любого ценного имущества. Не обязательно какой-либо недвижимости, как в предыдущем случае. Таким имуществом может быть:
- автомобиль;
- земельный участок;
- ценные бумаги;
- драгметаллы.
Подойдет любой высоколиквидный доходный актив. Сомнительное с этой точки зрения имущество банки не примут — специалисты кредитных организаций умеют хорошо оценивать степень ликвидности любого имущества.
Способ 7. Потребительский кредит для первоначального взноса
Способ не очень хороший и выгодный, но вполне работающий. А главное — подходящий большинству заемщиков, у которых нет денег на первый взнос по ипотеке.
Главный минус этого способа очевиден — переплата за квартиру получается огромной. А первые несколько лет нужно будет отдавать довольно большую сумму на обязательные платежи по всем кредитам. Существует риск не справиться с этими платежами. Стоит подумать и о своем нервном состоянии и взаимоотношениях в семье, которые могут испортиться на фоне такой финансовой нагрузки.
Вас заинтересует: Кредиты наличными только по паспорту в 2020 году