Как получить ипотеку с маленькой официальной зарплатой
Содержание:
- Шансы на одобрение ипотеки
- Ипотека с зарплатой 20 000 рублей
- Сколько должна быть зарплата, чтобы взять ипотеку
- Как подтвердить свой доход
- Где взять ипотеку без справки о доходах?
- Шансы на одобрение ипотечного кредита
- Какой должна быть зарплата, чтобы дали ипотеку?
- Что делать, если не хватает доходов
- Как банк оценивает доходы при ипотеке
- Как подтвердить свой доход
Шансы на одобрение ипотеки
Банк при выдаче кредитов оценивает не только текущую финансовую ситуацию заявителя, но и будущую. Поэтому необходимо представить в качестве подтверждения обеспечения возврата долга то, что сможет восполнить потери банка, если заемщик потеряет работу или заболеет. Таким обеспечением служат:
- поручительство надежных и обеспеченных граждан;
- максимально возможная сумма первоначального взноса;
- наличие залогового имущества ценного и высоколиквидного на сумму равную размеру займа;
- средний возраст и хорошее состояние здоровья заемщика;
- наличие семьи с небольшим количеством иждивенцев;
- участие в зарплатной или корпоративной программе банка.
Как повысить?
Чем больше документов клиент представит в банк, подтверждающих уровень его стабильного финансового состояния, тем лучше. В качестве свидетельства может быть:
- наличие престижной движимой и недвижимой собственности;
- выезды за границу;
- отдых и лечение на курортах;
- наличие положительной кредитной истории;
- обладание хорошим образованием и востребованной профессией;
- представительство в общественных организациях.
А если решились вступать в ипотеку — используйте все способы для получения желаемого, естественно в рамках закона.
Ипотека с зарплатой 20 000 рублей
Даже с небольшой зарплатой можно оформить ипотечный заем. Расскажем о нескольких способах:
-
- Если ипотеку берет один супруг, а второй становится поручителем, то банк рассматривает заработок обоих супругов.
- Поручителем может стать любой родственник, у которого доход больше, чем у заемщика. Нельзя забывать об огромной ответственности, которая ляжет на поручителя.
- Для молодых семей, у которых нет денег внести первый платеж, существуют государственные и муниципальные программы предоставления ипотечных кредитов молодым семьям. У этого способа заметный недостаток: требуется предоставить существенно больший пакет документов.
- Есть большой набор государственных, региональных и городских ипотечных программ. Они предназначены специально для малоимущих слоев населения: учителей, врачей, военных, бюджетников. Подробно узнать о существующих программах можно в городской администрации или на муниципальной веб-страничке. Перечень документов узнавайте в администрации города.
- Ипотека с зарплатой в 15000 рублей возможна. Для внесения первого взноса можно получить в банке потребительский кредит. Займы обычно предоставляют, не запрашивая справки о доходах. Стоит постараться оформить займы так, чтобы в банке, давшем ипотечный заем, не узнали о потребительском кредите. Если о потребительском кредите станет известно, банк может вычесть сумму платежей из дохода, и естественно, сократить сумму, которую вам дадут на покупку жилья.
- Если в семье есть пожилые родственники, то может быть оформлен кредит по пенсионной схеме. Тогда части выплат разделяются банком между членами семьи, и финансовая нагрузка на заемщика понизится.
- Выходом может стать оформление на работе приказа об оплате ипотеки в счет зарплаты сотрудника. На руки вы получите сумму, оставшуюся после погашения ипотеки.
Сколько должна быть зарплата, чтобы взять ипотеку
Нельзя назвать конкретную цифру. Тут много зависит от того, что и где вы планируете приобрести. Самая дорогая недвижимость — в Москве, Санкт-Петербурге и Сочи. Если вы хотите что-то купить там, ваш уровень дохода должен быть приличным.
Если же речь о региональном городе, тем более его окраине или области, то оформить ипотеку можно даже при наличии невысокого дохода.
Лучше вести расчет, исходя из того, сколько именно вы получаете. Для примера возьмем Сбербанк, все же именно этот банк выбирают большинство ипотечных заемщиков. Будем брать в расчет обычного заемщика, который зарплатным клиентом Сбера не является.
Для оформления ипотеки у вас должны быть средства на первый взнос — минимум 15% от цены недвижимости.
Базовая процентная ставка в Сбербанке 9,5% годовых (информация на третий квартал 2019 года). Если заемщик делает первый взнос не больше 20%, ставка увеличивается на 0,2 пункта. Если клиент не зарплатный, то еще на 0,5 пункта. В итоге наш потенциальный заемщик оформит в Сбербанке ипотеку минимум под 10,2% годовых (если откажется от личного страхования, еще на 1% увеличится).
Можно ли получить без официального дохода
Это существенно затрудняет получение ипотеки. Банки не всегда готовы рисковать, если клиент получает зарплату полностью «в серую» или перебивается лишь заработками время от времени. Но есть ряд решений этой проблемы:
- Учет неофициальных доходов. Если клиент может представить справку по форме банка или работодателя, то это уже будет лучше, чем ее полное отсутствие.
- Существенное увеличение первого взноса. Если клиент готов внести 50 и больше процентов от стоимости недвижимости собственными деньгами, то многие банки могут не требовать официального дохода.
- Выбор программы кредитования без подтверждения дохода. Но условия по ней могут оказаться не самыми привлекательными, например, ставка часта будет выше, а вероятность отказа из-за отсутствия официального трудоустройства все равно сохраняется.
Дополнительным плюсом будет размещение в банке, где оформляется ипотека, крупных депозитов в прошлом, наличие его карты и большие обороты по ней и т. д.

Если ипотеку оформляет семья
С тем, какая должна быть официальная зарплата для получения ипотеки, мы разобрались. Но указанные выше расчеты актуально для заемщика, который оформляет ипотеку единолично. Если же имеет место быть официально зарегистрированный брак, то ссуду будет оформлять не один человек, а семья. Все имущество и долговые обязательства делятся между супругами поровну.
При таком раскладе учитывайте следующие моменты:
- доход супругов будет суммирован. То есть если вместе они получают 120000 рублей, этот размер дохода и будет учитывать банк;
- второй супруг не обязательно должен работать. Если жена находится на полном иждивении у мужа, банк учтет этот факт и снизит возможную сумму выдачи;
- если жена получает пособие по уходу за ребенком или имеет иной источник дохода, этот доход будет учитываться при рассмотрении. Аналогично, если кто-то из супругов получает пенсию. Банк примет к сведению любые источники дохода;
- если в семье есть дети, при оценке платежеспособности семьи будут учитываться затраты на детей. Обычно речь идет о прожиточном минимуме, в среднем по России это 10000 рублей на ребенка.

Если доход выше среднего, превышает 50000 рублей, то наличие одного ребенка не будет особо влиять на уровень платежеспособности заемщика, он все равно сможет получить ипотеку с платежом в 25000. А вот если детей больше, то при такой зарплате платежеспособность будет меньше.
Если зарплата больше 80000 рублей, то даже наличие троих детей позволит взять жилищную ссуду с платежом в 40000 ежемесячно. Но если речь о мужчине, который женат, и жена не имеет дохода, то это уровень платежеспособности понизит.
Все цифры указываются с учетом того, что больше кредитов у заемщика или семьи нет.
Как подтвердить свой доход
Заемщику для получения кредита надо убедить банк в наличие достаточного дохода для своевременной оплаты задолженности и процентов. Он может это сделать, представив максимум документов, подтверждающих зарплату и другие поступления средств.
Для подтверждения можно представить следующие документы:
- Справка 2НДФЛ. Принимается всеми банками, доверяют ей больше, чем другим видам документов о зарплате.
- Справка в свободной форме или по форме банка. Принимается многими банками, может подтвердить не только официальный доход, что актуально для тех, кто часть зарплаты получает «в конверте».
- Декларации. Они могут быть представлены как предпринимателями, так и другими категориями граждан, получающими доходы от различной деятельности и сдающими самостоятельно отчеты в ФНС.
- Договора аренды. Принимают не все банки, в основном рассматриваются только договора на сдачу в аренду недвижимости.
- Справка из ПФР. Подтверждает размеры получаемой пенсии, представить могут только пенсионеры.
- Выписки с банковского счета. Она может быть принята, если на счет поступает заработная плата и другие выплаты от работодателя.
Где взять ипотеку без справки о доходах?
Многие банки практикуют выдачу ипотеки по двум документам. В качестве этих двух документов чаще всего выступает паспорт и второй документ на усмотрение финансовой организации. Это могут быть водительские права, загранпаспорт, жилищный сертификат, ИНН, СНИЛС.
При таком варианте оформления кредита на недвижимость потенциальному заемщику следует подготовиться к ограничениям по сумме кредита и довольно высокой процентной ставке. Банки рискуют, выдавая подобные кредиты, поэтому стараются подстраховаться. Без справки о доходах можно получить ипотеку:
В Сбербанке, если вы его зарплатный клиент, или по программе поддержки молодых семей.
- Минимальная сумма кредита составляет 300 000 руб;
- Первоначальный взнос 15%;
- Процентная ставка до 12,5%;
- Срок ипотечного кредитования до 30 лет.
В ВТБ Банке предлагают:
- Ипотеку сроком на 20 лет;
- Процентная ставка не выше 15%;
- Сумма первоначального взноса — 40%.
В Дельта Кредит Банке предлагают ипотеку под завышенный процент с первоначальным взносом в 40%, но для оформления потребуется только паспорт.
По двум документам в Сбербанке

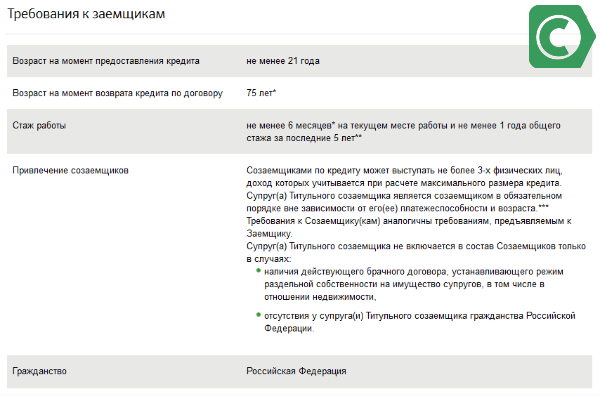
Сбербанк предлагает особый вид ипотеки по двум документам для своих зарплатных клиентов. Достаточно просто оформить заявку и приложить к нему копию паспорта и второго документа удостоверяющего личность клиента. Данные о заработной плате потенциального заемщика в банке уже имеются вместе с информацией о стаже.
Сумма первоначального взноса составит 50% от общей суммы ипотеки. Минимальный размер ипотеки: 300 000 руб. Допускается возможность привлечения созаемщиков.
Под залог недвижимости в Сбербанке
Другой вариант получения кредита на жилье без справки о доходах или при условии, что цифры в ней маленькие, — наличие обеспечения в виде недвижимости.
Ипотека под залог недвижимости в Сбербанке имеет ряд преимуществ, среди которых стоит отметить:
- Льготы для зарплатных клиентов;
- Сравнительно низкий процент: от 11%;
- В качестве гарантии можно использовать почти любой вид недвижимости;
- Сотрудничество с надежным банком, который является лидером в сфере ипотечного кредитования на территории РФ.
Собственность клиента будет выступать в роли гаранта возврата средств банку. В случае невыплаты ипотеки недвижимость перейдет Сбербанку. Для оформления заявки потребуется предоставить стандартный пакет документов с дополнительным подтверждением права собственности на залоговую недвижимость.
Быстрая форма заявки
Заполни заявку сейчас и получи деньги через 30 минут
- Перевод со Сбербанка на Альфа-Банк: способы, комиссия
- Договор денежного займа между физическими лицами с процентами
- Личный кабинет Хоум Кредит банк: регистрация, вход, операции
- Как открыть вклад в Сбербанке Онлайн
- Как продать квартиру в ипотеке?
- Как узнать владельца карты, которую нашел, по ее номеру
- Где дадут кредит с плохой кредитной историей?
- Как оплачивать штрафы ГИБДД через Сбербанк Онлайн?
- Какая самая большая сумма перевода с карты на карту Сбербанка?
Шансы на одобрение ипотечного кредита
Чем выше официальный доход, тем больше вероятность, что ипотеку одобрят. Но при рассмотрении заявки учитывается не только платежеспособность (хотя это один из ключевых факторов). Скоринговая система рассматривает возраст и пол потенциального заемщика, уровень образования, место работы, семейное положение. Даже недавний переезд или развод могут повлиять на окончательное решение по кредиту.
Максимальный результат, который можно получить по социально-демографическому скорингу, – 1000-1200 баллов. Такой заемщик считается благонадежным и с большей вероятностью получит кредит на выгодных условиях. Например, банки охотнее одобряют заявки клиентам старше 30 лет, потому что они реже допускают просрочки, чем молодежь.

При рассмотрении заявки учитывается место работы, семейное положение клиента.
Преимуществами для потенциального заемщика станут положительная кредитная история в банке, куда он обращается за оформлением ипотеки, открытые карты без просрочек (особенно зарплатная) и депозиты.
Методы повышения вероятности получения
При недостаточном для обслуживания кредита уровне доходов можно повысить свои шансы на одобрение заявки такими способами:
- Привлечь созаемщиков. Доходы созаемщиков учитываются при расчете максимального размера кредита.
- Найти поручителей. Платежеспособность поручителя должна быть достаточной, чтобы он мог самостоятельно погасить полную сумму долга. При этом зарплата не суммируется с доходами заемщика и не влияет на сумму ипотеки.
- Передать имущество в залог банку. Банк одобряет кредит в пределах 70-80% рыночной стоимости залоговой недвижимости. Оценку оплачивает заемщик.
- Предоставить документы, подтверждающие дополнительный доход.
- Не подавать заявки в разные банки одновременно. Может сложиться впечатление, что потенциальному заемщику срочно нужны деньги или он пытается получить несколько займов. Лучше подавать заявки одну за одной, но с перерывом в несколько недель.
Если оценка социально-демографического скоринга низкая, есть несколько вариантов ее улучшить – например, съездить за границу, устроиться на работу по найму и проработать 6 месяцев (для ИП), зарегистрироваться по месту фактического проживания.
При плохой КИ нужно оформить кредитную карту, активно пользоваться лимитом и вовремя пополнять баланс. Другой вариант – взять небольшой потребительский заем и исправно платить. Если не дают кредит в банке, можно обратиться в МФО. Главное, чтобы в КИ появились новые данные о выплаченных в срок и в полном объеме долгах. Информация обновится через полгода-год после окончания нового кредитного договора.
Какой должна быть зарплата, чтобы дали ипотеку?
Одним из наиболее часто задаваемых вопросов потенциальных заемщиков сотрудникам банка является то, какая должна быть зарплата, чтобы взять ипотеку? На самом деле, на этот вопрос однозначного ответа нет и быть не может. В данном случае имеет значение множество факторов:
- Размер кредита, его срок погашения и соотношение между уровнем заработной платы и ежемесячным платежом;
- Кредитная история потенциального заемщика;
- Возможность оформления дополнительного залога.
Это список основных показателей, влияющих на ответ банка при подаче заявки на ипотеку.
Так сегодня, размер официальной зарплаты не является основным условием для получения ипотечного кредита физическим лицам
Финансовые организации страны давно приняли во внимание тот факт, что большинство организаций уклоняются от уплаты налогов путем начисления сотрудникам маленьких зарплат. Оставшаяся часть заработанных средств выдается работникам в виде грантов и премий, на которые налогообложение не распространяется
Как взять ипотеку, если маленькая официальная зарплата?
Когда большую часть заработанных денежных средств физическое лицо получает в конверте, возможность оформить на себя ипотеку все же есть. Значение имеет положительная кредитная история, а так же присутствие дополнительного источника доходов. К примеру, наличие договора об аренде жилья, где потенциальный заемщик выступает в качестве арендодателя.
Необходимо подчеркнуть то, что у всех банков выдвигаются разные требования к необходимому уровню доходов, позволяющему оформить заем на жилье. Средний показатель — зарплата, превышающая ежемесячный платеж на 35-50%. Однако наблюдается и общая тенденция либерализации критериев одобрения ипотеки, так как банки не собираются упускать возможность дохода за счет выдачи денег на жилье физическим лицам и готовы ради этого рисковать. Да и то, в данном случае риски не настолько уж и высоки, ведь отчужденное имущество является залогом, который банк в случае нарушений кредитного договора со стороны заемщика получит в качестве выплаты долга.
Сколько должна быть зарплата, чтобы взять ипотеку в Сбербанке?
Многие молодые семьи интересуются тем, какая должна быть зарплата чтобы взять ипотеку 1000000 рублей в Сбербанке? Так вот, эта финансовая организация предлагает возможность оформить кредит на недвижимость вообще без подтверждения дохода. Сегодня здесь действует программа «Заем на жилье по двум документам». Но при этом есть условие — первоначальный взнос должен составить не менее, чем 50% от стоимости приобретаемого объекта недвижимости. Именно этот факт Сбербанк берет в качестве подтверждения платежеспособности.
Что делать, если не хватает доходов
У будущего заемщика может возникнуть ситуация, когда его ежемесячного дохода недостаточно для погашения задолженности. Но из этого тупика можно найти выход. И оптимально, если сочетать сразу несколько способов. Варианты следующие:
Чтобы уменьшить ежемесячные взносы, следует увеличить первоначальный взнос. Решений этой проблемы несколько. В лучшей ситуации находятся владельцы сертификата на материнский капитал, в большинстве случаев именно его используют в качестве первого платежа. Не самый оптимальный вариант, к которому изредка прибегают некоторые клиенты – оформление еще одного потребительского кредита. В данном случае «облегчение» ситуации будет временным, поскольку дальше придется гасить сразу два займа.
Постараться убедить кредитора в большем сроке кредитования. Сама сумма погашения не изменится, но ежемесячные выплаты станут значительно ниже.
Поскольку своим зарплатным клиентам банк предлагает более лояльные условия и процентные ставки, целесообразно подключиться к зарплатному проекту.
Обязательно изучить все государственные и муниципальные программы по субсидированию, а также акции, предлагаемые в банке по жилищному кредитованию. Это даст возможность получить кредитные средства с более выгодной процентной ставкой.
Следует поинтересоваться, смогут ли учитываться при подаче заявки дополнительные доходы, которые можно подтвердить документально.
Можно воспользоваться тем, что допускается привлекать до 3-х заемщиков по кредиту
Важно, чтобы их доходы оказались убедительными для кредитора.
Если у вас имеется еще одна недвижимость, предоставить ее в качестве залога.
И самый банальный вариант – найти для покупки более дешевое жилье.
Как банк оценивает доходы при ипотеке
Оценка заявителя проводится по скоринговой системе. Программа проверяет в ускоренном режиме поданную анкету и оценивает ее баллами. Отсеиваются автоматически претенденты, не прошедшие по возрастной категории, рабочему стажу, финансовым способностям.
Оценка повысится, если соискатель может предоставить залог, имеет высшее образование, длительный рабочий стаж и высокий заработок.
Доход при ипотеке определяется банком, исходя из факторов:
- Предполагаемый платеж по ипотеке;
- Другие выплаты по кредиту;
- Текущие расходы клиента;
- Наличие в семье иждивенцев;
- Залог;
- Наличие созаемщика;
- Страховка.
Рассмотрим некоторые из них подробнее.
Наличие иждивенцев
В расчете платежеспособности заемщика не все банки учитывают наличие в семье престарелых родителей и несовершеннолетних детей
Но большинство кредитных организаций берут во внимание количество иждивенцев, которые находятся на попечении клиента. Учитываются и расходы, требуемые на их содержание
Банки могут вынести отрицательное решение по жилищному займу гражданам, выплачивающим алименты или имеющим крупные кредиты на момент обращения.
Отсутствие имущества для залога
Когда заемщик имеет в собственности имущество в виде авто или квартиры, то это будет преимуществом при получении ипотеки. В этом случае банки могут проигнорировать ограничения по минимальному доходу, так как наличие в собственности недвижимости или дорогого автомобиля рассматривается в виде гарантии выплаты ипотеки.
Если залоговое имущество отсутствует, то применяются ограничения по выдаче займа.
Привлечение созаемщиков
Если собственного заработка не хватает для оформления ипотечного кредита, привлекают созаемщика. Ими могут выступить дети или родители, проживающие совместно с заемщиком. В этом случае учитывается доход всей семьи. Если речь идет о родителях, то стоит помнить о возрастных ограничениях.
Когда заявитель находится в браке, то супруг(а) автоматически станет созаемщиком, независимо от величины получаемого им(ею) ежемесячного заработка.
Кредитная история
Банки уделяют особое внимание кредитной репутации заемщика. Подпорченная КИ станет поводом для отказа, а положительная повысит доверие заимодателя к клиенту
При проверке заявки на ипотеку банковские сотрудники делают запрос в Бюро КИ и на основании полученного ответа выносят решение по выдаче займа. Но это вовсе не значит, что получить ипотеку с плохой КИ не получится. Можно, но условия кредитования будут менее выгодные.
Обычно банки предлагают недобросовестным плательщикам следующие условия и требования:
- высокий %;
- обязательный первоначальный взнос;
- наличие залога;
- наличие поручителей;
- не длительный период кредитования;
- высокий официальный доход.
Отказ от договора страхования
Принято страховать покупаемое жилье и жизнь клиента. Заемщик вправе отказаться от страховки, чтобы сэкономить. В этом случае банк вправе повысить процент по ипотеке, либо вовсе отказать в кредитовании.
Как подтвердить свой доход
Заемщику для получения кредита надо убедить банк в наличие достаточного дохода для своевременной оплаты задолженности и процентов. Он может это сделать, представив максимум документов, подтверждающих зарплату и другие поступления средств.
Для подтверждения можно представить следующие документы:
- Справка 2НДФЛ. Принимается всеми банками, доверяют ей больше, чем другим видам документов о зарплате.
- Справка в свободной форме или по форме банка. Принимается многими банками, может подтвердить не только официальный доход, что актуально для тех, кто часть зарплаты получает «в конверте».
- Декларации. Они могут быть представлены как предпринимателями, так и другими категориями граждан, получающими доходы от различной деятельности и сдающими самостоятельно отчеты в ФНС.
- Договора аренды. Принимают не все банки, в основном рассматриваются только договора на сдачу в аренду недвижимости.
- Справка из ПФР. Подтверждает размеры получаемой пенсии, представить могут только пенсионеры.
- Выписки с банковского счета. Она может быть принята, если на счет поступает заработная плата и другие выплаты от работодателя.
Как банк оценивает доходы при ипотеке
Для оценки платежеспособности клиента в банке предусмотрена скоринговая система. Компьютерная программа обрабатывает заполненную претендентом анкету-завку и выставляет оценки в виде баллов. Автоматически отсеиваются те клиенты, которые не прошли по расчету платежеспособности или не прошли по возрасту и трудовому стажу. Более высокие баллы получают те, кто продемонстрировал в своей анкете хорошее финансовое состояние: наличие автомобиля, недвижимого имущества. Повышает оценку наличие высшего образования, трудоспособный возраст и большой трудовой стаж на основном месте работы.
Служба безопасности проверяет достоверность предоставленных документов о доходах, а также данные о работодателе.
Калькулятор расчета дохода
Можно рассмотреть реальный пример, на котором показано, какой должен быть доход клиента для получения кредита на жилье в сумме 1 млн. рублей. Возьмем среднюю ипотечную ставку по стране в размере 12% в год. Период кредитования возьмем в 60 месяцев. С помощью ипотечного калькулятора можно найти ежемесячную выплату, которая в данном случае будет составлять 17 тыс. рублей ежемесячно. Чтобы узнать размер зарплаты, подходящий для этого платежа, нужно разделить ежемесячный платеж по кредиту на 0,4. Получаем сумму 42 500 рублей. Это и будет требуемая зарплата для получения жилищного займа в размере 1 млн. рублей. Конечно, она может несколько колебаться и составлять, например, 40 или 45 тысяч рублей. Этим методом расчета пользуются все банки, поэтому вы наверняка будете знать, подойдет ваша зарплата для ипотеки или нет.