Может ли пенсионер в 2020 году получить налоговый вычет при покупке квартиры
Содержание:
- Право неработающих лиц на другие вычеты
- Процедура оформления
- Как оформить вычет
- Как осуществляется налоговый вычет работающим пенсионерам при покупке квартиры
- Что это такое
- Получение имущественного вычета по дополнительным доходам
- Как получить имущественный вычет пенсионерам?
- Способы подачи налоговой декларации:
- Виды налоговых вычетов
Право неработающих лиц на другие вычеты
Но если в том же календарном году, в котором имущество было продано, неработающее лицо вправе также воспользоваться и другими налоговыми вычетами:
-
Стандартным (при наличии условий, изложенных в статье 218 Налогового кодекса РФ);
-
Социальным (если лицо понесло расходы на лечение или обучние);
-
Имущественным вычетом при покупке жилья (дома ИЖС, квартиры).
Таким образом, размер НДФЛ, который надо было бы уплатить с дохода от продажи имущества, можно свести к нулю.
Разъяснение ФНС о вычете неработающим лицам (в т.ч. студентам, пенсионерам)
УПРАВЛЕНИЕ ФЕДЕРАЛЬНОЙ НАЛОГОВОЙ СЛУЖБЫ
ПО Г. МОСКВЕ
ПИСЬМО
от 18 декабря 2008 г. № 18-14/4/118369
Согласно Налогового кодекса РФ налогоплательщики вправе использовать при наличии оснований и в порядке, установленном законодательством о налогах и сборах.
В соответствии с НК РФ налогоплательщики вправе получить имущественный налоговый вычет в сумме, израсходованной ими на новое строительство либо приобретение на территории РФ жилого дома, квартиры, комнаты или доли (долей) в них, в размере фактически произведенных расходов, а также в сумме, направленной на погашение процентов по целевым займам (кредитам), полученным от кредитных и иных организаций РФ и фактически израсходованным ими на новое строительство либо приобретение на территории РФ жилого дома, квартиры, комнаты или доли (долей) в них.
При этом, если в одном налоговом периоде этот вычет не был полностью использован, его остаток может быть перенесен на последующие периоды.
Налоговые вычеты предоставляются плательщикам НДФЛ, если их доходы облагаются по налоговой ставке 13% (п. 3 ст. 210 НК РФ).
Следовательно, имущественные налоговые вычеты, установленные в статье 220 НК РФ, не предоставляются при определении налоговой базы по доходам, в отношении которых предусмотрены ставки, отличные от ставки 13%, а также по доходам, которые освобождены от обложения НДФЛ.
В соответствии с не подлежат обложению НДФЛ пенсии по государственному пенсионному обеспечению и трудовые пенсии, назначаемые в порядке, установленном действующим законодательством.
Согласно пункту 7 статьи 78 НК РФ заявление о зачете или возврате суммы может быть подано в течение трех лет со дня уплаты указанной суммы.
Примечание: у нас по этому вопросу
Таким образом, физическое лицо — покупатель квартиры вправе получить имущественный налоговый вычет в том налоговом периоде, в котором им получены доходы, облагаемые НДФЛ по ставке 13%, но не ранее чем были произведены расходы на покупку квартиры. Возврат НДФЛ производится за счет разницы между суммой НДФЛ, перечисленной в бюджет в течение этого налогового периода, и суммой НДФЛ, исчисленной к уплате в бюджет с учетом суммы предоставляемого имущественного налогового вычета за указанный .
Обратите внимание: заявление о возврате суммы излишне уплаченного налога может быть подано в течение трех лет со дня уплаты указанной суммы налога. Следовательно, при приобретении в 2008 году квартиры физическое лицо вправе воспользоваться имущественным налоговым вычетом уже в 2008 году, но только при условии получения им в 2008 году доходов, облагаемых по ставке 13%, то есть иных, чем
Следовательно, при приобретении в 2008 году квартиры физическое лицо вправе воспользоваться имущественным налоговым вычетом уже в 2008 году, но только при условии получения им в 2008 году доходов, облагаемых по ставке 13%, то есть иных, чем .
Заместитель руководителя Управления
советник государственной гражданской службы 2-го класса
Е.А. Останина
В переводе с русского на понятный Письмо от 18 декабря 2008 г. № 18-14/4 означает, что:
-
Пенсионеры и не работающие лица могут получить имущественный налоговый вычет при продаже и покупке квартиры, дома, другого недвижимого имущества, указанного в статье 220 Налогового кодекса РФ;
-
Хотя взаимозачет Налоговым кодексом РФ и не предусмотрен, такие налогплательщики могут воспользоваться сразу двумя вычетами — при продаже (если недвижимое имущество было в собственности — в размере 1 млн. руб; при продаже другого имущества — 250 000 рублей; а если в собственности 3 года и более — в размере полученного дохода) и при покупке (при условии, что ранее этим вычетом налогоплательщик не воспользовался);
-
Такой вариант применения сразу двух вычетов можно назвать «вычет при улучшении жилищных условий».
В результате таких «телодвижений» размер НДФЛ, который налогоплательщик обязан уплатить с полученного дохода от продажи недвижимости можно минимизировать до нуля.
Статья написана и размещена в 2009 году. Дополнена 23.10.2012, 04.02.2016, 07.03.2017
ВНИМАНИЕ!
Копирование статьи без указания прямой ссылки запрещено. Внесение изменений в статью возможно только с разрешения автора.
Процедура оформления
Величина вычета основана на показателе НДФЛ. Оформляют льготу в налоговой инспекции по месту регистрации человека (временной или постоянной). Удобно воспользоваться личным кабинетом налогоплательщика, отправив декларацию и иные документы через интернет.
Для оформления требуется предоставить:
- паспорт (оригинал и копию);
- заявление допустимо составлять по образцу под контролем инспектора или в свободной форме;
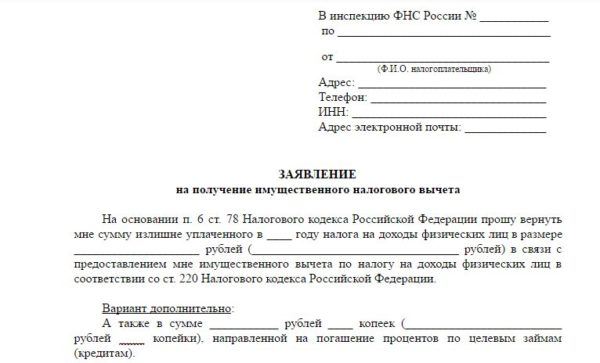
Образец заявления
информация о доходах (форма 2-НДФЛ) — ее предоставляет работодатель. Если мест работы несколько, бумагу оформляют на каждом предприятии;

Образец справки 2-НДФЛ
декларация 3-НДФЛ. Бланк и образец можно скачать на официальном сайте налоговой инспекции
Пенсионеру понадобится составление 3 деклараций за каждый отчетный период;
бумаги об оплате жилья;
подтверждение собственности;
пенсионное удостоверение;
подтверждение факта покупки (платежка или расписка);
информация о перечислении денег — важно указать расчетный счет или сберкнижку, куда следует отправить выплаты (рекомендуется сделать ксерокопии банковского договора или книжки);
документ о браке — при долевом распределении или оформлении возврата за супруга;
при ипотеке — договор с банком.
Документы подаются до 30 апреля в год, идущий за тем, когда совершалась сделка. Рекомендованный инспекторами период оформления — 15-31 января. После принятия бумаг от заявителя проводится камеральная проверка. Начисление платежа происходит в период до 3 месяцев на указанный расчетный счет. При отказе требуется узнать причину и подать пакет документов повторно, устранив недочеты.
При подтверждении права на вычет трудоустроенные пенсионеры могут направить заявление и документы работодателю. В этом случае с них не будет сниматься налог до полного исчисления предельно определенной суммы.

Пример заявления работодателю
Как оформить вычет
Несмотря на то, что право на вычет возникает у значительной части граждан, многие из них не спешат воспользоваться им и не получают положенных денег. Во многом это связано с тем, что большинство из них не знает о возможностях, связанных со льготами в налогообложении.
Кроме этого, многие полагают, что процедура получения налогового вычета является довольно сложной и трудоемкой и, таким образом, добровольно отказываются от возможности получения денег, экономя время и силы.
На деле процедура оформления льготы не особенно сложна, однако довольно затянута по срокам. Рассмотрим этот вопрос более подробно.
Правила заполнения декларации
Чтобы рассчитывать на получение налогового вычета, гражданину необходимо оформить специальный документ – декларацию. Это строго унифицированная бумага, которая имеет установленную форму – 3-НДФЛ. В документе указываются личные данные налогоплательщика, а также сведения о полученных доходах и точный расчет льготы.
Важно! Форма 3-НДФЛ ежегодно подвергается небольшим корректировкам. В случае подачи декларации неактуальной формы она не будет рассматриваться.. Сам документ структурно состоит из нескольких блоков, где указываются сведения о налогоплательщике, полученном за конкретный период доходе, расчет вычета, а также объеме налоговой базы и суммах налога, которые уплачивались в бюджет
Сам документ структурно состоит из нескольких блоков, где указываются сведения о налогоплательщике, полученном за конкретный период доходе, расчет вычета, а также объеме налоговой базы и суммах налога, которые уплачивались в бюджет.
Алгоритм заполнения декларации следующий:
- Заполнение титульного листа.
- Заполнение «Приложения 1», где указывается сумма полученного дохода в целом.
- Производится расчет положенного вычета в «Приложении 7».
- Заполняется «Раздел 2» с расчетом сведений по обязательствам плательщика.
- Заполнение «Раздела 1», где указывается сумма положенного вычета.
Кроме этого, к декларации имеются приложения, где указываются источники полученного дохода гражданина, а также некоторые иные сведения.
Какие документы нужно предоставить кроме декларации
Пенсионеры вправе рассчитывать на вычет на общих основаниях, именно поэтому процедура его оформления такая же, как и для остальных категорий граждан.
Для получения данной льготы гражданину следует предоставить пакет документов, содержащий следующие бумаги:
декларацию по форме 3-НДФЛ. Данный документ подается за конкретный налоговый период. Если пенсионер планирует получать вычет сразу за несколько, то и количество деклараций должно соответствовать числу периодов;
- сведения о праве собственности на жилье (свидетельство, выписка из ЕГРН, договор купли-продажи и так далее);
- сведения о заработной плате за прошедшие периоды (справки 2-НДФЛ);
- пенсионное свидетельство или справка из ПФР по установленной форме, выдаваемая взамен его;
- свидетельство о браке, если вычет будет распределяться между мужем и женой (если на то имеется необходимость);
- заявление установленной формы (выдается в инспекции ФНС).
В некоторых случаях сотрудники налоговой могут потребовать предоставление дополнительных документов.
Куда обращаться
Декларацию и сопутствующие документы следует подавать в налоговую инспекцию по месту жительства гражданина. Ответственные специалисты на месте проверят комплектность собранных бумаг, а также проконсультируют по дополнительно возникшим вопросам.
Однако налоговые инспекции являются довольно загруженными учреждениями, в связи с чем на подачу декларации может уйти много времени и сил. В этой связи имеется возможность направить необходимые документы онлайн.
В этих целях используется личный кабинет налогоплательщика на сайт ФНС. Для этого там следует зарегистрироваться, подтвердить личность, а затем создать электронную подпись.
После этого на сайт загружаются соответствующие сканы документов, которые необходимо заверить созданной электронной подписью.
Как осуществляется налоговый вычет работающим пенсионерам при покупке квартиры
Порядок действий при получении налогового вычета ничем не отличается от стандартного оформления. Механизм возврата осуществляется либо через работодателя, либо через налоговую инстанцию в соответствии с действующим законодательством.
Для оформления пенсионеру потребуется предоставить:
- декларацию о доходных операциях по форме 3НДФЛ;
- справку об уплаченных налогах;
- заявление установленного образца;
- квитанция о приобретение отделочного материала, если имеется смысл строительства;
- правоустанавливающие документы на объект недвижимости.
После этого от гражданина не требуется никаких действий. Достаточно ожидать решения по заявке. В течение 3 месяцев проводиться проверка по предоставленной документации на подлинность и достоверность. Если все в порядке, то человеку приходит извещение, где оговорено решение.
Далее нужно посетить территориальный налоговый номер по месту жительства или регистрации. Здесь нужно предоставить реквизиты для перечисления денежных средств. стоит помнить, что расчетный счет нужно иметь в отделении любого российского банковского учреждения.
Наличные денежные средства не выдаются заявителю. Пенсионерам нужно учитывать ряд нюансов и особенностей по приобретению налогового вычета.
В частности:
- стоит помнить, что неработающий гражданин может получить денежные средства за предыдущие три года, которые предшествовали приобретению недвижимости;
- при приобретении объекта недвижимости, где собственник только в долевом соотношении, платеж осуществляется пропорционально доли;
- гражданин пенсионного возраста, как и любой другой, может получить платеж как у работодателя, так и через налоговую инстанцию по заявлению. Если гражданин работает по совместительству сразу на нескольких местах трудоустройства, то налоговая инстанция самостоятельно определяет порядок очередности работодателя.
Оформление на супругов
Существует и еще одна возможность приобретения налогового вычета. Если гражданин не работает, но находится в зарегистрированном браке, чей супруг имеет официальный доход, последний может вернуть платеж на приобретение супруга. Это право сохраняется даже при оформлении в долевую собственность или без нее.
Действующее законодательство позволяет оформлять в связи с понятием совместно нажитого имущества. Но здесь имеется и дополнительное условие. Все те, кто приобретают такое право, не должны были до 2014 года получить его. Или возможность возврата остается в соответствии с остатком части вычета.
Необходимый пакет документов
Для оформления в налоговой инстанции потребуется предоставить определенные документы.
Он имеет расширенную позицию для каждого контингента лиц:
- заявление установленного образца;
- паспортные данные;
- декларация по форме 3НДФЛ;
- справка 2НДФЛ;
- все документы на квартиру, в том числе свидетельство о государственной регистрации, приема–передачи или договор купли–продажи;
- вся документация, подтверждающая оплату приобретения – банковская выписка и расписка при необходимости;
- если это объект недвижимости, приобретенный в ипотечное кредитование, то дополнительно предоставляют кредитный договор и справку об уплаченной стоимости продукта;
- в случае, когда собственник состоит в браке, нужно предоставить свидетельство о заключении брака и заявление по распределению вычета.
Что это такое
Налоговый вычет – это социальный вычет, полагающийся налогоплательщикам при оплате платных медицинских услуг. Чтобы воспользоваться данной возможностью есть два основных требования к налогоплательщику – это официальное трудоустройство и уплата им налога по ставке 13% от его официального заработка. Говоря простыми словами, получить выплаты могут только те, кто отчисляют налог в Федеральную налоговую службу.
Что касается непосредственно налогового вычета на оплату медицинских услуг, то максимальная база для расчета составляет 120000 рублей. Соответственно, сумму компенсации не может превышать 15600 рублей. Однако, из этого правила есть существенное исключением, если налогоплательщик оплатил медицинскую услугу из перечня, утвержденного правительством нашей страны, она имеет код «02» в документе из медучреждения, значит, в качестве налоговой базы используется полностью вся сумма лечения.
Получение имущественного вычета по дополнительным доходам
Если у пенсионера есть любой доход, который облагается налогом на доходы по ставке 13% (НДФЛ) , то он может применить к нему имущественный вычет за покупку жилья (Письма Минфина России от 06.03.2013 N 03-04-05/7-181, от 21.12.2012 N 03-04-05/7-1419, Письмо ФНС России от 06.04.2011 N КЕ-4-3/5392@).
Примерами таких доходов может быть:
- доход от сдачи в аренду квартиры;
- доход от продажи имущества (например, квартиры);
- дополнительная негосударственная пенсия;
- заработная плата (если пенсионер продолжает работать на пенсии).
Пример: пенсионерка Яблокова О.В. получает государственную пенсию, и также она официально сдает в аренду квартиру. Денежные средства, которые она получает от сдачи квартиры в аренду, облагаются налогом на доходы. Яблокова О.В. каждый год подает декларацию 3-НДФЛ, где декларирует доходы от сдачи квартиры в аренду и платит налог. В 2019 году Яблокова О.В. купила себе еще одну квартиру. Начиная с 2020 года Яблокова О.В. вправе применять имущественный вычет от покупки к квартиры к налогу от сдачи квартиры в аренду. Соответственно, Яблокова не будет платить налог от сдачи квартиру в аренду до полного исчерпания имущественного вычета.
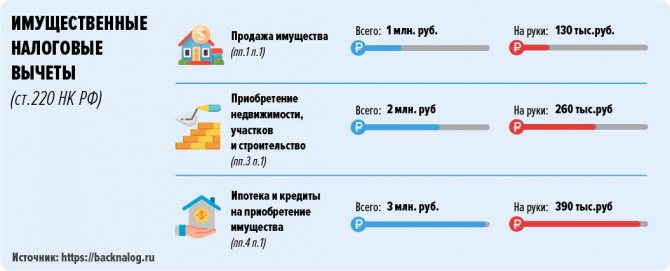
Пример: Васильев В.В. вышел на пенсию в 2010 году. В 2019 году Васильев В.В. продал квартиру, которой он владел менее 3-х лет за 2 млн рублей и купил дом за 5 млн рублей. Так как Васильев владел квартирой менее 3-х лет, то при ее продаже он должен заплатить налог на доходы (13%) в размере 130 тыс. рублей (из расчета, что он использовал стандартный вычет при продаже имущества, чтобы уменьшить облагаемую сумму на 1 млн рублей).
При покупке дома у Васильева В.В. также появилось право на использование налогового имущественного вычета при покупке жилья в размере максимальной суммы вычета – 2 млн рублей (260 тыс. рублей к возврату). Так как покупка дома и продажа квартиры осуществлены в одном календарном году, налогоплательщик вправе произвести взаимозачет налога. Соответственно, Васильев В.В. не должен будет платить налог на доходы от продажи квартиры, а также у него образуется неиспользованный остаток имущественного вычета в размере 1 млн рублей (130 тыс. руб. к возврату). Он сможет использовать остаток имущественного вычета, если у него в будущем появятся другие доходы, облагаемые подоходным налогом по ставке 13%.
Социальные налоговые вычеты для пенсионеров, которые продолжают трудиться
Социальный налоговый вычет гарантирован для работающих пенсионеров на общих основаниях, как и для любого другого трудящегося гражданина страны. Это означает, что максимальный размер налогового социального вычета ограничен лимитом в 50 000 рублей, а в совокупности не более 120 000 рублей.
Социальные налоговые вычеты положены при следующих видах оплаты:
- за собственное обучение и обучение детей до 24 лет;
- по договору негосударственного пенсионного страхования в размере внесенных страховых сумм;
- в размере дополнительных страховых взносов на накопительную часть;
- в размере взносов по договору добровольного страхования жизни при заключении договора не менее, чем на 5 лет;
- за услуги медорганизаций (в том числе за лекарства, приобретенные за собственные средства)
Налоговый вычет за лечение и санаторное оздоровление является самым популярным типом. Условия, которые необходимо соблюсти:
- оплата была произведена собственными средствами пенсионера;
- медицинская организация имеет лицензию на ведение деятельности и уплачивает налоги;
- лекарства включены в официальный реестр;
- все потраченные расходы можно подтвердить документально;
- вид медицинской услуги включен в реестр.
Другой вид популярного вычета – вычет за обучение.
Условия получения данного типа вычета:
- организация должна иметь лицензию на ведение образовательной деятельности;
- есть договор на оказание платных услуг;
- расходы по оплате обучения можно подтвердить.
Среди видов обучения можно выделить:
- обучение в ВУЗе на платной основе;
- получение прав в автошколе;
- обучение на платных тренингах и семинарах;
- изучение иностранного языка.
Как получить имущественный вычет пенсионерам?
Если гражданин купил или построил жилье до выхода или в год выхода на пенсию – моментом образования остатка будет считаться год выхода на пенсию.
Если гражданин вышел на пенсию и через год и более купил квартиру – моментом образования остатка будет считаться год покупки квартиры.
Рассмотрим все варианты подробнее.
Заявить сразу он сможет вычет за 4 года:
- год, в котором было куплено жилья (год образования остатка).
- за 3 года, предшествующих году образования остатка (году покупки квартиры).
Парамонов П.Д. в январе 2020 года купил квартиру, а в ноябре того же года вышел на пенсию. В 2020 году он сможет получить вычет за 4 года сразу: 2020 (год покупки квартиры и выхода на пенсию) и 2016, 2020 и 2014 (года, на которые переносится остаток льготы).
Заявить вычет он может в том же году, в котором вышел на пенсию.
Ткачев А.Л. в 2020 году купил квартиру и в 2020 году вышел на пенсию. В этом же году Ткачев обратился в ИФНС за вычетом. Заявить льготу он может за 2020 год (год выхода на пенсию) и за 3 предыдущих года: 2020, 2020, 2020.
Для получения вычета ему необходимо дождаться окончания года.

В мае 2020 года Яхонтов О.А. вышел на пенсию. В 2020 году он приобрел в собственность однокомнатную квартиру. Обратиться за вычетом он сможет не ранее января 2020 года. Годом образования остатка будет 2020 год, но так как в данный период он уже не работал, заявить одновременно он сможет льготу лишь за часть 2017 года (когда он еще работал) и за 2020 и 2020 года.
Киров Б.Д. в 2013 году вышел на пенсию, а в 2020 году приобрел квартиру. В 2020 году он сможет заявить вычет за 2020 год (год образования остатка) и 2016-2014 года. Но так как никакого дохода в указанные периоды у Кирова не было – вычет он получить не сможет.
- При наличии дополнительного дохода, например, при сдаче имущества в аренду, с которого пенсионер платит НДФЛ, он может получить вычет за тот период, в котором был уплачен налог.
Трофимов К.А. с 2012 года находится на пенсии. С 2013 года он сдает в наем две свои квартиры и платит с полученного дохода НДФЛ. В 2020 году он покупает еще одну квартиру. В 2020 году он сможет получить вычет за 2017-2014 года в отношении того НДФЛ, что был им уплачен в бюджет за сдачу квартир в аренду.
- Если квартира куплена в браке, где один супруг имеет налогооблагаемый доход, вычет можно распределить в его пользу.
Супруги Сахаровы в 2020 году купили квартиру за 1 900 000 руб. Жена с 2013 года находится на пенсии. Если супруги напишут заявление, в котором укажут, что муж понес расходы в размере 1 900 000 руб., а жена расходов не несла, вычет в полном объеме сможет получить ее муж.
До 2012 года эти правила касались всех, включая пенсионеров. С 01.01.2012, после вступления в силу Федерального Закона №330-ФЗ от 21 ноября 2011 года, была изменена ч. 2 ст. 220 НК РФ, и для пенсионеров введены льготные условия. Теперь пенсионеры могут получить имущественный вычет за три предыдущих года, вне зависимости от того, когда получено право собственности на жилье. Это значит, что в вычет пенсионеру зачтутся те годы, когда он еще работал.
«У налогоплательщиков, получающих пенсии в соответствии с законодательством Российской Федерации, имущественные налоговые вычеты, предусмотренные подпунктами 3 и 4 пункта 1 настоящей статьи, могут быть перенесены на предшествующие налоговые периоды, но не более трех, непосредственно предшествующих налоговому периоду, в котором образовался переносимый остаток имущественных налоговых вычетов».

Для того чтобы ответить на вопрос, может ли пенсионер получить вычет, необходимо рассмотреть конкретный случай. Обращайтесь к налоговым экспертам онлайн-сервиса НДФЛка.ру, и получите полную консультацию по вашему вопросу
Воспользоваться таким правом могут граждане, у которых есть постоянный доход. Для этого нужно написать заявление на имя работодателя или обратиться в ИФНС по месту жительства.
Способы подачи налоговой декларации:
Личное посещение
Гражданин может сдать документы в налоговый орган лично в руки инспектору при посещении ФНС. В этом случае он подает две декларации, и на одной инспектор проставляет отметку об ее получении.
Плюсом такого подхода является то, что инспектор может сразу проверить правильность оформления документов и их комплектность, и указать на допущенные ошибки. Это позволит сразу же их исправить, а не ждать весь срок проведения проверки.
Гражданин также имеет право попросить сдать документы свое доверенное лицо. Но в этом случае на данного человека должна быть оформлена нотариальная доверенность.
Почтовым отправлением
Документы могут быть отправлены в почтовом отправлении в налоговый орган.
Тогда необходимо соблюсти несколько правил:
- Если предоставляются какие-либо копии документов, то они должны быть заверены у нотариуса.
- Конверт должен содержать опись вложения, заверенную печатью почтового отделения. Такая же опись с печатью остается также у заявителя и является подтверждением отправки документов.
- Письмо отправляется заказным с уведомлением о получении.
Через Интернет
Для подачи декларации через интернет в обязательном порядке необходима электронная подпись, при помощи которой будет производиться подписание документа.
Также необходимо иметь доступ к личному кабинету на сайте ФНС — для этого нужно получить пароль в инспекции, либо иметь подтвержденную учетную запись на портале «Госуслуги».
Для подачи декларации нужно сформировать ее в электронном виде, а также отсканировать все подтверждающие документы.
Виды налоговых вычетов
Основной нормативно-правовой базой по рассматриваемому вопросу выступает Налоговый кодекс РФ. В нем отражены условия, процедура получения льготы и ее величина. Налоговым вычетом считается частичный возврат средств, отчисляемых гражданином в установленном размере (13%) от собственного дохода в фонд государства.
Предусмотрено несколько видов налоговых вычетов. Работающие пенсионеры вправе воспользоваться всеми вариантами, неработающие — только некоторыми при определенных условиях.
Таблица 1. Виды налоговых вычетов
| Вид | Описание |
|---|---|
| Имущественный | Оформляется после приобретения собственности. Гражданину подлежит возврат НДФЛ за 3 года, предшествующих сделке, при этом льгота не может быть свыше 13% от 2 млн рублей (260 тыс.), истраченных на покупку, или 3 млн рублей (390 тыс.) при оформлении недвижимости по договору кредитования |
| Социальный | В данную категорию относят вычеты пенсионеру на образование (свое или близких родственников), лечение. При льготе на учебу наибольшая сумма составляет 120 тыс. для заявителя, его брата или сестры, 50 тыс.— для детей (доступна обоим родителям). При использовании возврата на лечение неработающего пенсионера, выплаты производят не ему, а трудоустроенным детям |
| Стандартный | Предоставляется работающим лицам по заявлению. Сюда входит вычет на детей до 18 лет (возможно до 24 лет при дальнейшем очном обучении ребенка): — на 1-2 — 1400 рублей; — на третьего и далее — 3 тыс. рублей; — на детей-инвалидов — 12 тыс. родителям (усыновителям), 6 тыс. опекунам (попечителям). Начисления производятся с начала года и до момента превышения доходом размера 350 тыс. рублей. Также стандартный вид положен: — инвалидам войн, ВОВ, чернобыльцам — 3 тыс. рублей; — участникам ВОВ, при инвалидности с детства, героям России и СССР — 500 рублей |
| Профессиональный | Предназначен для ИП, практикующих адвокатов, нотариусов, изобретателей, деятелей искусства (получающих авторские вознаграждения, гонорары) и прочих самозанятых лиц. Вычет дает возможность сократить налоговую базу на величину расходов, подтвержденных документально. Иногда достигается путем вычитания из дохода 20% |