Как получить налоговый вычет при покупке квартиры
Содержание:
- Как заполнить декларацию
- Кто может получить возврат налога при покупке квартиры?
- В каких случаях можно получить?
- На покупку земельного участка
- Вычет при приобретении недвижимости
- Имущественные вычеты
- Кто не сможет получить возврат 13 процентов с покупки квартиры?
- За какие периоды требуется сдать отчетность 3НДФЛ?
- Какова величина налогового вычета
- Алгоритм заполнения при помощи программы
- Приобретение жилья
- Какие документы нужны, чтобы получить вычет НДФЛ при покупке квартиры?
Как заполнить декларацию
Налоговая декларация – документ объемный. Состоит из 20 листов. Если заявитель купил квартиру в ипотеку и намеревается оформить вычет за проценты, заполнять все листы нет необходимости. Потребуются всего пять из них.
Для правильных расчетов и удобства бухгалтера советуют осуществлять заполнение в таком порядке. В первую очередь заполнить титульный лист. Затем – первое и седьмое приложение. И уже в конце – первый и второй разделы.
На каждой странице обязательно необходимо проставлять дату заполнения. Плюс заявитель ставит свою подпись.
Важно учитывать, что если заявитель является наемным работником, ему при отсутствии иных доходов не требуется подача налоговой декларации. Но если он оформляет вычет, она обязательна
Когда гражданин имеет иные доходы, например, от сдачи имущества в аренду, ему достаточно для получения вычета заполнения нулевой 3-НДФЛ декларации, которую он подает до 1 мая. Если вычет оформляется за этот же налоговый период, другая декларация не требуется. Кроме случаев обязательной корректировки сведений.
Титульный лист
Титульный лист состоит из четырех частей. Заявителю нужно заполнить три из них. Еще один заполняет налоговый инспектор. В титульный лист вносятся личные данные заявителя и данные основных документов:
- ФИО, дату рождения, место рождения, адрес места жительства.
- Код страны (643).
- Код налогоплательщика (760).
- Статус налогоплательщика (1).
- Корректирующий номер декларации. Если за искомый период она первая, необходимо внести цифру 0. Когда подается корректирующая декларация, следует проставлять цифру 1 и т.д. в зависимости от порядкового номера.
- Данные паспорта. Его код, как основного документа – 21.
- Код отделения ФНС, в который подается декларация. Его можно выяснить при личном визите, позвонив по телефону или просто на официальном сайте Налоговой.
- Контактные данные.
В углу нужно обозначить, что представленная информация достоверна.
Раздел 1
Первый раздел предназначен, чтобы отразить суммы налогового сбора и суммы налогового возврата. Обязательно нужно внести информацию в следующие графы:
- ОКТМО и КБК предприятия, на котором официально трудится заявитель.
- Размер налога, который заявитель должен вернуть в бюджет. В данном случае проставляется – 0.
- Размер налога, который из бюджета должны вернуть заявителю. Его нужно считать самостоятельно. Или это сделает программа.
Раздел 2
Во втором разделе обозначаются:
- величины доходов, с которых взимается подоходный налог. Это может быть: зарплата, доход от продажи, доход от сдачи в аренду и пр.;
- плюс в этом разделе нужно указывать размер НДФЛ;
- размер налоговой базы;
- сумма, которую определяют в качестве текущего налогового вычета;
- общая сумма налоговых вычетов.
В самом начале раздела потребуется определить код вида дохода. Для большинства (те, кто выплачивает НДФЛ с зарплаты) – это 3.
Приложение 1
Раздел первый предназначен для обозначения величины дохода. Нужно вносить только тот доход, который облагается подоходным налогом. В обязательном порядке заполняются следующие графы:
- ИНН, ОКТМО, КПП того предприятия, где заявитель работает по трудовому договору с обязательной уплатой НДФЛ с заработка. Их можно узнать, сделав простой запрос в бухгалтерию своего предприятия или посмотреть данные на справке 2-НДФЛ;
- наименование и код компании, в которой заявитель осуществляет трудовую деятельность;
- общая прибыль за тот временной отрезок, за который гражданин намеревается вернуть часть налога.
Если вычет оформляют с уплаченных процентов, в разделе с обозначением удержанного сбора нужно ставить цифру 0.
Приложение 7
Седьмое приложение – это основная страница при оформлении вычета за ипотечные проценты. В ней представляется информация об ипотечной недвижимости и затраченных на ее приобретение суммах.
Обязательно подлежат заполнению следующие графы:
- шифр приобретенной недвижимости. Он разный в зависимости от того, куплена квартира, комната, участок и пр.;
- код налогоплательщика (01);
- код номера объекта. На выбор дается перечень;
- дата заключения договора купли-продажи или ДДУ;
- дата регистрации объекта недвижимости;
- стоимость приобретенного объекта;
- общая величина процентов, которую заявитель уже выплатил.
Если гражданин сам заполняет декларацию, ему и величину вычета придется считать самостоятельно. При использовании программ, она сделает расчет за пользователя.
Кто может получить возврат налога при покупке квартиры?
Прежде всего, действующее законодательство предусматривает предоставление налогового вычета при покупке жилья только налогоплательщику. Налогоплательщиками признаются организации и физлица, на которых возложена обязанность уплачивать налоги ().
Кроме того, физлица по общему правилу должны являться налоговыми резидентами Российской Федерации (). К ним относятся граждане, фактически находящиеся в России не менее 183 календарных дня в течение 12 следующих подряд месяцев. Этот период не прерывается в случае краткосрочных (менее шести месяцев) выездов за границу для лечения, обучения или работы на морских месторождениях углеводородного сырья (). Ограничение по времени нахождения в России не устанавливается для командированных за границу представителей органов власти и местного самоуправления, а также российских военнослужащих, проходящих службу за рубежом. Эти лица признаются налоговыми резидентами, даже если в течение года они ни одного дня не находились на территории России ().
Также отдельный порядок установлен для признания в 2015 году налоговыми резидентами жителей Республики Крым и Севастополя. Для них 183 дня проживания исчисляются в течение периода с 18 марта по 31 декабря 2014 года ().
Лица, не являющиеся российскими налоговыми резидентами, тоже могут являться плательщиками НДФЛ, но только в том случае, если их источник дохода располагается в России (). Однако получить налоговый вычет они по общему правилу не могут ().
Кроме того, чтобы получить налоговый вычет, нужно иметь сам доход, который облагается налогом. Если налогоплательщик не имеет какого-либо дохода, с которого он обязан уплачивать НДФЛ, то он не сможет получить налоговый вычет. Этим налогом облагается доход, полученный налоговыми резидентами как от российских источников, так и от источников за пределами Российской Федерации, а для нерезидентов – только от российских источников ().
Важно, что вычет предоставляется только собственникам недвижимости. Если вы оплатили покупку квартиры для другого человека, а сами не стали собственником этого жилья, то налоговый вычет вам не предоставят
Равно как не предоставят такой вычет и этому человеку. Исключением является случай приобретения жилья в собственность своих детей или подопечных в возрасте до 18 лет либо строительства жилой недвижимости для них ().
Если квартиру купили супруги (и она по правилам семейного законодательства перешла в их общую совместную собственность), то нередко возникает вопрос: каждый ли из них вправе получить вычет или только тот, на кого недвижимость оформлена? Минфин России посчитал, что на вычет могут претендовать оба супруга, причем и мужу, и жене вычет полагается в полном размере, до 2 млн руб. При этом не обратившийся за таким вычетом совладелец сохраняет право на получение имущественного налогового вычета по другому объекту недвижимости в полном объеме. Правда, действует это правило, только если документы, подтверждающие возникновение права собственности на объект (либо акт о передаче – при приобретении прав на объект долевого строительства), оформлены после 1 января 2014 года (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 5 июня 2015 г. № 03-04-05/32776).
Для объектов, приобретенных до 1 января 2014 года, действует другое правило: размер вычета распределяется между супругами в соответствии с их письменным заявлением. Напомним, что получить вычет можно из доходов за три года, предшествовавших году подачи налоговой (). Иными словами, если налогоплательщик подал заявление о предоставлении налогового вычета на покупку жилья в 2018 году, получить вычет из доходов предыдущих периодов он сможет только за 2017, 2016 и 2015 годы. При этом не имеет значения момент приобретения квартиры, поскольку ограничений на срок обращения за вычетом не установлено (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 29 апреля 2014 г. № 03-04-05/20134).
Однако если недвижимость супругами была оформлена не в совместную, а в общую долевую собственность, то каждый из супругов должен подтвердить понесенные на ее приобретение расходы самостоятельно и именно на сумму этих расходов ему будет предоставлен налоговый вычет (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 28 ноября 2014 г. № 03-04-05/60785).
В каких случаях можно получить?
Перечислим расходы, по которым предоставляется вычет:
- На приобретение квартиры в уже построенном и только строящемся многоквартирном доме.
- Погашение процентов по кредитам, потраченных на ее приобретение.
- Выплату процентов по рефинансированию кредитов, взятых ранее в российских банках.
В состав расходов при расчете вычета включаются траты на ремонт или отделку (только если в договоре прописано покупка объекта недвижимости без отделки, незавершенного строительством).
В перечень расходов, влияющих на определение размера вычета, допускается включить затраты:
- на создание проектной документации;
- на закупку стройматериалов;
- на оплату услуг отделочникам,
- на подключение к централизованным системам (электричество, газ, вода) или их автономное устройство.
Не включаются в состав вычета траты на перепланировку, установку сантехники, и если жилье куплено с уже существующей отделкой помещений.
На покупку земельного участка
Вычет будет предоставлен налогоплательщику при наличии одного из следующих обстоятельств: если на этой земле стоит приобретаемый дом либо если земля предоставлена для индивидуального жилищного строительства.
Следует учитывать, что расходы, которые принимаются к вычету, строго определены в налоговом законодательстве и предъявлять к вычету другие затраты не разрешается (). Так, не смогут претендовать на возмещение части своих расходов владельцы гаражей и другой нежилой недвижимости.
Важно, что недвижимость должна находиться строго на территории России (). Таким образом, россиянин-владелец виллы на тропических островах воспользоваться вычетом при ее покупке не сможет
Вычет при приобретении недвижимости
Величина имущественного вычета при приобретении жилого помещения напрямую зависит от потраченной суммы, а также перечисленных в бюджет НДФЛ за соответствующий отчетный период. Кроме того, вопрос возмещения налога актуален и для покупки жилья в ипотеку, в том числе для возмещения денег, израсходованных на погашение процентов.
Так, для оформления вычета нужно собрать пакет документов и заполнить соответствующую декларацию по форме 3-НДФЛ. В налоговую инспекцию человек должен предоставить:
- соглашение о купле-продаже недвижимости;
- свидетельство, удостоверяющее регистрацию права владения;
- документы, подтверждающие совершение платежей, то есть чеки, квитанции, выписки из кредитно-финансовых учреждений, подойдут даже расписки от продавцов о том, что они получили деньги;
- справки по форме 2-НДФЛ за год, в котором человек желает получить вычет.
Эти документы являются основными, однако в отдельных случаях могут понадобиться и другие, например, свидетельство о браке, если квартира приобретена супругами.
Имущественные вычеты
Размеры имущественных вычетов:
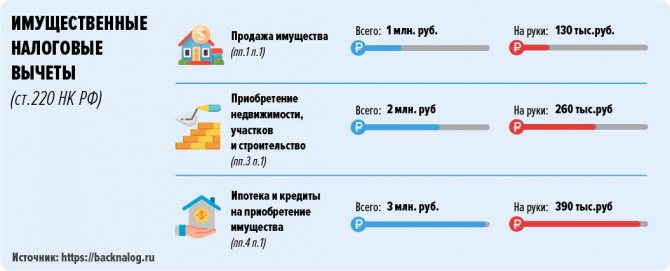
- При продаже квартиры, жилого дома, садового дома, комнаты, дачи, приватизированного жилого помещения, земельного участка, находящихся в собственности менее 5 лет (3-х лет – при получении права собственности по договору дарения, содержания с иждивением, приватизации) – фактическая сумма доходов, не превышающая 1 млн рублей.
- При продаже иного недвижимого имущества, находящегося в собственности менее 5 лет (3-х лет – при получении права собственности по договору дарения, содержания с иждивением, приватизации) – фактическая сумма доходов, не превышающая 250000 рублей.
- При продаже иного имущества (кроме ЦБ), находящегося в собственности менее 3-х лет – фактическая сумма доходов, не превышающая 250000 рублей.
- При покупке или строительстве одного или нескольких объектов недвижимости – фактическая сумма расходов, не превышающая 2 млн рублей.
- При оплате процентов по договору займа/кредита – фактическая сумма расходов, не превышающая 3 млн рублей.
Общая сумма имущественного налогового вычета по покупке или строительству недвижимости может быть использована для разных объектов и в разные налоговые периоды
Список документов
Для получения имущественного налогового вычета в случае продажи имущества в ФНС подаются следующие документы:
- заявление;
- декларация по форме 3-НДФЛ;
- документы, подтверждающие факт продажи и получения денежных средств (договор купли-продажи, мены, платежные поручения и т.д.);
- документы, подтверждающие факт расходов на реализацию недвижимости (при намерении использовать их в качестве вычета).
Для получения имущественного налогового вычета в случае покупки имущества в ФНС подаются следующие документы:
- заявление о возврате НДФЛ (при желании получить средства через ФНС);
- заявление на уведомление о праве на имущественный вычет (при желании получить средства через работодателя);
- декларация по форме 3-НДФЛ;
- справка по форме 2-НДФЛ;
- документы, подтверждающие факт получения прав на недвижимость (договор купли-продажи, свидетельство о регистрации собственности, акт приема и т.д.);
- документы, подтверждающие оплату процентов по кредиту (договор займа/ипотеки, график платежей и процентов по ним);
- документы, подтверждающие факт понесенных расходов (квитанции, банковские выписки, чеки, акты о закупке материалов и т.д. – при покупке жилья, справки из банка, чеки – по выплате процентов по кредитам);
- свидетельство о браке (если имущество в общей собственности);
- заявление о договоренности разделения вычета между супругами (если имущество в общей собственности).
Для получения имущественного налогового вычета можно обратиться с соответствующим заявлением к работодателю. Предварительно в ФНС вместе с копиями указанных документов подается заявление на уведомление о праве на вычет. Полученное от инспекции уведомление является основанием для неудержания НДФЛ.
Общая сумма имущественного налогового вычета по покупке или строительству недвижимости может быть использована для разных объектов и в разные налоговые периоды
Кто не сможет получить возврат 13 процентов с покупки квартиры?
Есть категории граждан, которые не могут претендовать на получение дивидендов от государства:
- Лица, занимающиеся предпринимательской деятельностью.
- Лица, работающие неофициально.
- Пенсионеры, которые не работали в течение трех лет до покупки новой квартиры, – так как они не выплачивали часть средств с зарплаты в государственную казну.
- Дети-собственники в неработоспособном возрасте. С 2014 года получить вычет за детей могут их законные представители, но только при условии приобретения после 01.01.2014.
- Граждане, ранее получившие 260 000 рублей вычета. Если сумма вычета была меньше, то оставшуюся сумму после 2014 года можно было бы вернуть.
За какие периоды требуется сдать отчетность 3НДФЛ?
По общему правилу, новый собственник квартиры может получить вычет за год, в котором состоялось ее приобретение и последующие налоговые периоды (декларация 3-НДФЛ за 2016 год сдается, когда покупка квартиры была в этом же году). При этом отчетность подается по его окончанию. Это означает, что вычет за 2016-й год, можно оформить в 2017-м.
В 2017 году допускается предоставление декларации 3-НДФЛ за 2014 год (покупка квартиры должна была состояться в этом же году или ранее).
Если жилье приобретено пенсионером, то он имеет право вернуть уплаченный налог за 3 предыдущих года, вне зависимости от даты покупки.
Какова величина налогового вычета
С 1 января 2014 года законодательством установлены следующие размеры вычета:
1. 2 млн руб. на приобретение жилья.
См. также «Каков размер НДФЛ-вычета, если стоимость квартиры в ДДУ разбита на части?».
Кроме того, разрешается учесть следующие виды затрат:
- на оплату проектно-сметной документации;
- покупку стройматериалов и материалов, использующихся для отделки;
- оплату услуг, работ по строительству и отделке.
НДФЛ с этой суммы составит 260 000 руб. (2 000 000 × 13% = 260 000).
Особенности вычета таковы, что оформить его может отдельно каждый супруг, в случае если квартира — совместная собственность. Кроме того, с 1 января 2014 года описываемый вычет может быть предоставлен на несколько объектов. Однако общий объем вычета все равно не должен превышать 2 млн руб.
ВАЖНО! Вы можете получить вычет и в том случае, если квартира оформляется на вашего несовершеннолетнего ребенка. При этом ограничение в 2 млн руб
тоже имеет место. В будущем ваш ребенок тоже сможет воспользоваться вычетом при покупке жилья. Ограничений для него не предусмотрено.
Рассмотрим наглядный пример.
Пример 1
Супруги Федоровы А. В. и В. Д. официально трудоустроены, их месячная зарплата равна 70 000 и 40 000 руб. соответственно. В 2020 году они купили за собственные деньги квартиру за 2 700 000 руб., а также стройматериалы на 500 000 руб. Помимо этого, они заключили договор на услуги по отделке квартиры, стоимость которых составила 400 000 руб. В результате все расходы, понесенные семьей при покупке квартиры, оказались равны 3 600 000 руб. (2 700 000 + 500 000 + 400 000). Это означает, что они вправе вернуть уплаченный налог в сумме 461 500 руб. (3 600 000 × 13%).
Согласно действующему законодательству максимальная сумма налога, которую могут вернуть семье Федоровых, — 520 000 руб. ((2 000 000 руб., положенных мужу, + 2 000 000 руб., положенных жене,) × 13%).
Сколько они смогут вернуть в 2021 году? Итак, Федоровы А. В. и В. Д. за 2020 год получили следующую годовую зарплату: 840 000 руб. муж (70 000 руб./мес. × 12 мес.) и 480 000 руб. жена (40 000 руб./мес. × 12 мес.). Ими был уплачен НДФЛ в размере 109 200 тыс. руб. (840 000 × 13%) и 62 400 руб. (480 000 × 13%) соответственно.
В итоге выходит, что в 2021 году они вправе вернуть всю сумму внесенного в бюджет подоходного налога — 171 600 руб. (109 200 + 62 400).
Оставшуюся налоговую сумму 289 900 руб. (461 500 – 171 600) они вправе получить в последующих налоговых периодах (в 2020, 2021 году и т. д.).
Отметим также, что у них остается возможность оформить вычет на 400 000 руб. (4 000 000 руб. – 3 600 000 руб.), если они купят еще одну квартиру.
2. 3 млн руб. на погашение процентов по ипотеке, в случае если жилье приобреталось с привлечением кредитных средств. В данном случае вы можете дополнительно рассчитывать на получение до 390 000 руб. (3 000 000 × 13% = 390 000). Но использовать такой вычет можно будет только по одному объекту жилья.
Рассмотрим наглядный пример.
Пример 2
Зайцев И. И. в 2020 году купил квартиру стоимостью 1 500 000 руб., взяв кредит по ипотеке на 1 000 000 руб. сроком на 5 лет. Объем процентов по ипотеке за год составляет 125 000 руб., за весь период — 625 000 руб.
Доход Зайцева И. И., с которого он уплачивает НДФЛ, в месяц составляет 180 000 руб. За 2020 год он заработал 2 160 000 руб. и уплатил НДФЛ в сумме 280 800 руб.
Итак, какую сумму налога он может вернуть в 2021 году?
Во-первых, он может возместить уплаченный налог, используя имущественный вычет на приобретение квартиры. Сумма возмещения будет равняться 195 000 руб. (1 500 000 млн × 13%).
Во-вторых, он вправе возместить часть уплаченного налога, используя вычет на погашение процентов по ипотеке, в размере 85 800 руб. (280 800 – 195 000), а остаток в 39 200 руб. (125 000 – 85 800) он сможет возместить в 2021 году.
В заключение отметим, что в дальнейшем Зайцев И. И. может оформить еще один вычет при приобретении другой квартиры. У него еще осталось 500 000 руб. (2 000 000 – 1 500 000).
Подробнее о сущности вычета при ипотеке читайте в статье «Налоговый вычет при покупке квартиры в ипотеку (нюансы)».
О нюансах при получении вычета за квартиру индивидуальным предпринимателем читайте в материале «Налоговый вычет при покупке квартиры для ИП (нюансы)».
Алгоритм заполнения при помощи программы
После загрузки программы на свой личный компьютер нужно ее запустить, а затем открыть вкладку «Задание условий». Здесь потребуется указать номер налогового органа по месту регистрации физического лица, куда будут отправлены документы на получение вычета.
После этого нужно перейти на следующую вкладку, где вносятся сведения о гражданине. Сюда вписывают фамилию, имя, отчество, место рождения, паспортные данные и адрес проживания. Далее во вкладке «Доходы» указываются все источники прибыли.
Иными словами, потребуется внести все сведения о работодателе, то есть наименование организации, ИНН, КПП, ОКТМО. Указанная информация есть в справке 2-НДФЛ. Кстати, для внесения данных о компании нужно нажать в окне программы значок «плюс», окрашенный в зеленый цвет.
Разумеется, нужно записать все доходы, которые были получены у работодателя. Так, в бланк вносятся код прибыли и сумму за каждый месяц календарного года. Кроме того, нужно записать размеры вычетов, если они имеются. Обычно все это также указано в справке по форме 2-НДФЛ.
Программа автоматически считает общий итог по прибыли, однако графу про исчисленный и удержанный налог человеку придется заполнять самому.
После этого необходимо открыть вкладку с названием «Вычеты». На панели сверху нужно выбрать необходимый тип, то есть имущественный. Затем надо ввести информацию об объекте недвижимости:
- вид жилого помещения;
- форма собственности;
- адрес;
- стоимость.
Когда человек заполнил всю декларацию, ему нужно нажать кнопку «Просмотр», и перед ним отобразится заполненный документ. Если же чего-то не хватает, программа выдаст сообщение о пропущенных графах, чтобы можно было внести исправления.
Если используется Личный кабинет, то декларация 3-НДФЛ заполняется аналогичным образом.
Приобретение жилья
Приобрести жилье может практически любой желающий. Для этого надо обладать правом на совершение сделок и иметь в своем распоряжении нужную сумму денежных средств.
Первое требование подразумевает достижение заинтересованным лицом установленного возраста. То есть человек не должен быть младше восемнадцати лет. В противном случае сделку от его имени смогут совершить только законные представители, с разрешения органов опеки. Также нужно быть полностью дееспособным. То есть человек не должен являться ограниченным в своих возможностях по решению суда или в соответствии с медицинским заключением.
Второе требование предусматривает наличие достаточной суммы для расчета с продавцом либо возможности выполнить свои обязательства в течение определенного сторонами сделки срока.
Для совершения сделки участники или их законные представители проводят предварительные переговоры, в ходе которых каждый получает необходимую ему информацию, а также устанавливаются условия будущего соглашения. После этого оформляется проект договора.
В тексте договора должно быть указано:
- Дата и место подписания.
- Сведения о сторонах сделки.
- Предмет договора. В данном случае таковым будет являться квартира.
- Сроки и порядок расчетов. Здесь можно указать всю стоимость сделки, а также периодичность выплат, если расчет не производится сразу, а на протяжении определенного временного периода.
- Права, обязанности и ответственность сторон. В этом разделе указывается, что продавец передает, а покупатель принимает и оплачивает квартиру. Также надо отразить меры воздействия, которые могут быть применены к недобросовестному участнику сделки.
- Порядок разрешения споров.
- Срок действия договора.
- Банковские реквизиты и подписи сторон.
Договор купли-продажи квартиры подлежит государственной регистрации. После того как соглашение оформлено, составляется акт приема-передачи жилья, а продавец выдает покупателю расписку о передаче денежных средств. В завершении новый владелец регистрирует свое право собственности в Росреестре.
Какие документы нужны, чтобы получить вычет НДФЛ при покупке квартиры?
В соответствии с подп. 6 п. 1 ст. 220 НК РФ, для того чтобы получить вычет НДФЛ при покупке квартиры, налогоплательщик должен собрать и представить в ИФНС такие документы:
- Договор купли-продажи (мены) на объект жилой недвижимости (квартиру, комнату или долю в них) и также квитанции о проведении расчета за него (подп. 7 п. 1 ст. 220 НК РФ). Все документы подаются в форме заверенных копий.
- Договор о долевом участии в строительстве или акт о передаче такого объекта строительства. Документ подается в виде заверенной копии.
- Если приобреталась квартира в собственность для не достигшего 18 лет ребенка, то необходимо предоставить копию его свидетельства о рождении, а также разрешение органа опеки на совершение такой сделки.
- Также потребуется заверенная копия свидетельства о регистрации права собственности на введенное в эксплуатацию недвижимое имущество (для строящегося жилья данный документ не нужен, достаточно будет акта приема-передачи объекта). С 15.07.2016 вместо «розового» свидетельства госорганы выдают выписку из Единого госреестра прав на недвижимость.
- Копии свидетельства о присвоении ИНН и документа, удостоверяющего личность заявителя.
- Кроме того, налогоплательщику желательно представить справку с места работы по форме 2-НДФЛ. Данная справка не поименована в перечне обязательных документов, однако контролеры вправе ее истребовать. Подробности см. здесь.
См. также статью «Где можно взять (получить) справку 2-НДФЛ».
Для получения вычета через налоговое ведомство потребуется подать декларацию по форме 3-НДФЛ. Она представляется начиная с первого квартала года, следующего за тем налоговым периодом, в котором была приобретена недвижимость.
ВНИМАНИЕ! Для возмещения НДФЛ за 2020 год заполняйте 3-НДФЛ по обновленной форме.
Для того чтобы указать выбранный способ получения имущественного вычета, а также банковские реквизиты налогоплательщика, должно быть подано заявление на возврат НДФЛ. Срок подачи его не регламентирован, но выплаты начнутся только спустя 1 месяц после его представления. В связи с этим желательно подавать такое заявление вместе с полным пакетом необходимой документации.
Полный перечень документов см. в статье «Документы на налоговый вычет при покупке квартиры».
По истечении отведенного срока для проведения камеральной проверки (3 месяца, если налог возвращает инспекция, и 30 дней, если НДФЛ перестает удерживать работодатель) налоговое ведомство сообщит о своем решении предоставить имущественный вычет либо об отказе. В большинстве случаев отказ в предоставлении имущественного вычета связан с неточностями, допущенными при заполнении декларации. Налогоплательщик сможет подать декларацию повторно, при этом срок проведения камеральной проверки не меняется.
Как получить имущественный вычет при участии в долевом строительстве, узнайте в авторитеном мнении экспертов КонсультантПлюс. Получие пробный доступ к системе бесплатно.