Земельный налог в 2020-2021 годах — льготы, расчет, ставки
Содержание:
- Плательщики земельного налога
- Земельный налог
- Формула расчета земельного налога в 2020 году – калькулятор и пример расчета налога на землю
- Понятие налоговой базы
- Налог на землю для юридических лиц
- Особенности расчёта
- Что такое земельный налог для физических лиц?
- Примеры расчета налога на землю
- Как определяется кадастровая стоимость объекта недвижимости: пошагово
- Кто должен платить земельный налог и от чего зависит его сумма?
- Как и кем рассчитывается налог?
- Необлагаемые земли и общегосударственные льготы
- Знакомьтесь — Иван Степанович, наш хороший знакомый
Плательщики земельного налога

Бывают случаи, когда деньги за участки с населения не берут. Например, если он арендован или используется человеком не ограниченное условиями время. В других обстоятельствах деньги необходимо уплачивать.
Это делают граждане, у которых земля:
- регулярно используется для удовлетворения хозяйственных нужд;
- зарегистрирована как собственность;
- получена в наследство на всю жизнь.
Когда земля принадлежит ПИФу, он и гасит образовавшуюся перед государством задолженность. По закону налоги оплачивает исключительно собственник. В России при уплате земельного налога определен список льготников, в который входят:
- получившие 1 и 2 группу инвалидности граждане;
- прошедшие Великую Отечественную войну ветераны;
- бойцы иных локальных конфликтов;
- получившие привилегии от муниципалитета лица;
- организации религиозного толка;
- госучреждения исполнительной власти;
- общества, объединяющие инвалидов;
- объединения народов, проживающих в северных регионах России.
Последние 4 пункта списка составляют юридические лица. Они рассчитывают перечисляемые в госбюджет суммы и сдают налоговую декларацию в ФНС самостоятельно. Физические же лица не обременены такими заботами. За них необходимые расчеты проводят работники Налоговой службы. Затем полученные результаты высылают непосредственным плательщикам налога.
Земельный сбор оплачивается не позже 1 октября. Это общероссийский показатель. Местная власть вправе его менять.
При этом она не должна выходить за перечисленные ниже пределы:
- финальная дата оплаты физическим лицом – 1 ноября;
- юридические лица перечисляют деньги до 1 февраля.
Земельный налог оплачивается на следующий за отчетным периодом год. В 2021 году гражданин, работающий по найму, оплачивает зарегистрированную на его имя землю за 2021 год. Если деньги не внести до указанных сроков, контролирующая служба наложит штраф – 20% суммы недобора, которая написана в присланном гражданину уведомлении. Также насчитают пени за каждый просроченный день – 1/300 действующей ставки рефинансирования, установленной ЦБ Российской Федерации.
Земельный налог
24.04.2018 16:28
Апшеронский отдел
Земельный налог является местным налогом. Все средства от него поступают в бюджет того города, района, сельской администрации, на территории которых находится земельный участок.
Земельный налог устанавливается Налоговым кодексом РФ и нормативными правовыми актами представительных органов муниципальных образований, вводится в действие и прекращает действовать в соответствии с этим Кодексом и нормативными правовыми актами представительных органов муниципальных образований и обязателен к уплате на территориях этих муниципальных образований.
В городах федерального значения Москве, Санкт-Петербурге и Севастополе налог устанавливается НК РФ и законами указанных субъектов РФ, вводится в действие и прекращает действовать в соответствии с данным Кодексом и законами указанных субъектов РФ и обязателен к уплате на территориях этих субъектов.
Земельный налог не только является основным источником доходов местных бюджетов, но и выполняет еще не менее важную стимулирующую функцию: способствует рациональному использованию земельных угодий, их охране, повышению плодородия почв, контролю экологической обстановки.
Земельный налог уплачивают граждане и организации, обладающие земельными участками на праве собственности, праве постоянного (бессрочного) пользования или праве пожизненного наследуемого владения.
Не платят земельный налог те, кто владеет земельным участком на праве безвозмездного пользования или переданным по договору аренды.
Налоговая база по земельному налогу определяется как кадастровая стоимость земельных участков по состоянию на 1 января года, являющегося налоговым периодом.
Для налогоплательщиков — физических лиц налоговая база определяется налоговыми органами на основании сведений, которые представляются в налоговые органы органами, осуществляющими государственный кадастровый учет, ведение государственного кадастра недвижимости и государственную регистрацию прав на недвижимое имущество и сделок с ним.
Для возврата излишне уплаченного земельного налога налогоплательщик должен представить в налоговый орган заявление, составленное в письменной форме. Заявление может быть подано в течение трех лет со дня уплаты суммы налога.
Решение о возврате суммы излишне уплаченного налога должно быть принято налоговым органом в течение 10 дней со дня получения заявления, а сам возврат налога производится в месячный срок со дня получения заявления (п. п. 6 — 8 ст. 78 НК РФ).
По вопросам предоставления дополнительных льгот по уплате земельного налога необходимо обращаться в представительные органы муниципального образования по месту нахождения земельного участка.
Поскольку размер земельного налога напрямую зависит от кадастровой стоимости земельного участка, важно, чтобы она была установлена верно. Если вы считаете, что кадастровая стоимость земельного участка завышена и превышает рыночную оценку участка, ее можно пересмотреть
Формула расчета земельного налога в 2020 году – калькулятор и пример расчета налога на землю
Оплачивать налог на землю обязаны все граждане, которые имеют в собственности участок, имеют права на бессрочное пользование земли – или пожизненное наследование этого права.
Расскажем подробнее, как может происходить расчет налога.
Расчет налога без использования сервисов
Расчет налога на землю в 2020 году может проходить по нескольким формулам:
Такая же формула подойдет для расчета при разной целевой категории земли или в том случае, если участок был продан:
Расчет будет произведен с учетом авансовых платежей по формуле:
• Имеется и общая формула расчета налога на землю
| Земельный налог = Кст x Д x Ст x Кв,
где:
|
В такой формуле необходимо:
|
Приведем несколько примеров расчета.
Пример 1
Гражданин Петров владеет земельным участком, предназначенным для садоводства и огородничества, с кадастровой стоимостью в 150 тысяч рублей. Он приобрел участок в августе 2020 года.
Рассчитаем налог по общей формуле: Земельный налог = Кст x Д x Ст x Кв.
Налог в 2020 году Петров будет оплачивать за 2020 год, то есть Петров владел недвижимым имуществом 5 месяцев. Подставим показатели в формулу:
Земельный налог = 150 000 руб. х 1 х 0,3% х (5мес./12 мес.)
Получаем размер налога: 1875 руб.
Пример 2
Ветеран приобрел 1/2 часть земельного участка с кадастровой стоимостью в 450 тысяч рублей в феврале 2020 года для ведения подсобного хозяйства.
Рассчитаем налог на землю с учетом таких моментов:
- Налоговая ставка на эту категорию земель составила 0,1 % на региональном уровне.
- Отчетный период составляет 12 месяцев – год.
- Долевое участие составляет 1/2.
- Длительность владения составляет 11 месяцев.
- Налог должен быть уменьшен на сумму в 10 тысяч рублей, так как налогоплательщиком является ветеран боевых действий.
Рассчитаем коэффициент длительности владения – 11 поделим на 12 мес. Получаем: 0,916.
Подставляем показатели в формулу: ЗН = (Кст x Д – 10 000 руб.) x Ст x Кв.
ЗН = (450 000 руб. х 1/2 – 10000 руб.) х 0,1 % х 0,916 = 1969,4 руб.
Расчет с помощью калькулятора
Рассчитать налог можно с помощью интернет-сервиса – калькулятора.
Порядок расчета налога с помощью калькулятора на официальном сайте ФНС проходит таким образом:
1) В разделе «эЭлектронных сервисов» выбираете «Калькулятор земельного налога и налога на имущество физических лиц».
2) Вводите общие параметры, касающиеся расчета – «Земельный налог».
3) Выбираете период, за который необходимо оплатить налог
4) Вводите характеристики объекта
5. После внесения всех данных – а они могут проставляться автоматически – можете рассчитать сумму налога
Процедура проста, если вы знаете кадастровый номер вашего земельного участка. Посмотреть его можно в свидетельстве о праве собственности, или выписке ЕГРН.
Подробнее читайте: Как получить выписку ЕГРН?
Понятие налоговой базы
 Что такое налоговая база на земельный участок, указано в Налоговом Кодексе страны. С помощью налоговой базы количественно выражается объект налогообложения, то есть земельный участок.
Налоговая база – это величина, на основании которой рассчитывается сумма налога путём умножения базы на налоговую ставку.
Итак, что является налоговой базой по земельному налогу? Налоговая база по земельному налогу определятся как кадастровая стоимость участка по состоянию на 1 января того года, который является налоговым периодом.
Особенности определения налоговой базы зависят от субъекта налогообложения. Для физических лиц и для юридических лиц предусмотрены различные правила определения конечной суммы налога на землю.
Налоговая база отдельно определяется в отношении долей в праве общей собственности на землю, если налогоплательщиками признаются разные лица или в отношении земли установлены различные налоговые ставки.
Определение базы для юридических лиц
 Оценка налоговой базы юридическими лицами осуществляется самостоятельно на основании сведений государственного кадастра недвижимости на каждый участок земли, который принадлежит им на праве собственности или бессрочного владения.
Определяется налог за вычетом авансовых платежей по итогам отчетных налоговых периодов. У бухгалтеров ИП обычно возникают сложности в уплате данного налога, поскольку он не входит в единый налог по УСН. Его приходится оплачивать на общих основаниях, как и всем предприятиям, использующим общий режим налогообложения.
С 2015 года предприниматели оплачивают налог на землю на основании уведомлений налоговой службы без обязанности самостоятельного расчета.
Не определяется кадастровая стоимость других участников права владения, если владельцами здания, расположенного на земельном участке, одновременно с предпринимателем являются:
- государственные учреждения;
- государственные унитарные предприятия.
Они обычно используют недвижимость на праве оперативного управления или хозяйственного ведения, отчего освобождаются от уплаты земельного налога. Полную сумму налога приходится уплачивать полноправному собственнику – юридическому лицу.
Определение базы для физических лиц
 Физические лица могут помимо права собственности и бессрочного пользованиях владеть землёй на праве пожизненно наследуемого владения. Граждане также получают уведомления от налоговой службы о подлежащих уплате налогах по их земельным участкам.
Однако, проверять такие уведомления все равно стоит. Поэтому каждый должен знать, ка определяется налоговая база по земельному налогу, и что не является базой для исчисления земельного налога.
Узнать кадастровую стоимость также можно по письменному запросу в управление Росреестра или в земельной кадастровой палате по месту нахождения самого земельного участка.
Налоговое уведомление физическое лицо получает в срок не позднее 30 дней до уплаты налога. Граждане вправе воспользоваться налоговыми льготами по данному налогу.
От чего зависит налоговая база при взимании земельного участка? В каждом конкретном случае база и размер уплачиваемого налога будут зависеть от категории плательщика, от размера кадастровой стоимости объекта, от возможности применения льгот или иных способов уменьшения налоговой базы.
Налог на землю для юридических лиц

Индивидуальные предприниматели – такие же налогоплательщики и обязаны вовремя вносить взимаемую за землевладение сумму.
В 2021 году пользуются такими методами расчета с Налоговой службой:
- Когда деятельность по разработке земельного участка направлена на извлечение прибыли, действия по расчету и подачи декларации в ФНС придется выполнять самому.
- Если участок принадлежит бизнесмену лично, он расценивается как физическое лицо. В таком случае все сделает налоговая служба. Гражданину останется только своевременно заплатить согласно присланному уведомлению.
По закону юридические лица покрывают налоговую задолженность авансовыми платежами по схеме:
- продолжительность отчетного периода – 1 год;
- он разбит на мелкие отрезки авансами, которые вносятся по истечении квартала;
- подобную отчетность могут отменить органы местного самоуправления.
Налогоплательщики со статусом юридических лиц обязаны в конце отчетного года полностью выплатить начисленный за землю налог. Расчеты с ФНС ведутся по самостоятельно составленной и сданной в указанные законом сроки налоговой декларации. Здесь прописывается не только взыскиваемая с предпринимателя сумма, но и данные налогоплательщика, а также положенные ему льготы.
Особенности расчёта
Если земельный надел расположен на границе муниципального образования таким образом, что одновременно находится на территории двух или более муниципальных образований, то налоговая база рассчитывается пропорционально доли земельного надела в данном муниципалитете исходя из его местной кадастровой стоимости.
Например, если 1/3 надела находится на территории муниципалитета с кадастровой стоимостью квадратного метра 10 000 рублей, а 2/3 на территории муниципалитета с кадастровой стоимостью м2 в размере 8 000 рублей, то кадастровая стоимость (КС) всего надела будет составлять: КС = (ПН)*10000*(1/3) + (ПН)*8000*(2/3), где ПН – общая площадь земельного надела в м2.

- Обладателям права собственности на надел;
- Обладателям права пожизненного наследуемого владения наделом;
- Обладателям права бессрочного использования данного надела.
Расчёт налоговой базы земельного налога по кадастровой стоимости принят в большинстве регионов РФ, а при отсутствии такой стоимости у надела земли (например, когда нет кадастрового паспорта) начисление земельного налога физическому лицу – владельцу надела не происходит.
То есть при отсутствии кадастрового паспорта земельный налог уплате не подлежит, так как расчёт по нормативной стоимости был отменён в 2020 году для всех регионов, кроме Республики Крым и Севастополя.
На крымском полуострове до 2020 года для наделов, не имеющих кадастровой стоимости, расчёт налоговой базы происходит по формуле НБ = (НС)*ИИ, где ИИ – индекс инфляции, установленный для Крымского полуострова в размере 3,8 с 2014 года.
При расчёте налога на здания и строения для физических лиц кадастровая стоимость на данные строения может также отсутствовать. В таком случае происходит расчёт по инвентаризационной стоимости налогооблагаемых зданий и строений.
Инвентаризационная стоимость часто намного ниже кадастровой, и поэтому не все владельцы зданий стремятся получать кадастровые паспорта и платить большую сумму налога, но платить по инвентаризационной стоимости можно будет только до 1 января 2021 года.
Такая стоимость определена и зафиксирована на 1 ноября 2013 года исходя из следующих факторов:
- Износ строений;
- Стоимость стройматериалов;
- Стоимость строительных работ.
Узнать инвентаризационную стоимость для расчёта налога на здания физические лица могут следующими способами:

- Написать заявление в БТИ;
- Посмотреть на сайте Росреестра;
- Посмотреть на портале Госуслуг;
- Получить в Многофункциональных центрах.
Налоговая база при определении величины налога при отсутствии кадастровой стоимости определяется как произведение по инвентаризационной стоимости жилого здания или строения на специальный коэффициент-дефлятор (КД), устанавливаемый ежегодно Правительством РФ. В 2020 году величина данного коэффициента 1,425.
Налоговая ставка при данном способе расчёта является дифференцированной и изменяется в зависимости от величины налоговой базы, рассчитанной по инвентаризационной стоимости и значению коэффициента-дефлятора.
При величине НБ до 300 000 рублей ставка составляет от 0 до 0,1 процента.
Если НБ больше 300 000, но меньше 500 000 рублей, то ставка изменяется в пределах от 0,1 до 0,3 процента, а если величина НБ превышает 500 000 рублей, то ставка может быть установлена в размере от 0,3 до 2 процентов.
Конкретные размеры ставки по налогу на здания и строения для физических лиц в конкретном муниципальном округе устанавливаются властями данного округа в указанных пределах.
Если местные власти не принимали локальные акты о величине налоговой ставки, то её размеры составят 0,1 процента при величине НБ до 500 000 рублей и 0,3 процента при величине НБ, превышающей 500 000 рублей, в соответствии с п. 6 ст. 406 НК РФ.

уплачивать два налога
Расчёт налога для физических лиц производится сотрудниками налоговой службы, но проверять правильность расчётов налоговых органов поможет в ряде случаев обнаружить ошибки ФНС и снизить итоговый размер налога.
https://youtube.com/watch?v=OwHPYYP_BhE
Что такое земельный налог для физических лиц?
Земельный налог – это налог, взимаемый с физических лиц, обладающих
земельными участками на праве собственности, праве постоянного (бессрочного) пользования или
праве пожизненного наследуемого владения.
Налог не взимается с физических лиц в отношении земельных участков,
находящихся у них на праве безвозмездного пользования или переданных им по договору аренды.
Не подлежат налогообложению земельные участки следующих категорий:
- входящие в состав общего имущества многоквартирного дома
- ограниченные в обороте в соответствии с законодательством Российской Федерации, которые
заняты особо ценными объектами культурного наследия народов Российской Федерации, объектами,
включенными в Список всемирного наследия, историко-культурными заповедниками, объектами
археологического наследия, музеями-заповедниками
Земельный налог относится к категории местных налогов и как следствие — ставки устанавливаются
нормативными правовыми актами представительных органов муниципальных образований.
Примеры расчета налога на землю
Формула для расчёта земельного налога достаточно проста.
Для физических лиц
Так как физические лица, как правило, владеют земельными участками, относящимися к категории сельскохозяйственных земель, то и ставка для расчёта налога берётся 0,3%. Таким образом, формула для расчёта налога на землю для физических лиц выглядит следующим образом:
Сумма налога = кадастровая ст-ть * 0,3%
Выше мы упоминали, что в п. 5 ст. 391 НК РФ приведён перечень лиц, которые имеют право на получение налогового вычета из кадастровой стоимости – 10 000 рублей. То есть, налогоплательщик вычитает 10 000 рублей из общей кадастровой стоимости участка, а затем уплачивает налог. Формулу можно представить в следующем виде:
Сумма налога = (Кадастр. Ст-ть – 10 000) * 0,3%
Пример. Гражданин Т. владеет земельным участком площадью 10 соток. Кадастровая стоимость участка определена в размере 644 330 рублей на 01. 01. 2016. Гражданин Т. является ветераном ВОВ, следовательно, он имеет право на налоговый вычет в размере 10 000 рублей. Таким образом, сумма налога к уплате за 2016 год будет равна:
(644 330 – 10 000) * 0,3% = 1 902,99 рублей.
Физические лица обязаны также уплачивать налог на землю под многоквартирным домом, где они владеют жилплощадью. Чтобы исчислить земельный налог в многоквартирном доме, нужно знать точное значение общей площади квартиры. Сумма налога к уплате полностью зависит от общей площади квартиры. Расчёт земельного налога для СНТ производится аналогичным образом. Сумма налога зависит от площади земельного надела в СНТ. И квартира в многоквартирном доме, и участок в СНТ – общая долевая собственность физических лиц. Поэтому сумма налога напрямую зависит от площади участка в общей площади СНТ. Если участок находится в общей совместной собственности, то каждый собственник уплачивает налог в равных частях от общей суммы налога.
Пример. Гражданин М. владеет земельным наделом в СНТ. Площадь участка – 9 соток, площадь СНТ – 450 соток. На 01. 01. 2016 кадастровая стоимость СНТ была равна 99 640 453 руб. Гражданин М. льгот не имеет. Участок гражданина М. занимает 1/50 в общей площади СНТ (9 / 450). Следовательно, и налог на землю он должен заплатить в размере 1/50 от общего налога СНТ. Общая сумма налога для СНТ в 2016 году будет равна:
99 640 453 * 0,3% = 298 921,36 руб.
Гражданин М. должен заплатить 298 921,36 * 1/50 = 5 979 рублей.
Для юридических лиц
Юридические лица самостоятельно рассчитывают сумму налога к уплате. Формула для расчёта идентична установленной для физлиц, но нужно быть внимательным с определением категории земель. Юридические лица, в отличие от физических, могут владеть землями любой категории, в ст. 395 НК РФ приведён список юридических лиц, которые полностью освобождаются от уплаты налога на землю. Налоговые вычеты для юридических лиц не предусмотрены.
Пример. В собственности ООО «Доверие» находится земля, на которой построены различные религиозные постройки. На 01. 01. 2016 года кадастровая стоимость этого участка земли равна 57 980 рублей. Согласно НК РФ, компания ООО «Доверие» ничего не будет платить, так как религиозная организация полностью освобождена от уплаты земельного налога.
Пример. ООО «Восход» владеет земельным участком в Московской области, который используется для производства сельскохозяйственной продукции, и квартирой в многоквартирном доме в Липецкой области. По состоянию на 01. 01. 2016 кадастровая стоимость земельного надела в Московской области была равна 34 667 400 рублей, а общая площадь квартиры в Липецкой области – 62,8 кв. м. (общая площадь дома – 628 кв. м). Кадастровая стоимость многоквартирного дома равна 1 500 251 000 руб. Ставка налога на землю под многоквартирным домом в Вологодской области равна 0,04 %.
За землю в Московской области ООО «Восход» должно уплатить: 34 667 400 * 0,003 = 104 000 рублей.
За квартиру в Вологодской области: 1 500 251 000 * (62,8 / 628) * 0,0004 = 60 010 руб.
Таким образом, общая сумма налога за 2016 год для ООО «Восход» будет равна и составит 104 000 + 60 010 = 164 010 рублей.
Как определяется кадастровая стоимость объекта недвижимости: пошагово
Иногда владелец недвижимости получает в платёжном уведомлении налоговой инспекции непомерно высокую плату. Такое может произойти, если в результате очередной переоценки кадастровое учреждение или уполномоченная комиссия оценщиков допустила ошибку в расчётах. В этом случае допустимо перепроверить полученные расчёты и написать заявление об исправлении ошибки.
Порядок определения кадастровой стоимости объектов недвижимости следующий:
- Уполномоченная комиссия выделяет земельный массив или жилой квартал, в котором планируется проведение оценки.
- Население информируется о предстоящей инвентаризации.
- Рассчитывается удельный оценочный параметр, на основании чего устанавливается кадастровая стоимость одного квадратного метра земли или жилья.
- Если речь идёт о землях, к удельной стоимости присчитываются дополнительные параметры, которые зависят:
- от категории земель;
- их разрешённого использования;
- приближенности к центру (в зависимости от статуса населённого пункта);
- развития инфраструктуры;
- обеспечения коммуникациями и т.п.
- В отношении к жилым и нежилым зданиям и помещениям, дополнительными параметрами будут следующие:
- инвентарная стоимость единицы учёта;
- степень амортизации постройки;
- район расположения;
- развитие инфраструктуры района, тип населённого пункта.
Формула самостоятельной оценки
При известной удельной стоимости, следует воспользоваться следующей формулой:

- Удельную стоимость умножить на количество метров земельного участка.
- Полученная сумма будет равна общей кадастровой стоимости объекта недвижимости.
Если удельная стоимость не известна, для облегчения задачи следует воспользоваться Публичной кадастровой картой и узнать примерную стоимость.
Напомним, что удельная стоимость ЗУ — это стоимость 1 км.метра ЗУ!
Также перед тем как пользоваться картой советуем закрыть все другие вкладки и программы, т.к. она очень тяжелая и возможно будет долго загружаться!
Требуется соблюдать следующий алгоритм:
- Ищем свой ЗУ, объект недвижимости и т.д. через иконку поиска по кадастровому номеру.
Если вы его не знаете, то в других наших статья можете почитать, как узнать по адресу кадастровый номер:
- дома и здания;
- земельного участка;
- квартиры;
- Как только искомый объект найден, СНОВА нажимаем на иконка лупы (поиска), по которой вы кликали чтобы найти ваш объект. У вас снова появляется меню, в нем выбираем «Управление картой».
- Нам нужна строка «Тематические карты»: нажимаем на нее (1 на скриншоте), выбираем «Кадастровая стоимость ЗУ за 1 км. м. (2) и ставим галочку справа (3).
- Чтобы у вас появилась объяснение разграничения по цветам на карте, необходимо СЛЕВА от галочки которую вы поставили нажать на стрелочку вниз как показано ниже:
Программа выдаст готовый результат при условии, что искомый объект и сведения о нём введены в поисковик. Полученные сведения могут использоваться по усмотрению собственника недвижимости.
Результаты
В итоге сведения передаются в уполномоченные органы, которые распоряжаются данной информацией по назначению. К таковым относится Росреестр и ФМС. Если рассчитать стоимость оказалось затруднительно – можно воспользоваться поддержкой данных служб.
Безвозмездную помощь может оказать отделение налоговой инспекции региона. При личном посещении отделения, следует получить талон электронной очереди к консультанту. Попав на приём, нужно выразить свои сомнения в правильности проведённых начислений и предоставленных результатов определения кадастровой стоимости объекта недвижимости. Специалист перепроверит информацию и пояснит основания проведённых расчетов.
Кто должен платить земельный налог и от чего зависит его сумма?
Не каждому коммерсанту приходится платить земельный налог. Как только земельный участок появляется в составе его имущества, вопрос расчета и уплаты этого налога становится актуальным.
Если же компания решила оформить землю на праве безвозмездного срочного пользования или заключила договор аренды, обязанность платить земельный налог у нее отсутствует и искать ответ на вопрос, как рассчитать земельный налог, не нужно (п. 2 ст. 388 НК РФ).
ВАЖНО! Земельный налог является местным и регламентируется не только Налоговым кодексом (гл. 31), но и земельным, а также муниципальным законодательством (в части установления льгот, ставок, и порядка уплаты)
Сумма налога зависит от нескольких факторов: от регионального расположения и кадастровой стоимости участка, назначения его использования, ставки налога и наличия льгот. Регионам в отношении этого налога дана возможность:
- утверждать величину ставок по нему, не выходя за пределы, установленные НК РФ;
- дифференцировать эти ставки;
- вводить дополнительные льготы;
- принимать решение об уплате авансов по налогу;
- устанавливать сроки уплаты (до 01.01.2021).
С 01.01.2021 местные власти не определяют сроки уплаты для земельного налога. Срок будет единый по всей стране: 1 марта — для налога по году и последнее число месяца, следующего за отчетным периодом, — для авансовых платежей. Новые правила действуют с годового платежа за налоговый период 2020 года.
Начиная с налога за 2020 год отменено его декларирование, а ФНС будет присылать сообщения с суммой налога, рассчитанной по имеющимся у нее данным. В сообщении будет указан кадастровый номер участка, сумма налога, налоговый период, а также данные, на основе которых рассчитан налог: налоговая база, налоговая ставка, размер налоговых льгот и др. Однако это не означает, что юрлицам больше не требуется рассчитывать налог самостоятельно. Эта обязанность сохранится за организациями и далее. Ведь плательщик должен знать сумму, чтобы в течение года вносить авансовые платежи (если таковые установлены местными властями). А сообщение от налоговой носит скорее информационный характер. И получит он его уже после сроков уплаты авансов (см., например, письмо Минфина от 19.06.2019 № 03-05-05-02/44672).
Важно! Рекомендация от КонсультантПлюсСравните сумму налога, исчисленную инспекцией, с суммой, которую вы рассчитали и уплатили.Если они равны, значит, налог был рассчитан и уплачен правильно.Если суммы различаются, проверьте:…Что проверить и как поступить в случае ошибки (вашей или налоговиков), смотрите в К+. Пробный доступ к системе можно получить бесплатно
ВНИМАНИЕ! В случае неполучения уведомления вы обязаны самостоятельно сообщить налоговикам о налогооблагаемом имуществе. О нюансах читайте в материале «Организациям придется сообщать в налоговую о транспорте и земельных участках»
Далее рассмотрим порядок расчета земельного налога для юрлица.
Как и кем рассчитывается налог?
После того, как владелец недвижимости оформит её в Росреестре, данные заносятся в ЕГРН (единый государственный реестр недвижимости). Эти сведения Росреестр отправляет в налоговую, а она рассчитывает налог.
Владелец ничего самостоятельно не считает и декларации не подаёт. Раз в год налоговая присылает всем уведомления, где будет указано, кто, за что и сколько платит.
Земельный и имущественный налог относятся к региональным, то есть ставку по нему устанавливают местные власти, а деньги, собранные с населения, отправляют в бюджет региона.
По этой причине в каждом регионе свои ставки по налогам, но не больше установленной на федеральном уровне.
По земельному налогу на федеральном уровне установлен максимум:
- 0,3% — емли сельскохозяйственного назначения, под индивидуальное жилищное строительство, для личного подсобного хозяйства, садоводства и огородничества;
- 1,5% — прочие земли.
По налогу на имущество установлен федеральный максимум:
- жилые дома, в том числе недостроенные, недвижимые комплексы, гаражи, хозяйственные строения на участках для личного подсобного, дачного хозяйства, огородничества, садоводства, индивидуального строительства — 0,1%;
- недвижимость из утверждённого перечня (торговые, офисные и некоторые другие коммерческие объекты недвижимости), недвижимость кадастровой стоимостью более 300 млн — 2%;
- остальное имущество — 0,5%.
Какая ставка действует в регионе местонахождения дачи, можно узнать на сайте налоговой в разделе «Справочная информация о ставках и льготах по имущественным налогам».
Необлагаемые земли и общегосударственные льготы
Отдельные виды земельных участков налогом не облагаются (п. 2 ст. 389 НК РФ). К ним относятся участки:
- занятые федеральными объектами, перечисленными в п. 4 ст. 27 ЗК РФ;
- на которых расположены объекты культурного наследия, водные объекты и леса, перечисленные в подп. 2, 3, 4 п. 5 ст. 27 ЗК РФ;
- участки, находящиеся в общей собственности, на которых расположены многоквартирные жилые дома.
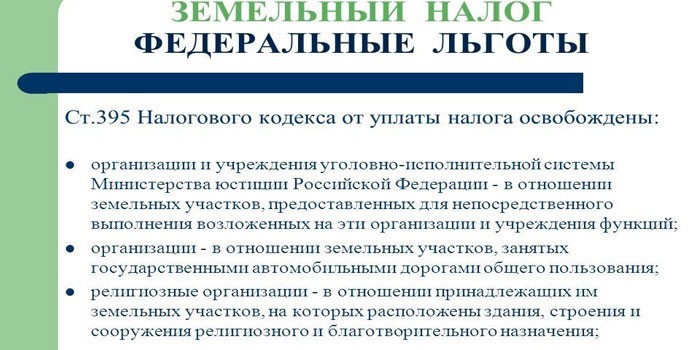
НК освобождает от налогообложения отдельные категории организаций и граждан (религиозные организации, общества инвалидов — полный список приводится в ст. 395 НК РФ).
Кроме того, есть льготные категории граждан (ветераны ВОВ, пенсионеры, инвалиды, чернобыльцы), которые вправе не платить налог с 600 кв. м одного из принадлежащих им участков (п. 5 ст. 391 НК РФ).
Знакомьтесь — Иван Степанович, наш хороший знакомый
У редакции «Выберу.ру» есть знакомый Иван Степанович. Пару лет назад он купил дачу в Подмосковье. Построил там небольшой, но капитальный домик, баню, беседку, выкопал колодец, поставил теплицу. Одним словом, обосновался крепко и дачу полюбил всей душой. Вся его большая семья вместе с мамой-пенсионеркой, тремя детьми и женой, в которой открылся садоводческий талант, проводила лето на даче. Мещанский быт затянул. Картина и дальше бы оставалась пасторальной, если бы не пришли налоги на дачу за два года со штрафами и пени. А потом СНТ запросил деньги на общие дороги. Наш знакомый был крайне возмущён. Его сосед вообще не платит за свои 6 соток, дом не регистрирует и не вносит налоги. За что же Ивану Степановичу столько всего свалилось?
Каждый дачник должен знать, где скрывается налог. Фото: yandex.ru