Рефинансирование ипотеки других банков
Содержание:
- Положительные и отрицательные стороны рефинансирования ипотеки
- Банки, проводящие рефинансирование
- Лучшие предложения рефинансирования в банках России, их плюсы и минусы
- Подсчёты
- Нюансы
- Как происходит перекредитование
- Как провести рефинансирование?
- Когда ипотечное рефинансирование приносит реальную выгоду?
- Рефинансирование ипотеки в Сбербанке
- Условия успешного одобрения заявки на рефинансирование
Положительные и отрицательные стороны рефинансирования ипотеки
Какие существуют минусовые и плюсовые нюансы при рефинансировании? Всё ли так просто? Давайте разберёмся. От чего зависит оценка положительных и отрицательных качеств процесса? Положительные и отрицательные стороны указанной процедуры зависят от преследуемой цели. Смотрите ниже подробное описание обеих граней.
Отрицательные стороны рефинансирования
Указанная процедура представляется интересной тогда, когда речь идёт о большом кредите на длительный срок. В этом случае процедура действительно выгодная.
Перед подобным шагом стоит посчитать все расходы и сравнить их с предполагаемым выигрышем. Тогда картина станет наглядной. При наличии нескольких кредитов придётся понести финансовые потери по всем займам. Объединение нескольких займов достаточно выгодно.
Иногда досрочное гашение действующей ипотеки предполагает комиссию. Этот момент указан в кредитном договоре. Это тоже является частью дополнительных расходов по кредитному счёту. Не забывайте об этом.
Для переоформления займа необходимо собрать обширный пакет документов и справок с места работы, такой же, как и при оформлении ипотеки. Это связано с тем, что вы будете оформлять новую ипотеку. Рефинансирование невозможно будет провести при наличии хотя бы одной просрочки по оформленным ранее кредитам. Внимательно следите за тем, что бы ваша кредитная репутация оставалась чистой.

Положительные стороны рефинансирования
- Взносы на счёт по ипотеке станут меньше. После процедуры оформления уменьшение выплат произойдёт в связи с падением цифры процентной ставки.
- Переплата по ипотеке станет меньше. При уменьшении количества дней, отведённых на возврат долга и отказа от изменения каждомесячных выплат в стороны снижения, получится снизить общую стоимость займа. Это возможно благодаря понижению процента по кредиту.
- Снятие обременения. Если при рефинансировании перевести ипотеку в обычный кредит, удастся убрать залог с объекта. Но при обозначенном типе рефинансирования будет более высокий ежегодный процент.
- Можно изменить валюту долга. Если кридетуемый оформлял ипотеку в валюте, исходя из сегодняшней экономической обстановки, целесообразно будет сменить её на рубли.
- Удобство в обслуживании. Удобнее, когда ипотека оформлена в том учреждении, в котором заёмщик представляется зарплатником.
Банки, проводящие рефинансирование
К числу банков, производящих рефинансирование на выгодных условиях, относятся:
- ВТБ – минимальная ставка 8,8% годовых;
- Промсвязьбанк – 8,9%;
- ФК Открытие – 8,95%;
- Россельхозбанк – 9,15% (только на квартиры);
- Возрождение – 9,2%;
- Газпромбанк – 9,2%;
- Райффайзенбанк – 9,2%;
- Уралсиб – 9,5%;
- Сбербанк – 9,5%;
- ДельтаКредит – 9,75%;
- Зенит – 9,8%.
Также стоит выделить сервис ипотечного кредитования Тинькофф. Банк не выдает ипотеку непосредственно, но  выступает в роли кредитного брокера. Подав заявку в Тинькофф, вы поручите специалистам банка самостоятельно подобрать подходящие для вас продукты и отослать заявку от вашего имени.
Аналогичным образом работает банк ДОМ.РФ. Он взаимодействует с несколькими банками, входящими в ассоциацию с ним. Подав заявку на ипотеку в ДОМ.РФ, вы получите ряд вариантов рефинансирования и сможете выбрать наиболее подходящий.
Таким образом, произвести рефинансирование ипотеки в стороннем банке – вполне реальная задача. Для начала необходимо убедиться, что вы и ваша ипотека подходите под требования нового кредитора. Затем следует собрать документы и оформить заявку. Как только одобрение будет получено, надо будет подписать договор. Банки самостоятельно рассчитаются между собой, а вам останется только платить по новому кредиту.
Лучшие предложения рефинансирования в банках России, их плюсы и минусы
Рассмотрим лучшие предложения по рефинансированию ипотеки Российских банков и их основные условия.
Рефинансирование ипотеки в ВТБ 24
Максимальная сумма, которую можно получить, составляет 30 млн. рублей. Одним из положительных моментов перекредитования ипотеки в ВТБ 24 является достаточно низкая ставка – 10,7%, но она возможна в том случае, если заемщик выполнит условие комплексного страхования жизни и здоровья – в случае их отсутствия ставка увеличивается на 1%. Заявление о возможности перекредитования рассматривают в течение 5 дней, и максимальная продолжительность периода возвращения займа не может превышать 30 лет. Рассмотрение самой заявки и процедура оформления не требуют от заемщика никаких дополнительных затрат.
Райффайзен банк
Рефинансирование ипотеки в нем осуществляется по процентной ставке 11,5%. Небольшим недостатком является несколько ограниченный размер суммы, которую можно оформить – она составляет 26 млн. рублей – некоторые банки предоставляют гораздо большие суммы. Срок, на который возможно оформление кредита, может быть продолжительностью от 1 года до 25 лет.
Рефинансирование ипотеки в Газпромбанке
Процедура перекредитования может осуществляться как в рублях, так и в долларах – это одно из основных преимуществ, поскольку большинство банков придерживаются все же национальной валюты при таких операциях. Сумма, которую можно получить, начинается от 600 тысяч и заканчивается 45 млн. рублей – это также выгодное условие – достаточно большие суммы могут предоставить далеко не все организации. Кредит можно получить на срок, не превышающий 30 лет и процентная ставка при условии оформления страховки будет начинаться от 13,5% для городской недвижимости и 14,5 для загородной.
Рефинансирование ипотеки в банке Дельтакредит
Некоторым недостатком такой операции в этом банке является наличие комиссии за регистрацию договора, оплату нотариальных пошлин, а также обязательное оформление страховки. Возраст заявителя должен находиться в пределах от 20 до 65 лет и продолжительность выплат не может быть более, чем 25 лет. Минимальная ставка, которая предоставляется – 8,75%, при этом обязательно обеспечить наличие созаемщика по кредиту.
Рефинансирование ипотеки в РосЕвроБанке
Преимуществом является возможность оформления займа на срок до 40 лет (при определенном возрасте заемщика), а также то, что получить средства можно как в рублях, так и в долларах. Процентная ставка в зависимости от условий кредитования составляет от 10,5 до 12%.
Тинькофф банк
Тинькофф банк сам не осуществляет рефинансирование ипотеки. Однако, имеется возможность воспользоваться его посредническими услугами – поданная заявка в банк Тинькофф будет автоматически разослана в организации, имеющие лучшие условия по перекредитованию. Далее заявитель уже может самостоятельно определить один из банков, который согласен произвести рефинансирование его ипотеки.
Банк Открытие
Организация предлагает осуществление процедуры рефинансирования суммы от 500 тысяч до 30 млн. рублей. При этом возраст заемщика должен находиться в пределах от 18 до 65 лет – стоит заметить, что мало банковских организаций может предоставить подобную услугу, начиная с такого молодого возраста. Минимальная процентная ставка по кредиту начинается от 10%.
Подсчёты
Исходные данные:
- срок 20 лет;
- новая процентная ставка — 8,6% годовых в рублях;
- платежи аннуитетные.
Возможны разные варианты рефинансирования — можно сократить срок, продлить срок, оставить его прежним, включить в рефинансирование другие кредиты и взять дополнительную сумму.
Договоримся, что будем считать на остаток срока, то есть, если ипотека взята в 2013 году на 20 лет, то рефинансирование, проведённое в 2019 году, будем считать на 14 лет. Сумма — остаток по кредиту.
Ипотека взята в 13 −14 годах. Средняя ставка 12,2% годовых в рублях.
|
Изначальная сумма ипотеки |
1 млн |
2 млн |
4 млн |
7 млн |
|
Новый ежемесячный платёж |
9 172 руб |
18 386 руб |
36 689 руб |
64 352 руб |
|
Старый ежемесячный платёж |
11 151 руб |
22 301 руб |
44 602 руб |
78 054 руб |
|
Новая переплата |
646 687 руб |
1 295 555 руб |
2 591 111 руб |
4 534 473 руб |
|
Старая переплата |
1 674 102 руб |
3 348 205 руб |
6 696 410 руб |
11 718 717 руб |
|
Экономия |
1 027 415 руб |
2 052 650 руб |
4 105 299 руб |
7 184 244 руб |
Даже при минимальной сумме в 1 млн выгода будет ощутимой. На сэкономленные деньги можно купить ещё одну квартиру в небольшом городе.
Ипотека взята в 15 году. Средняя ставка 13,6% годовых в рублях.
| Изначальная сумма ипотеки |
1 млн |
2 млн |
4 млн |
7 млн |
|
Новый ежемесячный платёж |
9 008 руб |
18 016 руб |
36 033 руб |
63 680 руб |
|
Старый ежемесячный платёж |
12 146 руб |
24 292 руб |
48 583 руб |
85 020 руб |
|
Новая переплата |
791 672 руб |
1 583 343 руб |
3 166 687 руб |
5 596 378 руб |
|
Старая переплата |
1 914 984 руб |
3 829 968 руб |
7 659 963 руб |
13 404 888 руб |
|
Экономия |
1 123 312 руб |
2 246 625 руб |
4 493 276 руб |
7 808 510 руб |
В 2015 году был пик ипотечных ставок. Они достигали 16% годовых (сейчас даже потребительский кредит под такие проценты редкость). Эти договоры надо рефинансировать в первую очередь. Ежемесячная экономия от 3000 рублей, это ежемесячная плата за детский садик.
Ипотека взята в 16 году. Средняя ставка 12,7% годовых в рублях.
| Изначальная сумма ипотеки |
1 млн |
2 млн |
4 млн |
7 млн |
|
Новый ежемесячный платёж |
8 957 руб |
17 914 руб |
35 828 руб |
62 699 руб |
|
Старый ежемесячный платёж |
11 503 руб |
23 005 руб |
46 011 руб |
80 519 руб |
|
Новая переплата |
868 599 руб |
1 737 198 руб |
3 474 397 руб |
6 080 194 руб |
|
Старая переплата |
1 760 648 руб |
3 521 295 руб |
7 042 591 руб |
12 324 534 руб |
|
Экономия |
892 049 руб |
1 784 097 руб |
3 568 194 руб |
6 244 340 руб |
В 2016 году ставки пошли на убыль, но ещё остаются высокими. Такие кредиты надо переоформлять не задумываясь. Исключение — ипотека, которая подходит к концу или в неё уже вложено много денег на погашение.
Ипотека взята в 17 году. Средняя ставка 11,1% годовых в рублях.
| Изначальная сумма ипотеки |
1 млн |
2 млн |
4 млн |
7 млн |
|
Новый ежемесячный платёж |
8 825 руб |
17 651 руб |
35 301 руб |
61 777 руб |
|
Старый ежемесячный платёж |
10 390 руб |
20 780 руб |
41 560 руб |
72 730 руб |
|
Новая переплата |
938 176 руб |
1 876 352 руб |
3 752 704 руб |
6 565 232 руб |
|
Старая переплата |
1 493 606 руб |
2 987 212 руб |
5 974 425 руб |
10 455 243 руб |
|
Экономия |
555 430 руб |
1 110 860 руб |
2 221 721 руб |
3 890 011 руб |
Выше мы уже рассуждали о рефинансировании ипотек 2017 года. Каждый такой случай требует индивидуального рассмотрения. Лучше обратиться в банк за предложением, а потом считать.
Мы не стали рассматривать 2018 год, поскольку разница в ипотечных ставках менее 1%. Могут быть частные случаи, когда семья получила право на ипотеку с господдержкой или другие льготы от банка — их надо рассчитывать индивидуально. На сайте Выберу.ру есть примерный расчёт экономии для ипотеки с господдержкой.
Итак, подведём итог.
Экономия есть:
- разница в процентных ставках более 2%;
- изменились финансовые возможности, что позволяет рассчитывать на лучшее предложение от банка;
- появилось право на ипотеку с господдержкой.
Экономии нет или мало:
- ипотека подходит к концу;
- финансовая ситуация изменилась в худшую сторону;
- разница в процентах менее 1%.
Сейчас ипотеки дешевеют. К этому приводит снижение ключевой ставки. Аналитики считают, что ЦБ ещё раз её изменит в меньшую сторону. К тому же Президент распорядился довести проценты по ипотеке до 7−8 годовых. Банки не против и говорят о том, что это выполнимо в течение ближайших 2-х лет. Если экономическая ситуация в стране не изменится, то можно ждать дальнейшего удешевления ипотек, а, значит, рефинансирование будет ещё выгоднее.
Нюансы
При оформлении рефинансирования у клиента есть выгодная возможность объединить несколько кредитов – например, ипотечный и потребительский. Правда, такую услугу предлагают далеко не все банки. Клиент может вносить платеж один раз в месяц в один банк, и платеж по нему может быть меньше, чем клиент вносил суммарно в несколько кредитных организаций.
Иногда кредитные организации предлагают получить часть суммы наличными. Тогда ежемесячный платеж останется прежним, но разницу в процентах от перекредитования человек получит на руки. Такой кредит имеет смысл брать только тогда, когда вы, к примеру, и без того собирались брать деньги в банке на ремонт. Однако стоит ли делать это, если клиент собирается не снизить нагрузку на бюджет, а просто потратить эти средства, к примеру, на отдых? Кредит, взятый таким образом, никак не поможет оптимизировать расходы.
Как происходит перекредитование
У каждого банка своя процедура. Но в большинстве случаев они достаточно схожи. Мы приводим наиболее распространенные варианты, которые позволяют получить представление, к чему готовиться клиенту.
Требования к заемщику
Чтобы получить рефинансирование ипотечного кредита в одном из банков, клиент обязан предоставить достаточно сведений и соответствовать определенным параметрам. Заемщик обязан быть гражданином РФ, иметь достаточную для обеспечения кредита работу.
При этом банку необходимы:
- достаточное для выплаты кредита материальное обеспечение. Если платежеспособность клиента с момента заключения договора ухудшилась, и он больше неспособен выплачивать кредит по любым условиям – то высока вероятность отказа;
- копия первого ипотечного договора. Необходимо взять его в банке, чтобы новое учреждение могло выплатить недостающую сумму при рефинансировании;
- хорошая кредитная история. Прежде чем выдавать такую серьезную денежную сумму, банк проверит историю клиента. В первую очередь – в банке, где бралась ипотека. Если все хорошо – то кредит, возможно, выдадут. Если нет – придется искать в другом месте;
- наличие залога. Чтобы получить такой большой кредит, человек обязан гарантировать его выплату. При ипотеке залог – это квартира, поэтому придется использовать что-то равноценное или забрать ипотечное жилье из-под залога старого банка;
- подтверждение с места работы. Для этого заемщик обязан предоставить трудовую книжку и договор с работодателем.
По сути, те же самые документы и подтверждения. Более того, понадобится провести повторную оценку имущества (квартиры). Так как банку всё равно, что там насчитало другое учреждение. И ему нужно это перепроверить.
Из особенностей оформления именно перекредитованием ипотеки – остаточный срок выплаты должен быть не менее года. Это сделано для хоть какой-то выгоды учреждения.
Что нужно уточнить перед рефинансированием
Прежде чем приступать к процедуре, желательно уточнить следующие моменты:
- Наличие моратория на досрочную выплату. Если таковой есть – то выплатить кредит до его окончания нельзя;
- Наличие штрафов за досрочную выплату и их размер, если они имеются;
- Можно ли забрать квартиру из-под залога у старого банка, чтобы переместить его в новый для обеспечения займа.
Особенно важно узнать про перенос залога. Потому что в противном случае заемщик будет обязан либо найти равноценный сумме кредита залог для второго банка на временное обеспечение (квартиру или дорогой автомобиль), либо же выплачивать повышенный процент до переоформления
А последнее может затянуться на достаточно долгий срок.
Желательно также уточнить, какую ставку предлагает новый банк. Она может быть двух видов:
- Фиксированная. Ее не пересчитывают, она одинакова в течение всего срока займа (даже если средние ставки по стране опустились до 3-4%);
- Плавающая. Изменяется на основе определенных индикаторов и может расти или понижаться вслед за рынком.
Какая будет выгоднее – решать уже заемщику. Ведь ставка может как упасть, так и вырасти. Как повезет.
Помните, что если выгода от рефинансирования составляет менее 2%, то даже нет смысла начинать процедуру. Больше будет потрачено времени, сил и средств.
Процесс перекредитования ипотеки
Как правило, процедура проходит следующим образом:
- Для начала заёмщик находит программу, которая ему наиболее выгодна;
- Затем он уточняет у первоначального банка-кредитора, сколько он еще должен выплатить, и размер уже погашенного займа;
- Потом клиент пишет заявление на рефинансирование в выбранном банке;
- После одобрения заёмщик передает необходимые документы, справки, выписки и прочее в новый банк;
- Банк проверяет предоставленные клиентом документы и информацию и составляет договор;
- Как только новый договор подписан – банк перекредитования отправляет деньги на счета прежнего учреждения и гасит долг клиента;
- Клиент начинает выплачивать деньги уже новому банку.
После этого процесс перекредитования успешно завершен. Можно наслаждаться лучшими условиями.
Важно помнить, что банк оставляет за собой право установить повышенную ставку по рефинансированию на некоторое время. Обычно он переключает платежи на пониженный процент после того, как клиент обеспечит кредит залогом
Естественно, все это будет оговорено в договоре.
Как провести рефинансирование?

- Внимательно изучите условия своего кредита. Обязательно уточните процентную ставку и полную стоимость ипотеки – все эти данные есть в договоре.
- Узнайте, рефинансирует ли банк действующих заемщиков или нет. Если да – уточните условия такого кредитования. Если нет – попытайтесь привести аргументы в свою пользу и предупредите, что в противном случае вы намерены перейти в другой банк.
- Оформите заявку на рефинансирование, приложите все требуемые документы.
- Если ответ положительный – перезаключаете договор с банком, прошлая ипотека гасится новыми средствами, но деньги на руки никто вам не дает. Просто обязательства по тому кредиту снимаются и появляются новые.
Перед инициированием процедуры рефинансирования стоит оценить предполагаемую выгоду в денежном эквиваленте. Если речь идет об экономии нескольких тысяч, то действия будут неэффективными – ведь на оформление вы потратите собственное время, а иногда и деньги.
Когда ипотечное рефинансирование приносит реальную выгоду?
Перекредитование бывает внутренним и внешним. Процедура упрощается, если вопрос решается на месте. Клиент вправе выразить пожелание об улучшении условий погашения кредита в собственном ипотечном банке. Сторонние клиенты, чью платежеспособность еще нужно проверить на практике, получают займы по меньшей ставке, а человек, исправно выполняющий обязательства, вынужден платить больше.
Возможно, банк пойдет на уступки. Вступая в коммерческие отношения, каждый из участников стремится к соблюдению своих интересов. Возможно, будет предложен не самый низкий процент с учетом неизбежных расходов, которые влечет рефинансирование ипотечных кредитов других банков. Если удастся достичь взаимного согласия, вопрос можно считать закрытым. В противном случае клиент начинает искать лучшие предложения, и обычно их находит.
Цель состоит в оценке выгодности ипотечного рефинансирования. Она определяется по формуле:

Где:
- ВИР – выгода от рефинансирования;
- СЗ – сумма остаточной задолженности;
- С1 – ставка рефинансирования ипотеки;
- С2 – ставка действующего ипотечного договора;
- N – количество месяцев, составляющих остаточный срок кредитования;
- СПК – сумма погашенной части кредита;
- СТ1 – сумма годовой страховки по действующим условиям;
- СТ2 – сумма годовой страховки в новом банке;
- СИ – сумма сопутствующих издержек;
- Сп – повышенная ставка, действующая в период переоформления залога.
Формула требует пояснений. Во-первых, расходы на страховку определяются по числу календарных лет выплачивания ипотеки. Даже если в январе произойдет полное погашение обязательств, ее все равно придется оплатить за весь год.
Во-вторых, цифра «4», наверняка вызвавшая вопрос, означает количество «переходных» месяцев, когда закладная на залоговую недвижимость еще не передана новому банку-кредитору. Все это время кредит проходит как необеспеченный, а потому на него действует повышенная ставка (как правило, большая обещанной на 2-3%). Возможно, залог удастся переоформить быстрее, но для предварительных расчетов лучше использовать пессимистический срок.
В-третьих, страховка по новым условиям может оказаться дороже, и тогда уменьшится сумма экономии.
Деление на 100% переводит процентное выражение ставок в доли от единицы, что необходимо для расчетов.
Теперь о разовых затратах, существенно определяющих, насколько выгодное рефинансирование ипотеки в банке, предлагающих данные условия. Они представлены следующими статьями расходов для средней двухкомнатной квартиры от застройщика:
- Экспертная независимая оценка объекта недвижимости – 3,5 тыс. руб.
- Справки и нотариальное оформление – 1,5 тыс. руб.
- Госпошлина — 1 тыс. руб.
- Дополнительные непредвиденные издержки – 1 тыс. руб.
Итого величину сопутствующих издержек (в формуле – СИ) можно приблизительно заменить семеркой.
Трудоемкость определения выгодности ипотечного перекредитования можно снизить, если воспользоваться кредитным калькулятором. Он рассчитывает всю левую часть формулы, а пользователю остается лишь самостоятельно отнять разницу расходов на страховку, сопутствующие издержки и потери за время действия повышенной ставки, к которым следует относиться как к неизбежным.
Формула приобретает упрощенный вид:

Где:
- ВИР – выгода от перекредитования;
- А – выгода, полученная в результате расчетов на калькуляторе рефинансирования;
- СИ – сумма сопутствующих издержек;
- СЗ – сумма остаточной задолженности;
- Сп – повышенная ставка, действующая в период переоформления залога;
- С2 – ставка действующего ипотечного договора;
- N – количество месяцев, составляющих остаточный срок кредитования.
Для введения в поле ставки рефинансирования по новому ипотечному кредиту ее следует уточнить у менеджера банка.
Рефинансирование ипотеки в Сбербанке
Основное преимущество предложения Сбербанка заключается в возможности при оформлении рефинансирования ипотеки объединить в одном договоре несколько кредитов, предоставленных и Сбербанком, и его конкурентами, в том числе, автокредиты и потребительские займы, долги по кредитным картам, одновременно получив взаймы дополнительную сумму по умеренной процентной ставке.
Допускается рефинансирование 1 ипотеки и еще до 5 прочих типов займов.
Условия
Рефинансирование ипотечных кредитов других банков осуществляется на таких условиях:
- валюта – российский рубль;
- минимальная сумма – 300 000 рублей;
- ставка – 9,9%-11,4%;
- срок – от 1 года до 30 лет;
- погашение – аннуитет.
Сбербанк готов предоставить сумму не более:
- 80% от цены жилья, указанной в отчете об оценке;
- величины текущих долгов с начисленными процентами вместе с запрошенными средствами на цели личного потребления.
Одновременно действуют следующие лимиты:
- на погашение ипотечного займа дадут максимум 7 000 000 рублей;
- на расчет по потребительским кредитам – 1 500 000 рублей;
- на цели личного потребления – 1 000 000 рублей.
Сбербанк готов работать с клиентами, удовлетворяющим таким требованиям:
- возраст – 21-75 лет;
- стаж – 6 месяцев по последнему месту работы при общем трудовом стаже за последние 5 лет 1 год;
- российское гражданство.
К рефинансируемым договорам Сбербанк предъявляет такие требования:
- отсутствие в момент обращения, а также в последние 12 месяцев просроченных платежей;
- до погашения займа должно остаться минимум 180 календарных дней;
- не проводилась реструктуризация.
Документы
При обращении за рефинансированием изначально предъявляют:
- анкету;
- паспорт;
- подтверждение величины дохода (выписку со счета, если заработок поступает через Сбербанк, справку по форме 2-НДФЛ, налоговые декларации);
- при временной регистрации – соответствующий документ;
- для расчета с первичным залогодержателем потребуются актуальные платежные реквизиты.
По недвижимости потребуются такие документы:
- свидетельство о праве собственности (расширенная выписка из ЕГРП);
- договор купли-продажи;
- свежая выписка из ЕГРП;
- техпаспорт;
- если клиент состоит в браке, а супруг не участвует в сделке, то предъявляют его нотариально удостоверенное согласие на процедуру;
- справка о составе зарегистрированных на данном адресе;
- отчет об оценке.
Справки о размере рефинансируемых долгов не нужны. Эти данные Сбербанк получит из БКИ. Если же в указанной базе нужные сведения отсутствуют, то справку нужно будет принести. Ее выдает первичный кредитор.
Процедура рефинансирования
В целом процедура рефинансирования в Сбербанке идентична общепринятой, описанной выше:
- готовится документация;
- подается заявка;
- обращение рассматривается;
- при положительном решении подписывается договор;
- погашаются обязательства по первичным кредитам;
- переоформляется право залога.
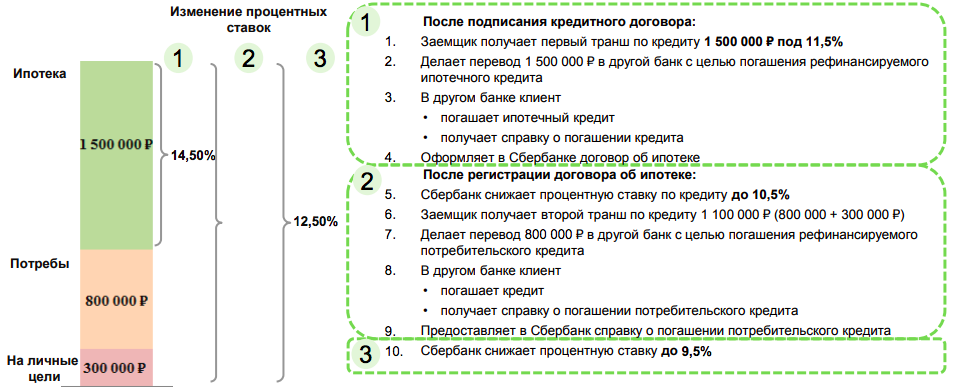
На изучение документации по залогу нужно до 8-10 рабочих дней.
Достоинства и недостатки
Достоинства:
- низкий процент;
- есть возможность снижения размера платежей;
- банк работает с займами, полученными на приобретение, строительство или капремонт жилья;
- фактически можно получить потребительский кредит по ипотечной ставке.
Никаких комиссий за рефинансирование, за выдачу денег и оформление договора, не предусмотрено.
Недостатки:
- займ предоставляется исключительно в рублях;
- банк не работает с очень крупными и очень малыми суммами;
- если во время работы по заявке платежные реквизиты первичного кредитора изменятся, нужно повторно подавать заявку на рефинансирование.
Условия успешного одобрения заявки на рефинансирование
Существует несколько причин, делающих перекредитование невозможным. К первой группе относятся те, которые указывают на ненужность операции для самого заемщика.
Рефинансирование лишено смысла при сумме остаточной задолженности менее 1 млн руб. Это положение легко проверить на расчетах, методика которых изложена выше, или принять его на веру. То же касается срока. Если до даты погашения остается пять лет или меньше, можно не беспокоиться: существенной экономии добиться не удастся.
При общей стоимости страхования, превышающей 2% от суммы остатка долга, также нецелесообразно менять кредитора. Большее снижение ставки при рефинансировании на современном этапе найти трудно. Плюс расходы на подготовку пакета документов. В общем, процедура «съедает» всю выгоду.
Вторая группа помех обусловлена требованиями, предъявляемыми банками к залоговой недвижимости и клиентам.
Условия рефинансирования ипотеки на дом или квартиру предполагают обязательное соблюдение следующих характеристик объекта:
- Безупречное оформление правоустанавливающего документа.
- Отсутствие регистрации посторонних жильцов, в том числе арендаторов – никого, кроме заемщика и членов его семьи.
- Недопущение перепланировки помещений. Имеется в виду, конечно, не косметический ремонт, а изменение в несущих конструкциях. Расширять дверные проемы, сносить межкомнатные перегородки, объединять санузел и производить подобные перестройки нельзя.
- Отсутствие стороннего обременения. Иными словами, квартира или дом могут быть в залоге только у действующего кредитора, и ни у кого более.
Требования к заемщику в целом сводятся к подтверждению его платежеспособности. Если его доход вдвое превышает расчетный регулярный платеж, с высокой вероятностью заявка на рефинансирование ипотеки будет одобрена. Второй важнейший фактор – состояние кредитной истории. В «своем» банке просрочки, возможно, и будут иногда терпеть, а в новом, получив свидетельства необязательности, скорее всего, откажут.
Есть и другие признаки, по которым кредиторы принимают решения о согласии – они общие для любого займа и рефинансирования. В частности, нужен как минимум полугодовой стаж обслуживания действующих обязательств. Имеют значение и возрастные ограничения.
Обобщая изложенную информацию, можно сделать выводы о лицах, которым доступна и нужна процедура ипотечного перекредитования:
- Заемщики, платящие по ставке, превышающей как минимум на 1% предлагаемое значение. Как правило, они заключили договоры до 2015 года.
- Собственники жилья, обслуживающие задолженность менее половины срока, но у которых до его конца осталось не более пяти лет.
- Лица, заключившие ипотечный договор с привязкой к курсу иностранной валюты.
- Клиенты, недовольные качеством обслуживания и испытывающие по этой причине существенный дискомфорт.
К другим ограничениям, декларируемым банками, не стоит относиться как к безусловным табу. Например, реструктуризация задолженности не обязательно препятствует рефинансированию в дальнейшем, если клиент предоставит весомые гарантии своей состоятельности. Разовые просрочки по уважительным причинам не всегда становятся причиной отказа.
При соблюдении важнейших условий перекредитование полезно и заемщику, и банку. Для первого интерес представляет пониженная ставка рефинансирования ипотечного кредита, а второй всегда заинтересован в привлечении платежеспособного должника.
Предложение месяца
от
7.49%
300 000 — 15 000 000 ₽
от 12 месяцев до 25 лет
от
7.8%
500 000 — 30 000 000 ₽
от 3 лет до 30 лет