Порядок сделки с завышением стоимости квартиры при ипотеке
Содержание:
- Когда не стоит увеличивать цену квартиры под ипотеку
- Законные варианты, как сделать ремонт на заемные деньги
- Когда не стоит завышать сумму?
- Риски ипотеки с завышением для продавца
- Частые вопросы
- Что такое завышение и его помощь с обходом первого взноса
- Как оценивается стоимость недвижимости для ипотеки
- Зачем банкам первоначальный взнос
- Советы при оформлении ипотеки
- Дают ли банки денег больше, чем стоит залоговая квартира
Когда не стоит увеличивать цену квартиры под ипотеку
Доказать, что стороны намеренно манипулировали ценами для получения выгоды чрезвычайно сложно и если куплей-продажей удовлетворены все, нет признаков мошенничества по отношению к участникам, то наибольшее что грозит им – претензии со стороны налоговой инспекции (при снижении).
Способы манипулирования ценой называют «серыми» именно из-за того, что они скрывают реальную природу вещей, но юридически это законно и сложно привлечь кого-то к ответу. Опасность повышается, когда возник конфликт между контрагентами, кредитором.
Не рекомендована завышенная сумма в договоре купли-продажи в таких ситуациях:
- при нестабильности доходов и возможности возникновения проблем с выплатами. Есть опасность разоблачения;
- при недостаточно доверительных отношений между сторонами. Хотя они страхуют себя обоюдными уведомлениями о получении средств, все равно разбирательства нежелательные, особенно те, которые рассматривают суды: мнимые договоренности будут считаться ничтожными, негативные последствия затронут две стороны;
- объект дорогостоящий и сложно провести сравнение на рынке в данной категории. Если банк потребует именно оценку экспертов, то договориться проблематично: специалисты несут ответственность за заведомо неправдивое заключение.
{banner_bottomtext}Санкции за описываемую манипуляцию такие:
- при применении снижения налоговая обвинит в уклонении от уплаты налога. Продавцу придется выплатить полный налог и штраф в суме от 20 до 40% от неуплаченного (ст. 122 НК).
- уклонение от уплаты налогов по ст. 198 УК чревато уголовным преследованием.
- мошенничество по ст. 159.1 УК со всеми вытекающими последствиями. Это бывает редко, но исключать возможность такого развития событий не следует.
Риски покупателя
Опасности для покупателя:
- зачастую банки требуют официальной оценки объекта – договориться потребуется не только с продавцом, но и с оценщиками. Кредитор рекомендует пользоваться услугами своих компаний-партнеров. С ними сложно работать, поскольку они дорожат аккредитацией и с опаской участвуют в подобных действиях. Привлечь независимого эксперта можно, но заимодатель вправе проверить результат его исследований. При выявлении манипуляций покупателю откажут, занесут в черный список или одобрят меньший займ;
- долговое обязательство пишут две стороны. При срыве сделки будет сложно доказать, что покупатель ничего не должен продавцу, если расписки неправильно составлены. Продавец может потребовать от контрагента выплаты сумм, которые фактически он не должен требовать по договоренности. Эта возможность маловероятна, если реализатор хочет продать квартиру, на которую долго искал клиента.
С другой стороны, уменьшение порождает риски, что если приобретатель заплатил больше, чем прописано в ДКП, то в судебном процессе он не сможет доказать истину или это будет сделать крайне сложно. Ему вернут только то, что прописано в соглашении. Продавцу же выгодна ситуация – в случае реституции он получит назад свой объект и вернет контрагенту сниженную сумму.
Риски продавца
Опасности для продавца:
- при конфликте покупатель может требовать возврата денег по выданным долговым бумагам, а именно по стартовому взносу. Особенность в том, что средства реализатор на самом деле не получал от него;
- платит 13% налога с повышенной стоимости. Это невыгодно, если невозможно применить имущественные вычеты;
- вынужден возвращать увеличенную сумму по ДКП, если произошел конфликт и контрагент вопреки соглашению требует этого;
- при применении налогового вычета махинации могут обнаружить сотрудники налоговой и тогда данное нарушение повлечет уголовное преследование. Впрочем, это бывает крайне редко, так как оценку оспаривать проблематично, а также необходимо доказать намерение получить выгоду.
Законные варианты, как сделать ремонт на заемные деньги

Когда ипотека на ремонт жилья с завышенной суммой не подходит, рассмотрим доступные способы получения банковского кредита. У собственника есть 3 направления дальнейших действий:
- Оформить второй банковский кредит одновременно с ипотекой.
- Рефинансировать ипотеку в другом банке с увеличением суммы займа.
- Выплатить ипотечную ссуду и взять новый заем на ремонт под залог жилья. Как оформить вторую ипотеку?
Первым вариантом можно воспользоваться сразу после оформления ипотеки. Второй способ актуален через 6 месяцев после согласования сделки. Полная выплата задолженности и получение займа на наиболее выгодных условиях подойдут для банковских клиентов, планирующих ремонт в долгосрочной перспективе.
Далеко не у всех семей есть свободные средства на ремонт квартиры после покупки. На внесение первоначального взноса россияне часто направляют все многолетние накопления. В такой ситуации оптимальным решением станет оформление обычной потребительской ссуды наличными.
Рекомендации
Чтобы быстро получить одобрение, воспользуйтесь следующими советами:
- Подайте заявку на кредит в тот же банк, где ранее брали ипотеку. В крупных компаниях предусмотрены специальные программы для постоянных заемщиков, поэтому там могут предложить выгодные условия при выдаче кредита наличными.
- Обратитесь в финансовую организацию, где получаете доход. Если ипотечный банк отказал или предложил не очень выгодный тариф, подайте запрос в то учреждение, куда работодатель переводит вашу зарплату. В этом случае ссуду на ремонт квартиры выдадут по минимальному тарифу.
- Подавайте запрос на максимальный срок. Так вы сможете снизить долговую нагрузку и уменьшить размер ежемесячного платежа. С минимальной выплатой шансы на одобрение заявки выше.
- Не скрывайте, что платите ипотеку. Кредитное учреждение обязательно проверит платежную историю и легко выявит обман. Если заемщик постарается скрыть важную информацию, последует отказ.
Рекомендуемая статья: Снятие обременения по ипотеке — инструкция
А можно ли взять ипотеку на ремонт, когда уже оформлен жилищный кредит? Конечно, если уровень доходов позволяет. Но это будет не ипотека, а обычный потребительский заем.
Следующий законный способ получить деньги на ремонт жилья – рефинансировать ипотеку в другом банке, одновременно увеличив сумму кредита. После заключения договора подать заявку на перекредитование нельзя. Необходимо выплачивать долг без задержек более 6 месяцев. Сумму, необходимую для ремонта, согласовывают с новым кредитором заранее, после чего собирают пакет документов, как при оформлении ипотечной ссуды. Обязательное условие – переоформление закладной в Росреестре. Как сделать рефинансирование ипотеки, этапы
Для работающих клиентов, кто уже выплатил жилищный заем, взять ипотеку на ремонт квартиры не составит труда. Если у гражданина нет других кредитов, обратиться за деньгами можно в любое финансовое учреждение, так как шансы на одобрение высоки.
Перед тем как взять ипотеку на ремонт приобретенного жилья, проведите оценку уровня доходов. Объективно оцените платежеспособность. Кредит выдадут заемщику, который отдает банку менее трети своей зарплаты. Обратитесь в учреждение, где выплатили кредит или получаете деньги от работодателя. Здесь могут предложить самые выгодные ставки.
Оцените автора
Специалист по ипотеке Мария Юрьевна Сохань
Когда не стоит завышать сумму?
Само собой данная схема не законна, так как в сделке указывается ненастоящая сумма, поэтому обе стороны должны понимать все риски, на которые они идут. И только оценив всю ситуацию полностью, можно соглашаться на данную авантюру. В первую очередь, рискует покупатель, поэтому он должен рассмотреть эту ситуацию со следующих сторон:
- если он не в состоянии в ближайшее время накопить необходимую сумму для первого взноса, настолько ли стабилен и высок его доход, чтобы смочь без проблем своевременно гасить ипотеку;
- насколько сильно доверие к продавцу, что будет, если он захочет обмануть;
- уверенны ли вы, что оценочная компания согласится на данное завышение.
Продавец наименее подвержен рискам в данном случае, однако некоторые обстоятельства также могут поставить сделку под угрозу. Основная опасность здесь заключается в неправильно составленных расписках, так как при получении аванса и расторжении сделки по своей инициативе, продавец должен будет вернуть аванс.
Покупатель несет более высокие риски, поэтому прежде чем предлагать такую авантюру продавцу, стоит помнить, что данное правонарушение могут квалифицировать как мошенничество, и в этом случае придется отвечать перед законом. Также могут сложиться неприятности и с продавцом, который решит наживиться, воспользуется ситуацией и изменит условия купли-продажи в свою пользу.
Более подробно вы можете узнать об этом из представленного видео.
Риски ипотеки с завышением для продавца
Сделка с завышением гораздо более выгодна именно покупателю. Продавец каких-то объективных выгод от такого соглашения не получает. В подобной ситуации он больше рискует, чем выигрывает. Рассмотрим риски продавца при ипотеке с завышением стоимости квартиры.
По определенным причинам сделку могут признать ничтожной и расторгнуть. Причинами такого исхода могут стать нарушения прав собственности недееспособных либо несовершеннолетних, которые ранее были прописаны в этой квартире.
Мнение эксперта
Александр Николаевич Григорьев
Эксперт в области ипотеки с 10-летним стажем. Является руководителем отдела ипотеки в крупном банке, на счету более 500 успешно одобренных ипотечных кредитов.
При признании сделки недействительной произойдет двусторонняя реституция — процесс, который возвращает обе стороны в исходные позиции. То есть, продавец получит свою квартиру обратно, а покупатель — деньги в сумме, прописанной в договоре продажи. Если она была завышена, то продавец должен будет отдать именно эту, завышенную сумму.
Риск 2. Потеряете время в случае отказа покупателю в ипотеке
Банки редко выдают кредиты в размере 100% стоимости жилья. Как правило, это 80-90% от цены, которую определят в своем отчете оценщики-эксперты
Даже если покупатель договорится с оценщиком о завышении, банк может обратить внимание на существенную разницу между рыночной и оценочной стоимостью, и отказать в ипотеке
Риск 3. Можно стать соучастником мошенничества
Как уже было сказано ранее, в подобных сделках сложно однозначно разобраться и сказать, кто был виноват, а кто нет. Поэтому купить квартиру с завышением стоимости можно только с согласия двух сторон. Соответственно и наказаны будут обе стороны.
Риск 4. Заплатите больше налогов, если владели меньше 5 лет
Закон обязывает всех продавцов, которые владели недвижимостью менее 5 лет, платить при ее продаже налог в размере 13% от стоимости. Если завысить последнюю, то и размер налога окажется выше. Урегулировать этот вопрос с покупателем вряд ли получится.
Риск 5. Покупатель станет требовать аванс назад
Есть риск того, расписка о получении суммы первоначального взноса будет составлена не правильно. В случае отказа в ипотеке, покупатель может потребовать у продавца вернуть несуществующий аванс. Это, обычно, минимум 20% стоимости квартиры.
Мнение эксперта
Александр Николаевич Григорьев
Эксперт в области ипотеки с 10-летним стажем. Является руководителем отдела ипотеки в крупном банке, на счету более 500 успешно одобренных ипотечных кредитов.
Риски при сделке с завышением реальны и очень неприятны. Участие в подобных схемах иногда приводит к плачевным последствиям, что подтверждают не только отзывы пострадавших, но и судебная практика. Поэтому не стоит пользоваться такими сомнительными схемами, лучше внимательно изучить условия кредитования различных банков и найти тот, который дает ипотеку без первоначального взноса.
Частые вопросы
Действующим законодательством не запрещается указывать определенную стоимость в договоре. Однако и кредитор в лице банка вполне может уточнить стоимость недвижимого имущества при помощи своих экспертов.
И если банк по каким-либо причинам откажется выдавать кредит этому покупателю или одобрит стоимость, меньшую, чем заявлено в ДКП, либо каким-то образом изменит условия кредитования так, что приобретатель не сможет его взять, то договор будет расторгнут. А в случае расторжения сделки в соответствии со ст. 453 Гражданского кодекса (ГК РФ) стороны возвращают друг другу все, что в ходе сделки было передано. В результате продавец будет обязан выплатить ту сумму, которая указана в бумагах.
Чтобы этого не произошло, расписку о передаче денежных средств нужно писать только после одобрения банком ипотеки.
Если продается недвижимое имущество, используемое в личных целях, то есть некоммерческое, то продающей стороной уплачивается налог на доходы физических лиц (НДФЛ). В соответствии со ст. 224 Налогового кодекса РФ ставка этого налога составляет 13 %. При этом для собственности, которой продавец владеет менее 3 лет, предусмотрено два варианта налогоисчисления:
- с налоговым вычетом в размере 1 000 000 рублей: 2.700.000*10%+2.700.000=2.970.000; 2.970.000-1.000.000=1.970.000; сумма налога будет равна 1.970.000*13%;
- вместо имущественного вычета можно применить уменьшение суммы в размере подтвержденного дохода, например, если продавец может документально подтвердить, за какую цену он приобрел жилье, то налоговая база будет уменьшена на эту сумму: квартира куплена за 2.000.000, продается за 2.970.000, налог платится с 970.000.
То есть в первом случае сумма налога составит 256.100 рублей, а во втором — 126.100 руб.
Что такое завышение и его помощь с обходом первого взноса
Фото: https://pixabay.com/photos/laptop-office-hand-writing-3196481/
Конечно, сейчас существуют ипотечные программы, которые разрешают минимальный первоначальный внос (не более 10%), или и вовсе можно оформить ипотеку без наличия стартового капитала. Но, как уже было сказано выше, такая ипотека отличается повышенной процентной ставкой и малым сроком кредитования. Само собой, этот вариант невыгоден для заёмщика.
Что же делать, если накопить необходимую сумму человек ещё не успел, а жильё нужно срочно? В этом случае оформляется завышение стоимости квартиры по договоренности с покупателем.
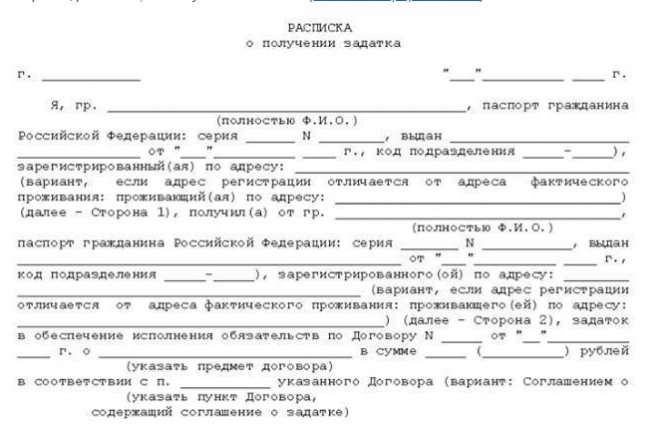
Покупатель заранее договаривается с продавцом, чтобы тот указал в договоре купли-продаже завышенную цену на недвижимость, а также написал расписку, что уже получил деньги в качестве первоначального взноса. Мнимый авансовый платёж и будет составлять разницу между реальной и завышенной ценой.
Расписка предъявляется в банк. Продавцу перечисляются средства, равные стопроцентной фактической сумме, то есть он ничего не теряет. Заёмщик остаётся в выигрыше, поскольку приобретает квартиру, а первоначальный взнос вносит в минимальном размере или не платит вовсе.
Чтобы обезопасить продавца от возможного расторжения сделки, при котором ему придётся вернуть все полученные им средства включая и мнимый аванс, заёмщик также пишет расписку, что взял у продавца деньги в долг – сумма составляет ту самую разницу между реальной стоимостью и завышенной. После того как продавец получает свои деньги за продаваемое жильё, расписка уничтожается.
Чтобы эта схема сработала, нужна не только личная договорённость между продавцом и покупателем, но и с оценщиком. В договоре купли-продаже и оценочном акте должны быть равнозначные цифры.
Пример. Гражданин Иванов уже много лет копит на первоначальный взнос, чтобы взять ипотеку. Время от времени он просматривает предлагаемые ипотечные программы от банка, а также подыскивает квартиру. В один прекрасный момент звёзды сошлись таким образом, что появилась прекрасная возможность приобрести столь желанное жильё в кратчайшие сроки. Банк устроил новогоднюю акцию и снизил процентные ставки, да и квартира давно присмотрена и до сих пор не продана. Мало того, Иванов знаком с продавцом квартиры Петровым. Вот только незадача – по условиям банка первоначальный взнос составляет двадцать процентов, а у Иванова не хватает достаточно существенной суммы.
Иванов с Петровым решили провернуть «сделку века», ведь одному нужно срочно продать, а другому купить, так почему бы не договориться. Петров в договоре купли-продажи указывает завышенную стоимость квартиры как раз на ту сумму, которой не хватает Иванову для покрытия первоначального взноса. А затем два авантюриста обменялись расписками.
Петров в своей сообщил, что получил уже часть денег в качестве задатка. Иванов же написал обыкновенную долговую расписку о том, что взял в долг у Петрова энную сумму денег. А с оценщиком Сидоровым договорились на взаимовыгодных условиях, тем более, что размер завышения был несущественным.
Первая расписка была отнесена в банк, вторая надёжно припрятана (после того как Петров получит все свои деньги за квартиру, она будет уничтожена). После того как сделка была оформлена по всем правилам – составлен ипотечный договор и зарегистрировано право собственности на Иванова, все участники получили то, что хотели.
Петров наконец-то продал свою квартиру, за которую ему были перечислены деньги ровно в той сумме, которую и планировал. Иванов остался доволен приобретённым жильём, за которое заплатил минимальный первоначальный взнос. А Сидоров просто был рад дополнительному доходу.
Разве что банк оказался в неведении от проведённой авантюры, но заполучил заёмщика Иванова на пару десятков лет, который будет верой и правдой выплачивать одолженную сумму и начисленные на неё проценты.
Впрочем, не стоит недооценивать банк, ведь схема завышения стоимости не нова, и до сих пор некоторые кредитные организации смотрят на это сквозь пальцы и принимают расписки от клиентов о якобы уплаченном первоначальном взносе, делая при этом определённые выводы. Но это уже другая история.
Как оценивается стоимость недвижимости для ипотеки
Как оценивается стоимость недвижимости для ипотеки
Для того, чтобы предоставить банку информацию о стоимости приобретаемого жилья, недостаточно ознакомиться с предложениями рынка и сообщить, по какой цене покупается квартира.
Банк в обязательном порядке затребует в пакете документов на одобрение отчет об оценке квартиры. Отчет этот представляет собой прошитый оценочный альбом формата А4 на несколько десятков страниц, который оформляется оценочной компанией.
В отчете в полном объеме предоставляется информация о жизненных условиях в районе, в котором приобретается квартира, о состоянии дома и самой квартиры (в том числе, делаются ее цветные фотографии), наряду с ценой продажи квартиры дается сравнительный анализ аналогичных предложений и данные о реализации подобных квартир и их ценах в предыдущие периоды.
Помимо этого предоставляется и иная информация, позволяющая аналитикам банка сделать объективное заключение о том, выгодно ли банку выдавать заемщику кредит на покупку этой квартиры.
Важно! Сделать оценочный альбом может не любая оценочная компания, а лишь одна из тех, которые аккредитованы банком, в котором вы берете ипотеку. Поэтому, выбирая оценщиков, обязательно сверьтесь со списком банка
Стоимость отчета об оценке в зависимости от региона может колебаться от 3 до 8 тысяч рублей и может возрастать в сложных случаях. К таким относятся ситуации, когда нет объектов для сравнительного анализа или когда квартира обладает свойствами, которые покупатель или продавец хотят скрыть от банка.
Подготовка оценки является заботой и расходом покупателя, которые перекладывать на продавца неприемлемо. Однако в некоторых случаях по соглашению сторон вопрос с оценщиками возлагается на продавца. Так бывает, в частности, когда приобретается квартира с несогласованной перепланировкой или когда продавцу нужно, чтобы в оценочном альбоме стояла цена покупки, не соответствующая реальной.
В тех случаях, когда завышение или занижение стоимости выгодно покупателю, договоренности с оценщиками лежат полностью на нем. Заметим, что во многих случаях публикация заведомо недостоверной информации в оценочном отчете невозможна, поскольку это может стоить оценочной компании права заниматься своей деятельностью, но всегда есть возможность «правильно» посчитать.
Внимание! Занижение стоимости квартиры при одобрении ипотеки может принести дополнительную выгоду продавцом т.к. он заплатит меньше налог, но для покупателя грозит проблемами с налоговой и банком
Нужно будет оформлять ипотеку с возможностью предъявить два договора. Один договор купли-продажи, а другой договор неотделимых улучшений. Банки нее очень охотно идут по такой схеме работы, а налоговая научилась эту мошенническую схему вычислять.
Зачем банкам первоначальный взнос
Всем известно, что основная часть банков старается одобрять кредиты на недвижимость исключительно тем клиентам, которые могут сразу внести процент от стоимости выбранной квартиры из своих сбережений. Условия по суммам минимального первоначального взноса у разных банков отличаются, однако обычно кредитующие организации предлагают клиентам самостоятельно выплатить примерно 10–20 % от полной стоимости недвижимости. Чем объясняются такие требования?
Суть в том, что ипотека представляет собой высокий риск для финансовой организации и клиента. Данные займы чаще всего берут на долгое время, в этот период могут произойти любые изменения у заемщика и в сфере недвижимости. Жилищные объекты способны стать гораздо дешевле, клиент может потерять трудоспособность, в итоге кредитор рискует не только остаться без прибыли, но и лишиться собственных денежных средств. Чтобы уменьшить риски в подобных случаях, компании стараются выдавать займы по ипотеке в сумме, меньше оценочной стоимости выбранной квартиры.
Кредит на недвижимость без начального платежа для финансовой организации является рискованным процессом по следующим причинам:
- Рынок жилья довольно нестабилен. Цены на объекты недвижимости периодически повышаются и падают. Если кредитующая организация выдает долгосрочные займы в момент роста цен, то в дальнейшем не получится реализовать недвижимость по той цене, которая поможет погасить задолженность клиента, неспособного возвращать долги в период кризиса.
- Ипотеку без первоначального взноса берут заемщики невысокого качества. Банковские учреждения уверены, что, если клиент не в состоянии накопить средства на первоначальный платеж, значит, он неграмотно распределяет свои средства, это может привести к невозврату денег по кредиту из-за отсутствия финансовой дисциплины.
Банки также считают, что ипотеку без первоначального взноса берут только заемщики с низким уровнем дохода и неофициальной работой, отсюда могут возникнуть проблемы с оплатой задолженности. В действительности это только домыслы кредитующих компаний. Задолженность по жилищным кредитам довольно низкая (3-4 %), а те, кто берут ипотеку, обычно исправно вносят свои платежи.
1 пример: без первоначального платежа. Например, вы захотели приобрести недвижимость, цена которой 3 миллиона рублей, и выбрали банк, способный выдать вам необходимую сумму полностью. Через какое-то время с финансами в вашей семье начались проблемы, и вы перестали выплачивать деньги по кредиту. В итоге организация изъяла залоговую недвижимость и объявила о ее продаже. Но за этот период стоимость квартиры упала на 500 тысяч. Следовательно, после продажи жилого объекта учреждение не возместило свой ущерб и осталось без дохода.
2 пример: с начальным взносом. Допустим, вы не нашли кредитора, у которого можно брать ипотеку без первоначального взноса. Далее вы обращаетесь в банк, где выдают кредиты, требуя внести 20 % от цены квартиры из собственных сбережений. При стоимости жилья в те же 3 миллиона размер ипотеки равен 2,4 миллиона рублей. Через несколько лет вы перестали погашать задолженность по кредиту, и организация начала продажу залоговой недвижимости. Как и в предыдущей ситуации, стоимость квартиры понизилась на 500 тысяч, однако, продав ее за 2,5 млн рублей, банковское учреждение вернуло свои средства и получило доход в виде уплаченных в первые годы процентов.
Конечно, в обоих случаях разговор идет о прибыли кредитора, что не особо важно для клиента. Учреждения учитывают это и компенсируют риски оформления кредитов без первоначального платежа с помощью высоких процентных ставок, а это, в свою очередь, оказывает влияние на переплату
В итоге оформить договор с небольшим первоначальным взносом выгодно как для заемщика, так и для банка.
В любом случае первоначальный платеж теперь является обязательным условием у большей части организаций. При ипотеке вам необходимо иметь наличные сбережения в размере 10–15 % процентов от полной цены недвижимости.
Но из любой ситуации есть выход. Далее обсудим, можно ли брать ипотеку без первоначального взноса, и рассмотрим способы обойти начальный взнос.
Советы при оформлении ипотеки
Для начала стоит понимать, что сам по себе первоначальный взнос все же придется выплатить. Как мы уже упоминали ранее, без него банк не станет рисковать предоставлением финансирования для покупки квартиры. Ни одно завышение цены на квартиру вам не поможет, если вы хотите действовать легально. Однако это не значит, что вы не сможете пройти по программе ипотека. Всегда есть альтернативные способы. В вашем конкретном случае, у вас есть два варианта:
- Взять кредит на сумму первого платежа. Обычно, если вы являетесь клиентом банка, вам могут предложить это еще на первой встрече. Однако, для этого у вас должен быть высокий официальный доход и желательно отсутствие иждивенцев (несовершеннолетних детей, родственников на попечении, безработного супруга).
- Договориться с человеком, у которого вы приобретаете квартиру о рассрочке. Такой вариант возможен, если вы хорошо знаете продавца, или же когда ему не особо срочно нужны деньги. И все же как показывает практика, такие варианты, скорее исключения, нежели правило.
Сегодня, мы с вами рассмотрели основные причины, способы и риски с которыми связано завышение цены на квартиру. Нам стало известно, зачем люди идут на это. Мы поняли, что завышение стоимости – это мошенничество с одной стороны и шанс с другой. Но это определенно не панацея. Ведь мы также предложили свои альтернативы. Благодаря им вам не придется рисковать понапрасну. С другой стороны, в нашей стране ежедневно проходят сделки по ипотеке с завышенной стоимостью квартир. Здесь не стоит давать советы, поскольку каждый человек решает для себя сам. Мы лишь подробно рассмотрели варианты взятия ипотеки, учитывая завышение цены. А рисковать или нет, решать только вам.
Дают ли банки денег больше, чем стоит залоговая квартира
Когда заемщик приходит в банк за ипотекой и обеспечением по кредиту выступает только залоговое жилье, сумма кредита не может превысить оценочную стоимость квартиры. Банк берет деньги для выдачи кредитов населению в Центробанке под процент. Центробанк требует от банка, чтобы ипотека была обеспечена недвижимостью, которая по стоимости перекрывает размер займа. Ипотека — многолетний заем, который связан с большим количеством рисков, поэтому кредиторы страхуются максимально.
Взять ипотеку больше стоимости квартиры
Банк не может рисковать, выдавая клиентам деньги без обеспечения. Единственно возможный вариант — поискать варианты займа с минимальным стартовым взносом или без него. Варианты решения проблемы:
- квартира в строящемся доме от девелопера при оформлении ипотеки в определенном банке;
- льготные ипотечные программы с господдержкой с нулевым первоначальным взносом;
- субсидии от государства для определенных категорий граждан на погашение первоначального взноса.
Перечисленные варианты доступны не всем. Поэтому предстоящие расходы лучше просчитывать заранее.